「市の制度融資のあっせんを受けたので、銀行から融資を受けられると思っていた」
「自治体の審査は通ったのに、銀行や信用保証協会の審査が残っていると言われた」
「制度融資を申し込んだが、銀行の審査に通るかどうか不安だ」
このような悩みを持つ中小企業の社長や個人事業主は少なくありません。
制度融資は、地方自治体が中小企業の資金調達を支援するために設けている融資制度です。利子補給や信用保証料の補助を受けられる場合があり、通常の融資と比べて有利な条件で資金調達できることがあります。
しかし、自治体から制度融資のあっせんを受けたことと、銀行から融資を受けられることは別問題です。
この記事では、銀行融資の実務経験をもとに、制度融資の仕組み、銀行と信用保証協会の審査、融資を受けるための準備、借入後の資金繰り管理について解説します。
制度融資のあっせんを受けても銀行の審査に通るとは限らない
まず、実際に寄せられることがある相談内容を紹介します。
制度融資に関する相談
市の制度融資を受けようと思っています。
市の許可はおりて銀行に申し込みを行っています。
銀行や信用保証協会の審査があると思いますが、どの程度の可能性がありますか?
この相談に対する回答は、市のあっせんを受けたという事実だけでは、銀行融資を受けられる可能性を判断することはできないというものです。
自治体のあっせんは、基本的には制度の利用要件を確認する手続きです。一方、銀行と信用保証協会は、申込企業の経営内容や返済能力などを審査します。
したがって、自治体のあっせんを受けた後でも、銀行や信用保証協会の審査結果によっては融資を受けられないことがあります。
制度融資の仕組みとは
制度融資は、都道府県や市区町村が地域の中小企業や個人事業主の資金調達を支援するために設けている融資制度です。
自治体、金融機関、信用保証協会が連携して運営する制度が一般的です。
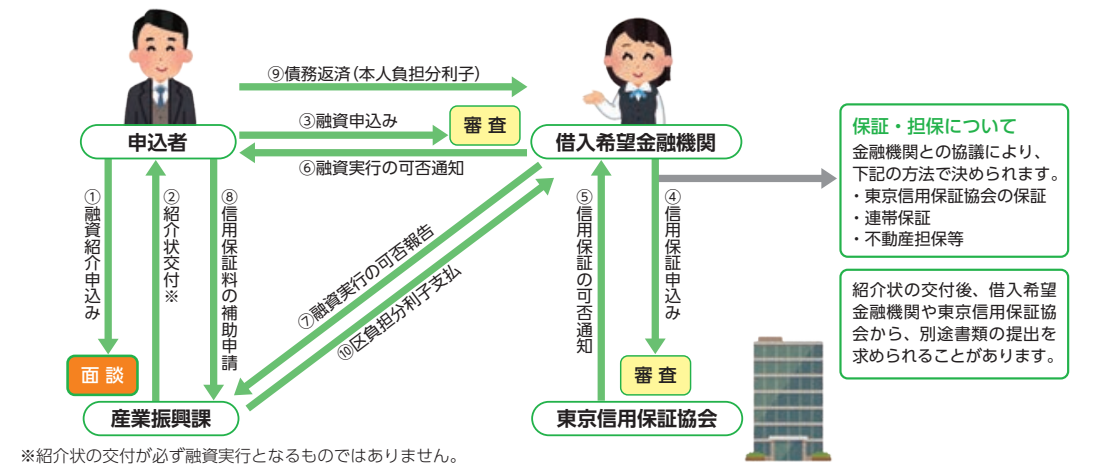
上の図は制度融資の仕組みを説明したものです。申込窓口や手続きの順序は自治体や制度によって異なります。
自治体の役割
自治体は制度融資の利用条件を定め、対象となる事業者の確認や融資のあっせんなどを行います。
制度によっては、利息の一部を補助する利子補給や、信用保証協会に支払う信用保証料の補助も行います。
ただし、自治体が直接事業者に融資をするわけではありません。
銀行の役割
実際に融資を行うのは銀行や信用金庫などの取扱金融機関です。
金融機関は申込企業の決算書、資金使途、借入状況、返済能力などを確認して融資の可否を判断します。
信用保証協会の役割
多くの自治体の制度融資では、信用保証協会の保証を利用します。
信用保証協会は、中小企業が金融機関から融資を受ける際に保証を行う公的機関です。
保証協会も独自に審査を行い、保証の可否や保証条件を判断します。
信用保証協会の保証が付く融資でも、銀行自身の融資審査がなくなるわけではありません。
制度融資の申込手続きと審査の流れ
1.利用できる制度を確認する
最初に、事業所がある自治体の制度融資を確認します。
主な確認事項は次のとおりです。
- 事業所や本店の所在地
- 営業年数や創業予定の有無
- 対象となる業種
- 税金の納付状況
- 資金使途と融資限度額
- 融資期間と返済方法
- 利子補給や信用保証料補助の条件
創業者向けの制度など、営業年数が短くても利用できるものもあります。
必要書類については、法人の場合は決算書、履歴事項全部証明書、納税関係書類など、個人事業主の場合は確定申告書や納税関係書類などが求められます。
実際の必要書類は自治体や制度によって異なります。
2.自治体へのあっせん申請または金融機関への申込
自治体へのあっせん申請が必要な制度では、担当窓口で申請を行い、要件を満たしていると確認されると紹介状などが交付されます。
一方、金融機関から直接申し込める制度もあります。
例えば新宿区では、一部の制度融資について金融機関で直接申込を受け付ける仕組みがあります。
したがって、申込前に自治体の最新の案内を確認してください。
3.銀行への融資申込
取扱金融機関に融資を申し込みます。
銀行では制度の利用要件だけでなく、企業の財務内容や資金繰り、融資の必要性を確認します。
必要に応じて、決算書に加えて試算表、資金繰り表、借入金一覧表、事業計画書などの提出を求められます。
4.信用保証協会の審査
信用保証協会の保証が必要な場合、銀行経由などで保証申込が行われます。
保証協会では、事業内容、資金使途、経営状況、返済能力などを確認します。
銀行が融資に前向きであっても、信用保証協会の保証審査で希望どおりの結果にならない場合があります。
5.融資契約と融資実行
銀行と信用保証協会の審査が完了し、融資条件が決まると、融資契約を締結して融資が実行されます。
利子補給や信用保証料補助については、制度ごとの条件や申請方法を確認してください。
銀行は制度融資の審査で何を確認するのか
制度融資の審査でも、銀行が最も重視するのは返済能力です。
銀行は主に次の5つを確認します。
1.融資金額は必要な金額か
銀行は、なぜその金額が必要なのかを確認します。
例えば運転資金500万円を希望する場合、単に「資金繰りが苦しいから500万円必要」という説明では不十分です。
売掛金の回収までに必要な資金、仕入代金や人件費の支払いなどを整理し、必要金額の根拠を示すことが重要です。
2.返済原資を確保できるか
融資を受ければ一時的に預金は増えます。しかし、その後は毎月返済しなければなりません。
銀行は、事業によって生み出される資金から返済できるかを確認します。
利益が出ていても、売掛金の増加や在庫の積み上がりによって現金が不足する会社があります。
そのため、損益だけでなく資金繰りも重要な審査対象です。
3.既存借入金の返済負担
すでに複数の金融機関から借入をしている場合、新しい融資の返済が加わっても資金繰りを維持できるかが問題になります。
借入金残高だけでなく、毎月の元金返済額や返済期間も確認されます。
4.赤字や債務超過の状況
赤字や債務超過であることだけを理由に、必ず融資が否決されるわけではありません。
ただし、赤字が続いている場合には、赤字の原因と改善見通しが重要になります。
売上減少による赤字なのか、一時的な費用による赤字なのかによっても銀行の評価は異なります。
5.今後の事業計画
銀行は過去の決算書だけでなく、今後の事業の見通しも確認します。
特に業績が悪化している会社では、売上や利益をどのように改善し、借入金を返済していくのかを具体的に説明する必要があります。
制度融資の審査が難しくなる財務上の原因
自治体のあっせんを受けたにもかかわらず銀行審査が難しくなる場合、主に次のような原因が考えられます。
- 赤字が続き、返済原資が不足している
- 借入金が多く、毎月の返済負担が重い
- 希望する融資金額の根拠が不明確
- 売掛金や在庫の増加で資金繰りが悪化している
- 今後の売上や利益の見通しを説明できない
- 税金や既存借入金の支払いに問題がある
銀行から追加資料を求められた場合は、単に書類を提出するだけでなく、何を確認しようとしているのかを考えることが大切です。
例えば借入金一覧表を求められた場合、銀行は既存借入金の返済負担を確認しようとしている可能性があります。
資金繰り表を求められた場合には、融資実行後も資金不足が発生しないかを確認しようとしている可能性があります。
制度融資の審査に向けて社長が実行すべき5つの対策
1.融資が必要な理由を数字で説明する
資金不足の時期と金額を明らかにします。
資金繰り表を作成し、いつ、いくら不足するのかを確認してください。
2.借入金の返済予定を整理する
金融機関ごとに借入金残高、毎月返済額、返済終了予定を一覧表にまとめます。
新しい融資の返済が加わった後の返済負担も試算します。
3.直近の業績を説明できるようにする
決算書だけでなく、直近の試算表を用意します。
前年と比較して売上や利益が変化している場合は、その理由を整理してください。
4.資金繰り改善策を具体化する
売掛金の回収促進、在庫の適正化、利益率の改善、経費の見直しなど、自社で実行できる対策を検討します。
融資を受けることだけを目的にするのではなく、融資後に資金繰りを改善することが重要です。
5.銀行に説明する資料を準備する
資金使途、必要金額、返済原資、業績改善策を一貫して説明できるようにします。
銀行から質問された事項に対して、具体的な数字で説明できる状態が望ましいといえます。
制度融資の審査や資金繰りについてのメール相談
「自治体のあっせんは受けたが、銀行審査が心配」
「銀行から資金繰り表や事業計画書を求められている」
「制度融資を申し込みたいが、借入金が多く返済できるか不安」
このような場合は、銀行がどこを確認しているのか、自社の財務状況とあわせて整理することが重要です。
銀行融資や資金繰りについて、メールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や審査通過を保証するものではありません。
制度融資を受けた後に毎月確認すべき数字
制度融資によって資金を調達できても、それだけで会社の資金繰り問題が解決するとは限りません。
融資を受けた後は、次の数字を毎月確認することをおすすめします。
1.月末の預金残高
月末時点の預金残高を確認し、翌月以降の支払いに対応できるかを判断します。
2.毎月の売上高と営業利益
計画と実績を比較し、売上や利益が想定どおりに推移しているかを確認します。
3.売掛金と棚卸資産の残高
売上が増えても、売掛金や在庫が増えすぎると資金繰りが悪化する場合があります。
4.毎月の借入金返済額
すべての金融機関への元金返済額を合計して確認します。
利益やキャッシュフローと比較し、返済負担が過大になっていないかを判断します。
5.今後3か月程度の資金繰り見通し
毎月の資金繰り表を更新し、将来の資金不足を早めに把握します。
銀行から融資を受けるための資料を作るだけでなく、社長自身が毎月の財務状況を把握することが大切です。
自社の状況を確認してみましょう
制度融資の申込前や審査中の方は、次の項目を確認してください。
制度融資の申込準備チェックリスト
チェック数:0 / 8
チェックできなかった項目をどう改善するか
チェックできなかった項目があれば、銀行への申込前や審査中に内容を整理してください。
例えば「毎月返済額を把握していない」場合は、借入金一覧表を作成します。
「融資後の返済原資を説明できない」場合は、利益計画と資金繰り表を作成して、返済可能額を検討します。
「赤字の原因を説明できない」場合は、売上高、粗利益率、固定費などを前年と比較し、どこに問題があるのかを確認します。
すべての項目にチェックが付いても融資が承認されるとは限りませんが、銀行との面談に向けた準備状況を確認する目安になります。
制度融資の審査に通らなかった場合はどうするか
制度融資の審査に通らなかった場合、まず銀行に審査結果について確認できる範囲で説明を求めてください。
銀行が否決理由をすべて説明するとは限りませんが、今後の資金調達に向けて何を改善すべきかを確認することは重要です。
借入金が多いことが問題であれば、返済負担と資金繰りを見直します。
赤字が続いていることが問題であれば、利益改善の具体策を整理します。
必要金額が過大である場合には、資金使途を再確認し、融資希望額を見直すことも考えられます。
ただし、融資金額を減らせば必ず審査に通るというものではありません。
また、銀行から融資を受けられない状態で資金繰りが逼迫している場合は、支払予定や資金不足の時期を早急に整理する必要があります。
新しい借入だけに頼らず、事業の収益改善、資金回収、既存借入金の返済負担などを総合的に見直すことが重要です。
制度融資の仕組みと審査のまとめ
制度融資は、自治体が地域の中小企業や個人事業主の資金調達を支援するための制度です。
利子補給や信用保証料補助などのメリットがありますが、自治体のあっせんを受けただけで融資が確約されるわけではありません。
銀行と信用保証協会は、企業の財務状況、資金使途、返済能力などを確認します。
制度融資を利用する際は、融資を受けられるかどうかだけでなく、借入後の返済負担や資金繰りも検討してください。
特に、赤字が続いている会社や借入金の返済負担が重い会社では、融資申込と並行して財務改善を進めることが重要です。
制度融資は資金繰りを支える手段の一つですが、会社の資金繰りを安定させるためには継続的な財務管理が欠かせません。
関連記事・参考情報
制度融資の利用条件を確認する
制度融資の条件や手続きは自治体によって異なります。利用する自治体の最新情報を確認してください。
信用保証協会の審査と手続き
信用保証協会への申込方法や保証審査の流れを確認できます。
制度融資の種類を確認する
東京都の制度や区市町村の制度など、信用保証協会が取り扱う主な保証制度を確認できます。
銀行融資・資金繰りのメール相談
制度融資を申し込む際には、自治体の利用条件だけでなく、銀行が確認する返済能力や資金繰りについても準備しておくことが重要です。
「銀行から追加資料を求められている」
「赤字や借入金の多さが審査に影響しないか心配」
「制度融資を受けても毎月の返済が苦しくならないか不安」
このような場合には、現在の借入状況や資金繰りを整理し、今後どのように銀行に説明するかを考える必要があります。
銀行融資、資金繰り、借入金の返済負担などについて、メールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や審査通過を保証するものではありません。