「社会保険料や源泉所得税が未払いになっています。この状態でも銀行から融資を受けることはできますか?」
資金繰りが苦しい中小企業の経営者から、このような相談を受けることがあります。
社会保険料や源泉所得税は、会社が法律に基づいて納付しなければならないものです。
これらが未払いになっていると、銀行は会社の資金繰りや返済能力に強い懸念を持ちます。
では、社会保険料や源泉所得税が未払いであれば、銀行融資は絶対に受けられないのでしょうか。
結論から申し上げると、社会保険料や源泉所得税の滞納は銀行融資の審査で大きなマイナス材料になりますが、すべてのケースで融資が法律上・実務上一律に不可能になるわけではありません。
ただし、滞納が続いており、解消の見通しも立っていない場合には、通常の銀行融資を受けることは非常に難しくなります。
また、利用する融資制度によっては、税金や社会保険料の納付状況に関する要件が設けられている場合があります。
今回は、銀行の法人融資業務に長年携わってきた立場から、社会保険料や源泉所得税の未払いが融資審査に与える影響、分納中の取り扱い、融資を希望する場合の具体的な対応方法について解説します。
社会保険料や源泉所得税が未払いでも銀行融資は受けられるのか
社会保険料や源泉所得税の滞納がある場合、銀行融資の審査は一般的に厳しくなります。
ただし、未払いがあるという事実だけで、すべての融資が一律に禁止されるわけではありません。
銀行は、滞納の内容や発生原因、会社の現在の業績、今後の納付と借入金返済の見通しなどを確認します。
創業2年の会社からの相談事例
例えば、次のような相談があったとします。
「2年前に起業して会社を経営しています。
起業後の売上が計画どおりに伸びず、資金繰りが苦しくなったため、社会保険料や源泉所得税が未払いになっています。
最近になって売上はようやく軌道に乗ってきましたが、依然として資金繰りは厳しい状態です。
銀行から融資を受けたいのですが、社会保険料や源泉所得税が未払いだと、融資を受けることは絶対に不可能でしょうか?」
この相談に対して、銀行員としてまず確認したいのは、未払いが発生した理由と現在の資金繰りの状況です。
さらに、次のような項目を確認します。
- 社会保険料と源泉所得税の滞納金額
- 滞納が発生してからの期間
- 税務署や年金事務所への相談状況
- 分納や猶予制度の利用状況
- 直近の売上・利益の改善状況
- 今後の納付資金と借入金返済の見通し
売上が回復しているという説明だけでは、銀行は返済能力が改善したと判断できません。
売上回復によって実際に利益や資金繰りが改善しているのか、今後の納付義務と借入金返済を両立できるのかが重要です。
滞納の状況によって銀行の判断は異なる
社会保険料や源泉所得税の未払いといっても、状況は会社によって異なります。
| 滞納の状況 | 銀行が確認するポイント |
|---|---|
| 短期間の納付遅れで既に解消している | 発生原因と再発の可能性 |
| 滞納が残っているが納付計画に沿って支払っている | 納付実績と今後の資金繰り |
| 滞納額が増え続けている | 資金不足の原因と返済能力 |
| 差押えなどの徴収手続きが進んでいる | 事業継続と資金繰りへの影響 |
これは銀行の審査で想定される確認事項を整理したものであり、融資の承認を示す基準ではありません。
滞納がある会社が銀行融資を希望する場合には、まず未払いの現状を正確に把握し、納付の見通しを立てることが重要です。
社会保険料や源泉所得税の未払いを銀行が厳しく見る3つの理由
銀行が社会保険料や源泉所得税の未払いを厳しく見るのは、単に納付義務を守っていないからという理由だけではありません。
主に次の3つの理由があります。
理由1. 法律上の納付義務を履行できていない
厚生年金保険料や健康保険料などの社会保険料について、会社は事業主負担分と従業員負担分を含めて、所定の期限までに納付する義務があります。
また、源泉所得税は、会社が従業員などに給与等を支払う際に所得税を源泉徴収し、原則として所定の期限までに国へ納付するものです。
このように、社会保険料や源泉所得税には、会社が法律に基づいて納付する義務があります。
銀行は、これらの支払いができていない会社について、資金繰りや財務管理に問題がないかを確認します。
理由2. 会社の資金繰りが悪化している可能性がある
社会保険料や源泉所得税の未払いは、会社の資金繰りが厳しくなっていることを示す場合があります。
例えば、次のような原因が考えられます。
- 売上減少によって入金が不足している
- 赤字が続いて資金が流出している
- 売掛金の回収が遅れている
- 借入金の返済負担が重い
- 設備投資などで手元資金が不足している
- 納付資金を十分に確保できていなかった
銀行は、これらの原因が一時的なものなのか、今後も続く可能性があるのかを確認します。
なお、単純な事務処理上の行き違いによる短期間の納付遅れと、資金不足による長期間の滞納では、銀行の受け止め方が異なる場合があります。
理由3. 新たな借入金を返済できるか疑問が生じる
銀行融資の審査で重要なのは、融資先が事業活動から得られる資金によって、借入金を安定的に返済できるかどうかです。
会社は、仕入代金や人件費、税金、社会保険料などの支払いを行いながら、借入金を返済していく必要があります。
ところが、社会保険料や源泉所得税を納付できない状態であれば、銀行は次のように考えます。
「現在の納付義務を履行できていない会社が、新たな借入金の返済まで安定的に行えるのだろうか」
これは融資審査における大きな懸念です。
銀行が社会保険料や源泉所得税の未払いを問題視する最大の理由は、会社の資金繰りと借入金の返済能力に不安が生じるためです。
担保があっても社会保険料や源泉所得税を滞納していると融資は難しいのか
「担保になる不動産があるので、社会保険料や源泉所得税が未払いでも融資を受けられるのではないか」と考える経営者もいるでしょう。
しかし、担保があるという理由だけで融資が承認されるわけではありません。
銀行は担保よりも返済能力を重視する
銀行は担保を取得する場合がありますが、担保の処分を最初から前提として融資を行うわけではありません。
通常は、融資先が事業活動によって生み出す資金から返済することを想定しています。
したがって、十分な担保があっても、事業の収益力や資金繰りに重大な問題がある場合には、融資審査が厳しくなることがあります。
滞納がある場合は担保の評価にも注意が必要
税金や社会保険料の滞納が続き、財産に対する差押えなどが行われた場合には、担保となる財産の権利関係や換価可能性にも影響することがあります。
そのため、銀行は担保の価値だけでなく、差押えの有無や権利関係なども確認する場合があります。
担保があるからといって、社会保険料や源泉所得税の滞納による融資審査上の問題が解消するわけではありません。
社会保険料や源泉所得税の滞納が融資審査に与える影響
滞納がある場合、銀行は未払いの事実だけでなく、その内容や解消見通しを確認します。
滞納金額と滞納期間
銀行は、滞納している社会保険料や源泉所得税の金額と、どの程度の期間未払いになっているかを確認します。
例えば、少額の納付遅れが短期間で解消された場合と、多額の滞納が長期間続いている場合では、資金繰りに対する評価が異なることがあります。
滞納額が増え続けていないか
過去の滞納が残っているだけでなく、新たな社会保険料や源泉所得税についても未払いが発生している場合には、銀行は資金繰りの改善が進んでいないと考えることがあります。
滞納額が増え続けている状態では、今後の納付と借入金返済を両立できるかが大きな問題になります。
納付に向けた具体的な計画があるか
銀行は、会社が滞納を解消するためにどのような対応をしているかも確認します。
例えば、税務署や年金事務所などに相談しているか、納付計画を作成しているか、計画に沿った納付が実際に進んでいるかといった点です。
ただし、納付計画があるという理由だけで、銀行融資が承認されるわけではありません。
差押えなどの徴収手続きが進んでいないか
税金や社会保険料の滞納が続くと、法令に基づく督促や差押えなどの手続きが進む場合があります。
預金口座や売掛金などが差し押さえられれば、会社の資金繰りに大きな影響が生じる可能性があります。
銀行は、このような徴収手続きによる事業継続や返済への影響についても慎重に判断します。
社会保険料や源泉所得税を分納していれば融資を受けられるのか
社会保険料や源泉所得税を一括で納付することが難しい場合、所管する行政機関に相談し、法令上認められる猶予制度などの利用を検討することがあります。
ただし、分割して支払う予定を立てたことと、正式に猶予などが認められたことは同じではありません。
分納中でも融資が必ず受けられるわけではない
滞納額を分割して納付している場合でも、銀行が融資を承認するとは限りません。
銀行は、納付計画の内容や履行状況、今後の資金繰りなどを確認します。
また、融資制度によっては、納税や社会保険料の納付状況に関する条件が設けられている場合があります。
そのため、分納中であっても制度の利用要件を満たさない場合があります。
銀行が確認するのは分納の履行状況
銀行は、会社が納付計画に沿って実際に支払いを進めているかを確認します。
例えば、次のような点です。
- 滞納額が正確に把握されているか
- 所管する行政機関と相談しているか
- 納付計画が現実的な内容になっているか
- 計画に沿った納付実績があるか
- 新たな未払いが発生していないか
分納中の会社について銀行が重視するのは、納付計画が存在することだけでなく、その計画を履行できる資金繰りになっているかという点です。
社会保険料や源泉所得税が未払いの会社が融資を希望する場合の5つの対応
未払いがある会社が銀行融資を希望する場合には、まず滞納の状況を整理し、資金繰りを改善するための対応を進めることが重要です。
1. 未払いの金額と納付期限を正確に把握する
最初に、社会保険料や源泉所得税について、何が、いくら、いつから未払いになっているのかを整理します。
例えば、次のような表を作成すると状況を把握しやすくなります。
| 項目 | 確認する内容 |
|---|---|
| 社会保険料 | 未払い月、金額、納付状況 |
| 源泉所得税 | 対象期間、金額、納付期限 |
| 延滞に伴う負担 | 延滞金・延滞税などの有無と金額 |
| 納付計画 | 納付予定額、納付時期、相談状況 |
滞納状況が整理できていなければ、銀行に対して資金繰りの見通しを説明することも難しくなります。
2. 税務署や年金事務所などに早めに相談する
源泉所得税については所轄の税務署、社会保険料については年金事務所など、所管する行政機関に早めに相談することが重要です。
納付が困難な事情がある場合には、利用できる猶予制度などがないか確認します。
なお、猶予制度には要件や手続きがあり、相談しただけで自動的に認められるわけではありません。
銀行への融資相談だけを進めるのではなく、納付義務への対応も並行して行う必要があります。
3. 未払い解消のための資金繰り表を作成する
銀行融資を希望する場合には、今後の資金繰り表を作成することが重要です。
資金繰り表には、売上代金の入金予定や仕入代金、人件費、社会保険料、税金、借入金返済などを記載します。
そのうえで、滞納している社会保険料や源泉所得税をどのように納付するのかを検討します。
例えば、次の3つを分けて確認します。
- 今後新たに発生する社会保険料や源泉所得税の納付資金
- 過去の滞納分を解消するための資金
- 既存借入金と新規借入金の返済資金
銀行は、会社が通常の支払いと滞納分の納付、借入金の返済を両立できるかを確認します。
4. 売上や利益の改善状況を資料で説明する
資金繰りが悪化した原因が売上減少や赤字である場合には、その後の業績改善状況を説明することが重要です。
例えば、次のような資料が考えられます。
- 直近の試算表
- 売上高の月次推移
- 受注残高や受注予定
- 利益改善の状況
- 資金繰り表
売上が回復しているという説明だけでなく、実際に利益や資金繰りが改善していることを示す必要があります。
5. 滞納を隠さず銀行に説明する
銀行融資を申し込む際には、社会保険料や源泉所得税の未払いを隠さず、正確に説明することが重要です。
銀行は、決算書や提出資料などから未払いの存在を把握する場合があります。
滞納を隠していたことが判明すれば、会社の説明に対する信頼性が損なわれるおそれがあります。
そのため、滞納が発生した原因、現在の未払い金額、納付に向けた対応、今後の資金繰りの見通しを整理して説明することが重要です。
銀行融資の相談時に準備しておきたい資料
社会保険料や源泉所得税の未払いがある会社では、銀行から通常より詳しい資料の提出を求められる場合があります。
例えば、次のような資料です。
- 直近の決算書
- 直近の試算表
- 今後の資金繰り表
- 社会保険料や源泉所得税の未払い金額が分かる資料
- 納付計画や猶予の状況を確認できる資料
- 納付実績を確認できる資料
- 銀行や融資制度で求められる納税証明書など
必要な資料は銀行や融資制度によって異なります。
また、納税証明書は種類によって証明する内容が異なるため、銀行から指定された種類を確認する必要があります。
滞納している税金や社会保険料を銀行融資で支払うことはできるのか
「銀行から融資を受けて、滞納している社会保険料や源泉所得税を支払いたい」と考える経営者もいるでしょう。
しかし、このような融資には慎重な判断が必要です。
滞納分の支払いだけでは資金繰り問題が解決しないことがある
銀行から融資を受けて滞納分を支払ったとしても、その後の事業収入が不足していれば、新たな社会保険料や源泉所得税の未払いが発生する可能性があります。
さらに、銀行融資を受ければ借入金の返済負担も増えます。
そのため、銀行は融資によって一時的に滞納を解消できるかだけでなく、その後の資金繰りが安定するかを確認します。
融資の資金使途として認められるか確認が必要
銀行融資では、借り入れた資金を何に使うのかという資金使途が重要です。
滞納している税金や社会保険料の支払いを融資の資金使途として認めるかどうかは、銀行の審査方針や融資制度の要件などによって異なります。
したがって、滞納分の支払いを目的として融資を希望する場合には、その資金使途が認められるかを事前に確認する必要があります。
また、滞納があることを隠して別の資金使途を申告することは避けなければなりません。
社会保険料や源泉所得税の滞納を防ぐ資金繰り管理
社会保険料や源泉所得税の滞納を防ぐためには、日頃から納付資金を確保しておくことが重要です。
納付予定額を資金繰り表に反映する
社会保険料や源泉所得税は、一定の期限までに納付する必要があります。
そのため、毎月の資金繰り表に納付予定額を反映しておくことが重要です。
納付時期になってから資金を準備するのではなく、事前に必要な資金を見込んでおくことが大切です。
納付資金を他の支払いと区別して管理する
資金繰りが厳しい会社では、入金された資金を目先の支払いに充ててしまい、社会保険料や源泉所得税の納付資金が不足することがあります。
そのため、納付予定額を把握し、可能な範囲で他の支払いと区別して管理することが有効です。
資金不足が予想される場合は早めに対応する
社会保険料や源泉所得税の納付が難しくなる見込みがある場合には、納付期限が到来する前から資金繰りを確認し、必要な対応を検討することが重要です。
売掛金の回収促進や経費の見直し、金融機関への早期相談などを検討するとともに、納付が困難な場合には所管する行政機関に相談します。
社会保険料や源泉所得税の滞納を防ぐためには、決算時だけでなく、毎月の資金繰りを管理し、納付資金を計画的に確保することが重要です。
社会保険料や源泉所得税の未払いと銀行融資に関するよくある質問
社会保険料を滞納していると銀行融資は絶対に受けられませんか?
社会保険料の滞納は融資審査で大きなマイナス材料になりますが、すべてのケースで一律に融資が不可能になるわけではありません。
ただし、滞納が続いており、納付の見通しも立っていない場合には、融資を受けることは非常に難しくなります。
源泉所得税が未納でも融資を受けられますか?
源泉所得税の未納も、銀行が資金繰りや返済能力を慎重に判断する要因になります。
滞納金額や期間、納付計画、資金繰りの改善状況、融資制度の要件などによって判断は異なります。
社会保険料を分納していれば銀行融資を受けられますか?
分納していることだけで融資が承認されるわけではありません。
銀行は納付計画の内容や履行状況、今後の資金繰りなどを確認します。
また、利用する融資制度によっては別途要件が設けられている場合があります。
滞納を解消すれば必ず銀行融資を受けられますか?
滞納を解消することは、融資審査上の懸念を減らす重要な対応です。
ただし、滞納を解消したからといって、必ず融資が承認されるわけではありません。
銀行は会社の業績や財務内容、資金繰り、返済能力などを総合的に判断します。
銀行は社会保険料や源泉所得税の未払いをどのように確認しますか?
銀行は決算書や提出資料、融資先からの説明などを通じて、未払いの状況を確認する場合があります。
また、融資制度によっては納税証明書などの提出が求められる場合があります。
社会保険料や源泉所得税の未払いを銀行に説明すべきですか?
未払いがある場合には、事実を正確に説明することが重要です。
滞納が発生した原因や未払い金額、納付に向けた対応、今後の資金繰りの見通しを整理して説明しましょう。
社会保険料や税金の未納があっても銀行融資が実行された事例
社会保険料や税金の未納があると、銀行融資の審査は非常に厳しくなります。
しかし、未納があるという理由だけで、すべての融資が例外なく不可能になるわけではありません。
ここでは、銀行の法人融資実務で経験した、未納がある事業者に信用保証協会付き融資が実行された事例を紹介します。
なお、以下は個別の融資事例であり、すべての銀行や信用保証協会に共通する審査基準を示すものではありません。
相談内容|仕事が減少し社会保険料と税金を滞納している土建業者
土建業を営む小規模法人の経営者からの相談
小さい会社ですが、土建業を営んでいます。
最近は仕事が少なく、売上が減少しているため資金繰りが苦しくなっています。
社会保険料や税金にも未納があります。
何とか銀行から融資を受けて、資金繰りを立て直したいと考えています。
社会保険料や税金の未納があると、銀行融資は絶対に受けられないのでしょうか。
銀行は未納の事実よりも返済能力の問題を重視する
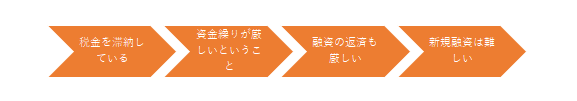
社会保険料や税金の未納は、銀行にとって重大な懸念材料です。
本来支払うべき税金や社会保険料を納付できていないということは、資金繰りに余裕がない可能性を示しています。
銀行は、融資を実行した後に返済を受けられるかどうかを審査します。
税金や社会保険料を納付する資金も不足している場合、新たな借入金の返済を続けられるのかという疑問が生じます。
そのため、銀行は未納の金額や発生原因、今後の納付計画、事業の収益力などを確認します。
重要なのは、未納があるという事実だけでなく、未納を解消しながら融資の返済も続けられる見通しがあるかという点です。
実例|分納計画を踏まえて信用保証協会付き融資が実行された
銀行の法人融資実務では、社会保険料や税金に未納がある事業者に対して、信用保証協会付き融資が実行された事例があります。
この事例では、未納をそのまま放置していたわけではありません。
審査上、特に重要だったのは次の3点です。
- 税金や社会保険料について、関係機関と分割納付の相談を行い、納付計画を立てていたこと
- 今後の資金繰りから、計画どおり分納を継続できると判断されたこと
- おおむね6か月から1年以内に未納を解消できる見通しがあったこと
これらの事情に加えて、事業の返済能力や信用保証協会の審査などを踏まえ、融資が実行されました。
ただし、ここで注意していただきたい点があります。
6か月から1年以内に完納できれば融資が受けられるという制度上の共通ルールがあるわけではありません。
この期間は、あくまで紹介した個別事例における未納解消の見通しです。
分納計画があっても、事業の返済能力が不足している場合や融資制度の利用要件を満たさない場合には、融資が認められないことがあります。
税金・社会保険料を分納している会社が銀行に説明すべきこと
税金や社会保険料の未納がある会社が融資を相談する場合には、分納しているという説明だけでは不十分です。
銀行が確認できるように、次の事項を整理することが重要です。
1.未納額と発生原因
税金と社会保険料を分けて、未納額、納期限、延滞期間を確認します。
また、なぜ未納が発生したのかを説明できるようにします。
土建業の場合、受注減少による売上不足、工事代金の回収遅延、工事原価の増加などが資金繰り悪化の原因になることがあります。
単に資金が足りないという説明ではなく、具体的な原因を整理してください。
2.分納計画と実際の納付状況
税務署、自治体、年金事務所など、未納の種類に応じた関係機関へ相談し、適用される納付相談や猶予制度を確認します。
分納や猶予の取扱いは税金・社会保険料の種類や状況によって異なります。
すでに分納を開始している場合には、納付計画と納付実績を整理してください。
銀行は、計画を立てたことだけでなく、実際に納付が継続されているかも重視します。
3.今後の売上と資金繰りの見通し
分納を続けるためには、毎月の事業収入から必要な資金を確保しなければなりません。
例えば、次のような会社を考えてみましょう。
- 税金・社会保険料の未納額:240万円
- 毎月の分納予定額:20万円
- 分納予定期間:12か月
この場合、毎月20万円を納付するだけでなく、当期に発生する税金や社会保険料、仕入代金、給与、既存借入金の返済も支払う必要があります。
新たな融資を受けるのであれば、その返済も加わります。
そのため、分納額だけを確認するのではなく、通常の支払いと借入金返済をすべて含めた資金繰り表を作成することが重要です。
※上記の金額は説明のための仮定であり、実際の分納条件や融資承認の目安ではありません。
4.資金繰り改善の具体策
未納が発生した原因を改善しなければ、分納を始めても再び資金不足になる可能性があります。
土建業であれば、次のような改善策が考えられます。
- 受注済み工事の利益率を確認する
- 赤字工事や採算の悪い受注を見直す
- 工事代金の請求と回収を早める
- 外注費や材料費の支払い予定を管理する
- 固定費と役員報酬を収益状況に応じて見直す
- 月別の資金繰り表で資金不足を早期に把握する
銀行は、融資を受けることで一時的に資金不足を解消できるかだけでなく、今後も事業を継続し返済できるかを確認します。
信用保証協会付き融資なら未納があっても必ず借りられるのか
社会保険料や税金の未納がある場合、信用保証協会付き融資を検討することがあります。
ただし、信用保証協会の保証が付けば必ず融資を受けられるわけではありません。
保証制度によっては納税状況などの利用要件が設けられている場合があります。
また、信用保証協会と銀行の審査において、未納の発生原因、分納状況、業績、返済能力などが確認されます。
分納中であることは改善に向けた説明材料になりますが、それだけで融資が承認されるものではありません。
プロパー融資についても、未納がある状態では審査が非常に厳しくなります。
しかし、未納がある場合は絶対にプロパー融資が不可能で、信用保証協会付き融資しか利用できないと一律に断定することは適切ではありません。
融資の可能性を検討する際には、未納状況を正確に説明し、取引銀行と利用可能な融資制度について相談することが重要です。
社会保険料や税金の未納がある場合に毎月確認すべき数字
未納の解消と資金繰り改善を同時に進めるため、次の数字を毎月確認してください。
- 未納残高:税金と社会保険料それぞれの残高
- 分納実績:計画に対して実際に納付できた金額
- 新たに発生する納付額:当期分の税金や社会保険料
- 売掛金回収予定:工事代金などの入金予定額と入金日
- 営業利益:事業が継続的に利益を確保できているか
- 借入金返済額:既存借入金と新規融資の返済負担
- 月末預金残高:分納と借入金返済後に残る資金
未納額が減っていても、当期分の納付が新たに滞れば問題は解決しません。
未納残高の減少と通常の納付継続を両立させることが重要です。
未納がある状態で銀行融資を相談する前に確認したいこと
融資相談前の確認事項
チェック数:0 / 8
社会保険料や税金の未納がある場合には、融資の申込みだけを急ぐのではなく、未納の解消と資金繰り改善を同時に進めることが重要です。
分納計画を立てても資金繰りが改善しない場合には、早い段階で取引銀行や関係機関へ相談してください。
社会保険料や源泉所得税の未払いと銀行融資のまとめ
社会保険料や源泉所得税の未払いは、銀行融資の審査において非常に重要な問題です。
銀行がこれらの未払いを厳しく見るのは、会社の資金繰りが悪化し、借入金の返済能力に懸念が生じるためです。
今回のポイントをまとめると、次のとおりです。
- 社会保険料や源泉所得税の未払いは融資審査で大きなマイナス材料になる
- 銀行は事業活動によって借入金を安定的に返済できるかを重視する
- 滞納金額や滞納期間、納付状況などが確認される
- 分納中でも融資が必ず承認されるわけではない
- 融資制度によっては納税状況などに関する利用要件がある
- 滞納がある場合には所管する行政機関に早めに相談する
- 資金繰り表を作成し、納付と借入金返済の見通しを明確にする
- 銀行には未払いの状況を隠さず正確に説明する
銀行員として特に申し上げたいのは、社会保険料や源泉所得税の未払いがある場合、まずその原因を把握し、納付に向けた具体的な対応を進めることが重要だということです。
滞納がある状態で銀行融資を希望しても、銀行は会社の返済能力に強い懸念を持ちます。
そのため、可能であれば滞納を解消し、難しい場合には所管する行政機関と相談しながら、現実的な納付計画を検討する必要があります。
社会保険料や源泉所得税が未払いの会社にとって重要なのは、融資を受けられるかどうかだけでなく、滞納を解消し、今後の納付と借入金返済を両立できる資金繰りを構築することです。
関連記事
銀行融資の審査や資金繰りの改善について、次の記事でも解説しています。
銀行融資の審査で確認される項目
銀行が融資審査で重視する項目や、返済能力をどのように確認するのかを解説しています。
赤字決算と銀行融資
赤字決算の会社に対して、銀行がどのような点を確認するのかを解説しています。
資金繰りが苦しいときの銀行相談
資金繰りが悪化した場合、銀行にいつ、どのような内容を相談すればよいのかを解説しています。
銀行融資・資金繰りのメール相談
「社会保険料や源泉所得税を滞納していて銀行融資が心配」「分納中だが銀行にどのように説明すればよいか分からない」「資金繰りを改善するために何から取り組めばよいか悩んでいる」といった経営者の方もいるでしょう。
社会保険料や源泉所得税の未払いがある場合には、滞納の現状と今後の納付見通しを整理し、銀行が確認するポイントを理解したうえで対応することが重要です。
銀行融資や資金繰りについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
銀行融資の審査、社会保険料や税金の滞納がある場合の銀行対応、借入金の返済負担、資金繰りの改善について、ご相談を受け付けています。
なお、税金や社会保険料の具体的な納付手続きや猶予制度については、所管する行政機関や税理士・社会保険労務士などの専門家にご確認ください。
※融資の承認・実行を保証するものではありません。