「資金繰りの計算方法がよくわからない」
「売上や利益は把握しているが、来月いくら現金が残るのかわからない」
「資金繰り表を作りたいが、何をどこに記入すればよいのか難しく感じる」
このような悩みを持つ中小企業経営者は少なくありません。
資金繰りは、会社を経営するうえで非常に重要です。売上や利益が増えていても、支払期日に必要な資金を用意できなければ、事業の継続が難しくなることがあります。
しかし、資金繰りの計算方法そのものは決して難しくありません。
資金繰りの基本は、手元にある現金に入金を加え、支払いを差し引くことです。
つまり、資金繰りの計算は足し算と引き算で行えます。
この記事では、長年にわたり法人融資や融資審査に携わってきた銀行員の立場から、資金繰りの計算方法と資金繰り表の見方を、具体的な数字を使ってわかりやすく説明します。
この記事でわかること
- 資金繰りの基本的な計算式
- 資金繰り表の各項目の意味
- 経常収支・経常外収支・財務収支の計算方法
- 月末の現預金残高を求める方法
- 黒字でも資金不足になる理由
- 資金繰り表を経営や銀行相談に活用する方法
資金繰りの計算方法は家計簿と同じ
資金繰りという言葉を聞くと、難しい会計知識が必要だと考える経営者もいるかもしれません。
しかし、資金繰りの基本的な仕組みは家計簿と同じです。
家計簿では、給料などの収入から生活費などの支出を差し引き、手元にいくらお金が残るのかを確認します。
会社の資金繰りも同様です。
売上代金の入金や銀行からの借入金などを加え、仕入代金や給与、借入金の返済などを差し引いて、最終的に現預金がいくら残るのかを計算します。
資金繰りの基本的な計算式
月末現預金残高 = 月初現預金残高 + 当月の入金額 - 当月の支払額
この計算式が資金繰りの基本です。
例えば、次のような会社を考えてみましょう。
- 月初の現預金残高:300万円
- 当月の入金額:1,000万円
- 当月の支払額:900万円
この場合、月末の現預金残高は次のように計算します。
300万円 + 1,000万円 - 900万円 = 400万円
したがって、この会社の月末現預金残高は400万円です。
一方、当月の支払額が1,200万円だった場合は、次のようになります。
300万円 + 1,000万円 - 1,200万円 = 100万円
月末には100万円しか残りません。
このように、資金繰りの計算は非常にシンプルです。
ただし、実際の経営では、月末に現金が残っているだけでは十分とは限りません。月の途中に大きな支払いがあれば、その支払日に資金不足が発生する可能性があります。
そのため、資金繰りが厳しい場合には、月単位だけでなく、週単位や日単位でも確認することが大切です。
資金繰り表を使えば計算がわかりやすくなる
資金繰りの計算には、資金繰り表を使うことをおすすめします。
資金繰り表とは、一定期間の入金予定と支払予定を整理し、現預金がどのように増減するかを確認するための資料です。
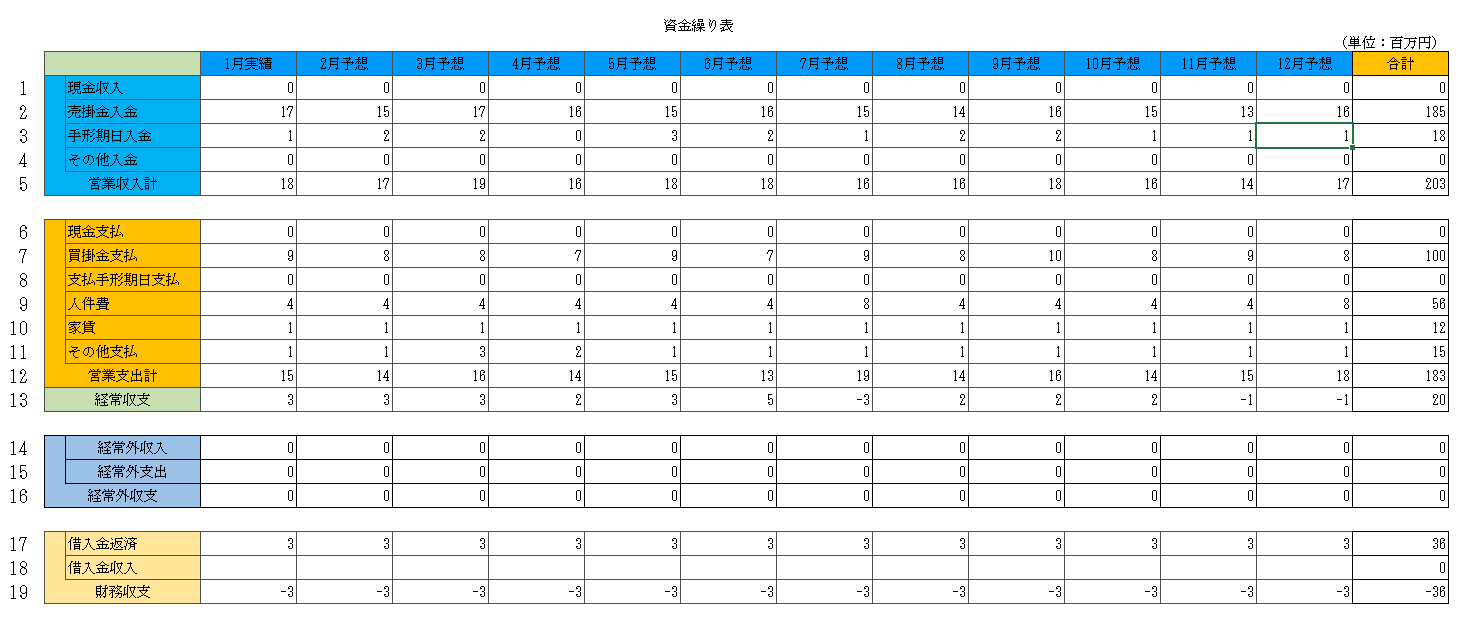
上の図は、資金繰り表のひな型です。
家計簿より項目は多くなっていますが、基本的な考え方は変わりません。
この資金繰り表では、入金と支払いを次の3つに区分しています。
- 経常収支:日常の営業活動による資金の増減
- 経常外収支:設備投資など、営業活動以外による資金の増減
- 財務収支:借入金の調達と返済による資金の増減
それぞれの計算方法を順番に説明します。
資金繰りの計算方法① 営業収入を計算する
まずは営業収入です。
上の資金繰り表では、1行目から5行目が営業収入の部分です。
営業収入とは、主に商品やサービスの売上代金として、実際に入金される資金のことです。
重要なのは、売上が発生した金額ではなく、その月に実際に入金される金額を記入することです。
現金収入
現金収入は、商品やサービスを販売した際に、その場で代金を受け取る場合の入金です。
例えば、飲食店や小売店などで、顧客から現金で代金を受け取った場合が該当します。
なお、クレジットカード決済や電子決済では、売上が発生した日と事業者の口座に入金される日が異なることがあります。
その場合は、実際の入金予定日に合わせて資金繰り表に記入します。
売掛金入金
売掛金入金は、過去に販売した商品やサービスの代金が、後日入金されるものです。
例えば、10月に500万円の売上が発生し、その代金が11月末に入金される場合を考えます。
この500万円は、10月の売上ですが、資金繰り表では11月の営業収入に記入します。
資金繰り表では、売上を計上した月ではなく、代金が入金される月を基準にします。
売掛金の入金予定は、取引先ごとに確認しておくと正確に管理できます。
手形期日入金
取引先から受け取った約束手形については、現金化される予定日を確認して資金繰り表に記入します。
手形を受け取っただけでは、通常、自由に使える預金が増えたことにはなりません。
支払期日に決済され、実際に資金化される時期を把握する必要があります。
なお、現在は企業間決済の電子化が進んでおり、電子記録債権などを利用する場合もあります。こうした取引についても、実際に資金を受け取る予定日を確認して記入します。
営業収入の計算例
ある会社の当月の入金予定が次のとおりだったとします。
| 営業収入の項目 | 入金額 |
|---|---|
| 現金収入 | 100万円 |
| 売掛金入金 | 700万円 |
| 手形期日入金 | 200万円 |
| 営業収入合計 | 1,000万円 |
営業収入は、次のように計算します。
100万円 + 700万円 + 200万円 = 1,000万円
この会社の当月の営業収入は1,000万円です。
資金繰りの計算方法② 営業支出を計算する
次は営業支出です。
上の資金繰り表では、6行目から12行目が営業支出の部分です。
営業支出とは、会社が日常の事業活動を行うために必要な支払いです。
主な項目には次のようなものがあります。
- 商品や原材料の仕入代金
- 外注費
- 従業員の給与
- 店舗や事務所の家賃
- 水道光熱費
- 通信費やその他の経費
営業収入と同様に、営業支出も実際に支払う月に記入します。
例えば、10月に商品を仕入れても、その代金を11月末に支払うのであれば、資金繰り表では11月の支出に記入します。
営業支出の計算例
先ほどの会社について、当月の支払予定が次のとおりだったとします。
| 営業支出の項目 | 支払額 |
|---|---|
| 仕入代金 | 500万円 |
| 外注費 | 100万円 |
| 給与 | 200万円 |
| 家賃・その他経費 | 100万円 |
| 営業支出合計 | 900万円 |
営業支出は、次のように計算します。
500万円 + 100万円 + 200万円 + 100万円 = 900万円
この会社の当月の営業支出は900万円です。
資金繰りの計算方法③ 経常収支を計算する
営業収入と営業支出が計算できたら、次は経常収支です。
経常収支は、日常の事業活動によって資金が増えたのか、減ったのかを確認するための重要な項目です。
経常収支の計算式
経常収支 = 営業収入 - 営業支出
先ほどの例では、営業収入が1,000万円、営業支出が900万円でした。
したがって、経常収支は次のようになります。
1,000万円 - 900万円 = +100万円
経常収支は100万円のプラスです。
これは、当月の日常的な事業活動によって、資金が100万円増えたことを意味します。
経常収支がマイナスの場合
仮に営業支出が1,100万円だった場合はどうでしょうか。
1,000万円 - 1,100万円 = ▲100万円
経常収支は100万円のマイナスです。
この場合、当月の営業活動による入金よりも支払いの方が100万円多かったことになります。
ただし、経常収支のマイナスが、そのまま損益計算書上の赤字を意味するわけではありません。
売掛金の回収時期や仕入代金の支払時期などによって、一時的に経常収支がマイナスになる場合もあります。
重要なのは、経常収支のマイナスが一時的なものなのか、それとも継続的なものなのかを確認することです。
継続的にマイナスとなっている場合は、売掛金回収の改善や経費の見直し、利益改善などが必要になります。
資金繰りの計算方法④ 経常外収支を計算する
経常外収支は、日常の営業活動以外で発生する資金の収入と支出です。
代表的なものには、設備投資による支出や、使用していない資産の売却による収入などがあります。
経常外収支の計算式
経常外収支 = 経常外収入 - 経常外支出
例えば、当月に次の取引があったとします。
- 使用していない車両の売却代金:100万円
- 新しい設備の購入代金:300万円
この場合、経常外収支は次のようになります。
100万円 - 300万円 = ▲200万円
経常外収支は200万円のマイナスです。
設備投資は、事業の成長や維持のために必要な場合があります。
しかし、設備投資による支払いが発生する月は、資金繰りに大きな影響を与えることがあります。
設備投資を予定している場合は、実際の支払時期を資金繰り表に反映させておくことが重要です。
資金繰りの計算方法⑤ 財務収支を計算する
財務収支は、銀行などからの借入金の入金と、借入金の元金返済による資金の増減です。
会社の資金繰りを管理するうえで、借入金の返済は見落としてはいけない項目です。
財務収支の計算式
財務収支 = 借入金収入 - 借入金元金返済
例えば、当月に次のような取引があったとします。
- 銀行からの新規借入:500万円
- 既存借入金の元金返済:200万円
この場合、財務収支は次のようになります。
500万円 - 200万円 = +300万円
財務収支は300万円のプラスです。
一方、新規借入がなく、元金返済だけが200万円ある場合は、財務収支は200万円のマイナスになります。
借入金の元金返済は利益の計算とは異なる
ここで注意したいのは、借入金の元金返済と利益の関係です。
借入金の元金返済は、原則として損益計算書の費用にはなりません。
しかし、返済によって現預金は減少します。
そのため、会社が黒字決算であっても、借入金の元金返済額が大きければ資金繰りが厳しくなることがあります。
資金繰り表では、損益計算書に費用として計上されない元金返済も、実際の資金流出として計算する必要があります。
なお、借入金の支払利息も資金流出です。支払利息を営業支出などのどの区分に記入するかは、使用する資金繰り表の様式に合わせて整理してください。
資金繰りの計算方法⑥ 総合収支を計算する
経常収支・経常外収支・財務収支が計算できたら、3つを合計します。
これが総合収支です。
総合収支の計算式
総合収支 = 経常収支 + 経常外収支 + 財務収支
先ほどの計算例をまとめると、次のようになります。
- 経常収支:+100万円
- 経常外収支:▲200万円
- 財務収支:+300万円
したがって、総合収支は次のようになります。
100万円 - 200万円 + 300万円 = +200万円
この会社の当月の総合収支は200万円のプラスです。
つまり、当月の資金の出入りを合計すると、現預金が200万円増える計算です。
月末現預金残高の計算方法
総合収支が計算できたら、最後に月末現預金残高を計算します。
資金繰り管理で最も重要なのは、最終的に手元の現預金がいくら残るのかを確認することです。
月末現預金残高の計算式
月末現預金残高 = 月初現預金残高 + 総合収支
例えば、月初の現預金残高が300万円だったとします。
先ほど計算した総合収支は200万円のプラスでした。
したがって、月末現預金残高は次のようになります。
300万円 + 200万円 = 500万円
この会社の月末現預金残高は500万円です。
資金繰りの計算例を一覧で確認
| 項目 | 金額 |
|---|---|
| 月初現預金残高 | 300万円 |
| 営業収入 | 1,000万円 |
| 営業支出 | ▲900万円 |
| 経常収支 | +100万円 |
| 経常外収入 | 100万円 |
| 経常外支出 | ▲300万円 |
| 経常外収支 | ▲200万円 |
| 借入金収入 | 500万円 |
| 借入金元金返済 | ▲200万円 |
| 財務収支 | +300万円 |
| 総合収支 | +200万円 |
| 月末現預金残高 | 500万円 |
※上記は説明用の架空例です。実際の資金繰り表では、税金や支払利息なども漏れなく反映させる必要があります。
このように、営業収入・営業支出・経常外収支・財務収支を順番に計算していけば、最終的な月末現預金残高を求めることができます。
黒字でも資金繰りが苦しくなる理由
資金繰りの計算を理解するうえで、もう一つ重要なことがあります。
それは、利益と資金繰りは同じではないということです。
例えば、10月に1,000万円の商品を販売し、仕入れなどの費用が800万円だったとします。
単純化すると、利益は200万円です。
しかし、売上代金1,000万円の入金が12月末で、仕入代金800万円の支払いが11月末だった場合はどうでしょうか。
11月末には800万円の支払いが先に発生し、売上代金の回収はまだできていません。
この間の支払いを行うためには、手元資金や銀行借入などで対応する必要があります。
つまり、利益が出ていても、入金と支払いの時期がずれることによって資金不足が発生するのです。
また、借入金の元金返済や設備投資なども、利益とは別に資金繰りへ影響します。
そのため、損益計算書だけでなく、資金繰り表による管理が必要になります。
資金繰り表を作成するときの3つの注意点
1.売上ではなく実際の入金予定を記入する
資金繰り表では、売上が発生した月ではなく、代金が入金される月に記入します。
取引先ごとの支払条件や過去の入金状況を確認し、現実的な入金予定を記載してください。
入金が遅れる可能性のある売掛金については、予定どおりに入金されない場合の資金繰りも確認しておくと安心です。
2.借入金の元金返済を忘れない
損益計算書では、借入金の元金返済は費用として計上されません。
そのため、利益を基準に資金繰りを考えていると、返済による資金流出を見落とすことがあります。
銀行ごとの返済予定表を確認し、毎月の元金返済額を資金繰り表に反映させてください。
3.月末だけでなく月の途中の資金不足にも注意する
月末現預金残高がプラスでも、月の途中で資金不足になる場合があります。
例えば、月末に1,000万円の売上入金が予定されていても、その前に仕入代金800万円を支払う必要がある場合です。
支払日に必要な現預金が不足していれば、月末に入金が予定されていても問題が発生します。
特に資金繰りが厳しい会社では、月次の資金繰り表に加えて、日別の入出金予定も確認することが重要です。
資金繰り表は銀行融資の相談にも役立つ
資金繰り表は、社内の資金管理だけでなく、銀行への融資相談でも重要な資料です。
例えば、銀行に500万円の運転資金融資を申し込む場合を考えてみましょう。
銀行は、単に500万円が必要だという説明だけではなく、次のような点を確認します。
- なぜ500万円が必要なのか
- いつ資金不足が発生するのか
- 融資を受けた後の資金繰りはどうなるのか
- 融資の返済に必要な資金を確保できるのか
資金繰り表があれば、これらの点を数字で説明できます。
例えば、今後3か月の資金繰り表を示し、翌月末に400万円の資金不足が見込まれること、その原因が売掛金回収と仕入代金支払いの時期のずれにあることを説明できれば、銀行も融資の必要性を検討しやすくなります。
ただし、資金繰り表を作成したからといって、必ず融資が受けられるわけではありません。
銀行は、資金使途や返済能力、財務状況なども含めて融資を判断します。
資金繰り表は、銀行に資金不足の原因と必要な融資金額を具体的に説明するための重要な資料です。
銀行融資・資金繰りのメール相談
「資金繰り表を作ってみたが、どこに問題があるのかわからない」「銀行に資金不足の原因をどう説明すればよいかわからない」といったお悩みはありませんか。
長年の法人融資・融資審査の経験を踏まえ、銀行が確認するポイントや、資金繰り管理・銀行対応の考え方についてメールでご相談をお受けします。
※ご相談はメールでの対応となります。融資の承認・実行や返済条件の変更を保証するものではありません。
資金繰り管理のチェックリスト
資金繰りの計算と管理ができているか、次の8項目を確認してみましょう。
資金繰り管理の確認項目
確認できている項目にチェックを入れてください。
0 / 8項目を確認
※チェックリストは資金繰り管理の状況を整理するためのものです。銀行融資の可否を判定するものではありません。
資金繰りの計算方法に関するよくある質問
Q1.資金繰りの計算方法は難しいですか?
基本的な計算方法は難しくありません。月初の現預金残高に当月の入金を加え、支払いを差し引くことで、月末の現預金残高を計算できます。ただし、入金日や支払日を正確に把握することが重要です。
Q2.資金繰り表と損益計算書は何が違いますか?
損益計算書は一定期間の売上や費用、利益を示す資料です。一方、資金繰り表は実際の現金の入金と支払いを示します。売掛金の回収や借入金の元金返済など、利益とは異なる資金の動きを把握できる点が特徴です。
Q3.資金繰り表は何か月先まで作成すればよいですか?
まずは今後3~6か月程度を目安に作成するとよいでしょう。資金繰りが厳しい場合には、月次だけでなく週次や日次の管理も必要になります。
Q4.経常収支がマイナスなら赤字ということですか?
経常収支がマイナスということは、その期間の営業活動による支払いが入金を上回っている状態です。ただし、損益計算書上の赤字と同じ意味ではありません。売掛金回収や仕入代金支払いの時期によって、一時的にマイナスになることもあります。
Q5.銀行借入金は資金繰り表のどこに記入しますか?
銀行から借入金が入金された場合は、財務収入として記入します。借入金の元金返済は財務支出として記入します。なお、支払利息は使用する資金繰り表の様式に合わせて区分します。
Q6.月末現預金残高がプラスなら資金繰りは安全ですか?
必ずしも安全とはいえません。月末には現預金が残っていても、月の途中で支払資金が不足する場合があります。また、翌月以降に大きな支払いが予定されている場合もあります。月末残高だけでなく、支払日と将来の資金繰りを確認することが重要です。
まとめ|資金繰りの計算方法は足し算と引き算が基本
資金繰りの計算方法は、家計簿と基本的に同じです。
収入を加え、支出を差し引いて、最終的に現預金がいくら残るのかを計算します。
資金繰り表を使う場合は、次の順番で計算するとわかりやすくなります。
資金繰りの基本計算式
① 経常収支 = 営業収入 - 営業支出
② 経常外収支 = 経常外収入 - 経常外支出
③ 財務収支 = 借入金収入 - 借入金元金返済
④ 総合収支 = 経常収支 + 経常外収支 + 財務収支
⑤ 月末現預金残高 = 月初現預金残高 + 総合収支
計算方法そのものは簡単ですが、実際の資金繰り管理では、入金日と支払日を正確に把握することが重要です。
また、月末現預金残高がプラスであっても、月の途中で資金不足が発生する場合があります。
資金繰り表を作成したら、実際の入出金と比較しながら、継続的に見直してください。
資金繰り表を使って将来の資金不足を早めに把握し、必要な対策を取ることが、安定した会社経営につながります。
銀行融資・資金繰りのメール相談
「資金繰り表を作成したが、資金不足の原因がわからない」「銀行からの融資で資金繰りを維持したい」「借入金の返済負担を見直したい」といったお悩みはありませんか。
長年の法人融資・融資審査の経験を踏まえ、資金繰り管理や銀行対応の考え方についてメールでご相談をお受けします。
※ご相談はメールでの対応となります。融資の承認・実行や返済条件の変更を保証するものではありません。