「売上はあるのに、なぜか資金繰りが苦しい」
「毎月の借入金返済が重く、手元に現金が残らない」
「資金繰りを改善したいが、何から手を付ければよいかわからない」
会社を経営していると、このような悩みを抱えることがあります。
売上を増やし、利益を確保することは、もちろん事業経営において重要です。
しかし、会社が事業を継続するためには、利益だけでなく、支払いに必要な資金を確保し続けなければなりません。
たとえ黒字であっても、支払期日に必要な現金が不足すれば、事業の継続が難しくなることがあります。
そこで重要になるのが、資金繰りの管理と改善です。
資金繰りを改善するときは、経常収支・経常外収支・財務収支の3つに分けて考えることが効果的です。
この3つを分けて確認すると、資金が不足している原因と、優先して取り組むべき対策が見えてきます。
この記事では、長年にわたり法人融資・融資審査に携わってきた銀行員の立場から、資金繰り改善の3つの方法と、銀行に資金繰り支援を相談する際のポイントを解説します。
この記事でわかること
- 資金繰りが悪化する主な原因
- 経常収支・経常外収支・財務収支の違い
- 売掛金回収や経費削減による資金繰り改善策
- 設備投資を見直す際の判断方法
- 借入金の返済負担を軽減する方法
- 銀行に資金繰り支援を相談する際の準備
資金繰り改善が会社経営で重要な理由
会社は、売上を獲得し、利益を確保することを目指して事業を行います。
しかし、利益が出ていることと、手元に現金があることは同じではありません。
利益が出ていても、売上代金がまだ入金されていなければ、その資金を支払いに使うことはできません。
黒字でも資金不足によって事業が行き詰まることがある
黒字倒産という言葉を聞いたことがあると思います。
黒字倒産とは、会計上は利益が出ているにもかかわらず、資金繰りが行き詰まり、事業を継続できなくなることです。
例えば、売上が増えて利益が出ていても、売掛金の回収が遅れていれば、仕入代金や給与の支払いに必要な現金が不足することがあります。
また、借入金の元金返済は損益計算書上の費用にはなりませんが、現金は確実に減少します。
このため、黒字決算であっても、借入金返済によって資金繰りが厳しくなる場合があります。
会社の資金繰りは、利益だけでなく、現金の入金時期と支払時期によって決まります。
資金繰りがショートすると何が起こるのか
資金繰りがショートするとは、支払期日に必要な資金を用意できない状態です。
資金不足が発生すると、次のような問題が生じる可能性があります。
- 仕入先への支払いが遅れる
- 従業員への給与支払いが難しくなる
- 家賃や外注費などの支払いが滞る
- 取引先から支払条件の見直しを求められる
- 必要な材料や商品の仕入れが難しくなる
- 銀行借入金の返済ができなくなる
資金不足が発生したからといって、直ちにすべての会社が倒産するわけではありません。
しかし、支払遅延が続けば取引先からの信用が低下し、事業継続が難しくなる可能性があります。
そのため、資金繰りがショートする前に資金不足を予測し、対策を実行することが重要です。
資金繰り改善は3つの収支に分けて考える
資金繰りを改善したいと考えたとき、売上を増やすことだけに注力する経営者もいます。
もちろん、利益を伴う売上増加は、長期的な資金繰り改善につながります。
しかし、売上増加に伴って売掛金や在庫が増えれば、入金より先に仕入代金などの支払いが発生し、一時的に資金繰りが悪化することもあります。
そのため、資金繰りを改善するときは、資金の動きを次の3つに分けて考えることをおすすめします。
- 経常収支:日常の事業活動による資金の増減
- 経常外収支:設備投資など、日常の営業活動以外による資金の増減
- 財務収支:借入金の調達や返済による資金の増減
それぞれの収支を確認することで、どこに資金繰り悪化の原因があるのかを整理できます。
資金繰り表で3つの収支を確認する
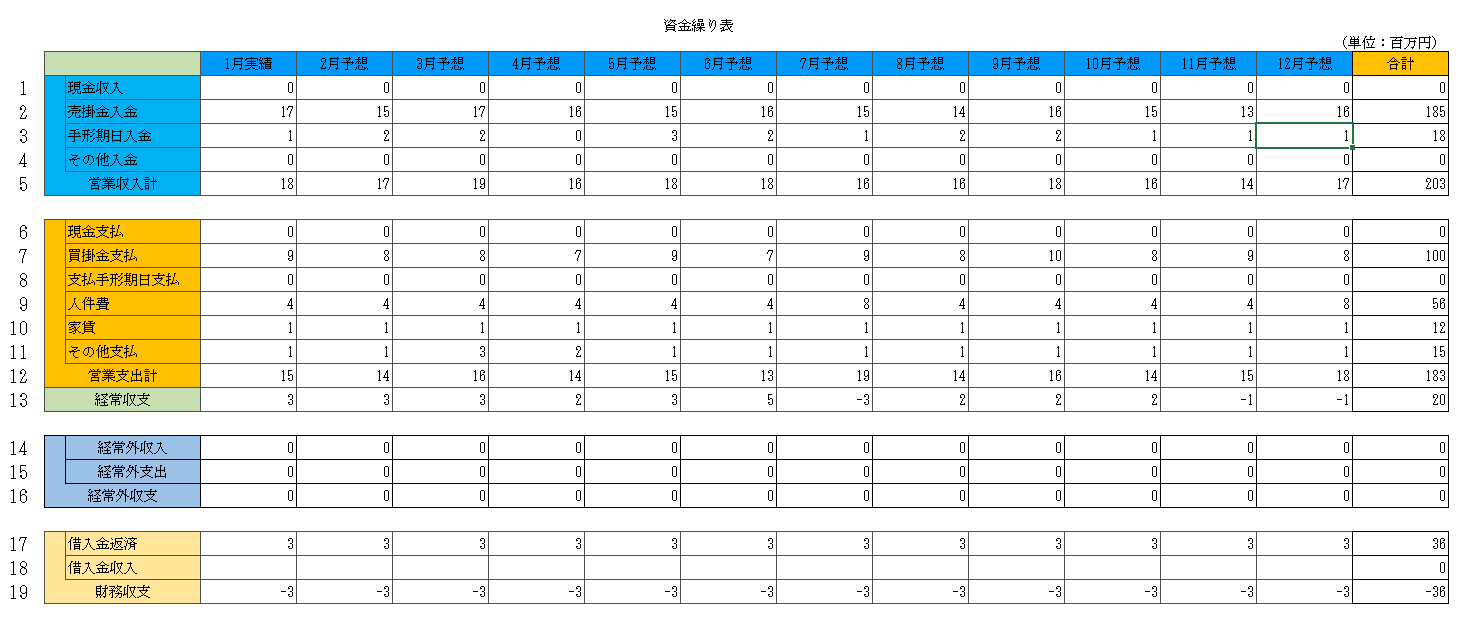
上の図は資金繰り表の例です。
この資金繰り表では、次の行に注目してください。
- 13行目:経常収支
- 16行目:経常外収支
- 19行目:財務収支
資金繰り表は、将来の資金不足を予測するためだけの資料ではありません。
実績を確認することで、資金繰りが悪化している原因を分析し、改善策を考えるためにも役立ちます。
なお、資金繰り表の区分や行番号は、使用する様式によって異なります。
3つの収支の違い
| 区分 | 主な内容 | 改善の方向性 |
|---|---|---|
| 経常収支 | 売上入金、仕入支払い、人件費、家賃など | 入金を早める、支出を見直す、利益を改善する |
| 経常外収支 | 設備投資、資産売却など | 投資時期の見直し、不要資産の売却 |
| 財務収支 | 借入金の入金、元金返済など | 返済負担の見直し、必要資金の調達 |
※資金繰り表によっては、税金や利息などの分類が異なる場合があります。実際の分析では、使用する資金繰り表の区分を確認してください。
資金繰り改善の方法① 経常収支を改善する
資金繰り改善で最初に確認したいのが経常収支です。
経常収支は、日常の事業活動によって資金が増えているのか、それとも減っているのかを示します。
基本的には、次のように考えます。
経常収支 = 営業収入 - 営業支出
営業収入は、主に売上代金の入金です。
営業支出は、仕入代金、人件費、家賃など、事業を行うための支払いです。
経常収支が継続してマイナスであれば、日常の事業活動によって資金が減少していることになります。
この状態が続くと、手元資金の取り崩しや追加借入によって不足分を補う必要が生じます。
経常収支が継続的にマイナスになっている場合は、その原因を把握して改善することが資金繰り安定の基本です。
売掛金の回収を早める
経常収支を改善する方法の一つが、売掛金の回収を早めることです。
売上が発生しても、代金が入金されるまでは、その資金を支払いに利用することができません。
例えば、毎月の売上高が1,000万円で、売掛金の回収まで平均2か月かかっている会社を考えます。
この会社が取引先との交渉などによって、平均回収期間を2か月から1か月に短縮できた場合、単純計算では約1,000万円分の売掛金が早く現金化されることになります。
売掛金回収期間を短縮した場合の例
毎月の掛売上高:1,000万円
従来の平均回収期間:2か月
改善後の平均回収期間:1か月
回収期間短縮による資金改善効果の目安:約1,000万円
※毎月の売上が一定で、対象売掛金の回収期間が継続的に短縮されると仮定した概算です。利益が1,000万円増えるという意味ではありません。
売掛金の回収を早めるためには、次のような方法が考えられます。
- 新規取引先との契約時に回収条件を確認する
- 取引先と請求締日や支払日について交渉する
- 請求書の発行遅れをなくす
- 入金予定日と実際の入金日を管理する
- 入金遅延が発生した場合は早めに確認する
ただし、回収期間が2か月以上だからといって、直ちに異常な取引条件とは限りません。
業種や取引慣行、契約内容によって一般的な回収期間は異なります。
重要なのは、自社の資金繰りに負担が生じている取引条件を把握し、改善できる余地がないか検討することです。
在庫を減らして資金を回収する
在庫を多く抱えている会社では、在庫の削減も資金繰り改善につながります。
商品や原材料を仕入れるためには資金が必要です。
しかし、仕入れた商品が売れずに在庫として残っている間は、その資金を回収できません。
例えば、過剰在庫を300万円削減し、その分の仕入れを抑制できれば、資金流出を減らせる可能性があります。
在庫管理では、次の点を確認してください。
- 長期間売れていない商品がないか
- 必要以上に仕入れている商品がないか
- 売れ筋商品と売れない商品を区別できているか
- 仕入数量を実際の販売状況に合わせているか
ただし、在庫を減らしすぎると欠品によって販売機会を失う可能性があります。
必要な在庫を確保しながら、過剰な部分を削減することが重要です。
経費を見直して営業支出を減らす
経常収支を改善するためには、営業支出の見直しも欠かせません。
例えば、次のような支出を確認します。
- 利用していないサービスの契約費用
- 業務内容に対して過大になっている外注費
- 通信費や各種手数料
- 効果が確認できない広告宣伝費
- 必要性が低い備品購入費
毎月10万円の支出を削減できれば、年間では120万円の資金流出を抑えることになります。
ただし、人員削減や必要な設備保守費用の削減などは、事業活動に悪影響を与える可能性があります。
目先の支出を減らすことだけを目的とせず、事業の継続に必要な支出と、見直しが可能な支出を分けて考えることが重要です。
売上増加によって資金繰りが悪化する場合もある
売上を増やすことは、利益改善につながる重要な施策です。
しかし、掛売りが中心の会社では、売上が増えると売掛金も増えることがあります。
また、売上増加に備えて在庫や原材料を増やす必要がある場合、仕入資金が先行します。
例えば、売上が増えて利益が出ていても、売上代金の回収が2か月後で、仕入代金の支払いが翌月であれば、売上増加に伴って一時的に必要な運転資金が増える可能性があります。
そのため、売上拡大を計画するときは、利益計画だけでなく、売掛金・在庫・買掛金の増減も含めた資金繰り計画を作成することが重要です。
資金繰り改善の方法② 経常外収支を改善する
経常外収支は、日常の営業活動以外で発生する資金の収入や支出です。
代表的なものとして、設備投資や資産売却などがあります。
資金繰りが厳しいときは、経常外収支の中でも、特に設備投資による支出を見直すことが重要です。
設備投資の優先順位を見直す
設備投資は、会社の事業継続や成長のために必要なものです。
しかし、資金繰りが厳しいときに、すべての設備投資を予定どおり実施する必要があるとは限りません。
例えば、次のように分けて考えることができます。
| 設備投資の内容 | 判断の考え方 |
|---|---|
| 故障した主要設備の更新 | 事業継続に必要であれば優先して検討する |
| 法令や安全上必要な設備 | 必要な対応を先延ばしにしない |
| 将来の売上拡大を目的とする設備 | 投資効果と資金繰りを比較して実施時期を判断する |
| 緊急性の低い設備の更新 | 先送りできないか検討する |
資金繰りが厳しいときは、事業継続に必要な投資を優先し、緊急性の低い投資については実施時期を見直すことが考えられます。
設備投資を延期した場合の資金繰りへの効果
例えば、500万円の設備投資を予定している会社が、その投資を半年間延期したとします。
自己資金で支払う予定だった場合、当面の500万円の資金流出を先送りできます。
ただし、設備投資を延期しただけで500万円の利益が増えるわけではありません。
また、設備の老朽化によって生産性が低下している場合などは、延期による損失が発生する可能性もあります。
投資を延期する場合は、資金繰りへの効果と事業への影響を比較することが重要です。
使用していない資産の売却も検討する
会社が使用していない土地、車両、設備などを保有している場合、売却によって資金を確保できることがあります。
ただし、売却価格や税金、担保設定の有無などによって、実際に手元に残る資金は異なります。
特に銀行融資の担保となっている資産を売却する場合は、事前に銀行との協議が必要になることがあります。
資金繰り改善の方法③ 財務収支を改善する
財務収支は、銀行借入金の調達や返済などによる資金の増減です。
資金繰りが厳しい会社では、借入金の元金返済が大きな負担になっている場合があります。
そのため、財務収支の改善では、毎月の借入金返済額を確認することが重要です。
銀行借入金の返済予定を一覧にする
まずは、すべての銀行借入金について、次の内容を整理してください。
- 借入先の銀行
- 現在の借入残高
- 毎月の元金返済額
- 最終返済期日
- 金利
- 信用保証協会の保証の有無
複数の銀行から借入をしている場合、毎月の返済額の合計を把握することが重要です。
借入金の一本化によって返済負担を軽減できる場合がある
運転資金を複数口で借りている会社では、借入金の一本化が資金繰り改善につながる場合があります。
例えば、次のような借入がある会社を考えます。
| 借入 | 借入残高 | 毎月の元金返済額 |
|---|---|---|
| 借入A | 600万円 | 20万円 |
| 借入B | 400万円 | 10万円 |
| 合計 | 1,000万円 | 30万円 |
この会社が、銀行との協議によって1,000万円の借入金を一本化し、元金均等返済で5年間の返済期間を設定できたとします。
その場合、毎月の元金返済額は約16万7,000円になります。
従来の30万円と比較すると、毎月約13万3,000円の元金返済負担が軽減される計算です。
ただし、これは説明用の架空例です。
借入金を一本化するだけで、必ず毎月の返済額が減るわけではありません。
返済額が減るかどうかは、新たな返済期間や返済方法などによって異なります。
また、返済期間を延ばすことで、利息の総支払額が増える場合もあります。
銀行が一本化に応じるかどうかも、融資審査によって判断されます。
返済条件変更(リスケ)を検討する
借入金の元金返済が資金繰りを大きく圧迫している場合、銀行に返済条件の変更を相談する方法もあります。
例えば、一定期間の元金返済額を減額したり、元金返済を猶予したりする方法です。
返済条件の変更によって、当面の資金繰り負担を軽減できる場合があります。
ただし、返済条件変更は銀行との協議が必要であり、必ず認められるわけではありません。
また、返済条件変更後の追加融資については、銀行が慎重に判断することがあります。
そのため、返済条件変更を相談する際は、資金繰り表や経営改善計画を用意し、今後どのように返済を正常化していくのかを説明することが重要です。
3つの改善策で資金繰りがどれだけ変わるのか
ここまで説明した経常収支・経常外収支・財務収支の改善策を組み合わせると、資金繰りはどの程度改善するのでしょうか。
次のような会社を例に考えます。
資金繰り改善前の状況
ある会社の毎月の資金繰りが、次のような状況だったとします。
| 項目 | 月額 |
|---|---|
| 営業収入 | 1,000万円 |
| 営業支出 | 1,020万円 |
| 経常収支 | ▲20万円 |
| 経常外収支 | 0円 |
| 借入金の元金返済 | ▲30万円 |
| 毎月の資金増減 | ▲50万円 |
この会社は、毎月50万円ずつ現預金が減少する状態です。
この状態が続けば、手元資金が減少し、いずれ資金不足になる可能性があります。
資金繰り改善策を実行した場合
そこで、次の改善策を実行したとします。
- 経費を毎月15万円削減する
- 売掛金の回収期間を短縮し、当面の資金を確保する
- 銀行との協議によって毎月の元金返済額を30万円から20万円に減額する
- 緊急性の低い設備投資を延期する
経費削減と元金返済負担の軽減が実現した場合、毎月の資金増減は次のようになります。
| 項目 | 改善前 | 改善後 |
|---|---|---|
| 経常収支 | ▲20万円 | ▲5万円 |
| 経常外収支 | 0円 | 0円 |
| 借入金の元金返済 | ▲30万円 | ▲20万円 |
| 毎月の資金増減 | ▲50万円 | ▲25万円 |
※数値は説明用の架空例です。借入金返済額の減額は銀行の承諾を得られた場合を想定しています。
この例では、毎月の資金減少額が50万円から25万円に縮小します。
さらに、売掛金の回収期間を短縮できれば、一時的な資金余力を確保できる可能性があります。
また、設備投資を延期することで、予定していた資金流出を先送りできます。
ただし、毎月25万円の資金減少が残っているため、これで資金繰り改善が完了したわけではありません。
一時的な資金確保と、毎月の収支改善を区別して取り組むことが重要です。
資金繰り改善には時間がかかる|銀行融資による支援も検討する
経常収支・経常外収支・財務収支の3つに分けて改善策を実行しても、その効果が現れるまでには時間がかかることがあります。
しかし、その間も会社は仕入代金や給与、家賃などの支払いを続けなければなりません。
そのため、改善策を実行している間の資金不足を補うために、銀行融資による支援を相談することも考えられます。
銀行は資金繰り改善に向けた自助努力を確認する
銀行に追加融資を相談するとき、単に「資金が不足しているので融資をしてほしい」と伝えるだけでは不十分です。
銀行は、次のような点を確認します。
- なぜ資金繰りが厳しくなったのか
- いつ、いくらの資金が不足するのか
- 会社自身がどのような改善策に取り組んでいるのか
- 改善策によって資金繰りがどの程度改善するのか
- 融資を受けた後の返済見通しはどうなっているのか
会社自身が資金繰り改善に取り組み、その内容を数字で説明できれば、銀行も支援の必要性や実現可能性を検討しやすくなります。
ただし、改善策を示したからといって、必ず融資を受けられるわけではありません。
銀行に相談する際は資金繰り表を用意する
銀行への相談では、今後3~6か月程度の資金繰り表を用意することをおすすめします。
資金繰り表には、売上代金の入金予定、仕入代金や給与の支払予定、借入金の返済予定などを記載します。
そのうえで、いつ資金が不足するのか、改善策によって資金不足がどの程度縮小するのかを説明してください。
また、借入金の返済負担が大きい場合は、追加融資だけでなく返済条件の見直しも含めて相談することが考えられます。
銀行融資・資金繰りのメール相談
「売上はあるのに資金繰りが苦しい」「借入金の返済負担が重い」「銀行に資金繰り改善策をどう説明すればよいかわからない」といったお悩みはありませんか。
長年の法人融資・融資審査の経験を踏まえ、銀行が確認するポイントや、資金繰り改善・借入金管理の考え方についてメールでご相談をお受けします。
※ご相談はメールでの対応となります。融資の承認・実行や返済条件の変更を保証するものではありません。
資金繰り改善の進捗を毎月確認する
資金繰り改善策は、実行したら終わりではありません。
改善策によって、実際に資金繰りが良くなっているのかを確認する必要があります。
特に、次の項目は毎月確認することをおすすめします。
- 月末の現預金残高
- 経常収支の実績
- 売掛金の残高と回収状況
- 在庫の残高
- 経費削減の実績
- 設備投資の予定と実績
- 銀行借入金の返済額
- 翌月以降の資金不足の見通し
例えば、売掛金の回収期間を短縮する計画を立てたのであれば、実際に回収が早くなったのかを確認します。
経費を毎月10万円削減する計画であれば、実際の支出がどの程度減ったのかを確認します。
計画と実績に差がある場合は、その原因を確認し、必要に応じて改善策を修正してください。
資金繰り改善は一度の対策で終わるものではなく、毎月の実績を確認しながら継続することが重要です。
資金繰り改善のチェックリスト
自社の資金繰り改善に向けて、次の8項目を確認してください。
自社の状況を確認してみましょう
確認できている項目にチェックを入れてください。
0 / 8項目を確認
※このチェックリストは資金繰り管理の状況を整理するためのものです。チェック数によって銀行融資の可否を判定するものではありません。
チェックできなかった項目がある場合は、資金繰り改善に向けた課題として整理してください。
特に、経常収支と銀行借入金の返済負担は、毎月確認しておきたい項目です。
資金繰り改善に関するよくある質問
Q1.資金繰りを改善するには何から始めればよいですか?
まずは資金繰り表を作成し、経常収支・経常外収支・財務収支のどこに問題があるのかを確認してください。経常収支が継続してマイナスであれば、売掛金回収や経費削減、利益改善などを優先して検討します。
Q2.売上を増やせば資金繰りは改善しますか?
利益を伴う売上増加は、長期的には資金繰り改善につながります。ただし、掛売りや在庫が増える場合は、売上増加に伴って必要な運転資金が増え、一時的に資金繰りが悪化することがあります。売上計画と資金繰り計画をあわせて確認することが重要です。
Q3.黒字なのに資金繰りが苦しいのはなぜですか?
売掛金の回収が遅れている、在庫が増えている、設備投資の支出が大きい、借入金の元金返済が多いなどの原因が考えられます。利益と現金の増減は一致しないため、資金繰り表で原因を確認する必要があります。
Q4.借入金を一本化すれば毎月の返済額は減りますか?
借入金を一本化するだけで、必ず返済額が減るわけではありません。新たな返済期間や返済方法などによって異なります。また、一本化には銀行の審査が必要です。返済額が減る場合でも、返済期間が延びることで利息の総支払額が増える可能性があります。
Q5.資金繰りが厳しい場合、銀行に追加融資を相談できますか?
相談することは可能です。ただし、融資の可否は資金不足の原因、財務状況、返済能力、改善計画などによって判断されます。銀行への相談では、資金繰り表や改善策を用意し、必要資金の金額と返済見通しを説明することが重要です。
Q6.資金繰り表は何か月先まで作成すべきですか?
まずは今後3~6か月程度の資金繰り表を作成することをおすすめします。資金繰りが厳しい場合は、月次だけでなく週次や日次で管理する必要があることもあります。また、設備投資や借入金返済の計画を考える場合は、さらに長い期間の資金繰りを確認することも重要です。
まとめ|資金繰り改善は3つの収支を分けて取り組む
会社の資金繰りを改善するためには、資金不足の原因を正確に把握することが重要です。
そのためには、資金繰り表を経常収支・経常外収支・財務収支の3つに分けて確認する方法が役立ちます。
資金繰り改善の3つの方法
- 経常収支の改善:売掛金回収の早期化、過剰在庫の削減、経費の見直し、利益改善
- 経常外収支の改善:設備投資の優先順位の見直し、緊急性の低い投資の延期、不要資産の売却
- 財務収支の改善:借入金返済負担の確認、借入金の一本化、返済条件変更、必要に応じた資金調達
資金繰り改善では、売上を増やすことだけに注力するのではなく、資金の入金と支払いの両面から見直すことが重要です。
また、売掛金回収の早期化や設備投資の延期による一時的な資金確保と、利益改善や経費削減による継続的な資金繰り改善は区別して考える必要があります。
資金繰り改善の目的は、一時的に現金を増やすことだけではなく、事業活動と借入金返済を無理なく継続できる財務体質をつくることです。
そのためにも、毎月の資金繰り実績を確認し、改善策の効果を検証しながら、必要に応じて銀行と相談を続けることが大切です。
関連記事
資金繰りと経常収支の関係
資金繰り表の経常収支が何を示しているのか、マイナスが続く場合にどのような問題が生じるのかを解説しています。
資金繰りが厳しいときの銀行相談先
資金繰りが厳しくなった場合に、メインバンクやほかの取引銀行へどのように相談すればよいかを解説しています。
経営改善計画書の書き方
業績悪化によって銀行に資金繰り支援を相談する際に重要となる、経営改善計画書の作成方法を解説しています。
赤字企業への銀行融資の判断事例
3期連続赤字の居酒屋からの融資相談をもとに、銀行が融資を見送った理由と経営改善の重要性を解説しています。
銀行融資・資金繰りのメール相談
「資金繰りが厳しく、どこから改善すればよいかわからない」「借入金の返済負担を軽減したい」「銀行に資金繰り支援を相談したい」といったお悩みはありませんか。
長年の法人融資・融資審査の経験を踏まえ、銀行が確認するポイントや、資金繰り改善・借入金管理・銀行対応の考え方についてメールでご相談をお受けします。
※ご相談はメールでの対応となります。融資の承認・実行や返済条件の変更を保証するものではありません。