「銀行融資とビジネスローンは何が違うのでしょうか」
「銀行融資は時間がかかるので、ビジネスローンを利用した方がよいのでしょうか」
「銀行に融資を断られた場合、ビジネスローンを利用しても問題ないでしょうか」
資金繰りに悩む中小企業の経営者から、このような相談を受けることがあります。
銀行融資とビジネスローンは、どちらも事業資金を借り入れる方法です。しかし、審査方法、金利、融資までの期間、返済条件などには違いがあります。
結論から申し上げると、長期的な運転資金や設備資金は銀行融資を基本に考え、ビジネスローンは返済原資と返済時期が明確な短期的資金需要などに対して慎重に検討することをおすすめします。
ただし、銀行融資だから必ず低金利、ビジネスローンだから必ず審査が甘いというわけではありません。
この記事では、銀行の一般的な事業融資と、消費者金融会社・信販会社などノンバンクが提供するビジネスローンを比較し、経営者がどちらを選ぶべきかを具体的に説明します。
銀行融資とビジネスローンのどちらを利用すべき?経営者の悩み
中小企業経営者からの相談例
小さな会社を経営しています。
売上はあるのですが、売掛金の入金まで時間がかかるため、仕入代金や人件費の支払いに備えて資金を借りたいと考えています。
取引銀行に融資を相談するつもりですが、審査に時間がかかると聞きました。
一方、インターネットでは、短期間で借りられるビジネスローンの広告を見かけます。
銀行融資とビジネスローンでは何が違い、どちらを利用する方がよいのでしょうか。
回答|借りやすさではなく、返済できるかで選ぶ
銀行融資とビジネスローンを比較する際には、金利や審査スピードだけで判断しないことが重要です。
特に確認していただきたいのは、次の4点です。
- 何のために資金が必要なのか
- いつまでに資金が必要なのか
- どの入金や利益から返済するのか
- 借入後も毎月の資金繰りを維持できるのか
銀行融資の審査に時間がかかるからといって、返済計画を確認せずにビジネスローンを利用すると、かえって資金繰りが悪化する場合があります。
銀行融資とビジネスローンの共通点
銀行融資とビジネスローンは、どちらも事業者に対する融資です。
ビジネスローンという名称であっても、借入金であることに変わりはありません。
融資を受けた会社は、契約に従って元金と利息を返済する必要があります。
また、どちらも融資審査があり、返済能力が確認されます。
なお、ビジネスローンは銀行でも取り扱っていますが、この記事では比較を明確にするため、ノンバンクのビジネスローンを対象とします。
銀行融資とビジネスローンの違いを比較
| 比較項目 | 銀行の一般的な事業融資 | ノンバンクのビジネスローン |
|---|---|---|
| 取扱先 | 銀行・信用金庫など | 消費者金融会社・信販会社など |
| 審査方法 | 財務内容・事業内容・返済能力などを総合判断 | 商品ごとに異なり、データを活用した審査もある |
| 金利 | 比較的低い条件を利用できる場合がある | 銀行融資より高い商品も多い |
| 融資までの期間 | 審査内容や制度によって異なる | 短期間で審査する商品もある |
| 必要書類 | 決算書・試算表・資金繰り表など | 比較的少ない商品もある |
| 返済期間 | 資金使途に応じて比較的長期の設定も可能 | 短期の商品もあり、商品ごとに異なる |
| 担保・保証 | 案件・制度により異なる | 無担保の商品もある |
※上記は一般的な傾向です。実際の条件は金融機関や商品、借入先の信用状況によって異なります。
違い1|銀行融資とビジネスローンの審査方法
銀行融資は会社の財務内容と返済能力を総合的に審査する
銀行の事業融資では、会社の決算書や試算表、資金使途、既存借入金、資金繰りなどを確認します。
融資した資金がどのように使われ、どのような資金から返済されるのかを検討します。
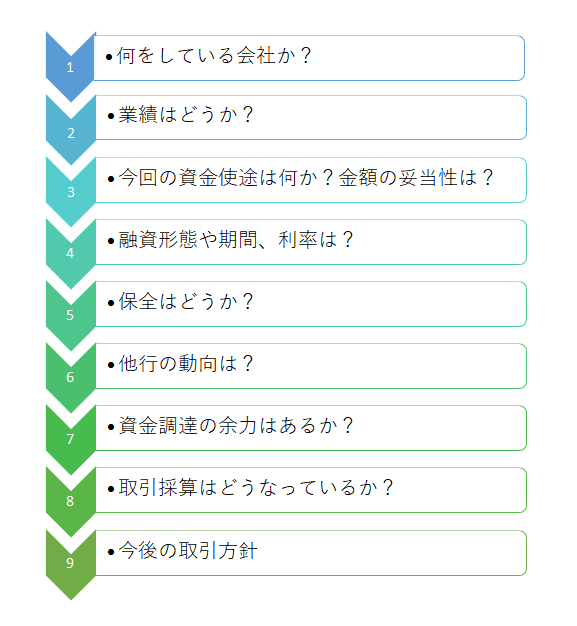
銀行の融資審査では、決算書の数字だけでなく、事業の継続性や今後の返済見通しなども確認します。
例えば、直近の決算が赤字であっても、赤字の原因が一時的で、今後の改善見通しに合理性があれば、融資を検討する場合があります。
ビジネスローンは商品によって審査方法が異なる
ノンバンクのビジネスローンでは、決算書や確定申告書、預金口座の入出金情報などを活用して審査する商品があります。
審査を効率化することで、比較的短期間で結果を示す商品もあります。
ただし、ビジネスローンだから審査が甘いとは限りません。
銀行融資で断られた会社がビジネスローンの審査に通ることはありますが、逆にビジネスローンでも融資を受けられない場合があります。
銀行融資もビジネスローンも、最終的には借入金を返済できるかどうかが重要です。
違い2|融資を受けるまでの期間と必要書類
銀行の一般的な事業融資では、融資内容に応じて決算書、試算表、資金繰り表、事業計画書などを確認することがあります。
信用保証協会付き融資では、銀行に加えて信用保証協会の審査も必要になります。
そのため、申込みから融資実行まで一定の時間がかかる場合があります。
一方、ビジネスローンには、オンラインで申込みができ、提出書類を絞っている商品もあります。
ただし、追加書類が必要になったり、審査に時間がかかったりする場合もあります。
また、銀行にも比較的迅速に審査する事業性ローンがあります。
急ぎの資金調達では、広告に表示された最短審査時間だけでなく、実際にいつ融資が実行されるのかを確認してください。
違い3|銀行融資とビジネスローンの金利
一般的に、ノンバンクのビジネスローンには、銀行の通常の事業融資より高い金利が設定されている商品があります。
これは、貸倒れのリスク、審査や管理にかかる費用、商品設計などが異なるためです。
ただし、すべての銀行融資がすべてのビジネスローンより低金利というわけではありません。
500万円を借りた場合の金利負担の違い
仮に500万円を借り、1年間元金を返済しない条件で、金利負担を比較してみます。
| 項目 | 銀行融資の例 | ビジネスローンの例 |
|---|---|---|
| 借入金額 | 500万円 | 500万円 |
| 仮定の年利 | 3% | 12% |
| 年間利息 | 15万円 | 60万円 |
この例では、年間利息の差は45万円です。
※金利は比較のための仮定であり、実際の商品金利を示すものではありません。元金返済がある場合は利息額が変わります。手数料や保証料なども別途確認が必要です。
高金利の借入金を長期間利用すれば、会社の利益と資金繰りを圧迫する可能性があります。
違い4|返済期間と毎月の返済負担
銀行融資とビジネスローンを比較する際、金利と同じくらい重要なのが返済期間です。
例えば500万円を借り入れ、元金均等返済を行う場合を考えます。
- 5年間で返済:毎月の元金返済は約8万3,000円
- 2年間で返済:毎月の元金返済は約20万8,000円
- 1年間で返済:毎月の元金返済は約41万7,000円
※利息は含めていません。実際の返済方法は商品によって異なります。
同じ500万円の借入金でも、返済期間が短ければ毎月の元金返済額は大きくなります。
ビジネスローンで資金調達できたとしても、毎月の返済負担が大きすぎれば、数か月後に再び資金不足が発生するおそれがあります。
借入金額だけでなく、借入後の毎月返済額を資金繰り表に反映して判断してください。
銀行融資とビジネスローンをどう使い分ける?
継続的な運転資金は銀行融資を基本に検討する
売掛金の回収と仕入代金の支払いの時間差によって、常に一定の運転資金が必要な会社があります。
このような資金需要に対して、短期かつ高金利の借入れを繰り返すと、資金繰りが不安定になる場合があります。
継続的に必要な運転資金については、銀行の事業融資や信用保証協会付き融資などを基本に検討することをおすすめします。
設備投資は投資回収期間と返済期間を合わせる
設備資金の場合には、設備から得られる収益と借入金の返済負担を比較することが重要です。
長期間使用する設備を短期間で返済しようとすると、資金繰りに無理が生じる場合があります。
設備投資では、返済期間を適切に設定できる銀行融資を中心に検討することが一般的です。
短期のつなぎ資金は返済原資が明確な場合に検討する
例えば、売掛金300万円が1か月後に入金される予定で、その前に仕入代金200万円を支払う必要がある場合です。
このような場合には、売掛金の入金を返済原資とする短期資金調達を検討する余地があります。
ただし、売掛金の入金が遅れた場合でも返済できるか、金利や手数料の負担が妥当かを確認する必要があります。
また、取引銀行に短期融資を相談できないかも確認してください。
銀行融資を断られた場合にビジネスローンを利用してよい?
銀行から融資を断られた場合、ビジネスローンを検討する経営者もいます。
銀行とノンバンクでは審査基準や商品内容が異なるため、銀行融資を受けられなかった会社でもビジネスローンを利用できる可能性はあります。
しかし、銀行に断られた原因を確認せずに借りることはおすすめしません。
銀行に断られた原因が一時的な問題か確認する
銀行が融資を断る理由には、資金使途が不明確、必要資料が不足している、借入希望額が過大であるなど、説明や条件の見直しで改善できる問題もあります。
一方、赤字の継続、債務超過、借入金の返済負担過大など、財務内容そのものに問題がある場合もあります。
後者の場合には、ビジネスローンで借り入れても資金繰りの根本的な改善にはなりません。
ビジネスローンの返済が銀行融資に与える影響
ビジネスローンを利用したことだけで、銀行融資が必ず受けられなくなるわけではありません。
ただし、銀行は既存借入金の残高、毎月の返済額、借入先などを確認します。
高金利の借入金が増加している場合には、資金繰りが苦しくなっているのではないかと慎重に判断されることがあります。
また、ビジネスローンの返済を続けるために新たな借入れを繰り返している場合には、返済能力に対する懸念が強まります。
銀行融資・資金繰りのメール相談
「銀行融資を申し込むか、ビジネスローンを利用するか迷っている」
「ビジネスローンの返済負担が大きく、資金繰りが苦しい」
「銀行から融資を断られたが、どこを改善すればよいかわからない」
借入先の選択では、金利だけでなく、借入金全体の返済負担と今後の資金繰りを確認することが重要です。
銀行融資、借入金管理、資金繰り改善について、メールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行を保証するものではありません。
ビジネスローン利用前に経営者が実行すべき5つの対策
1.資金不足の原因を明確にする
売掛金の回収遅延による一時的な資金不足なのか、赤字による継続的な資金不足なのかを確認してください。
原因によって必要な対策は異なります。
2.必要な金額だけを借りる
借入可能額が大きくても、必要以上に借りれば利息負担が増加します。
入出金予定を確認し、必要額を計算してください。
3.返済原資と返済時期を確認する
売掛金の入金で返済するのか、毎月の利益から返済するのかを明確にしてください。
返済原資が不明確な借入れは、将来の資金繰り悪化につながる可能性があります。
4.借入金全体の返済額を確認する
銀行融資とビジネスローンの毎月返済額を合計してください。
借入後も仕入代金、人件費、税金などを支払えるか確認します。
5.銀行融資への切り替えを安易に前提としない
ビジネスローンを利用した後、銀行融資で借り換えようと考える場合があります。
しかし、銀行が借り換えを認めるとは限りません。
銀行の融資制度によっては、他の借入金の返済を資金使途として認めない場合もあります。
将来銀行から借り換えられることを前提に、返済が難しいビジネスローンを利用することは避けてください。
銀行融資とビジネスローンを利用する会社が毎月確認すべき数字
1.現預金残高
月末の現預金残高を確認し、今後の支払いに必要な資金が確保できているかを把握してください。
2.売掛金の回収予定
売掛金が予定どおり入金されるか確認してください。回収遅延が発生した場合の対応も考えておきます。
3.営業利益と営業キャッシュフロー
本業で利益と資金を生み出せているかを確認してください。
利益が出ていても、売掛金や棚卸資産の増加によって資金が不足する場合があります。
4.借入金の毎月返済額
銀行融資とビジネスローンの返済額を合計し、返済負担が過大になっていないか確認してください。
5.支払利息の金額
毎月の支払利息を確認し、借入金の金利負担が会社の利益を圧迫していないか把握してください。
銀行融資とビジネスローンの利用判断チェックリスト
借入前の確認8項目
チェック数:0 / 8
チェックできなかった項目の改善方法
資金不足の原因がわからない場合には、過去3か月から6か月の入出金を確認してください。
借入希望額の根拠が不明確な場合には、支払予定と入金予定を整理してください。
返済原資が明確でない場合には、借入れを急ぐ前に利益と資金繰りの改善策を検討してください。
資金繰り表がない場合には、売上入金、仕入代金、人件費、借入金返済などを月別に整理してください。
借入後も資金繰りが改善しない場合はどうする?
銀行融資やビジネスローンを利用しても、資金不足が解消しない場合があります。
そのような場合には、追加借入れを繰り返す前に、会社の資金繰り全体を見直す必要があります。
赤字が続いている場合
売上総利益率や固定費を確認し、本業の収益改善に取り組んでください。
赤字を借入金で補填し続ければ、借入金残高が増加するおそれがあります。
借入金の返済負担が大きい場合
銀行別・借入先別の借入金一覧表を作成してください。
返済負担が過大な場合には、取引銀行に返済計画の見直しを相談することも検討します。
ただし、返済条件の変更は今後の融資審査に影響する場合があります。
資金不足を繰り返している場合
毎月の資金繰り表を作成し、どの時期に、なぜ資金不足が発生するのかを確認してください。
売掛金の回収条件、仕入代金の支払条件、借入金の返済額などを総合的に見直す必要があります。
借入れは資金繰りを維持するための手段ですが、借入れだけで会社の財務問題が解決するとは限りません。
銀行融資とビジネスローンの違いに関するよくある質問
Q.ビジネスローンは銀行融資より審査が甘いですか?
一律に審査が甘いとはいえません。審査方法や判断基準は商品によって異なります。銀行融資を断られた場合でもビジネスローンを利用できる可能性はありますが、返済能力の審査は必要です。
Q.ビジネスローンを利用すると銀行融資が受けられなくなりますか?
必ず受けられなくなるわけではありません。ただし、銀行はビジネスローンを含む既存借入金や返済負担を確認します。高金利の借入金が増えている場合には、資金繰りに対する懸念が生じることがあります。
Q.赤字でもビジネスローンを利用できますか?
赤字でも申込みが可能な商品はあります。ただし、赤字であっても必ず借りられるわけではありません。返済能力や既存借入金の状況などによって判断されます。
Q.ビジネスローンを銀行融資で借り換えられますか?
銀行が借り換えを認める場合もありますが、必ず認められるわけではありません。資金使途、融資制度、返済能力などの確認が必要です。
銀行融資とビジネスローンの違いのまとめ
銀行融資とビジネスローンは、どちらも事業資金を借り入れる方法です。
しかし、審査方法、金利、融資までの期間、必要書類、返済条件などには違いがあります。
一般的には、長期的な運転資金や設備資金は銀行融資を基本に検討し、短期的な資金需要では返済原資と返済時期を確認したうえでビジネスローンを選択肢に含めることが考えられます。
ただし、ビジネスローンを利用すれば資金繰りの問題が解決するとは限りません。
特に、赤字や過大な借入金返済が資金不足の原因になっている場合には、追加借入れによって返済負担が増えるおそれがあります。
大切なのは、どこから借りられるかだけでなく、借りた後も会社の資金繰りを維持し、確実に返済できるかを判断することです。
関連記事
銀行融資を断られた場合のビジネスローン審査
銀行融資に通らなかった場合、ビジネスローンではどのように審査されるのかを解説しています。銀行とビジネスローンの審査基準の違いを、具体的に確認したい経営者に役立つ記事です。
ビジネスローンの独自審査とは?銀行融資との違いと審査のポイント
赤字決算でもビジネスローンを利用できる?
赤字決算の会社がビジネスローンを利用できる可能性と、借入前に確認すべき返済能力や資金繰りの問題を解説しています。
赤字でもビジネスローンは借りられる?銀行に断られた場合の対策
銀行融資の金利はどのように決まる?
銀行が融資金利を決める際に、会社の財務内容や信用リスクなどをどのように判断するのかを説明しています。ビジネスローンとの金利差を理解する際に役立ちます。
銀行融資・資金繰りのメール相談
「銀行融資とビジネスローンのどちらを利用すべきか迷っている」
「ビジネスローンの返済が重く、資金繰りが改善しない」
「銀行から融資を断られたため、今後の借入方法を見直したい」
資金調達では、金利や審査スピードだけでなく、借入金全体の返済負担と会社の資金繰りを確認することが重要です。
銀行融資、借入金管理、資金繰り改善について、メールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行を保証するものではありません。