「決算で棚卸資産が多いと利益が増えると聞きましたが、本当でしょうか」
「利益は出ているのに、在庫が増えて資金繰りが苦しくなっています」
「銀行から在庫が多いと指摘されました。融資審査に影響するのでしょうか」
このような悩みを持つ中小企業経営者は少なくありません。
棚卸資産とは、商品、製品、原材料、仕掛品など、販売や製造のために保有している資産です。一般的には在庫と呼ばれています。
結論から申し上げると、期末棚卸資産の計上額が大きければ、他の条件が同じ場合、売上原価が小さくなり決算上の利益は増えます。しかし、在庫が多いこと自体が会社の収益力を高めるわけではありません。
むしろ、在庫が増え続けると資金繰りを圧迫し、銀行の融資審査で慎重に評価される場合があります。
この記事では、棚卸資産と利益の関係、銀行が在庫をどのように評価するか、在庫増加による資金繰り悪化の原因と具体的な改善方法について説明します。
棚卸資産は多い方が決算に有利?経営者からの質問
経営者からの質問
決算時の棚卸資産は、多い方が会社の利益にとって有利なのでしょうか。それとも少ない方がよいのでしょうか。
在庫は少ない方が資金繰りにはよいと思っていますが、決算時に棚卸資産が多いと利益が増えるとも聞きました。
銀行から融資を受ける際には、棚卸資産が多い方が評価されるのでしょうか。
回答|利益への影響と資金繰りへの影響を分けて考える
棚卸資産と決算の関係を考える際には、次の3つを分けて理解することが重要です。
- 期末棚卸資産の計上額が売上原価と利益に与える影響
- 在庫を仕入れたり製造したりするために必要な資金
- 在庫の販売可能性と銀行の融資評価
期末棚卸資産が多いことで、決算上の利益が大きくなる場合があります。
しかし、在庫を増やすために資金を使っていれば、利益が出ていても現預金が減少することがあります。
また、販売できない在庫が含まれている場合には、在庫評価損の計上が必要になることもあります。
銀行が評価するのは、在庫を多く計上して利益を大きく見せることではなく、適正な在庫を維持し、販売によって資金を回収できる会社であることです。
棚卸資産が多いと利益が増える理由|売上原価との関係
棚卸資産が決算の利益に影響する理由は、売上原価の計算にあります。
次の図をご覧ください。
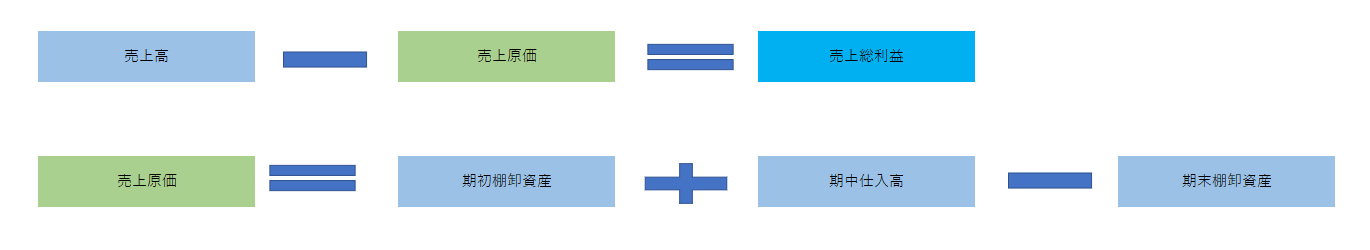
商品売買を行う会社の基本的な売上原価の計算式は、次のとおりです。
売上原価=期首棚卸資産+当期商品仕入高-期末棚卸資産
売上総利益=売上高-売上原価
この計算式からわかるように、期末棚卸資産の計上額が大きいほど、他の条件が同じであれば売上原価は小さくなります。
売上原価が小さくなれば、売上総利益は大きくなります。
ただし、これは期末在庫の会計処理によるものであり、在庫を増やしただけで販売利益が発生するという意味ではありません。
期末棚卸資産が500万円増えた場合の計算例
次のような卸売業の会社を例に考えます。
- 年間売上高:5,000万円
- 期首棚卸資産:500万円
- 当期商品仕入高:4,000万円
期末棚卸資産が500万円の場合と1,000万円の場合を比較します。
| 項目 | ケースA | ケースB |
|---|---|---|
| 売上高 | 5,000万円 | 5,000万円 |
| 期首棚卸資産 | 500万円 | 500万円 |
| 当期商品仕入高 | 4,000万円 | 4,000万円 |
| 期末棚卸資産 | 500万円 | 1,000万円 |
| 売上原価 | 4,000万円 | 3,500万円 |
| 売上総利益 | 1,000万円 | 1,500万円 |
この例では、期末棚卸資産が500万円多いケースBの売上総利益が500万円大きくなります。
ただし、この比較は期末棚卸資産以外の条件を同じとした会計上の計算例です。実際には、仕入数量、販売数量、商品構成、在庫評価なども確認する必要があります。
在庫を増やしても利益が自動的に増えるわけではない
例えば、販売予定のない商品を新たに仕入れ、決算時に在庫として保有したとします。
その仕入れが適切に期末棚卸資産へ計上されれば、未販売分は原則として当期の売上原価になりません。
しかし、商品を販売したわけではないため、その仕入れによって売上や販売利益が生まれたわけではありません。
また、在庫を購入するための支払いや、将来の保管費用などが発生する場合があります。
そのため、決算の利益を増やす目的で必要以上に在庫を増やすことは、経営上適切ではありません。
棚卸資産が多いのに利益が出ている会社はなぜ資金繰りが苦しい?
棚卸資産の増加は、利益と現金の動きが一致しない代表的な原因の一つです。
商品を仕入れた段階で代金を支払っても、その商品が販売されなければ売上代金を回収できません。
さらに、掛売りの場合には、商品を販売した後も売掛金の回収まで時間がかかります。
在庫が500万円増えた場合の資金繰り
例えば、期首在庫500万円の会社が、期末には1,000万円の在庫を保有していたとします。
在庫が500万円増加したということは、原価ベースで500万円分の資金が在庫に追加的に固定されている状態と考えられます。
ただし、在庫の増加額と現預金の減少額が必ず一致するわけではありません。
仕入代金がまだ買掛金として残っている場合や、借入金によって仕入資金を調達している場合には、現預金への影響が異なります。
重要なのは、在庫に投じた資金がいつ販売代金として回収されるかという点です。
在庫が増えると必要運転資金も増加する
銀行が必要運転資金を把握する際には、次の計算式を用いることがあります。
経常運転資金=売上債権+棚卸資産-仕入債務
他の条件が同じであれば、棚卸資産が500万円増加すると、必要運転資金も500万円増加します。
つまり、在庫の増加は、会社が必要とする資金を増やす要因になります。
銀行は棚卸資産が多い会社をどう評価する?
銀行の融資審査では、決算書の利益だけでなく、棚卸資産の内容も確認します。
銀行が特に注目するのは、在庫が事業に必要なものなのか、販売できるものなのか、適切な金額で計上されているのかという点です。
1.売上高に対して在庫が不自然に増えていないか
売上が増加している会社では、販売に必要な在庫が増えることがあります。
一方、売上が減少しているにもかかわらず在庫が増加している場合には、銀行はその原因を確認します。
販売不振によって売れ残りが増えている可能性があるからです。
2.在庫が長期間滞留していないか
銀行は、在庫がどの程度の期間で販売されているかを確認します。
長期間売れていない商品が多ければ、将来の販売や資金回収に懸念が生じます。
ただし、在庫期間が長いだけで不良在庫とは判断できません。
製造期間の長い製品、季節商品、輸入品などでは、一定期間の在庫保有が必要になる場合があります。
3.在庫の評価額が適正か
棚卸資産には、取得原価と収益性の低下などを踏まえた適切な会計処理が必要です。
販売価値が大きく低下した商品を、実態に合わない高い金額で計上していれば、決算書の利益や資産が過大になっている可能性があります。
銀行は、在庫明細や販売状況などを確認し、必要に応じて実態を評価します。
4.架空在庫や過大計上がないか
実際には存在しない在庫を決算書に計上すれば、売上原価が不当に小さくなり、利益が過大になります。
これは適正な会計処理ではありません。
銀行は在庫が不自然に増加している場合、棚卸表や仕入記録などを確認することがあります。
在庫の過大計上が判明すれば、決算書の信頼性に重大な問題が生じ、融資審査に悪影響を与えます。
5.在庫を販売して借入金を返済できるか
銀行にとって重要なのは、会社が継続的に資金を生み出し、借入金を返済できるかという点です。
在庫が販売されなければ、仕入れに使った資金を回収できません。
そのため、銀行は在庫の販売見通しと資金繰りを確認します。
棚卸資産回転期間の計算方法|在庫が多すぎるかを判断する
在庫の適正水準を判断する際には、棚卸資産回転期間が役立ちます。
棚卸資産回転期間とは、在庫が月平均売上原価の何か月分に相当するかを示す指標です。
棚卸資産回転期間(月)=棚卸資産残高÷月平均売上原価
月平均売上原価=年間売上原価÷12か月
例えば、棚卸資産が1,200万円、年間売上原価が4,800万円の場合です。
月平均売上原価は400万円ですから、棚卸資産回転期間は3か月となります。
これは、決算時の在庫が月平均売上原価の約3か月分に相当するという意味です。
※期末残高を用いた簡便的な計算です。年間の平均的な在庫回転を分析する際には、期首・期末などの平均棚卸資産を用いる方法もあります。
棚卸資産回転期間は何か月なら適正か
すべての会社に共通する適正期間はありません。
例えば、日々商品が入れ替わる小売業と、製造に長い期間を要する製造業では、必要な在庫水準が異なります。
そのため、銀行は次のような点を確認します。
- 過去の自社の棚卸資産回転期間と比較して長期化していないか
- 売上高や売上原価の増減と整合しているか
- 同業他社と比較して不自然な水準ではないか
- 季節性や製造期間などの合理的な理由があるか
- 長期滞留在庫や不良在庫が含まれていないか
「在庫が月商の何か月分だから不良在庫」と機械的に判断するのではなく、自社の事業内容と過去の推移から判断することが重要です。
銀行融資・資金繰りのメール相談
「決算では利益が出ているのに資金繰りが苦しい」
「銀行から棚卸資産が多いと指摘された」
「在庫が増え続けており、追加融資を受けるべきか迷っている」
こうした問題は、借入金を増やすだけでは解決しない場合があります。
在庫の増加原因、資金繰り、借入金の返済負担を整理し、改善策を考えることが重要です。
銀行融資、資金繰り、財務改善についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行を保証するものではありません。
棚卸資産が多い会社が実行すべき5つの改善方法
1.商品別の在庫一覧表を作成する
まず、商品別・製品別に在庫の数量、金額、最終販売日などを整理してください。
在庫の合計額だけでは、どの商品に問題があるのかわかりません。
商品別に管理することで、売れ筋商品と長期間売れていない商品を区別できます。
2.長期滞留在庫を把握する
一定期間販売されていない商品を抽出し、今後販売できる見込みがあるか確認してください。
販売が難しい商品については、値下げ販売、返品交渉、処分などを検討します。
ただし、値下げ販売や処分には損失が発生する場合があるため、利益への影響も確認してください。
3.仕入数量と発注方法を見直す
在庫が増加している場合には、販売実績に対して仕入数量が過大になっていないか確認します。
必要に応じて、発注ロットや発注頻度、仕入先との納品条件などを見直してください。
ただし、在庫を減らしすぎると欠品によって販売機会を失う場合があります。
適正な在庫水準を維持することが重要です。
4.在庫削減による資金繰り改善額を確認する
例えば、在庫1,200万円を900万円に削減できれば、棚卸資産は300万円減少します。
在庫を販売して代金を回収したり、仕入れを抑制したりすることで、資金繰りの改善につながります。
ただし、在庫を300万円減らしたからといって、必ずその時点で現預金が300万円増えるわけではありません。
実際の資金繰り改善額は、販売価格、売掛金の回収時期、仕入代金の支払いなどによって異なります。
5.銀行に在庫増加の理由と改善計画を説明する
銀行から在庫の増加を指摘された場合には、在庫が増えた理由を具体的に説明してください。
受注増加や季節需要への対応による在庫増加であれば、受注書や販売計画などが役立ちます。
販売不振による在庫増加であれば、滞留在庫の処分計画や仕入数量の見直しなどを説明します。
銀行が知りたいのは、在庫が多いという事実だけでなく、今後どのように販売し、資金を回収するかという点です。
棚卸資産が多い会社が毎月確認すべき数字
在庫管理は決算時だけ行うものではありません。
毎月の試算表や在庫管理資料を利用し、次の数字を確認してください。
1.棚卸資産残高
月末の在庫金額を確認し、前月や前年同月と比較します。
2.棚卸資産回転期間
在庫が月平均売上原価の何か月分に相当するかを確認します。
回転期間が長期化している場合には、販売数量や仕入数量を見直してください。
3.長期滞留在庫の金額
一定期間販売されていない在庫の金額を把握します。
会社の事業内容に合わせて、滞留在庫の管理基準を設定してください。
4.売上総利益率
売上総利益率が改善していても、在庫の過大計上による影響がないか確認します。
在庫評価の変更や評価損の有無も確認してください。
5.現預金残高と今後の資金繰り
現預金残高と今後3か月程度の入出金予定を確認します。
在庫の仕入代金、売上代金の回収、借入金の返済などを資金繰り表に反映してください。
自社の状況を確認してみましょう
次の8項目を確認し、自社の棚卸資産管理に問題がないか点検してください。
棚卸資産と資金繰りのチェックリスト
チェック数:0 / 8
チェックできなかった項目はどう改善する?
在庫残高を把握できていない場合には、まず毎月の棚卸資料と試算表を照合してください。
商品別の在庫一覧表がない場合には、在庫数量、取得原価、販売状況を整理してください。
棚卸資産回転期間を計算していない場合には、月平均売上原価と棚卸資産残高から計算してください。
長期滞留在庫を把握できていない場合には、最終販売日などを基準に商品を分類してください。
在庫増加による資金繰りへの影響がわからない場合には、売掛金、棚卸資産、買掛金の増減を確認してください。
銀行に在庫増加の理由を説明できない場合には、販売計画、仕入計画、在庫削減計画を整理することが重要です。
在庫を減らしても資金繰りが改善しない場合はどうする?
在庫を削減しても資金繰りが改善しない場合には、在庫以外にも問題がないか確認する必要があります。
売掛金の回収が遅れていないか
在庫を販売しても、売掛金の回収が遅ければ現預金は増えません。
売掛金の回収期間や回収遅延の有無を確認してください。
借入金の返済負担が大きくないか
在庫を減らしても、毎月の借入金返済額が大きければ資金繰りが改善しない場合があります。
銀行別の借入金残高と返済額を整理し、返済負担を確認してください。
本業の利益が不足していないか
在庫を適正化しても、本業で赤字が続いていれば資金不足が発生する可能性があります。
売上総利益率、固定費、営業利益などを確認し、収益改善にも取り組む必要があります。
在庫管理だけで資金繰りが改善しない場合には、売掛金、仕入債務、借入金返済、利益を含めた財務全体の見直しが必要です。
棚卸資産と銀行融資に関するよくある質問
Q.決算時に棚卸資産が多いと利益は増えますか?
他の条件が同じであれば、期末棚卸資産の計上額が大きいほど売上原価は小さくなり、売上総利益は大きくなります。ただし、在庫を多く保有すること自体が利益を生むわけではありません。
Q.棚卸資産が多いと銀行融資に不利になりますか?
在庫が多いだけで融資に不利になるとは限りません。銀行は在庫増加の理由、販売見通し、回転期間、不良在庫の有無、資金繰りへの影響などを確認します。
Q.棚卸資産は少ないほどよいのでしょうか?
必ずしもそうではありません。必要な在庫まで減らすと、欠品や生産停止によって販売機会を失う場合があります。事業内容に応じた適正水準を維持することが重要です。
Q.不良在庫を処分すると利益は減りますか?
不良在庫の評価損や処分損が発生する場合には、利益が減少することがあります。ただし、会計上の損失計上と現金の支出は区別して考える必要があります。
Q.在庫が増えたため運転資金を借りることはできますか?
在庫増加の理由が合理的で、販売や資金回収の見通しを説明できる場合には、運転資金融資を検討できることがあります。ただし、融資の可否は銀行の個別審査によります。
棚卸資産が多いと利益は増える?まとめ
期末棚卸資産の計上額が大きいほど、他の条件が同じであれば売上原価は小さくなり、決算上の利益は大きくなります。
しかし、在庫を多く保有すること自体が会社の収益力を高めるわけではありません。
在庫が増加すれば、仕入れや製造に使った資金が長期間回収できず、資金繰りを圧迫する場合があります。
また、不良在庫や過大計上があれば、銀行の融資審査で慎重に評価されることがあります。
経営者が重視すべきなのは、決算時の在庫金額だけでなく、在庫が適正な水準にあり、販売によって資金を回収できるかという点です。
利益が出ているのに資金繰りが苦しい会社では、棚卸資産の増加が原因になっていないか、毎月確認することをおすすめします。
関連記事
在庫が増えるとなぜ運転資金が必要になるのか
在庫増加によって必要運転資金が増える仕組みと、銀行が在庫資金の融資を審査する際のポイントを説明しています。棚卸資産が増えたために銀行融資を検討している経営者に役立つ記事です。
不良在庫を処分して赤字になった場合の銀行融資
不良在庫の評価損や処分損によって赤字決算となった場合、銀行がどのように評価するかを説明しています。在庫の評価額を見直す必要がある会社に役立つ記事です。
卸売業の在庫と運転資金の計算方法
卸売業を対象に、在庫回転期間と必要運転資金の計算方法を説明しています。在庫の適正水準と銀行融資の必要額を具体的に確認したい経営者に役立ちます。
銀行融資・資金繰りのメール相談
「利益は出ているのに、在庫が増えて現預金が減少している」
「銀行から棚卸資産が多いと指摘され、追加融資が難しいと言われた」
「在庫を減らしたいが、何から改善すればよいかわからない」
こうした問題では、在庫の管理だけでなく、売掛金の回収、借入金の返済負担、今後の資金繰りを含めた検討が重要です。
銀行融資、資金繰り、財務改善について、メールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行を保証するものではありません。