「決算書では黒字なのに、なぜか資金繰りが苦しい」
「売上も利益も増えているのに、銀行預金の残高が減っている」
「借入金の返済が重く、このままでは資金が不足するのではないか」
このような悩みを抱えている中小企業経営者は少なくありません。
事業経営では売上や利益を増やすことが重要ですが、それと同じくらい重要なのが資金繰りの管理です。
決算書が黒字であっても、仕入代金、給与、税金、借入金の返済などに必要な資金を確保できなければ、事業の継続が難しくなります。
これがいわゆる黒字倒産です。
結論から申し上げると、黒字倒産を防ぐためには、利益だけでなく、売掛金・在庫・借入金返済・今後の現金預金残高を継続的に管理することが重要です。
この記事では、黒字倒産が起きる仕組み、資金繰り悪化の原因、銀行が確認するポイント、経営者が実行できる改善策について、法人融資の実務経験を踏まえて解説します。
黒字倒産とは?赤字倒産との違い
黒字倒産とは、会計上は利益が出ているにもかかわらず、支払に必要な資金を確保できなくなり、事業の継続が困難になることです。
黒字倒産を理解するためには、まず利益と現金の違いを知る必要があります。
赤字でもすぐに倒産するとは限らない
赤字とは、一定期間の収益よりも費用が多く、会計上の利益がマイナスになっている状態です。
しかし、赤字であっても手元に十分な現金預金があり、仕入代金や給与、借入金の返済などを続けられるのであれば、直ちに倒産するわけではありません。
もちろん赤字が長期間続けば、資金繰りが悪化する可能性があります。
ただし、赤字であることと、直ちに資金が不足することは同じではありません。
黒字でも資金が不足すれば事業継続が難しくなる
一方、黒字とは会計上の利益がプラスになっている状態です。
利益が出ているのであれば資金繰りも安定していると考えがちですが、実際にはそうとは限りません。
例えば、売上が増えて利益が出ていても、その売上代金がまだ入金されていなければ、仕入代金や給与の支払に使うことはできません。
また、利益が出ていても、借入金の元金返済や設備投資によって多額の現金が流出する場合があります。
こうした事情によって資金が不足し、必要な支払を継続できなくなることが黒字倒産につながります。
赤字と黒字倒産の違い
- 赤字:会計上の利益がマイナスになっている状態
- 黒字:会計上の利益がプラスになっている状態
- 黒字倒産:利益が出ていても資金不足によって事業継続が困難になること
つまり、利益の状況と資金繰りの状況は分けて管理する必要があります。
黒字なのに資金繰りが苦しくなる仕組み
黒字倒産が起きる理由を理解するために、簡単な数値例で考えてみましょう。
利益が出ていても売上代金が入金されていない例
ある会社が商品を1,000万円で販売し、その商品の仕入原価が700万円だったとします。
説明を簡単にするため、その他の経費は考慮しません。
| 項目 | 金額 |
|---|---|
| 売上高 | 1,000万円 |
| 売上原価 | 700万円 |
| 利益 | 300万円 |
この取引では、会計上300万円の利益が出ています。
しかし、売上代金1,000万円の入金が2か月後であり、仕入代金700万円を今月末に支払う必要があるとしたらどうでしょうか。
今月末には700万円の支払が先行し、売上代金1,000万円はまだ入金されません。
つまり、会計上は300万円の利益が出ていても、売上代金の入金まで700万円の資金を確保する必要があります。
この資金を準備できなければ、利益が出ていても支払に支障が生じます。
利益と現金預金残高は一致しない
利益と現金預金残高が一致しない主な理由には、次のようなものがあります。
- 売上を計上しても売掛金がまだ回収されていない
- 商品や原材料を仕入れて在庫として保有している
- 銀行借入金の元金を返済している
- 設備投資に資金を使用している
- 税金などの支払が発生している
このように、会計上の利益とは別に現金の入出金が発生します。
したがって、経営者は損益計算書の利益だけでなく、資金繰り表によって今後の現金預金残高を確認する必要があります。
黒字倒産を招く4つの主な原因
黒字倒産につながる資金繰り悪化の原因はさまざまですが、ここでは中小企業で特に注意したい4つを説明します。
原因1:売掛金の回収が遅れている
黒字倒産を招く代表的な原因の1つが、売掛金の回収遅延です。
多くの企業では、商品を販売したりサービスを提供したりしても、その場で代金を受け取るわけではありません。
例えば、月末締め翌月末払いという取引条件であれば、売上を計上した月と実際に代金を受け取る月が異なります。
このような掛売りでは、売上が増えても、売掛金が回収されるまで現金は増えません。
売掛金の回収遅延が発生する主な理由
- 取引先の資金繰りが悪化している
- 取引先との間で請求内容に相違がある
- 請求書の発行や送付が遅れている
- 契約上の回収期間が長い
- 特定の取引先に売掛金が集中している
売掛金の回収が遅れれば、自社の仕入代金や給与などの支払に必要な資金が不足する可能性があります。
特に売上の大きな割合を占める取引先からの入金が遅れた場合には、資金繰りへの影響が大きくなります。
売掛金の回収遅延を防ぐ方法
まず、取引先ごとの売掛金残高と回収予定日を一覧表で管理しましょう。
入金予定日に入金されているかを確認し、入金がない場合には、請求内容や支払状況を速やかに確認することが重要です。
請求書の未発行や送付漏れを防ぐため、請求業務の担当者と確認手順を明確にしておくことも必要です。
売掛金の管理では、単に残高を把握するだけでなく、いつ回収できるのか、予定どおり回収できているのかを確認することが重要です。
原因2:在庫が増加して資金が固定化している
黒字倒産を招くもう1つの大きな原因が在庫の増加です。
商品や原材料を仕入れるためには資金が必要です。
しかし、仕入れた商品が売れずに在庫として残っている間は、その在庫を現金化できません。
在庫が増加すると、仕入れに使用した資金が在庫という形で固定化されます。
在庫が増えると資金繰りが苦しくなる理由
例えば、毎月の売上高が変わらないにもかかわらず、在庫が1,000万円から2,000万円に増加したとします。
この場合、在庫の増加によって追加で1,000万円の資金が必要になっている可能性があります。
売上や利益が変わらなくても、在庫を増やした分だけ手元の資金が減少することがあるのです。
在庫管理で確認したいこと
- 商品別・品目別の在庫数量と金額
- 長期間売れていない滞留在庫の有無
- 今後の販売見通し
- 仕入数量が販売数量に見合っているか
- 在庫を現金化するまでに必要な期間
在庫を必要以上に保有しないことは、資金繰り改善の重要な対策です。
特に売上が伸びている会社では、売上増加に合わせて在庫を増やしすぎていないか確認しましょう。
原因3:銀行借入金の返済負担が重い
黒字倒産を招く原因として、銀行借入金の元金返済も見逃せません。
借入金の元金返済は、損益計算書上の費用ではありません。
そのため、借入金の元金返済が多くても、それ自体によって会計上の利益が減少するわけではありません。
しかし、実際には返済のたびに現金が流出します。
黒字でも借入金返済によって資金が減る例
例えば、年間の税引後利益が2,000万円の会社で、年間の借入金元金返済額が5,000万円だったとします。
この会社は会計上2,000万円の黒字ですが、借入金の元金返済だけで年間5,000万円の現金支出が発生します。
もっとも、返済能力を判断する際には利益だけでなく、減価償却費なども考慮する必要があります。
それでも、事業から生み出される資金に対して借入金の返済額が大きければ、資金繰りが苦しくなる可能性があります。
黒字だから借入金を問題なく返済できるとは限りません。
借入金返済負担への対応
銀行別の借入金残高と毎月の元金返済額を整理し、今後1年間の返済予定を確認しましょう。
返済負担が重い場合には、運転資金の追加融資や借入金の返済条件の見直しなどを検討することがあります。
ただし、追加融資や返済条件変更には銀行の審査・承諾が必要です。
借入金の返済負担については、長期借入金の返済が苦しいときの対策で詳しく解説しています。
また、既存借入金を返済している途中で追加の運転資金が必要になった場合には、返済途中でも運転資金の追加融資を受けるための考え方も参考にしてください。
原因4:設備投資に資金を使いすぎている
設備投資も黒字倒産につながる資金繰り悪化の原因になることがあります。
例えば、新しい店舗の出店や工場設備の購入などには、多額の資金が必要です。
設備投資によって将来の売上や利益が増加する可能性がありますが、その効果が現れるまでには時間がかかることがあります。
一方、設備投資の代金は先に支払わなければならない場合があります。
そのため、設備投資を行う際には、投資金額だけでなく、投資後の資金繰りや借入金返済も確認する必要があります。
特に、手元資金の大部分を設備投資に使用してしまうと、日常の運転資金が不足する危険があります。
黒字倒産を防ぐために資金繰り表を作成する
黒字倒産を防ぐための基本は、資金繰り表を作成して、今後の現金預金残高を予測することです。
資金繰り表は難しいものではありません。
売上代金などの入金予定と、仕入代金・経費・借入金返済などの支払予定を整理し、将来の資金残高を確認するための表です。
資金繰り表の基本的な構造
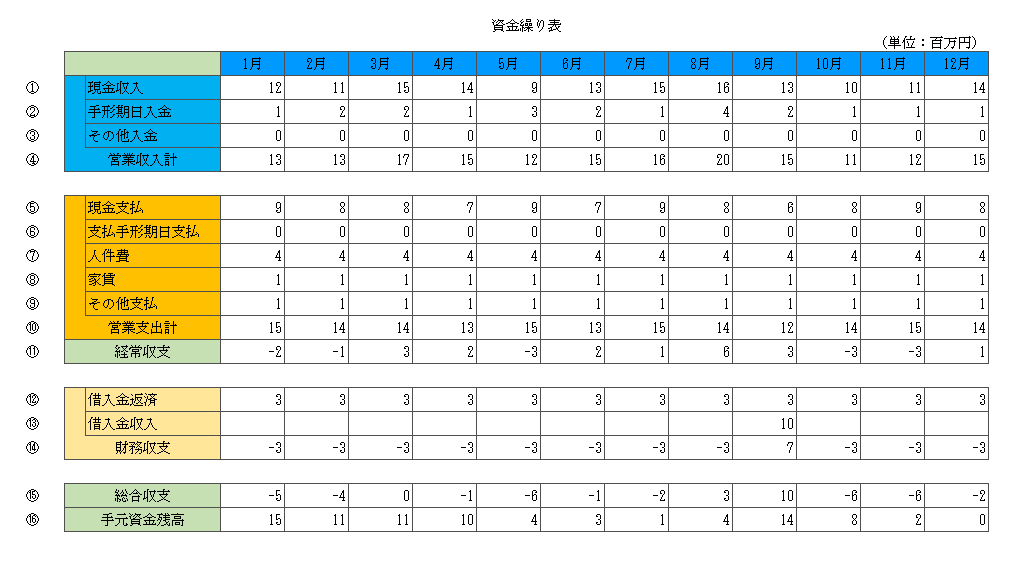
資金繰り表では、主に次の項目を確認します。
- 月初の現金預金残高
- 売上代金などの入金予定
- 仕入代金や人件費などの支払予定
- 設備投資や税金などの支払予定
- 銀行借入金の調達予定
- 銀行借入金の返済予定
- 月末の現金預金残高
これらを月ごとに整理することで、今後どの時期に資金不足が発生する可能性があるのかを把握できます。
資金繰り表で最も重要なのは手元資金残高
資金繰り表を作成したら、まず確認したいのは各月の手元資金残高です。
手元資金残高がマイナスになる見込みであれば、その時期までに何らかの資金繰り対策が必要です。
また、月末残高がプラスであっても、月中の支払日に資金が不足する場合があります。
そのため、資金不足が近づいている場合には、月単位だけでなく週単位や日単位で確認することも重要です。
資金繰り表で資金不足の時期を確認する
次の資金繰り表をご覧ください。
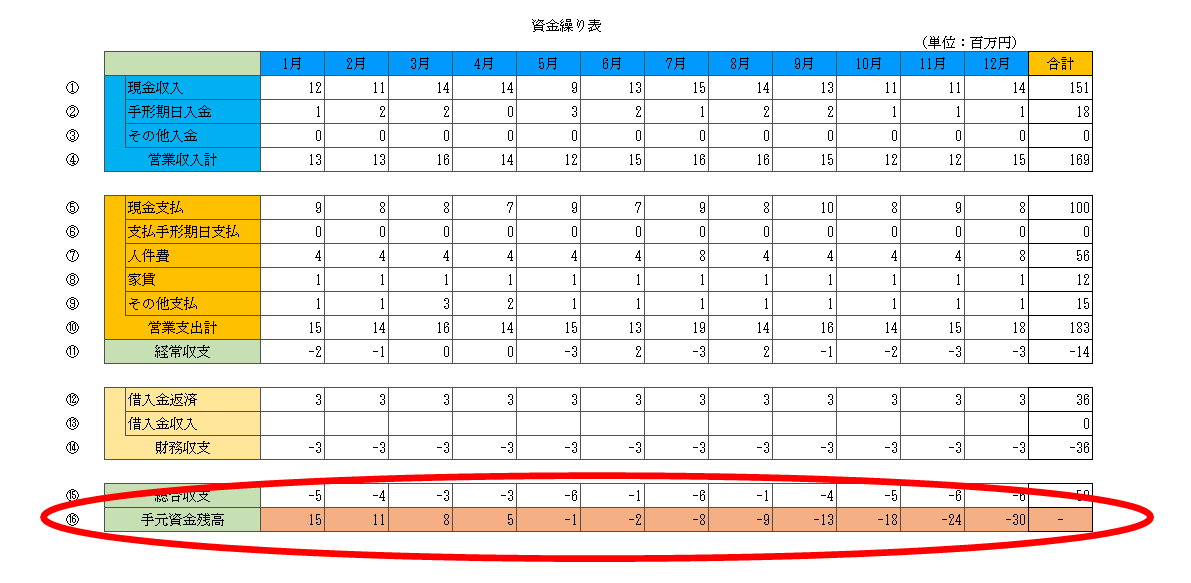
この例では、1月から4月までは手元資金残高がプラスですが、5月にはマイナスになる見込みです。
つまり、5月までに資金繰り対策を行わなければ、必要な支払ができなくなる可能性があります。
このような場合、5月になってから銀行に融資を申し込むのでは遅い可能性があります。
資金不足が見込まれることがわかった段階で、早めに銀行へ相談することが重要です。
資金繰り表を使って銀行借入の必要金額と時期を判断する方法については、資金繰りを維持するための銀行借入の利用方法でも解説しています。
黒字倒産を防ぐために銀行へ融資相談するタイミング
資金繰り表で将来の資金不足が見込まれた場合には、銀行への融資相談を検討する必要があります。
ただし、銀行に融資を申し込めば、すぐに資金を調達できるとは限りません。
銀行では、会社の業績、財務内容、資金使途、返済能力などを確認したうえで融資審査を行います。
資金不足が発生する前に相談する
例えば、5月に資金不足が見込まれるのであれば、5月になってから相談するのではなく、できるだけ早い段階で銀行に相談することが望ましいでしょう。
融資審査に必要な期間は、会社の状況や融資の種類などによって異なります。
特に業績が悪化している場合や、初めて融資を申し込む銀行の場合には、審査に時間がかかる可能性があります。
資金不足が見込まれることがわかった時点で、銀行への相談を始めることが重要です。
必要な借入金額は将来の資金繰りから判断する
銀行に相談する借入金額は、資金不足が発生する月の不足額だけで決めるものではありません。
例えば、5月に500万円の資金不足が発生する見込みであっても、6月以降も資金不足が続くのであれば、500万円の借入だけでは問題が解決しない可能性があります。
一方、将来の資金不足額をすべて銀行融資で補うことが適切とは限りません。
売掛金の回収促進、在庫削減、経費の見直しなどによって改善できる部分もあります。
したがって、銀行に融資を相談する際には、今後の資金繰り表と改善策をあわせて説明する必要があります。
銀行が確認するポイント
銀行は、黒字企業であっても無条件で融資を行うわけではありません。
主に次のような点を確認します。
- 資金不足が発生する原因
- 必要な借入金額と資金使途
- 売掛金や在庫の状況
- 既存借入金の残高と返済負担
- 今後の利益とキャッシュフローの見通し
- 融資後の資金繰り改善見通し
黒字であっても、借入金返済が過大であったり、売掛金の回収が不安定であったりする場合には、銀行が融資に慎重になることがあります。
銀行融資・資金繰りのメール相談
黒字決算であっても、売掛金の増加、在庫の増加、借入金の返済負担などによって資金繰りが苦しくなることがあります。
「黒字なのに資金が残らない」「銀行借入を増やすべきか判断できない」「今後の借入金返済が不安」といったお悩みについて、メール相談をご利用ください。
※現在はメールによる相談です。融資の承認・実行を保証するものではありません。相談条件は相談ページをご確認ください。
黒字倒産を防ぐための具体的な資金繰り改善策
銀行から融資を受けて一時的な資金不足を解消できたとしても、資金繰り悪化の原因が残っていれば、再び資金不足が発生する可能性があります。
そのため、銀行融資と並行して資金繰りの改善に取り組む必要があります。
1. 売掛金の回収期間を短縮する
売掛金の回収期間を短縮することは、資金繰り改善の有力な方法です。
例えば、売上代金の回収条件が「月末締め翌々月末払い」から「月末締め翌月末払い」に変われば、売上代金を約1か月早く回収できることになります。
その分、必要な運転資金を減らせる可能性があります。
ただし、取引先との契約条件や取引関係への配慮が必要です。
まずは、回収期間が長い取引先や売上比率が高い取引先について、条件変更の余地がないか確認しましょう。
2. 在庫の削減と適正化を進める
在庫が多い会社では、在庫を適正な水準に減らすことで資金繰りが改善する可能性があります。
特に長期間売れていない滞留在庫は、現金化が難しくなる場合があります。
商品別の在庫回転状況を確認し、販売見通しに見合った仕入数量に調整することが重要です。
ただし、在庫を減らしすぎると欠品によって売上機会を失う場合もあるため、事業の実態に合わせた管理が必要です。
3. 買掛金の支払条件を見直す
仕入代金の支払時期を見直すことも、資金繰り改善の方法の1つです。
例えば、仕入代金の支払条件を取引先と合意のうえで変更できれば、資金流出の時期を調整できる可能性があります。
ただし、仕入先にも資金繰りがあります。
一方的に支払を遅らせることは、取引関係の悪化や信用低下につながるため避けるべきです。
契約条件を守ることを前提に、必要に応じて取引先と協議することが重要です。
4. 借入金の返済計画を見直す
借入金の元金返済が資金繰りを圧迫している場合には、借入金全体の返済予定を確認する必要があります。
例えば、年間の元金返済額が事業から生み出される資金に対して大きすぎる場合には、資金繰りが苦しくなる可能性があります。
そのような場合には、銀行に追加融資や返済条件の見直しを相談することも考えられます。
ただし、追加融資が必ず受けられるわけではなく、返済条件変更にも銀行の承諾が必要です。
重要なのは、返済が難しくなる前に銀行と相談することです。
5. 設備投資の時期と金額を見直す
設備投資を行う際には、投資後の資金繰りを確認する必要があります。
設備投資による売上や利益の増加が見込まれていても、その効果が現れるまでに時間がかかる場合があります。
そのため、設備投資の資金を自己資金だけで賄うのか、銀行融資を利用するのかなどを検討し、日常の運転資金が不足しないようにすることが重要です。
黒字倒産を防ぐために経営者が毎月確認したい5つの指標
黒字倒産を防ぐためには、資金繰りが悪化してから対策を考えるのではなく、毎月の財務状況を確認することが重要です。
特に次の5つの指標を継続して確認することをおすすめします。
1. 現金預金残高
まず確認するのは、会社が現在保有している現金預金の残高です。
現金預金残高が減少傾向にある場合には、その原因を確認する必要があります。
利益が出ているにもかかわらず現金預金が減っている場合には、売掛金、在庫、借入金返済、設備投資などを確認しましょう。
2. 売掛金残高と回収期間
売掛金残高が売上高に比べて増加していないかを確認します。
また、売掛金の回収期間が長くなっていないかも重要です。
売掛金の回収が遅くなるほど、必要な運転資金が増加する可能性があります。
3. 在庫残高と在庫回転期間
在庫残高が売上規模に対して過大になっていないかを確認します。
在庫回転期間が長くなっている場合には、商品が売れるまでに時間がかかっている可能性があります。
在庫の増加が続く場合には、仕入数量や販売見通しを見直す必要があります。
4. 借入金の年間元金返済額
銀行借入金の年間元金返済額を確認します。
借入金の返済額が大きい場合には、利益が出ていても資金繰りが苦しくなる可能性があります。
毎月の返済額だけでなく、今後1年間の返済予定を確認することが重要です。
5. 今後3か月から6か月の資金繰り見通し
最後に確認したいのが、今後の資金繰り見通しです。
現在の現金預金残高が十分にあっても、数か月後に大きな支払が予定されていれば、資金不足が発生する可能性があります。
少なくとも今後3か月から6か月程度の資金繰りを予測し、資金不足の兆候を早めに把握することが重要です。
可能であれば、さらに長い期間の資金繰り見通しも確認しましょう。
黒字倒産を防ぐためのチェックリスト
現在の会社の資金繰り管理について、次の8項目を確認してみてください。
黒字倒産を防ぐための8項目
チェック数:0 / 8
黒字倒産に関するよくある質問
黒字なのに倒産することは本当にありますか?
あります。会計上は利益が出ていても、売掛金の回収遅延、在庫増加、借入金返済などによって資金が不足し、事業継続が困難になる場合があります。
黒字倒産の主な原因は何ですか?
売掛金の回収遅延、在庫の増加、借入金の返済負担、設備投資による資金流出などが主な原因です。会社によって複数の原因が重なっている場合もあります。
黒字倒産を防ぐには何をすればよいですか?
資金繰り表を作成し、今後の現金預金残高を予測することが基本です。また、売掛金の回収管理、在庫管理、借入金返済計画の確認などを継続する必要があります。
黒字なのに銀行から融資を断られることはありますか?
あります。銀行は利益だけでなく、資金使途、借入金の返済能力、売掛金や在庫の状況、会社全体の財務内容などを確認して融資を判断します。
資金繰りが苦しい場合、銀行にはいつ相談すればよいですか?
資金不足が見込まれることがわかった時点で、できるだけ早く相談することが重要です。資金不足が発生してからでは、融資審査や資金調達が間に合わない可能性があります。
黒字倒産を防ぐためのまとめ
黒字倒産とは、会計上は利益が出ているにもかかわらず、支払に必要な資金を確保できなくなり、事業継続が困難になることです。
黒字倒産を防ぐための重要なポイントは次のとおりです。
- 黒字であることと資金繰りが安定していることは同じではない
- 売掛金の回収遅延は資金繰り悪化の大きな原因になる
- 在庫の増加は現金を固定化させる
- 借入金の元金返済は利益とは別に現金を減少させる
- 設備投資を行う際には投資後の資金繰りを確認する
- 資金繰り表を作成して将来の資金不足を早期に発見する
- 資金不足が見込まれる場合には早めに銀行へ相談する
- 銀行融資だけに頼らず、資金繰り悪化の原因を改善する
資金繰り管理は、資金が不足してから行うものではありません。
毎月の利益、売掛金、在庫、借入金返済、現金預金残高を継続的に確認し、将来の資金不足を早めに把握することが重要です。
こうした継続的な財務管理が、黒字倒産の防止だけでなく、銀行との信頼関係の維持にもつながります。
関連記事
資金繰りを維持するための銀行借入の利用方法
資金繰り表を使って、銀行借入が必要になる時期と金額を判断する方法を解説しています。
長期借入金の返済が苦しいときの対策
借入金の返済負担が重い場合の追加融資、借入金管理、資金繰り改善について解説しています。
返済途中でも運転資金の追加融資を受けるための考え方
既存借入金を返済している途中でも追加の運転資金が必要になった場合の銀行の考え方を解説しています。
赤字決算でも銀行融資は受けられる?経営改善計画の作り方と銀行への説明方法
赤字企業が銀行に融資を相談する際の経営改善策、銀行への説明方法、資金繰り対策を解説しています。
赤字決算でも銀行融資は受けられる?経営改善計画の作り方と銀行への説明方法
赤字でもつなぎ融資は受けられる?銀行が審査する返済原資と資金繰り改善策
赤字決算でも売掛金などの入金予定がある場合のつなぎ融資について、銀行審査のポイントと必要書類を解説しています。
銀行融資・資金繰りのメール相談
黒字決算でも資金繰りが苦しくなる会社には、売掛金の増加、在庫の増加、借入金の返済負担など、さまざまな原因があります。
「黒字なのに現金が残らない」「借入金の返済負担が重い」「銀行融資を増やすべきか判断できない」「資金繰り表を作成したが改善方法がわからない」といったお悩みについて、メール相談をご利用ください。
※現在はメールによる相談です。融資の承認・実行を保証するものではありません。相談条件は相談ページをご確認ください。