「運転資金は銀行からいくら借りられるのか?」
「運転資金の借入目安は月商の何か月分なのか?」
「銀行は運転資金の融資金額をどのように決めているのか?」
中小企業の経営者にとって、運転資金の確保は事業を継続するうえで重要な課題です。
売上が増えていても、売上代金の入金より仕入代金や人件費の支払いが先行すれば、資金繰りが苦しくなることがあります。
そのため、必要な運転資金を銀行から借り入れることは、資金繰りを安定させる有効な方法の一つです。
しかし、銀行に運転資金を申し込めば、希望する金額をそのまま借りられるわけではありません。
銀行は、会社に必要な運転資金の金額、既存借入金の状況、返済能力などを確認して融資額を判断します。
運転資金の借入目安を考える際に重要なのは、「会社に必要な運転資金」と「銀行から新たに借りるべき金額」を区別することです。
私は長年、銀行の法人営業と融資審査に携わってきました。
この記事では、中小企業の運転資金借入の目安、貸借対照表を使った計算方法、銀行が融資額を判断する基準、具体的な調達方法について、銀行融資の実務を踏まえて解説します。
運転資金の借入目安はいくら?まず結論
運転資金の借入目安は、会社の売上規模だけで決まるものではありません。
銀行は、主に次の点を確認して融資額を判断します。
銀行が運転資金の借入額を判断する主なポイント
- 貸借対照表から計算した所要運転資金
- 売上代金の回収条件と仕入代金の支払条件
- 売上増加や季節変動による追加資金の必要性
- 既に借りている運転資金融資の残高
- 手元の預金残高と今後の資金繰り
- 会社の利益や借入金の返済能力
一般的な所要運転資金は、次の計算式で求めます。
所要運転資金=売上債権+棚卸資産-仕入債務
この計算式は、銀行が運転資金融資の必要性を検討する際にも使われます。
ただし、計算された所要運転資金が、そのまま銀行から借りられる金額になるわけではありません。
また、所要運転資金を超える融資がすべて不適切というわけでもありません。
季節的な資金需要や売上増加に伴う資金需要など、合理的な理由があれば銀行が融資を検討する場合があります。
なぜ運転資金の確保が重要なのか
事業を継続するためには、売上や利益だけでなく、実際に支払いができるだけの資金が必要です。
どれだけ売上が増加しても、支払日に必要な資金を確保できなければ、資金繰りは悪化します。
利益が出ている会社でも資金不足に陥ることがあります。
いわゆる黒字倒産が、その代表的な例です。
事業活動ではお金が循環している
次の図をご覧ください。
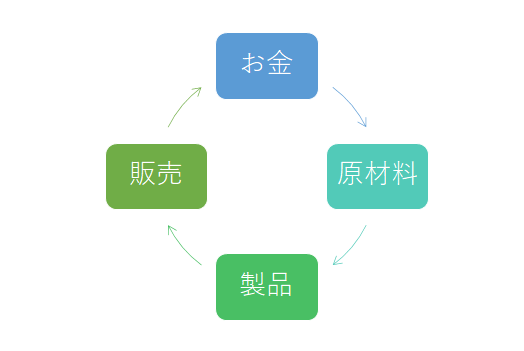
この図は、製造業を例にして事業資金の循環を示したものです。
製造業では、製品を作るために原材料を仕入れます。
仕入れた原材料を使って製品を製造し、その製品を販売します。
そして、売上代金を回収することで資金が戻ってきます。
しかし、原材料の仕入れから売上代金の回収までには時間がかかります。
その間にも、次の原材料の仕入れや従業員の給料、家賃などの支払いが発生します。
このように、売上代金を回収する前に必要となる資金が運転資金です。
利益が出ていても資金繰りが苦しくなる理由
例えば、ある会社が1,000万円の商品を販売したとします。
売上としては1,000万円が計上されますが、代金の入金が2か月後であれば、販売した時点では現金が増えません。
一方、仕入代金や人件費などの支払いは先に発生する場合があります。
そのため、会計上は利益が出ていても、支払いに必要な現金が不足することがあります。
資金繰りを維持するためには、利益の確保だけでなく、入金と支払いの時間差に対応する運転資金が必要です。
運転資金の借入目安を貸借対照表から計算する方法
銀行が運転資金の必要額を確認する際に、基本となるのが貸借対照表です。
貸借対照表には、売掛金、受取手形、棚卸資産、買掛金、支払手形などが記載されています。
これらの数字を使うことで、所要運転資金の目安を計算できます。
所要運転資金の計算式
所要運転資金の基本的な計算式は次のとおりです。
所要運転資金=売上債権+棚卸資産-仕入債務
それぞれの項目は、一般的に次の内容を指します。
- 売上債権:売掛金や受取手形など、まだ回収していない売上代金
- 棚卸資産:商品、製品、原材料、仕掛品など
- 仕入債務:買掛金や支払手形など、まだ支払っていない仕入代金
この計算式は、営業活動の中で資金がどれくらい固定されているかを把握するためのものです。
貸借対照表を使った計算例
次の貸借対照表をご覧ください。
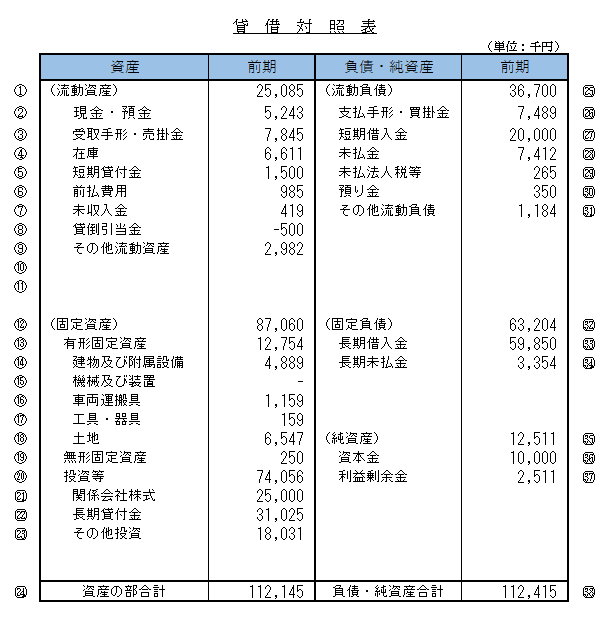
この貸借対照表のうち、売上債権、棚卸資産、仕入債務を使って所要運転資金を計算します。
計算方法は次の図のとおりです。
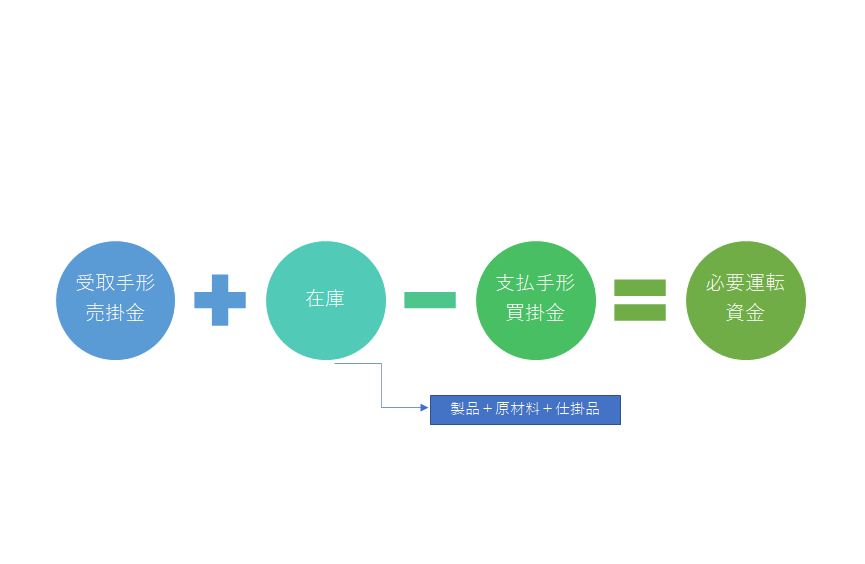
この計算式に貸借対照表の数字を当てはめると、次のようになります。
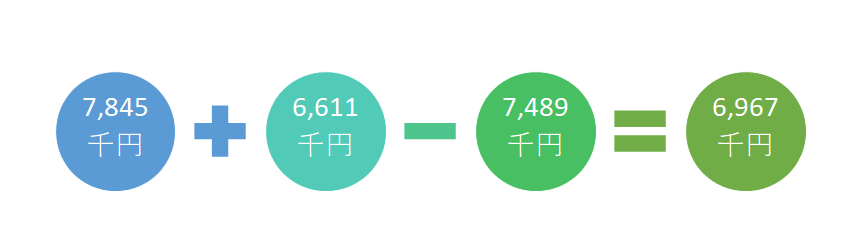
この例では、所要運転資金は約700万円です。
つまり、貸借対照表から見ると、営業活動に約700万円の資金が必要になっていると考えられます。
ただし、この700万円はあくまで貸借対照表から計算した所要運転資金です。
700万円がそのまま銀行から借りられる金額というわけではありません。
銀行は、この金額に加えて既存借入金や返済能力なども確認します。
月商から運転資金の借入目安を考える方法
運転資金の必要額を考える際には、月商を使って資金需要を把握する方法もあります。
例えば、月商1,000万円の会社が、売上代金の回収までにどの程度の資金を立て替えているかを確認します。
ただし、月商の何か月分まで借りられるという全国共通の融資基準があるわけではありません。
月商だけでは必要な運転資金は決まらない
例えば、月商1,000万円の会社が2社あるとします。
A社は売上代金を現金で回収し、B社は売上代金を2か月後に回収するとします。
この場合、月商が同じでも、B社の方が売上代金回収までに必要となる資金が大きくなる可能性があります。
また、仕入代金の支払条件や棚卸資産の金額によっても、必要な運転資金は変わります。
そのため、月商だけで借入可能額を判断することはできません。
売上債権回転期間と仕入債務回転期間も重要
銀行は、売上代金の回収までの期間や仕入代金の支払いまでの期間を確認することがあります。
例えば、売上代金の回収が遅くなれば、売掛金が増加し、所要運転資金も増えることがあります。
反対に、仕入代金の支払いを後払いにできれば、必要な資金が減少する場合があります。
このように、運転資金の必要額は売上規模だけでなく、資金の回収と支払いの条件によって変わります。
運転資金の必要額と銀行から借りる金額は違う
ここは銀行融資を考えるうえで重要なポイントです。
所要運転資金が700万円と計算された場合でも、銀行から新たに700万円を借りる必要があるとは限りません。
すでに運転資金融資を利用している場合には、その借入残高を確認する必要があります。
既存の運転資金融資がある場合
例えば、次のような会社を考えてみます。
| 項目 | 金額 |
|---|---|
| 所要運転資金 | 700万円 |
| 既存の運転資金融資残高 | 400万円 |
| 差額 | 300万円 |
この例では、所要運転資金700万円に対して、すでに400万円の運転資金融資を利用しています。
したがって、所要運転資金と既存借入金の差額は300万円です。
銀行は、この300万円を追加融資の必要額を検討するための参考にすることがあります。
ただし、実際には手元資金や他の資金調達状況、返済能力なども確認します。
そのため、差額300万円がそのまま融資されるわけではありません。
既存借入金の資金使途を確認する
既存借入金には、運転資金融資だけでなく設備資金融資もあります。
例えば、工場や機械の購入のために借りた設備資金融資を、運転資金の借入残高と同じように扱うことは適切ではありません。
銀行は、借入金の資金使途を確認し、運転資金としてどれくらい借りているのかを整理します。
所要運転資金を超える融資は受けられないのか
所要運転資金を超える運転資金融資について、銀行はその必要性を詳しく確認することがあります。
ただし、所要運転資金を超える融資が必ず認められないわけではありません。
銀行は、追加資金が必要になった理由を確認します。
売上増加による増加運転資金
売上が増加すると、売掛金や棚卸資産が増えることがあります。
その結果、従来より多くの運転資金が必要になる場合があります。
例えば、売上が大きく増加し、売掛金が500万円増える見通しであれば、その増加分に対応する資金が必要になることがあります。
銀行は、受注状況や売上計画などを確認して融資を検討します。
季節的な運転資金
季節によって売上や仕入れが大きく変動する業種では、一時的に多額の運転資金が必要になる場合があります。
例えば、繁忙期に備えて商品を仕入れる小売業などです。
銀行は、季節的な資金需要とその解消時期を確認して融資を検討します。
賞与や納税などの一時的な資金需要
賞与や納税などによって、一時的に資金需要が発生する場合があります。
こうした資金についても、銀行が融資を検討することがあります。
ただし、資金使途や返済能力などについて審査が行われます。
赤字補填のための借入は慎重な審査になる
一方、赤字によって資金が流出し、その不足を補うために運転資金融資を申し込む場合には、銀行は慎重に判断することがあります。
赤字が続けば、今回融資を実行しても再び資金不足になる可能性があるためです。
そのため、赤字の原因や収益改善の見通しを具体的に説明する必要があります。
銀行は運転資金融資の金額をどのように審査するのか
銀行が運転資金融資の申し込みを受けた場合、希望金額だけでなく、その金額が妥当かどうかを確認します。
特に重要なのは、次の5つです。
1. 所要運転資金の金額
銀行は、貸借対照表などから所要運転資金を計算します。
そのうえで、今回の融資希望額が事業規模に対して妥当かどうかを確認します。
2. 既存借入金の残高
銀行は、すでにどれくらいの借入金があるのかを確認します。
特に、運転資金として借りている金額と今回の申込額を比較します。
3. 資金使途
銀行は、融資資金が何に使われるのかを確認します。
例えば、仕入代金の支払い、人件費、外注費などです。
資金使途が不明確な場合には、銀行は融資の必要性を判断しにくくなります。
4. 返済能力
銀行融資では、借入金を返済できるかどうかが重要です。
そのため、銀行は会社の利益や資金繰り、既存借入金の返済負担などを確認します。
5. 今後の資金繰り
銀行は、融資実行後の資金繰りがどのようになるのかを確認します。
例えば、今回の融資によって一時的な資金不足が解消されるのか、将来の返済が可能なのかを確認します。
銀行が運転資金融資を判断する際には、必要額の計算だけでなく、資金使途と返済能力を説明できることが重要です。
銀行融資・資金繰りのメール相談
「運転資金をいくら借りればよいか分からない」「銀行から融資希望額が多いと言われた」「借入金の返済が重く、資金繰りが苦しい」といったお悩みはありませんか。
銀行融資・資金繰りのメール相談
運転資金の必要額、銀行への融資相談、借入金の返済負担、資金繰り改善などについてお悩みの方は、メール相談をご利用ください。
※融資の承認・実行を保証するものではありません。
中小企業が運転資金を銀行から調達する方法
中小企業が銀行から運転資金を調達する方法には、いくつかの種類があります。
代表的なものは、信用保証協会付き融資とプロパー融資です。
信用保証協会付き融資
信用保証協会付き融資は、信用保証協会の保証を利用して銀行から融資を受ける方法です。
信用保証協会が保証を行うことで、銀行の信用リスクが軽減されます。
そのため、中小企業や個人事業主にとって重要な資金調達手段となっています。
ただし、銀行と信用保証協会の審査が必要です。
信用保証協会の仕組みについては、次の記事で詳しく解説しています。
信用保証協会とは?保証付き融資の仕組み・審査・保証料を銀行員が解説
プロパー融資
プロパー融資は、信用保証協会の保証を利用せず、銀行が自らの判断で行う融資です。
会社の業績や財務内容、銀行との取引実績などが重要になります。
信用保証協会付き融資とプロパー融資のどちらが適切かは、会社の状況によって異なります。
証書貸付
証書貸付は、金銭消費貸借契約書などを取り交わして融資を受ける方法です。
毎月一定額の元金を返済する方法などがあります。
長期運転資金の調達に利用されることがあります。
手形貸付
手形貸付は、短期資金の調達に利用されることがある融資方法です。
例えば、売上代金の回収までの一時的な資金需要に対応する場合などです。
ただし、利用できるかどうかは銀行の取扱いや審査によります。
当座貸越
当座貸越は、銀行が設定した限度額の範囲内で借入れと返済を行う融資方法です。
資金需要に応じて利用できるため、資金繰り管理に役立つ場合があります。
ただし、当座貸越の利用には銀行の審査が必要です。
銀行に運転資金を申し込む際の具体的な説明方法
銀行に運転資金を申し込む際には、単に「資金繰りが苦しいので融資をお願いしたい」と伝えるだけでは不十分です。
銀行が判断しやすいように、資金が必要な理由と金額を具体的に説明することが重要です。
説明例:所要運転資金700万円の会社
例えば、次のような会社を考えます。
- 所要運転資金:700万円
- 既存の運転資金融資:400万円
- 追加融資希望額:300万円
銀行への説明例は、次のようになります。
当社の直近の貸借対照表から計算した所要運転資金は約700万円です。
現在、運転資金として400万円の借入れを利用しています。
売上代金の回収までに必要な資金を確保するため、今回300万円の追加融資をお願いしたいと考えています。
今後の資金繰り表を作成しており、融資実行後の返済についても確認しています。
必要な資料を準備していますので、ご検討をお願いします。
この説明では、所要運転資金と既存借入金を比較して、追加融資の必要性を示しています。
ただし、銀行はこの説明だけで融資を決定するわけではありません。
会社の業績や返済能力なども確認します。
運転資金を借りる前に確認したい3つのこと
1. 資金繰り表を作成する
運転資金を借りる前には、今後の資金繰り表を作成することをおすすめします。
資金繰り表には、売上代金の入金予定や仕入代金、人件費、借入金返済などの支払予定を記載します。
これによって、いつ、いくら資金が不足するのかを把握できます。
2. 借入金の返済負担を確認する
新たに運転資金を借りると、原則として返済負担が増えます。
そのため、既存借入金の返済額と新たな借入金の返済額を合わせて確認する必要があります。
融資を受けた直後は資金繰りが改善しても、その後の返済負担によって再び資金不足になる場合があります。
3. 手元資金をどれくらい確保するか考える
事業では、売上代金の回収遅延や突発的な支払いなどが発生することがあります。
そのため、一定の手元資金を確保しておくことが重要です。
ただし、必要以上の借入れを行えば、利息負担や返済負担が増加します。
手元資金の確保と借入負担のバランスを考える必要があります。
運転資金の借入目安に関するよくある質問
Q1. 運転資金は月商の何か月分まで借りられますか?
月商の何か月分まで借りられるという全国共通の基準はありません。
銀行は、所要運転資金や既存借入金、返済能力などを確認して判断します。
Q2. 所要運転資金が700万円なら700万円借りられますか?
必ず借りられるわけではありません。
既存の運転資金融資や手元資金、返済能力などを確認する必要があります。
Q3. 所要運転資金を超える融資は受けられませんか?
所要運転資金を超える融資でも、合理的な資金需要があれば銀行が検討する場合があります。
例えば、増加運転資金や季節資金などです。
Q4. 赤字でも運転資金を借りられますか?
赤字であっても、銀行が融資を検討する余地はあります。
ただし、赤字の原因や改善見通し、返済能力などが重要になります。
Q5. 運転資金の借入れは信用保証協会付き融資がよいですか?
信用保証協会付き融資は、中小企業にとって重要な資金調達方法の一つです。
ただし、会社の業績や銀行との取引状況によっては、プロパー融資を検討できる場合もあります。
Q6. 銀行は運転資金の融資希望額を減額することがありますか?
あります。
銀行は、必要な資金額や返済能力などを確認し、希望額より少ない金額で融資を検討する場合があります。
Q7. 手元資金があっても運転資金を借りるべきですか?
手元資金があるからといって、必ず借入れが不要というわけではありません。
ただし、借入れには利息や返済負担が伴います。
今後の資金繰りや突発的な支払いへの備えを考慮して判断することが重要です。
Q8. 運転資金の借入れを銀行に相談するタイミングはいつですか?
資金が不足する前に相談することが重要です。
銀行融資には審査が必要なため、必要な時期に融資が間に合わない場合があります。
運転資金の借入目安と調達方法のまとめ
運転資金の借入目安を考える際には、まず会社に必要な所要運転資金を把握することが重要です。
所要運転資金は、貸借対照表から計算できます。
ただし、所要運転資金がそのまま銀行から借りられる金額になるわけではありません。
銀行は、既存借入金の残高や返済能力、資金使途などを確認して融資額を判断します。
この記事の重要ポイント
- 運転資金の確保は資金繰りを維持するうえで重要
- 所要運転資金は貸借対照表から計算できる
- 所要運転資金=売上債権+棚卸資産-仕入債務
- 所要運転資金がそのまま借入可能額になるわけではない
- 既存の運転資金融資残高を確認することが重要
- 月商だけで借入可能額は決まらない
- 増加運転資金や季節資金などは追加融資の対象になる場合がある
- 赤字補填のための融資は慎重な審査になることがある
- 銀行は資金使途と返済能力を重視する
- 資金繰り表を作成し、必要な資金額を説明することが重要
運転資金を銀行から調達するためには、必要な資金額を把握し、既存借入金や返済能力を踏まえて、合理的な融資希望額を説明することが重要です。
また、借入金の返済負担を考慮し、資金繰りを継続的に管理することが、安定した事業経営につながります。
関連記事
運転資金とは?必要額の計算方法と銀行融資のポイント
運転資金が必要になる仕組み、所要運転資金の計算方法、銀行融資の審査ポイントについて解説しています。
運転資金とは?必要額の計算方法・種類・銀行融資の審査ポイントを解説
運転資金はいくら必要?銀行が確認するポイント
会社に必要な運転資金の金額をどのように考え、銀行に説明すればよいのかを解説しています。
銀行融資の希望額の決め方
銀行に融資を申し込む際、必要な借入金額をどのように計算し、説明すればよいのかを解説しています。
信用保証協会とは?保証付き融資の仕組み
信用保証協会付き融資の仕組み、審査、保証料、申し込み方法などについて解説しています。
銀行融資・資金繰りのメール相談
「運転資金をいくら借りればよいか分からない」「銀行から融資希望額が多いと言われた」「借入金の返済が重く、資金繰りが苦しい」といったお悩みはありませんか。
運転資金の借入れでは、必要な資金額を計算し、銀行に合理的な説明を行うことが重要です。
銀行融資・資金繰りのメール相談
運転資金の必要額、銀行への融資相談、借入金の返済負担、資金繰り改善などについてのご相談を受け付けています。
※融資の承認・実行を保証するものではありません。