「売上は順調なのに、なぜ運転資金が不足するのだろうか」
「売掛金が増えると、銀行から借りる運転資金も増えるのだろうか」
「売掛金に対して、どれくらいの運転資金を準備すればよいのだろうか」
このような疑問を持つ中小企業の経営者は少なくありません。
会社が事業を継続するためには、仕入代金、人件費、家賃などを支払う運転資金が必要です。
その運転資金が必要となる大きな理由の一つが、売掛金の存在です。
売掛金とは、商品やサービスを販売して売上が発生したものの、まだ代金を回収していないものです。
売上が発生していても、売掛金の状態では現金が手元に入っていません。
しかし、売上代金の回収を待っている間にも、会社は仕入代金や人件費などを支払わなければなりません。
売掛金が増えると、売上代金を回収するまでの資金負担が大きくなり、必要な運転資金が増加することがあります。
私は長年、銀行で法人融資や融資審査に携わってきましたが、運転資金の融資を検討する際には、売掛金の金額だけでなく、回収期間や取引先の状況なども確認することが重要だと考えています。
この記事では、売掛金と運転資金の関係、売掛金回転期間、所要運転資金の計算方法、銀行融資との関係について具体例を使って説明します。
売掛金とは?運転資金との関係を理解するための基礎知識
まず、売掛金とは何かを確認しましょう。
商品や製品を販売した場合、その場で販売代金を受け取る取引もあります。
しかし、企業間取引では、商品やサービスを提供した後に代金を回収する「掛売り」が広く行われています。
売掛金は売上が発生していても未回収の代金
例えば、商品を販売した際の代金回収条件が「月末締め・翌月末回収」だったとします。
この場合、3月1日から3月31日までに販売した商品の代金は、4月末に回収します。
つまり、3月に売上が発生していても、4月末になるまで販売代金は手元に入りません。
このように、売上が発生したものの、まだ回収していない代金が売掛金です。
売掛金は売上が増えると増加することがある
売掛金は、掛売りによって売上が発生することで生じます。
そのため、売上高が増加すると、回収条件が変わらなくても売掛金が増加することがあります。
例えば、毎月の売上高が1,000万円から1,500万円に増加した場合です。
売上代金を翌月末に回収する取引条件であれば、売上増加に伴って売掛金残高も増えることが一般的です。
売上が増えること自体は会社にとって望ましいことですが、売掛金の増加に対応する運転資金が必要になる場合があります。
売掛金が増えるとなぜ運転資金が必要になるのか
売掛金が運転資金を必要とする理由は、売上代金を回収するまでに時間がかかるからです。
会社は売上代金を回収する前でも、事業を継続するためにさまざまな支払いを行います。
売上代金は仕入代金や人件費の支払いに必要
会社が事業を継続するためには、商品や原材料の仕入代金、従業員への給与、事務所や店舗の家賃などを支払う必要があります。
これらの支払いに必要な資金の重要な源泉が、売上代金の回収です。
しかし、売掛金が回収されるまでは、その売上代金を支払いに利用できません。
そのため、会社は手元資金や銀行借入などによって、売上代金の回収までの資金を確保する必要があります。
売掛金と運転資金の関係を具体例で説明
例えば、次のような取引を考えてみましょう。
- 3月に商品を800万円で仕入れる
- 仕入代金800万円は3月末に支払う
- 3月中に商品を1,000万円で販売する
- 売上代金1,000万円は4月末に回収する
この場合、3月に1,000万円の売上が発生しています。
しかし、売上代金が回収されるのは4月末です。
一方、仕入代金800万円は3月末に支払わなければなりません。
そのため、会社は3月末の仕入代金の支払いに備えて、800万円の資金を準備する必要があります。
4月末に売上代金を回収できれば、資金を回収できます。
この例では、売上代金を回収する前に仕入代金を支払うため、運転資金が必要になるのです。
なお、実際には人件費や家賃などの支払いもあるため、必要な資金額は取引条件や会社の資金繰りによって異なります。
売掛金と運転資金の関係を理解するうえで重要なのは、売上が発生する時期と現金を回収する時期が異なるということです。
売掛金に対して必要な運転資金はいくらか
売掛金が増えると運転資金が必要になることはわかりました。
では、具体的にいくらの運転資金が必要になるのでしょうか。
一般的には、所要運転資金の計算式を使って確認します。
所要運転資金の計算式
所要運転資金は、次の計算式で求めます。
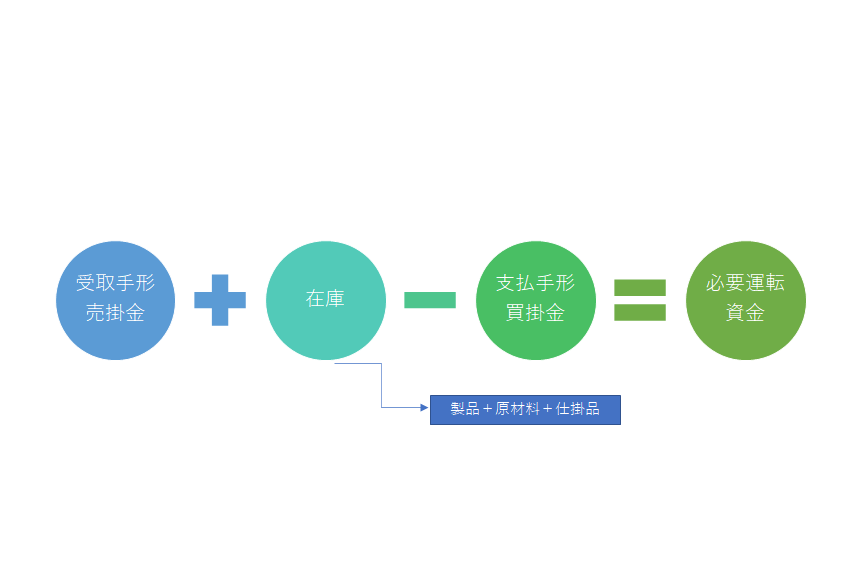
所要運転資金=売掛債権+棚卸資産-買掛債務
売掛債権:売掛金・受取手形など
棚卸資産:商品・製品・原材料などの在庫
買掛債務:買掛金・支払手形など
この計算式は、通常の営業活動において売掛債権や在庫に固定されている資金から、仕入先などへの未払代金を差し引いて考えるものです。
実際の分析では、電子記録債権や電子記録債務なども取引実態に応じて考慮します。
売掛金を含めた所要運転資金の計算例
例えば、ある会社の残高が次のとおりだったとします。
| 項目 | 金額 |
|---|---|
| 売掛債権 | 3,000万円 |
| 在庫 | 1,000万円 |
| 買掛債務 | 1,500万円 |
| 所要運転資金 | 2,500万円 |
計算式は次のとおりです。
3,000万円+1,000万円-1,500万円=2,500万円
この会社の所要運転資金は2,500万円です。
ただし、この2,500万円がそのまま銀行から借りるべき金額になるわけではありません。
会社が保有する現預金や既存借入金、今後の入出金予定などによって、実際に必要な資金調達額は異なります。
売掛金が1,000万円増えたら運転資金はどうなるか
先ほどの会社で、売掛債権が3,000万円から4,000万円に増加したとします。
在庫と買掛債務は変わらないものとします。
この場合の所要運転資金は次のとおりです。
4,000万円+1,000万円-1,500万円=3,500万円
従来の所要運転資金は2,500万円でしたから、1,000万円増加しています。
他の条件が変わらなければ、売掛債権が1,000万円増えると所要運転資金も1,000万円増加します。
これが、売掛金の増加によって必要な運転資金が増える基本的な仕組みです。
売掛金回転期間が長くなると運転資金は増える
売掛金と運転資金の関係を考える際には、売掛金の残高だけでなく、回収期間も重要です。
売掛金の回収期間を把握するための指標として、売掛金回転期間があります。
売掛金回転期間とは
売掛金回転期間とは、売掛金を回収するまでに平均してどれくらいの期間がかかっているかを示す指標です。
月数で計算する場合には、一般的に次の計算式を使います。
売掛金回転期間(月)=売掛金残高÷月平均売上高
例えば、売掛金残高が2,000万円、月平均売上高が1,000万円だった場合です。
2,000万円÷1,000万円=2か月
この会社の売掛金回転期間は2か月となります。
なお、受取手形なども含めて売上債権全体の回収期間を分析する場合には、対象となる債権残高を合わせて計算します。
また、決算日時点の残高を使う簡易計算では、季節変動や月末の取引集中などの影響を受けるため、必要に応じて平均残高でも確認します。
回収期間が1か月延びた場合の運転資金
例えば、月平均売上高が1,000万円の会社を考えます。
売掛金回転期間が1か月から2か月に長くなった場合、売掛金残高は次のように変化します。
| 項目 | 変更前 | 変更後 |
|---|---|---|
| 月平均売上高 | 1,000万円 | 1,000万円 |
| 売掛金回転期間 | 1か月 | 2か月 |
| 売掛金残高 | 1,000万円 | 2,000万円 |
売掛金残高は1,000万円増加します。
他の条件が変わらなければ、所要運転資金も1,000万円増加します。
つまり、売上高が同じでも、回収期間が長くなるだけで運転資金が増えることがあります。
回収期間が長くなる原因
売掛金の回収期間が長くなる原因には、次のようなものがあります。
- 販売先との回収条件が変更された
- 販売先からの入金が遅れている
- 請求書の発行や送付が遅れている
- 販売先との間で請求内容に相違が生じている
- 回収が難しい売掛金が残っている
回収期間が長くなっている場合には、単に売掛金が増えたと考えるのではなく、その原因を確認することが重要です。
売上増加によって売掛金と運転資金が増える場合
売掛金の増加は、必ずしも悪いことではありません。
売上高が増加した結果として売掛金が増えることもあります。
売上が増えると売掛金も増える
例えば、月平均売上高が1,000万円から1,500万円に増加したとします。
売掛金回転期間が2か月で変わらない場合、売掛金残高は次のように変化します。
売上増加前:1,000万円×2か月=2,000万円
売上増加後:1,500万円×2か月=3,000万円
売掛金残高は1,000万円増加します。
この場合、回収条件が悪化したわけではありません。
売上高が増加したことによって、売掛金残高が増えているのです。
売上増加に伴う増加運転資金
売上増加などによって新たに必要となる運転資金を、増加運転資金と呼びます。
売上増加によって売掛金が増えた場合には、その増加額が運転資金需要を押し上げることがあります。
ただし、売上増加に伴って買掛金も増える場合には、所要運転資金の増加額が売掛金の増加額より小さくなることもあります。
したがって、増加運転資金を計算する際には、売掛金だけでなく、在庫や買掛金の増減も確認する必要があります。
売上増加による売掛金の増加と回収遅延は区別する
銀行が売掛金の増加を確認する際にも、増加理由は重要です。
売上増加に伴う正常な売掛金の増加と、販売先の支払遅延による売掛金の増加では、意味が異なります。
売掛金が増えている場合には、売上増加によるものなのか、回収条件の悪化や回収遅延によるものなのかを区別することが重要です。
銀行融資・資金繰りのメール相談
売掛金の増加によって運転資金が不足している場合や、銀行への運転資金融資の相談方法でお悩みの場合には、メールでのご相談を受け付けています。
※融資の承認を保証するものではありません。
銀行は売掛金と運転資金の関係をどのように審査するのか
銀行が運転資金融資を審査する際には、売掛金の金額だけでなく、その内容や回収状況を確認します。
売掛金が多いからといって、必ずその金額に見合う融資が受けられるわけではありません。
1.売掛金の残高と売上高の関係
まず、売掛金残高が売上高に対して適正な水準にあるかを確認します。
例えば、月平均売上高が1,000万円で、売掛金残高が2,000万円の場合には、売掛金回転期間は2か月です。
従来の回収期間と比較して大きな変化がなければ、通常の取引に伴う売掛金である可能性があります。
一方、売上高が変わらないのに売掛金残高だけが増えている場合には、その原因を確認する必要があります。
2.売掛金の回収状況
銀行は、売掛金が予定どおり回収されているかを確認することがあります。
長期間回収できていない売掛金が多い場合には、回収可能性を慎重に判断する必要があります。
例えば、決算書に売掛金が3,000万円計上されていても、そのうち1,000万円が長期間回収できていない場合には、全額を正常な運転資金需要として評価できるとは限りません。
3.販売先の信用状況
売掛金の回収可能性は、販売先の信用状況にも左右されます。
販売先の経営状態が悪化している場合には、売掛金の回収遅延や貸倒れの可能性があります。
そのため、銀行が主要販売先の状況を確認することもあります。
4.所要運転資金の金額
銀行は、売掛金だけでなく、在庫や買掛金も確認して所要運転資金を計算します。
売掛金が増加していても、買掛金も同程度増加している場合には、所要運転資金の増加額が小さいことがあります。
そのため、売掛金の増加額だけで融資の必要額を判断することは適切ではありません。
5.今後の資金繰りと返済見通し
銀行融資を受ける場合には、今後の資金繰りや返済見通しも重要です。
売掛金の回収によって資金を確保できるのか、事業活動から返済資金を生み出せるのかなどを確認します。
銀行に運転資金融資を相談する際には、売掛金の増加理由、回収予定、必要な運転資金の金額を説明できるようにしておくことが重要です。
売掛金が増えて運転資金が不足した場合の銀行への相談方法
売掛金が増加して運転資金が不足する場合には、銀行へ早めに相談することが重要です。
その際には、次の資料を準備すると説明しやすくなります。
売掛金の明細を準備する
まず、販売先ごとの売掛金残高を整理してください。
主な販売先、売掛金の金額、回収予定日などを把握することが重要です。
回収遅延が発生している売掛金がある場合には、その理由や今後の回収見込みも確認してください。
売上高と売掛金の増加理由を説明する
売掛金が増加している場合には、その原因を説明できるようにしてください。
売上増加によるものなのか、回収期間の長期化によるものなのかによって、銀行の見方は異なります。
所要運転資金を計算する
売掛金だけでなく、在庫や買掛金の残高も確認し、所要運転資金を計算してください。
前期や前月と比較することで、どの程度運転資金が増加しているのかを把握できます。
資金繰り表を作成する
売掛金の回収予定と、仕入代金・人件費・借入金返済などの支払予定を整理し、資金繰り表を作成してください。
資金繰り表によって、いつ、いくら資金が不足する見込みなのかを確認できます。
銀行には、必要な資金額だけでなく、資金不足が発生する時期や今後の資金繰り見通しを説明することが重要です。
売掛金による運転資金の負担を軽減する方法
売掛金による運転資金の負担を軽減するためには、売掛金を適切に管理することが重要です。
売掛金をなくすことが目的ではありません。
掛売りは企業間取引で広く利用されており、取引を継続するために必要な場合も多いからです。
大切なのは、売掛金を適切に管理し、予定どおり回収することです。
1.売掛金の回収予定日を管理する
販売先ごとに売掛金の回収予定日を把握してください。
回収予定日を管理することで、入金遅延を早期に発見できます。
2.入金遅延が発生した場合には早めに確認する
販売先から予定どおり入金がない場合には、その原因を確認することが重要です。
単なる事務処理の遅れなのか、販売先の資金繰り悪化によるものなのかによって、対応方法は異なります。
回収遅延を放置すると、売掛金が増加し、運転資金の負担が大きくなる可能性があります。
3.請求書を確実に発行する
売掛金の回収が遅れる原因の一つに、請求書の発行漏れや送付遅延があります。
販売先との取引条件に従って、請求書を確実に発行することが重要です。
請求書の発行が遅れると、販売先の支払処理も遅れ、売掛金の回収が遅くなることがあります。
4.回収条件の見直しを検討する
売掛金の回収期間が長い場合には、販売先との取引条件を確認してください。
可能であれば、回収期間の短縮や一部前受金の導入などを検討することも考えられます。
ただし、取引条件の変更には販売先との合意が必要です。
5.売掛金残高と売上高の関係を定期的に確認する
売掛金残高だけを見ていても、増加理由を正確に把握できないことがあります。
売上高と売掛金残高を比較し、売掛金回転期間が長くなっていないかを確認してください。
売上高が変わらないのに売掛金だけが増加している場合には、回収条件の変化や回収遅延が発生していないかを確認する必要があります。
売掛金と運転資金に関するよくある質問
Q.売掛金が増えると運転資金も増えますか?
他の条件が変わらなければ、売掛金が増えると所要運転資金も増加します。
ただし、在庫や買掛金も同時に変動する場合には、所要運転資金の増加額が売掛金の増加額と一致するとは限りません。
Q.売掛金が多い会社は資金繰りが悪いのでしょうか?
売掛金が多いという理由だけで、資金繰りが悪いとは判断できません。
売上規模や回収条件によって、必要な売掛金残高は異なります。
重要なのは、売上高に対して売掛金が適正な水準にあるか、予定どおり回収されているかを確認することです。
Q.売掛金の回収期間が長くなると運転資金は増えますか?
一般的には増加します。
例えば、月平均売上高が1,000万円の会社で売掛金回転期間が1か月長くなると、他の条件が同じであれば売掛金残高と所要運転資金が概ね1,000万円増加することがあります。
Q.売掛金が増えた場合、銀行から運転資金を借りられますか?
売掛金の増加理由や回収見込み、会社の返済能力などによって、銀行が融資を検討する場合があります。
ただし、売掛金が増えたからといって、必ず融資を受けられるわけではありません。
Q.売掛金が減ると運転資金は減りますか?
他の条件が同じであれば、所要運転資金は減少します。
ただし、売上高の減少によって売掛金が減っている場合には、会社全体の資金繰りが改善したとは限りません。
まとめ|売掛金は運転資金を必要とする大きな要因
売掛金は、商品やサービスを販売して売上が発生したものの、まだ代金を回収していないものです。
会社は売上代金を回収するまでの間にも、仕入代金や人件費などを支払う必要があります。
そのため、売掛金は運転資金を必要とする大きな要因の一つとなります。
売掛金と運転資金の関係について、重要なポイントを整理すると次のとおりです。
- 売掛金が増えると、他の条件が同じであれば所要運転資金も増加する。
- 売掛金の回収期間が長くなると、運転資金の負担が増える。
- 売上増加によって売掛金が増えることもあり、必ずしも悪いことではない。
- 所要運転資金は、売掛債権・在庫・買掛債務を合わせて計算する。
- 銀行融資では、売掛金の増加理由や回収見込みが重要になる。
- 売掛金の回収予定を管理し、資金繰り表で将来の資金需要を把握する。
私は長年、銀行で法人融資に携わってきましたが、運転資金の融資を考える際には、売掛金の金額だけでなく、その内容と回収見通しを確認することが重要だと考えています。
売掛金が増えている場合には、その理由を把握し、必要な運転資金を計算してください。
売掛金を適切に管理し、売上代金の回収までに必要な資金を確保することが、安定した資金繰りにつながります。
関連記事
運転資金とは?計算方法と銀行融資のポイント
運転資金の基本的な仕組み、所要運転資金の計算方法、銀行融資の審査ポイントを詳しく解説しています。
運転資金が増減する要因
売掛金・在庫・買掛金の増減によって、所要運転資金がどのように変化するのかを具体例で説明しています。
運転資金が増減する要因とは?売掛金・在庫・買掛金の関係を解説
資金繰りと売掛金の関係
売掛金の回収が資金繰りに与える影響や、回収遅延によって資金繰りが苦しくなる仕組みを説明しています。
資金繰りが悪化する原因と改善方法
売掛金の回収遅延、在庫の増加、借入金返済など、資金繰りが悪化する原因と改善方法を解説しています。
銀行融資・資金繰りのメール相談
売掛金の増加によって運転資金が不足している場合や、銀行への運転資金融資の相談方法でお悩みの場合には、メールでのご相談を受け付けています。
※融資の承認を保証するものではありません。