「銀行に運転資金として3,000万円を申し込んだのに、1,500万円までしか融資できないと言われた」
「銀行から運転資金はいくらまで借りられるのだろうか」
「運転資金の融資額は、月商の何か月分までと決まっているのだろうか」
中小企業の経営者にとって、銀行が運転資金の融資金額をどのように決めているのかは、気になるところだと思います。
銀行は、会社が希望する金額をそのまま融資するわけではありません。
会社にどの程度の運転資金が必要なのかを確認し、すでに借りている運転資金や返済能力などを踏まえて融資金額を判断します。
銀行から借りられる運転資金に、すべての会社に共通する一律の上限額はありません。所要運転資金、既存借入金、売上規模、資金使途、返済能力などによって融資可能額は異なります。
今回は、銀行の法人融資業務に長年携わってきた立場から、運転資金の融資額を決める6つの審査ポイント、所要運転資金の計算方法、希望額より減額された場合の対策について解説します。
運転資金はいくらまで銀行から借りられるのか
銀行から借りられる運転資金の金額は、会社の事業内容や売上規模、資金繰り、財務内容などによって異なります。
例えば、同じ年商1億円の会社でも、売上代金の回収に3か月かかる会社と、現金売上が中心の会社では、必要な運転資金が異なります。
また、同じ金額の運転資金が必要な会社でも、すでに銀行から多額の運転資金を借りている場合と、借入金が少ない場合では、新たに融資できる金額が異なることがあります。
銀行は、主に次の6つのポイントを確認して融資額を判断します。
- 運転資金が必要な理由と資金使途
- 所要運転資金の金額
- 売掛金や棚卸資産の内容
- 既存の運転資金借入金
- 売上規模と資金回収・支払いの期間
- 融資後の返済能力
この6つのポイントを確認することで、銀行は会社が必要とする金額と、融資しても返済に支障がないと考えられる金額を検討します。
ただし、実際の審査基準や判断方法は金融機関や融資制度によって異なります。
審査ポイント1:運転資金が必要な理由と資金使途
銀行が運転資金の融資相談を受けた場合、最初に確認するのは、なぜその資金が必要なのかという点です。
運転資金とは、会社が事業活動を継続するために必要となる資金です。
例えば、次のような支払いに使われます。
- 商品や原材料の仕入代金
- 外注費
- 従業員の給与
- 店舗や事務所の家賃
- その他の事業運営に必要な経費
銀行は、これらの支払いに必要な金額と、売上代金が入金される時期を確認します。
運転資金は売上代金を回収するまでの資金が基本
例えば、製造業の会社が原材料を仕入れ、製品を製造して販売する場合を考えてみます。
原材料の仕入代金や従業員の給与は、売上代金が入金される前に支払うことがあります。
また、製品を販売しても掛売りであれば、売上代金を回収するまでに一定の期間が必要です。
このように、仕入れや経費の支払いから売上代金の回収までの間に必要となる資金が、運転資金の代表的なものです。
銀行は、売上代金を回収するまでにどの程度の資金が必要になるのかを確認し、運転資金の融資額を検討します。
飲食業などの現金商売でも運転資金は必要
飲食業や小売業など、売上代金の回収が比較的早い業種では、売掛金による運転資金の必要性は小さくなる場合があります。
しかし、現金商売だから運転資金が不要というわけではありません。
例えば、従業員の給与や家賃、食材の仕入代金などの支払いが必要です。
また、クレジットカード決済などでは、売上が発生してから実際に入金されるまでに時間がかかる場合もあります。
銀行は、業種だけで運転資金の必要性を判断するのではなく、実際の入金と支払いのタイミングを確認します。
審査ポイント2:所要運転資金の金額
銀行が運転資金の融資額を決める際に、重要な判断材料となるのが所要運転資金です。
所要運転資金とは、会社が通常の事業活動を続けるために必要となる運転資金の金額です。
所要運転資金を把握する代表的な方法として、貸借対照表を使う方法があります。
貸借対照表から所要運転資金を計算する
次の図は、ある会社の貸借対照表の例です。
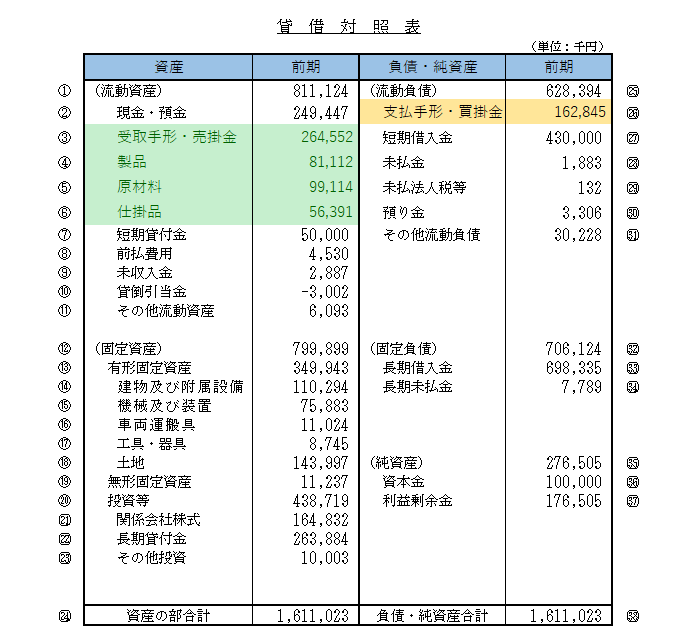
所要運転資金の計算には、主に次の項目を使用します。
- 受取手形・売掛金などの売上債権
- 商品・製品・原材料・仕掛品などの棚卸資産
- 支払手形・買掛金などの仕入債務
所要運転資金の計算式
所要運転資金は、一般的に次の計算式で求めます。
所要運転資金=売上債権+棚卸資産-仕入債務
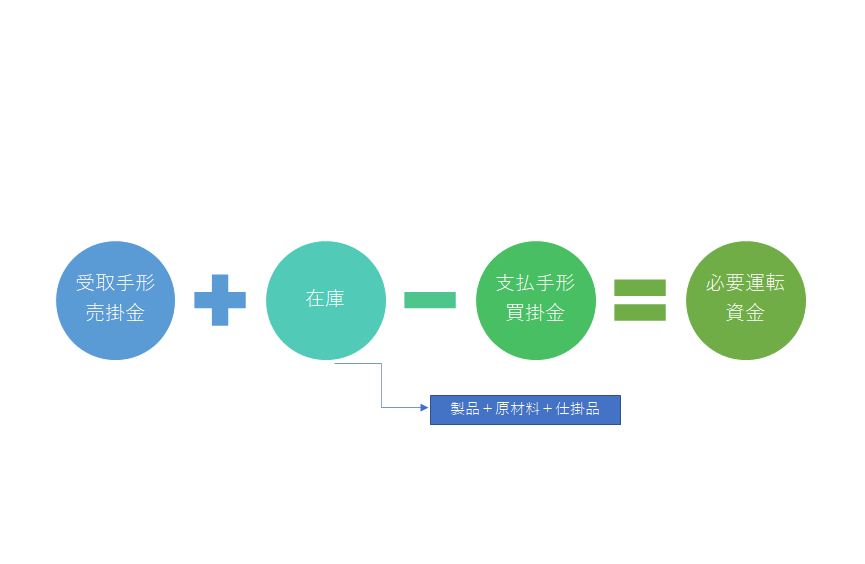
売上債権とは、売掛金や受取手形など、まだ回収していない売上代金です。
棚卸資産とは、商品や製品、原材料、仕掛品などです。
仕入債務とは、買掛金や支払手形など、まだ支払っていない仕入代金です。
売上債権や棚卸資産には、売上代金として回収されるまで会社の資金が投入されています。
一方、仕入債務は、仕入代金の支払いを後日にできることで資金繰りを支えている部分です。
そのため、売上債権と棚卸資産の合計から仕入債務を差し引いて、所要運転資金を計算します。
所要運転資金の具体的な計算例
例えば、次のような会社があるとします。
| 項目 | 金額 |
|---|---|
| 売掛金・受取手形 | 5,000万円 |
| 棚卸資産 | 2,000万円 |
| 買掛金・支払手形 | 3,000万円 |
この場合、所要運転資金は次のとおりです。
5,000万円+2,000万円-3,000万円=4,000万円
つまり、この会社では通常の事業活動に必要な運転資金が、4,000万円程度あると考えられます。
ただし、所要運転資金が4,000万円だからといって、新たに4,000万円を借りられるわけではありません。
銀行は、すでに借りている運転資金や手元資金、返済能力なども確認して判断します。
実際の貸借対照表から計算した例
次の図は、実際の貸借対照表の項目を使って所要運転資金を計算した例です。
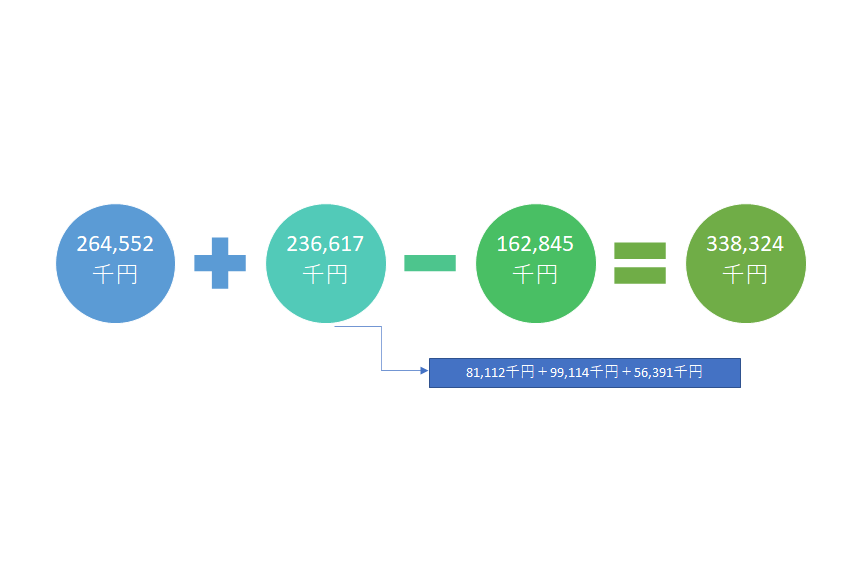
この例では、所要運転資金は338,324千円、約3億3,832万円となります。
このように、銀行は貸借対照表の数字から、会社が通常の事業活動にどの程度の運転資金を必要としているのかを把握します。
ただし、所要運転資金は融資額を検討するための重要な参考額であり、そのまま融資可能額になるわけではありません。
審査ポイント3:売掛金や棚卸資産の内容
銀行は、貸借対照表から所要運転資金を計算するだけでなく、その内容に問題がないかを確認します。
特に注意するのが、回収が難しい売掛金や、販売が難しい在庫です。
回収が難しい売掛金は通常の運転資金として評価しにくい
例えば、売掛金が1億円ある会社でも、そのうち2,000万円が長期間回収できていない場合があります。
この2,000万円について回収可能性が低いと判断される場合、銀行は通常の運転資金としてそのまま評価することに慎重になります。
なぜなら、回収できない売掛金は、将来の売上代金の入金につながらない可能性があるためです。
銀行は、売掛先や回収予定日、回収遅延の有無などを確認することがあります。
不良在庫がある場合も注意が必要
棚卸資産についても同様です。
長期間売れていない商品や、通常の価格では販売が難しい製品が含まれている場合、銀行は通常の事業活動に必要な在庫として評価できるかを確認します。
売掛金や棚卸資産の中に回収・販売が難しいものがある場合には、それらを調整して所要運転資金を把握することがあります。
売掛金や在庫を調整する計算例
例えば、貸借対照表から計算した所要運転資金が5,000万円だったとします。
その中に、回収が難しい売掛金1,000万円と、販売が難しい在庫500万円が含まれていた場合です。
仮にこれらを通常の運転資金として評価しない場合には、次のようになります。
5,000万円-1,000万円-500万円=3,500万円
この場合、銀行は3,500万円を通常の所要運転資金の参考額として検討することがあります。
ただし、実際の調整額は、売掛金の回収可能性や在庫の販売見込みなどによって異なります。
審査ポイント4:既存の運転資金借入金
銀行が運転資金の融資額を決める際には、すでに他の銀行などから借りている運転資金も確認します。
なぜなら、会社に必要な運転資金の一部は、既存借入金によってすでに調達されている可能性があるためです。
既存借入金を考慮した計算例
例えば、次のような会社を考えてみます。
- 所要運転資金:5,000万円
- 既存の運転資金借入金:3,000万円
単純化すると、次のような計算になります。
所要運転資金5,000万円-既存の運転資金借入金3,000万円=2,000万円
この2,000万円は、追加で必要となる運転資金を検討する際の参考額です。
ただし、実際には手元預金や今後の資金繰り、既存借入金の返済予定なども関係します。
また、既存借入金が運転資金の全額を賄っているとは限りません。
そのため、この計算結果がそのまま追加融資可能額になるわけではありません。
設備資金の借入金と運転資金の借入金は区別する
銀行は、既存借入金が何のために借りられたものなのかも確認します。
設備投資のための借入金と、売上代金回収までの資金を賄うための借入金では、資金使途が異なります。
そのため、既存借入金をすべて所要運転資金から差し引くのではなく、借入金の資金使途や返済状況を確認して判断します。
すでに運転資金を借りていても追加融資は可能
既存の運転資金借入金があるからといって、追加融資を受けられないわけではありません。
例えば、売上が増加して売掛金や在庫が増えた場合には、以前より多くの運転資金が必要になることがあります。
その場合には、増加した所要運転資金を説明することで、追加融資を検討してもらえる可能性があります。
ただし、追加融資の可否は返済能力や財務内容なども踏まえて判断されます。
審査ポイント5:売上規模と資金回収・支払いの期間
銀行では、運転資金の融資金額を会社の売上規模と比較することがあります。
例えば、運転資金の借入金額が月商の何か月分に相当するのかを確認する方法です。
運転資金の融資額は月商の何か月分が目安になるのか
例えば、年商1億2,000万円の会社があるとします。
この会社の平均月商は次のとおりです。
年商1億2,000万円÷12か月=月商1,000万円
仮に運転資金の借入金が3,000万円であれば、月商の3か月分に相当します。
銀行は、このように借入金額を月商と比較して、会社の規模に対して過大になっていないかを確認することがあります。
月商3か月分が融資上限とは限らない
運転資金の融資金額について、月商の2か月分や3か月分といった目安が用いられることがあります。
しかし、月商3か月分がすべての会社に共通する融資上限というわけではありません。
例えば、売掛金の回収期間が長い会社や、在庫を多く保有する必要がある会社では、月商3か月分を超える運転資金が必要になる場合があります。
一方、売上代金の回収が早く、仕入代金の支払いまでの期間が長い会社では、必要な運転資金が月商1か月分未満となる場合もあります。
運転資金の融資額は月商倍率だけで判断するのではなく、実際の資金回収期間や在庫保有期間、仕入代金の支払期間などを踏まえて考えることが重要です。
売掛金の回収期間が長い会社は運転資金が多く必要
例えば、売上代金の回収までに3か月かかる会社では、その間の仕入代金や経費を賄うための資金が必要になります。
一方、売上代金を現金で回収できる会社では、売掛金による資金負担は小さくなります。
また、仕入代金の支払いが売上代金の回収よりも後になる会社では、資金繰りに余裕が生まれる場合があります。
銀行は、このような入金と支払いのタイミングを確認して、運転資金の必要額を判断します。
審査ポイント6:融資後の返済能力
所要運転資金が確認できたとしても、銀行が必ずその金額を融資するわけではありません。
銀行は、融資した資金を返済してもらえるかどうかを確認する必要があります。
そのため、決算書や試算表、資金繰り表などを使って会社の返済能力を審査します。
利益とキャッシュフローを確認する
銀行は、会社が事業活動によってどの程度の利益やキャッシュフローを生み出しているのかを確認します。
例えば、安定して利益を確保している会社であれば、借入金の返済原資を確保しやすいと考えられます。
一方、赤字が続いている会社では、追加融資によって借入金が増えることで、返済負担が重くなる可能性があります。
そのため、銀行は融資希望額だけでなく、融資後の返済計画も確認します。
返済方法によって審査の見方は異なる
運転資金の融資には、期日一括返済と分割返済があります。
期日一括返済の場合には、融資期日にどのように返済するのか、また継続的な運転資金であればどのように資金を確保するのかが重要になります。
分割返済の場合には、毎月の元金返済を会社の資金繰りで賄えるかを確認します。
同じ運転資金でも、返済方法によって銀行が確認する内容は異なります。
希望額より運転資金の融資金額を減らされる理由
銀行に希望した運転資金の金額よりも、実際の融資可能額が少なくなることがあります。
例えば、3,000万円の融資を申し込んだところ、銀行から1,500万円であれば検討できると言われる場合です。
このような場合には、主に次の理由が考えられます。
- 所要運転資金に対して融資希望額が大きい
- 既存の運転資金借入金が多い
- 売掛金や棚卸資産に不良化しているものがある
- 会社の売上規模に対して融資希望額が大きい
- 会社の利益やキャッシュフローから見て返済負担が重い
- 融資希望額の必要性を十分に説明できていない
銀行は、会社の希望額をそのまま認めるのではなく、必要性と返済能力を確認したうえで融資金額を判断します。
融資希望額3,000万円が1,500万円に減額された場合
例えば、会社が3,000万円の運転資金を希望したものの、銀行から1,500万円であれば融資を検討できると言われた場合です。
この場合、経営者はまず、銀行がなぜ希望額を減額したのかを確認することが重要です。
銀行が所要運転資金を少なく見積もっている場合には、売掛金や在庫、仕入債務の内容を説明することで、必要額について理解を得られる可能性があります。
一方、返済能力に問題があると判断されている場合には、所要運転資金を説明するだけでは希望額の融資を受けられないことがあります。
その場合には、返済計画や資金繰りの改善策についても説明する必要があります。
融資希望額を減額された場合には、銀行が資金の必要性を問題にしているのか、返済能力を問題にしているのかを確認することが重要です。
希望する運転資金の融資額を銀行に説明する5つの方法
1. 資金使途を明確にする
まず、融資を受けた資金を何に使用するのかを説明します。
例えば、仕入代金や外注費、給与など、具体的な資金使途を整理します。
資金使途が明確であれば、銀行は融資希望額の必要性を判断しやすくなります。
2. 所要運転資金を計算する
貸借対照表を使って、売上債権と棚卸資産から仕入債務を差し引き、所要運転資金を計算します。
銀行が把握する所要運転資金と、会社が希望する融資金額の関係を説明できるようにしておきましょう。
3. 既存借入金の状況を整理する
銀行別借入金一覧表などを作成し、現在の借入金残高や返済予定を整理します。
既存借入金のうち、運転資金として借りているものと設備資金として借りているものを区別することも重要です。
4. 資金繰り表を作成する
資金繰り表を使って、今後の売上入金や支払いの予定を説明します。
特に、いつ資金が不足し、いくら必要になるのかを明確にすることが重要です。
例えば、3か月後に仕入代金の支払いが増え、売上代金の回収がその翌月になる場合には、資金不足が発生する時期と金額を示すことができます。
5. 融資後の返済計画を説明する
融資を受けた後に、どのように返済していくのかを説明します。
分割返済であれば毎月の返済原資を、期日一括返済であれば融資期日の返済方法や資金の回収見込みを整理します。
銀行に希望する運転資金の融資額を理解してもらうためには、必要な金額の根拠と融資後の返済見通しを具体的に説明することが重要です。
銀行に運転資金の融資額を説明する具体例
例えば、銀行に3,000万円の運転資金を申し込む場合には、次のような説明が考えられます。
「現在、売上増加に伴って売掛金と在庫が増加しており、従来より多くの運転資金が必要になっています。
直近の試算表から計算した所要運転資金は5,000万円ですが、既存の運転資金借入金は2,000万円です。
今回、増加した運転資金に対応するため、3,000万円の融資を希望しています。
資金繰り表では、今後の売上代金の回収予定と借入金の返済予定を確認しており、融資後の返済についても計画を立てています」
これは説明の一例です。
実際には、会社の所要運転資金や手元資金、既存借入金、資金繰りなどに合わせて説明する必要があります。
また、このように説明できれば必ず3,000万円の融資を受けられるというわけではありません。
銀行は、資金の必要性に加えて返済能力なども確認して判断します。
運転資金の融資金額に関するよくある質問
銀行の運転資金融資は何を基準に金額が決まりますか?
所要運転資金、既存借入金、資金使途、会社の売上規模、返済能力などを確認して判断します。
銀行や融資制度によって審査基準は異なります。
運転資金は月商の3か月分までしか借りられませんか?
月商3か月分がすべての会社に共通する融資上限というわけではありません。
売上代金の回収期間や在庫保有期間、仕入代金の支払期間などによって必要な運転資金は異なります。
所要運転資金の金額まで銀行から融資を受けられますか?
所要運転資金が確認できても、その金額まで融資を受けられるとは限りません。
銀行は既存借入金や手元資金、返済能力なども確認して判断します。
飲食業でも運転資金の融資を受けられますか?
飲食業でも運転資金の融資を受けられる場合があります。
売上代金の回収が早い業種であっても、給与や家賃、仕入代金などの支払いに必要な資金が発生するためです。
売掛金が多い会社は運転資金を多く借りられますか?
売掛金が多い会社では、売上代金の回収までに必要な運転資金が大きくなる場合があります。
ただし、回収が難しい売掛金が含まれている場合には、銀行がその部分を通常の所要運転資金として評価しないことがあります。
すでに他の銀行から運転資金を借りていても追加融資を受けられますか?
既存借入金があっても、追加の運転資金が必要であり、返済能力などに問題がなければ融資を受けられる可能性があります。
ただし、既存の運転資金借入金によって必要額がすでに賄われている場合には、追加融資の必要性を慎重に確認されることがあります。
銀行に希望額より少ない融資金額を提示された場合はどうすればよいですか?
まず、銀行が融資希望額を減額した理由を確認することが重要です。
そのうえで、資金繰り表や所要運転資金の計算資料などを使い、希望する金額が必要な理由を説明するとよいでしょう。
赤字決算でも運転資金の融資を受けられますか?
赤字決算だからといって、必ず融資を受けられないわけではありません。
ただし、銀行は赤字の原因や今後の業績見通し、資金繰り、返済能力などを慎重に確認します。
運転資金はいくらまで借りられるのかのまとめ
銀行が運転資金の融資額を決める際には、会社の希望額だけでなく、必要な運転資金の金額や返済能力などを確認します。
今回のポイントをまとめると、次のとおりです。
- 銀行から借りられる運転資金に、すべての会社に共通する一律の上限額はない
- 銀行は資金使途と所要運転資金を確認する
- 所要運転資金は、売上債権と棚卸資産の合計から仕入債務を差し引いて計算する
- 回収が難しい売掛金や不良在庫は、通常の所要運転資金として評価されない場合がある
- 既存の運転資金借入金がある場合には、その金額も考慮される
- 月商3か月分がすべての会社に共通する融資上限ではない
- 銀行は融資後の返済能力や資金繰りも確認する
- 希望する融資額を説明するには、所要運転資金の計算資料や資金繰り表などが重要
銀行員として特に申し上げたいのは、運転資金の融資金額は、会社の希望だけで決まるものではないということです。
銀行は、会社が必要としている運転資金の金額と、実際に融資しても問題がないと判断できる金額をそれぞれ確認しています。
そのため、所要運転資金を把握し、既存借入金や返済能力を踏まえて融資希望額を説明することが重要です。
銀行から希望する運転資金の融資を受けるためには、なぜその金額が必要なのかを数字で示し、融資後の返済見通しを説明できるようにすることが大切です。
関連記事
運転資金や銀行融資の審査について、さらに詳しく知りたい場合は、次の記事も参考にしてください。
銀行融資の審査で重視されるポイント
銀行が会社の返済能力をどのように確認し、融資の可否を判断するのかを解説しています。
銀行融資の返済期間の考え方
銀行融資の返済期間がどのように決まるのか、返済負担との関係を解説しています。
資金繰りが苦しいときの銀行への相談
資金繰りが厳しくなった場合に、銀行へ早めに相談することの重要性を解説しています。
銀行融資・資金繰りのメール相談
「銀行から希望額より少ない融資金額を提示された」「運転資金がいくら必要なのか分からない」「既存借入金があるため追加融資を受けられるか心配」といった悩みを持つ経営者もいるでしょう。
運転資金の融資額を検討する際には、所要運転資金だけでなく、既存借入金や返済能力、今後の資金繰りを整理することが重要です。
銀行融資・資金繰りのメール相談
運転資金の必要額、銀行への融資申込み、希望額の減額、追加融資、資金繰り改善などについてお悩みの場合は、メール相談をご利用ください。
※融資の承認・実行を保証するものではありません。