「運転資金とは、具体的にどのようなお金のことなのでしょうか」
「会社の運転資金はいくら必要なのでしょうか」
「売上が増えているのに、なぜ資金繰りが苦しくなるのでしょうか」
中小企業経営者から、このような質問を受けることがあります。
運転資金とは、仕入代金、人件費、家賃など、会社が日々の事業活動を続けるために必要となる資金のことです。
特に、商品を仕入れて販売したり、製品を製造して掛売りしたりする事業では、売上代金を回収する前にさまざまな支払いが発生します。
この支払いと回収の時間差によって、運転資金が必要になります。
銀行融資の実務では、売掛金、棚卸資産、買掛金などから算出する「所要運転資金」が、運転資金の必要額を判断するための重要な指標となります。
ただし、所要運転資金と、会社が実際に必要とする手元現金は同じものではありません。
この記事では、長年にわたり銀行の法人融資・融資審査に携わってきた経験を踏まえ、運転資金が必要になる仕組み、具体的な計算方法、資金不足の原因、銀行融資による調達方法までわかりやすく解説します。
この記事のポイント
- 運転資金は日常の事業活動を続けるために必要な資金
- 掛売りや在庫の保有によって運転資金が必要になる
- 買掛金は運転資金の必要額を減らす要因になる
- 所要運転資金は売掛金+棚卸資産-買掛金で計算できる
- 売上が増えるほど運転資金が増加する場合がある
- 運転資金の不足には資金繰り改善と適切な資金調達が必要
- 銀行融資では必要金額と返済原資の説明が重要
運転資金とは?事業を続けるために必要なお金
運転資金とは、会社が日常的な営業活動を続けるために必要となる資金です。
例えば、次のような支払いに使われます。
- 商品や原材料の仕入代金
- 従業員の給与
- 事務所や店舗の家賃
- 水道光熱費や通信費
- 外注費や運送費
- その他の営業活動に必要な経費
事業を続けるためには、これらの支払いを期限どおりに行わなければなりません。
しかし、売上が発生しても、その代金がすぐに現金で入ってくるとは限りません。
売上代金が入金されるまでの間に仕入代金や人件費などの支払いが発生するため、会社には一定の運転資金が必要となります。
運転資金と設備資金の違い
銀行融資では、資金使途を大きく運転資金と設備資金に分けて考えます。
| 項目 | 運転資金 | 設備資金 |
|---|---|---|
| 主な目的 | 日常の営業活動の維持 | 設備や固定資産の取得 |
| 主な使い道 | 仕入代金、人件費、家賃など | 機械、車両、建物、店舗改装など |
| 資金の特徴 | 営業活動の中で継続的に必要 | 設備投資時にまとまった資金が必要 |
例えば、運送会社がトラックを購入する資金は設備資金ですが、燃料代や運転手の給与を支払う資金は運転資金です。
銀行融資を申し込む際には、何に使う資金なのかを明確にすることが重要です。
運転資金が必要になる仕組み
運転資金が必要になる理由を理解するには、会社のお金の流れを考えることが重要です。
仕入れから売上代金回収までのお金の流れ
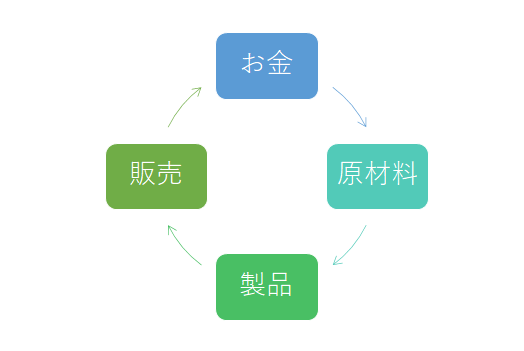
上の図は、事業活動におけるお金の循環を示したものです。
製造業を例に考えてみましょう。
まず、会社は製品を作るための原材料を仕入れます。
次に、その原材料を使って製品を製造します。
完成した製品を販売し、売上代金を回収して初めて現金が会社に戻ってきます。
そして、回収した現金を使って次の原材料を仕入れ、製造・販売を繰り返します。
これが事業活動における基本的なお金の循環です。
問題は、仕入れや製造のための支払いと、売上代金の回収が同じタイミングではないことです。
掛売りによって売上代金の回収が遅れる
企業間取引では、商品や製品を販売した時点では現金を受け取らず、後日代金を回収する掛売りが一般的です。
例えば、4月に商品を販売しても、売上代金の入金が6月末になる場合があります。
この場合、4月に売上が発生していても、6月末までは売上代金が手元にありません。
しかし、その間にも仕入代金や人件費、家賃などの支払いは発生します。
そのため、売上代金を回収するまでの間、支払いに充てる資金を確保する必要があります。
掛売りによって売上代金の回収が遅れることが、運転資金を必要とする大きな原因です。
在庫を保有することでも運転資金が必要になる
商品や製品を販売する事業では、一定の在庫を保有することが必要です。
しかし、在庫は販売して代金を回収するまで現金になりません。
例えば、毎月商品を仕入れ、平均して2か月分の在庫を保有している会社では、その在庫に相当する資金が継続的に必要になります。
在庫が増えれば、その分だけ資金が商品や製品の形で拘束されることになります。
したがって、売掛金だけでなく、在庫も運転資金が必要となる要因です。
買掛金は運転資金の必要額を減らす
一方、商品や原材料を仕入れる際に、すぐに現金を支払うとは限りません。
仕入代金を後日支払う掛仕入れも、企業間取引では一般的です。
例えば、4月に仕入れた商品の代金を5月末に支払う契約であれば、仕入れから支払いまでの間は現金の支出を先送りできます。
このため、買掛金は運転資金の必要額を減らす要因となります。
ただし、支払期限が到来すれば現金が必要です。
買掛金があるから資金繰りを考えなくてよいという意味ではありません。
売掛期間・在庫期間・買掛期間から運転資金を考える
運転資金が必要になる仕組みを、具体的な期間で整理してみましょう。
例えば、次のような条件で商品を仕入れて販売する会社を考えます。
- 商品を仕入れてから販売するまでの平均期間:1か月
- 商品を販売してから売上代金を回収するまでの平均期間:2か月
- 商品を仕入れてから仕入代金を支払うまでの平均期間:1か月
この場合、商品を仕入れてから売上代金を回収するまでの期間は合計3か月です。
一方、仕入代金は仕入れから1か月後に支払います。
そのため、仕入代金を支払ってから売上代金を回収するまでには、おおむね2か月の時間差があります。
資金が拘束される期間の計算
在庫期間1か月+売掛期間2か月-買掛期間1か月=2か月
この例では、仕入代金を支払ってから売上代金を回収するまで、おおむね2か月の時間差が生じます。
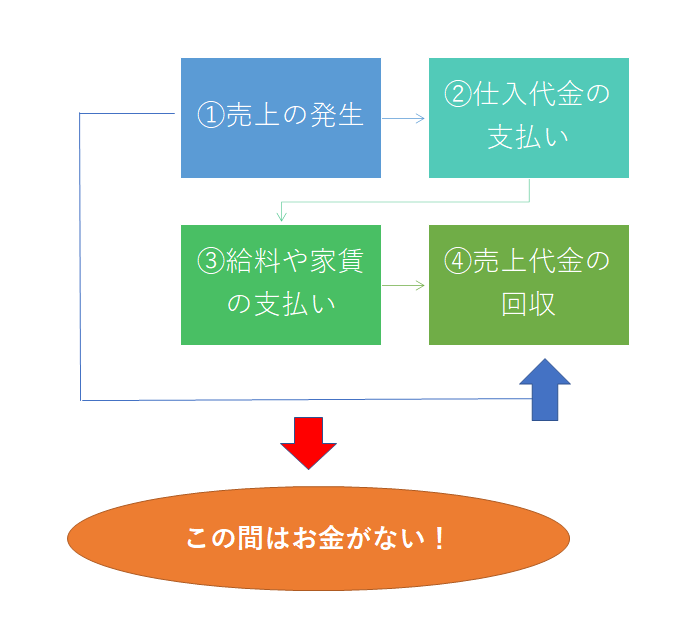
2か月の時間差は売上高2か月分の運転資金と同じではない
ここで注意したいのは、資金が拘束される期間と、必要な運転資金の金額は異なるということです。
例えば、売掛金は売上金額で計算されますが、在庫は通常、取得原価などで評価されます。
また、買掛金も仕入代金などを基準とした金額です。
そのため、売掛期間・在庫期間・買掛期間の差が2か月だからといって、必ず売上高の2か月分の運転資金が必要になるわけではありません。
実際に必要な運転資金の金額は、売掛金・棚卸資産・買掛金などの残高から計算することが基本です。
所要運転資金の計算方法
会社が営業活動を続けるために必要となる運転資金のうち、売掛金や在庫、買掛金などから計算するものを「所要運転資金」といいます。
銀行の融資審査でも、所要運転資金は重要な指標です。
所要運転資金の基本計算式
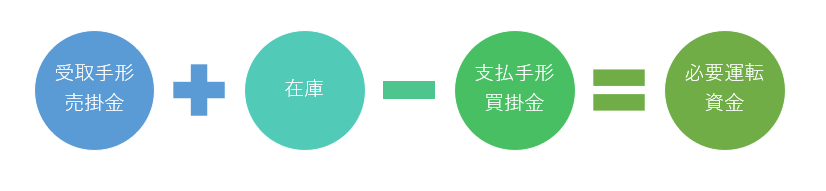
所要運転資金は、基本的に次の計算式で求められます。
所要運転資金=売上債権+棚卸資産-仕入債務
それぞれの項目は次のとおりです。
- 売上債権:売掛金や受取手形など、販売したものの代金をまだ回収していない金額
- 棚卸資産:商品、製品、原材料、仕掛品などの在庫
- 仕入債務:買掛金や支払手形など、仕入れたものの代金をまだ支払っていない金額
売上債権と棚卸資産は運転資金を増加させる要因です。
一方、仕入債務は支払いを先送りできている金額であるため、所要運転資金から差し引きます。
なお、電子記録債権・電子記録債務などがある場合には、取引の実態に応じて計算対象に含めることがあります。
決算書の貸借対照表から計算できる
所要運転資金を計算するために必要な数値は、決算書の貸借対照表から確認できます。
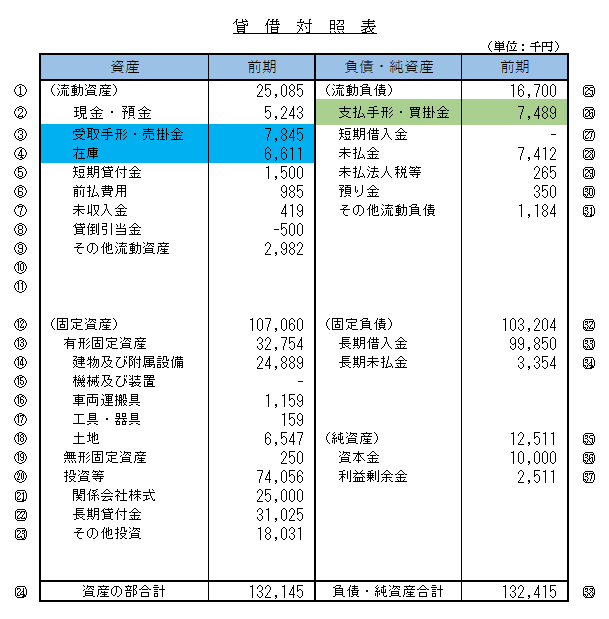
貸借対照表の流動資産から売掛金や棚卸資産などを確認し、流動負債から買掛金などを確認します。
これらを計算式に当てはめることで、所要運転資金を求められます。
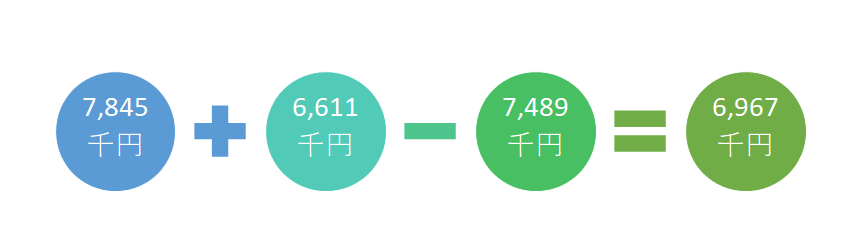
上の計算例では、所要運転資金は6,967千円です。
つまり、約697万円の所要運転資金が算出されます。
この金額は、売掛金や在庫などに拘束され、仕入債務によって賄われていない資金の規模を示しています。
ただし、所要運転資金が約697万円だからといって、直ちに銀行から697万円を借りる必要があるという意味ではありません。
すでに保有している現預金や既存借入金、自己資金なども確認する必要があります。
具体例:売掛金1,000万円、在庫500万円、買掛金600万円の場合
別の具体例でも計算してみましょう。
| 項目 | 金額 |
|---|---|
| 売掛金 | 1,000万円 |
| 棚卸資産 | 500万円 |
| 買掛金 | 600万円 |
この場合、所要運転資金は次のようになります。
1,000万円+500万円-600万円=900万円
この会社では、営業活動に関連して900万円の資金が必要になっていると考えられます。
銀行に運転資金の融資を相談する場合には、このような計算結果が必要金額を説明する材料になります。
運転資金は売上高の何か月分必要なのか
「運転資金は売上高の何か月分必要ですか」という質問を受けることがあります。
しかし、すべての会社に共通する必要月数があるわけではありません。
必要な運転資金は、売掛金の回収条件、在庫の保有期間、仕入代金の支払条件などによって異なります。
月商を使った所要運転資金の目安
所要運転資金を月商で割ると、月商の何か月分に相当するかを把握できます。
例えば、所要運転資金900万円、月商600万円の会社であれば、次のようになります。
900万円÷600万円=1.5か月
この会社の所要運転資金は、月商の1.5か月分に相当します。
この数値を過去の決算と比較すると、運転資金の必要額が増えているかどうかを把握しやすくなります。
ただし、月商何か月分という指標はあくまで目安であり、業種や取引条件によって適切な水準は異なります。
現預金の必要額とは区別する
所要運転資金が月商1.5か月分であっても、会社が手元に保有すべき現預金が月商1.5か月分という意味ではありません。
手元現預金は、仕入代金や人件費の支払い、借入金返済、税金の納付、突発的な支出などに備える資金です。
そのため、所要運転資金とは別に、毎月の支払額や入金予定を踏まえて必要な現預金を考える必要があります。
売上が増えると運転資金も増える理由
中小企業の資金繰りで注意したいのが、売上が増加しているにもかかわらず、現金が不足するケースです。
売上が増えると、一般的には売掛金や在庫も増えることがあります。
その結果、利益が増えていても運転資金の必要額が増加し、資金繰りが苦しくなることがあります。
売上増加による運転資金の増加例
例えば、ある会社の所要運転資金が次のように変化したとします。
| 項目 | 売上増加前 | 売上増加後 |
|---|---|---|
| 売掛金 | 800万円 | 1,200万円 |
| 棚卸資産 | 400万円 | 600万円 |
| 買掛金 | 500万円 | 700万円 |
| 所要運転資金 | 700万円 | 1,100万円 |
この例では、売上増加によって所要運転資金が400万円増加しています。
売上が増えて利益が出ていても、その利益がすぐに現金として手元に入るとは限りません。
このような場合、会社は増加した運転資金を自己資金や銀行融資などで確保する必要があります。
売上増加は必ずしも資金繰りの改善を意味しません。売上が伸びるほど運転資金が必要になる場合があることを理解しておきましょう。
運転資金が不足する主な原因
運転資金が不足する原因は、売上減少だけではありません。
銀行の融資審査でも、資金不足の原因を正確に把握することが重要です。
1.売掛金の回収が遅くなっている
売掛金の回収期間が長くなると、売上代金が現金になるまでの期間が長くなります。
例えば、これまで販売後1か月で回収していた売掛金が、2か月後の回収に変更された場合には、その分だけ運転資金の必要額が増えることがあります。
2.在庫が増加している
販売が予定どおり進まず在庫が増えると、商品や製品に資金が拘束されます。
特に、長期間売れ残っている在庫が多い場合には、所要運転資金が増加するだけでなく、在庫の評価損などが発生する可能性もあります。
3.仕入代金の支払条件が短くなっている
仕入先から支払期間の短縮を求められた場合、以前より早く現金を支払う必要があります。
例えば、仕入代金を2か月後に支払っていた会社が、翌月払いに変更された場合には、運転資金の必要額が増加することがあります。
4.赤字が続いている
売上総利益で人件費や家賃などの経費を賄えず、営業活動から資金流出が続いている場合にも、運転資金が不足します。
この場合は、売掛金や在庫の増加による資金不足とは原因が異なります。
赤字による資金不足を銀行融資だけで補い続けると、借入金が増加し、返済負担が重くなる可能性があります。
そのため、収益改善と資金繰り改善を並行して進める必要があります。
5.借入金の返済負担が大きい
利益が出ていても、毎月の借入金返済額が大きい場合には資金繰りが苦しくなることがあります。
借入金の元金返済は、損益計算書の費用にはなりません。
そのため、黒字であっても元金返済によって現預金が減少することがあります。
資金繰りを考える際には、損益計算書だけでなく、借入金の返済予定も確認することが重要です。
銀行融資・資金繰りのメール相談
銀行融資・資金繰りのメール相談
「売上が増えているのに資金繰りが苦しい」「運転資金がいくら必要なのかわからない」「銀行に運転資金の融資を申し込みたいが、必要金額を説明できない」といったお悩みはありませんか。
長年の法人融資・融資審査の実務経験を踏まえ、運転資金の考え方や銀行への相談方法についてメールでご相談をお受けします。
※融資の承諾や希望条件での借入を保証するものではありません。現在はメールによるご相談を受け付けています。
運転資金が不足した場合の5つの対策
運転資金が不足している場合には、原因に応じた対策が必要です。
対策1.売掛金の回収を早める
売掛金の回収条件を見直し、可能であれば回収期間を短縮します。
例えば、月末締め翌々月末払いの取引について、翌月末払いへの変更を交渉できれば、運転資金の必要額を減らせる可能性があります。
また、入金遅延が発生している取引先については、早期に回収状況を確認することが重要です。
対策2.在庫を適正化する
過剰在庫や長期間動いていない在庫を確認し、適正在庫への見直しを進めます。
在庫が減れば、その分だけ現金化できる可能性があります。
ただし、在庫を減らしすぎると販売機会を失う場合があるため、売上への影響も考慮する必要があります。
対策3.仕入代金の支払条件を見直す
仕入先との関係を維持しながら、支払条件の見直しを相談する方法もあります。
ただし、一方的な支払遅延は取引先との信用関係を損なうため避けなければなりません。
支払条件の変更は、取引先との合意に基づいて行うことが重要です。
対策4.資金繰り表を作成する
運転資金の不足を防ぐためには、将来の入金予定と支払予定を把握する必要があります。
資金繰り表には、売上代金の回収、仕入代金の支払い、人件費、家賃、税金、借入金返済などを記載します。
これにより、いつ、いくら資金が不足するのかを事前に把握できます。
資金不足が予想される場合には、早めに対策を検討できます。
対策5.銀行に運転資金の融資を相談する
売掛金や在庫の増加などによって運転資金が不足している場合には、銀行融資によって資金を調達する方法があります。
銀行に相談する際には、次の点を整理しましょう。
- 運転資金が不足している原因
- 必要な融資金額
- 資金が必要になる時期
- 借入金の返済原資
- 今後の売上・利益・資金繰りの見通し
銀行は、単に資金が不足しているという説明だけでなく、なぜ不足しているのか、いくら必要なのか、どのように返済するのかを確認します。
運転資金の銀行融資では何を審査されるのか
銀行が運転資金の融資を審査する際には、必要金額の妥当性と返済可能性を確認します。
所要運転資金と借入希望額の関係
例えば、所要運転資金が900万円の会社が、運転資金として2,000万円の融資を希望した場合、銀行は差額の理由を確認するでしょう。
売上増加による追加の運転資金が必要なのか、季節的な資金需要があるのか、既存借入金の返済負担が影響しているのかなどを確認します。
一方、所要運転資金が900万円であっても、すでに自己資金や既存借入金などで賄えている場合には、新たに900万円の融資が必要とは限りません。
所要運転資金の計算結果は融資金額を考えるための重要な材料ですが、その金額がそのまま銀行融資の必要額になるわけではありません。
売上債権や在庫の内容も確認される
銀行は、売掛金や在庫の金額だけでなく、その内容も確認します。
例えば、長期間回収できていない売掛金が含まれている場合、その売掛金が実際に回収できるのかを確認することがあります。
また、販売の見込みが乏しい在庫が多い場合には、帳簿上の金額をそのまま資金需要として評価できないことがあります。
そのため、所要運転資金を計算する際には、売掛金や在庫の実態を確認することが重要です。
短期融資と長期融資のどちらが適しているか
運転資金の銀行融資には、手形貸付、証書貸付、当座貸越などの形態があります。
例えば、売掛金の回収によって短期間で返済できる資金であれば、短期融資が適している場合があります。
一方、継続的に必要となる運転資金については、短期継続融資や長期の証書貸付などを検討することがあります。
融資形態や返済期間は、資金使途、返済原資、会社の財務内容などによって判断されます。
運転資金を把握するための8項目チェックリスト
自社の運転資金について、どこまで把握できているか確認してみましょう。
自社の運転資金を確認しましょう
確認できている項目にチェックを入れてください。
チェック数:0 / 8
※このチェックリストは銀行融資の審査結果を判定するものではありません。
チェックできなかった項目への対応
売掛金や在庫、買掛金の残高がわからない場合には、まず決算書や直近の試算表を確認しましょう。
所要運転資金を計算したことがない場合には、売上債権+棚卸資産-仕入債務の計算式を使ってみてください。
また、売掛金の回収期間や仕入代金の支払条件を確認することで、資金が不足しやすい原因を把握できます。
資金繰り表を作成していない場合には、今後の入金・支払予定を整理し、資金不足が発生する時期を確認することが重要です。
運転資金に関するよくある質問
Q1.運転資金とは簡単にいうと何ですか?
運転資金とは、仕入代金、人件費、家賃など、会社が日々の事業活動を続けるために必要となる資金です。
特に、売上代金を回収する前に支払いが発生する場合には、その時間差を埋めるための資金が必要になります。
Q2.運転資金は売上高の何か月分必要ですか?
すべての会社に共通する必要月数はありません。
売掛金の回収期間、在庫の保有期間、仕入代金の支払条件などによって異なります。
所要運転資金を月商で割ることで、月商の何か月分に相当するかを把握できます。
Q3.運転資金は決算書から計算できますか?
はい。貸借対照表の売掛金、棚卸資産、買掛金などを使って計算できます。
基本的な計算式は、売上債権+棚卸資産-仕入債務です。
Q4.現金商売では運転資金は不要ですか?
いいえ。現金商売でも運転資金が必要になる場合があります。
売上代金をすぐに回収できても、在庫の仕入れ、人件費、家賃などの支払いが先行することがあるためです。
ただし、売上代金を早く回収できる事業では、掛売り中心の事業より運転資金の必要額が小さくなる場合があります。
Q5.所要運転資金がマイナスになることはありますか?
あります。
例えば、売上代金を早く回収でき、仕入代金の支払いが後になる事業では、仕入債務が売上債権と棚卸資産の合計を上回る場合があります。
この場合、計算上の所要運転資金はマイナスになります。
ただし、所要運転資金がマイナスでも、給与、家賃、税金などの支払いに備える現預金は必要です。
Q6.赤字でも運転資金の融資は受けられますか?
赤字だからといって、必ず融資を受けられないわけではありません。
銀行は赤字の原因、改善見通し、必要資金の内容、返済可能性などを確認します。
ただし、赤字による資金流出が続いている場合には、収益改善策も重要になります。
Q7.運転資金が不足したら、まず何をすればよいですか?
まず、いつ、いくら不足するのかを資金繰り表で確認しましょう。
そのうえで、売掛金の回収、在庫の適正化、支払条件の見直し、銀行融資などを検討します。
銀行への相談は、資金が完全に不足する前に行うことが重要です。
まとめ|運転資金は事業を続けるために欠かせない資金
運転資金の重要なポイントをまとめます。
運転資金の基本
- 運転資金は日常の事業活動を続けるために必要な資金
- 掛売りや在庫の保有によって資金が必要になる
- 買掛金は所要運転資金を減らす要因になる
- 所要運転資金は売上債権+棚卸資産-仕入債務で計算する
- 売上増加によって運転資金の必要額が増える場合がある
- 所要運転資金と手元現預金の必要額は異なる
- 資金不足を防ぐためには資金繰り表による管理が重要
運転資金は、事業を継続するために欠かせない資金です。
特に、掛売りや在庫の保有がある事業では、売上が発生してもすぐに現金が入ってくるとは限りません。
そのため、売掛金や在庫、買掛金の状況を確認し、必要な運転資金を把握することが重要です。
また、銀行融資を利用する場合には、単に「運転資金が不足している」と説明するのではなく、資金不足の原因と必要金額を明確にすることが求められます。
運転資金を適切に把握し、資金繰りを管理することは、会社の経営を安定させ、銀行から継続的に融資を受けるための重要な基礎となります。
関連記事
所要運転資金と売上高の関係
売掛金、棚卸資産、買掛金などから所要運転資金を計算し、売上高との関係を把握する考え方を解説しています。
運転資金の折り返し融資とは
銀行融資の返済が進んだ際に利用される折り返し融資の仕組みと、資金繰りへの影響を解説しています。
証書貸付とは?メリット・デメリットと返済方法
長期の運転資金などに利用される証書貸付の特徴や、毎月の返済負担、資金繰りへの影響を解説しています。
資金繰りが苦しいときの銀行への相談
資金不足が予想される場合に、銀行へ早めに相談することが重要な理由を解説しています。
銀行融資・資金繰りのメール相談
運転資金が不足している場合には、銀行融資による資金調達だけでなく、売掛金の回収や在庫の管理、借入金返済などを含めた資金繰りの改善が重要です。
「必要な運転資金の金額がわからない」「売上が増えているのに現金が不足する」「銀行に運転資金の融資を相談したい」といった経営者の方は、メール相談ページをご覧ください。
銀行融資・資金繰りのメール相談
長年の法人融資・融資審査の実務経験を踏まえ、運転資金の考え方や銀行への相談方法、資金繰りの改善についてメールでご相談をお受けします。
※融資の承諾や希望条件での借入を保証するものではありません。現在はメールによるご相談を受け付けています。