運転資金とは、会社が日々の営業活動を続けるために必要となる資金です。
商品の仕入代金、従業員の給与、家賃など、会社を経営していくうえではさまざまな支払いが発生します。
ところが、商品を販売しても売上代金がすぐに入金されるとは限りません。
売上代金を回収するまでの間にも支払いが発生するため、会社には運転資金が必要になります。
運転資金は、売上代金を回収するまでの資金繰りを支え、事業を継続するために欠かせない資金です。
銀行から運転資金の融資を受ける際には、なぜ資金が必要になったのか、いくら必要なのかを説明することが重要です。
この記事のポイント
- 運転資金は、会社の日常的な営業活動を支える資金
- 正常運転資金は「売上債権+棚卸資産-仕入債務」で計算する
- 運転資金が増加する主な原因は4つある
- 銀行は資金が必要になった原因と回収・返済見通しを確認する
- 正常運転資金の計算額が、そのまま銀行から借りられる金額になるわけではない
この記事では、銀行の法人融資業務に長年携わってきた立場から、運転資金の基本的な考え方、計算方法、必要になる4つの原因、銀行融資の審査ポイントについて解説します。
運転資金とは何か
運転資金とは、会社が日常の営業活動を行うために必要となる資金のことです。
例えば、製造業では原材料の仕入れ、従業員の給与、工場の光熱費などの支払いが必要です。
卸売業では商品の仕入代金、小売業では商品の仕入れや店舗運営費用などが必要になります。
このように、運転資金は多くの業種で必要になります。
ただし、現金売上が中心で、仕入代金の支払いよりも売上代金の回収が早い事業では、売掛金や在庫に対応する正常運転資金が小さくなったり、計算上マイナスになったりすることがあります。
そのような事業でも、給与や家賃などの支払いに備えた手元資金は必要です。
運転資金は売上代金を回収するまでのつなぎ資金
運転資金の仕組みを、製造業を例に考えてみましょう。
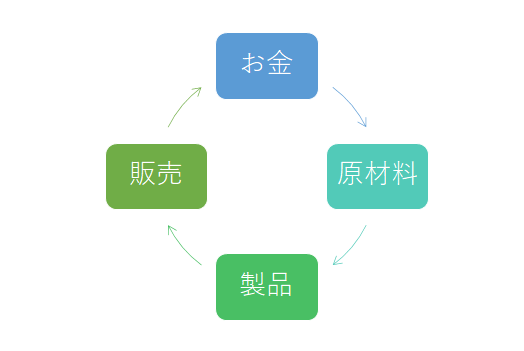
製造業では、製品を製造するために原材料を仕入れます。
仕入れた原材料を使って製品を製造し、完成した製品を販売します。
そして販売先との契約に基づき、売上代金を回収します。
この過程で、資金は原材料、製品、売掛金という形に変わり、最終的に現金として回収されます。
しかし、売上代金を回収する前に、原材料の仕入代金や従業員の給与などを支払わなければならない場合があります。
そのため、売上代金の回収までの資金繰りをつなぐ資金が必要になります。
これが運転資金の基本的な仕組みです。
運転資金とは、売上代金を回収するまでの間に必要となる支払いを支え、営業活動を継続するための資金です。
運転資金と設備資金の違い
銀行融資では、資金使途を大きく運転資金と設備資金に分けて考えます。
| 項目 | 運転資金 | 設備資金 |
|---|---|---|
| 主な用途 | 仕入代金、給与、外注費など | 機械設備、工場、店舗などの取得 |
| 資金が必要になる理由 | 日常の営業活動や入出金の時間差 | 設備の購入・更新・新設 |
| 銀行が確認する点 | 必要額、資金繰り、回収・返済見通し | 設備の必要性、投資効果、返済見通し |
資金使途が異なるため、銀行は融資期間や返済方法についても、それぞれの資金需要に応じて検討します。
運転資金が不足するとどうなるのか
運転資金が不足すると、会社の資金繰りに支障が生じます。
例えば、仕入代金の支払いができなければ、仕入先との取引に影響する可能性があります。
従業員の給与が支払えなければ、従業員の生活や会社への信頼に大きな影響が生じます。
家賃や外注費などの支払いが滞れば、事業の継続が難しくなることもあります。
運転資金不足は取引先の信用低下につながる
仕入代金の支払いが遅れると、仕入先から支払条件の変更や取引条件の見直しを求められる場合があります。
例えば、従来は月末締め翌月末払いだったものが、現金前払いを求められるようになるケースです。
この場合、仕入れに必要な資金がさらに増加し、資金繰りが悪化する可能性があります。
資金不足が信用低下につながり、その信用低下がさらに資金不足を招くという悪循環に陥ることがあります。
運転資金不足が続くと事業継続が困難になる
運転資金が不足したからといって、直ちに倒産するとは限りません。
手元資金の活用、売掛金の早期回収、支払条件の調整、金融機関からの資金調達などによって対応できる場合もあります。
しかし、必要な支払いに対応できず、資金調達もできない状態が続けば、事業継続が困難になる可能性があります。
運転資金を安定的に確保することは、会社の資金繰りを維持するうえで極めて重要です。
正常運転資金の計算方法
銀行が運転資金の必要額を検討する際によく使用するのが、正常運転資金という考え方です。
正常運転資金は、一般的に次の計算式で求めます。
正常運転資金=売上債権+棚卸資産-仕入債務
売上債権には売掛金や受取手形などが含まれます。
棚卸資産には商品、製品、原材料、仕掛品などが含まれます。
仕入債務には買掛金や支払手形などが含まれます。
この計算式は、営業活動に伴って売上債権や棚卸資産に固定化している資金から、仕入先の信用供与によって賄われている資金を差し引く考え方です。
正常運転資金の計算例
例えば、次のような会社があるとします。
| 項目 | 金額 |
|---|---|
| 売掛金 | 3,000万円 |
| 棚卸資産 | 2,000万円 |
| 買掛金 | 1,500万円 |
この会社の正常運転資金は次のとおりです。
3,000万円+2,000万円-1,500万円=3,500万円
つまり、この会社では、売上債権や棚卸資産に対応する正常運転資金が3,500万円発生していると考えられます。
ただし、この3,500万円がそのまま銀行から借りられる金額になるわけではありません。
銀行は、既存の借入金、手元資金、資金繰り、売上債権や棚卸資産の内容、返済能力などを確認して融資金額を判断します。
正常運転資金と実際の資金繰りは同じではない
正常運転資金は、貸借対照表を使って計算する運転資金の目安です。
一方、実際の資金繰りでは、給与、家賃、税金、借入金返済などの支払いも発生します。
そのため、正常運転資金が十分に確保されていても、支払時期が集中すれば資金不足になる可能性があります。
実際の資金不足の時期や金額を把握するには、資金繰り表を作成することが重要です。
正常運転資金がマイナスになる場合もある
現金販売が多く、仕入代金の支払いまでの期間が長い事業では、正常運転資金が計算上マイナスになる場合があります。
これは、仕入債務などによって営業活動の資金が賄われている状態を示すことがあります。
ただし、正常運転資金がマイナスであっても、給与や家賃などの支払いに備えた資金が不要になるわけではありません。
運転資金が必要になる4つの原因
銀行が運転資金の融資を審査する際には、なぜ運転資金が必要になったのかを確認します。
正常運転資金が増加する主な原因は、次の4つです。
運転資金が増加する4つの原因
- 売上の増加
- 売上代金の回収条件の長期化
- 棚卸資産の増加
- 仕入代金の支払条件の短期化
これらは、いずれも運転資金の必要額を増加させる要因です。
ただし、銀行の融資審査における評価は、その原因によって異なります。
運転資金の発生原因と銀行の融資審査
銀行は、運転資金が増加した理由が正常な営業活動によるものか、それとも経営上の問題によるものかを確認します。
次の表は、主な発生原因と銀行の一般的な審査上の考え方を整理したものです。
| 発生原因 | 融資を検討しやすいケース | 慎重になるケース |
|---|---|---|
| 売上の増加 | 実際の受注増加による正常な売上増加 | 架空売上、押込販売などが疑われる場合 |
| 回収条件の長期化 | 取引先構成の変化など合理的な理由がある場合 | 売掛金の回収遅延や不良債権の発生 |
| 棚卸資産の増加 | 受注増加や季節需要に備えた在庫増加 | 不良在庫、滞留在庫、架空在庫などが疑われる場合 |
| 支払条件の短期化 | 仕入価格の引下げなど合理的な理由がある場合 | 信用力低下により前払いを求められている場合 |
この表は一般的な考え方であり、実際の融資審査では会社の業績や財務内容、資金繰り、返済能力なども総合的に判断されます。
1. 売上増加に伴う運転資金
売上が増加すると、一般的には売掛金や棚卸資産も増加します。
そのため、売上が増加している会社では、正常運転資金の必要額が増えることがあります。
このような資金需要を増加運転資金と呼ぶことがあります。
売上増加で運転資金が必要になる具体例
例えば、月商が2,000万円から3,000万円に増加する会社を考えてみます。
売上代金の回収までに2か月かかるとすると、売掛金の残高は売上増加に伴って増加することが考えられます。
単純化すると、次のようになります。
| 項目 | 売上増加前 | 売上増加後 |
|---|---|---|
| 月商 | 2,000万円 | 3,000万円 |
| 売上回収期間 | 2か月 | 2か月 |
| 売掛金の目安 | 4,000万円 | 6,000万円 |
この場合、売掛金は2,000万円増加する計算になります。
ただし、実際の増加運転資金は売掛金の増加だけでは決まりません。
棚卸資産や買掛金の増減も考慮する必要があります。
銀行は、売上増加の根拠となる受注状況や取引先の内容を確認します。
銀行が融資を検討しやすいケース
実際の受注増加によって売上が増え、それに伴って正常運転資金が増加している場合には、銀行は融資を検討しやすくなることがあります。
例えば、受注書や契約書によって売上増加の根拠を確認できる場合です。
ただし、売上が増加していても採算が悪化している場合には、銀行の評価が慎重になる可能性があります。
銀行が慎重になるケース
架空売上や実態を伴わない押込販売によって売上が増加している場合には、銀行は融資に慎重になります。
こうした売上増加は、将来の売上代金回収につながらない可能性があるためです。
特に架空売上の計上が確認された場合には、決算書の信頼性に重大な問題が生じます。
2. 売上代金の回収条件の長期化による運転資金
売上代金の回収条件が長期化すると、売掛金の残高が増加し、必要運転資金も増加します。
回収条件が長期化した場合の計算例
例えば、月商2,000万円の会社で、売上代金の回収期間が1か月から2か月に延びたとします。
単純化すると、売掛金の残高は次のようになります。
- 回収期間1か月の場合:2,000万円
- 回収期間2か月の場合:4,000万円
売掛金が2,000万円増加するため、他の条件が同じであれば正常運転資金も2,000万円増加します。
銀行が融資を検討しやすいケース
新しい大口取引先との取引開始などにより、回収条件が長くなった場合です。
その取引先の信用力や取引条件が明確であり、売上代金の回収に問題がないと判断できれば、銀行が融資を検討する可能性があります。
銀行が慎重になるケース
売掛金の回収が遅れている場合や、取引先の業績悪化によって支払いが延期されている場合です。
このような場合、銀行は売掛金の回収可能性を慎重に確認します。
回収が難しい売掛金は、正常な運転資金として評価しにくくなる場合があります。
3. 棚卸資産の増加による運転資金
棚卸資産が増加すると、商品や原材料などに資金が固定化するため、必要運転資金が増加します。
例えば、棚卸資産が1,000万円から2,000万円に増加した場合、他の条件が同じであれば正常運転資金は1,000万円増加します。
銀行が融資を検討しやすいケース
受注増加に対応するために原材料を確保する場合や、季節商品の販売に備えて在庫を積み増す場合です。
例えば、年末商戦に向けて商品在庫を増加させる場合には、仕入計画や販売計画を示すことが重要です。
銀行は、在庫が今後販売され、売上代金として回収される見通しを確認します。
銀行が慎重になるケース
売れ残り商品や長期間動いていない在庫が増加している場合です。
このような在庫は、帳簿上の金額どおりに販売できない可能性があります。
銀行は、在庫の内容や保管期間、販売見通しなどを確認します。
また、架空在庫の計上が確認された場合には、決算書の信頼性に重大な問題が生じます。
4. 仕入代金の支払条件の短期化による運転資金
仕入代金の支払条件が短期化すると、買掛金などの仕入債務が減少し、必要運転資金が増加することがあります。
支払条件短期化の具体例
例えば、月間仕入高が1,500万円の会社で、仕入代金の支払期間が2か月から1か月に短縮されたとします。
単純化すると、買掛金の残高は次のようになります。
- 支払期間2か月の場合:3,000万円
- 支払期間1か月の場合:1,500万円
この場合、買掛金が1,500万円減少します。
仕入債務が1,500万円減少するため、他の条件が同じであれば正常運転資金は1,500万円増加します。
銀行が融資を検討しやすいケース
仕入代金を早く支払うことで、仕入価格の値引きを受けられる場合です。
例えば、支払条件の短期化によって仕入原価が低下し、利益率の改善が期待できる場合には、銀行が融資を検討する可能性があります。
ただし、値引きによる利益改善効果と追加資金の調達コストを比較することが重要です。
銀行が慎重になるケース
会社の信用力が低下したことにより、仕入先から支払条件の短縮や現金前払いを求められている場合です。
このような場合、銀行は仕入先との取引状況や会社の資金繰りを慎重に確認します。
支払条件の短期化が今後も続く場合には、資金不足が拡大する可能性があります。
銀行から運転資金の融資を受ける際に必要な説明
銀行から運転資金の融資を受ける際には、単に「運転資金が不足している」と説明するだけでは不十分です。
銀行は、なぜ資金が必要になったのか、いくら必要なのか、どのように返済するのかを確認します。
そのため、次の資料を準備することをおすすめします。
| 資料 | 銀行が確認する内容 |
|---|---|
| 決算書 | 財務内容と正常運転資金の規模 |
| 直近の試算表 | 売上・利益・売掛金・在庫の増減 |
| 資金繰り表 | 資金不足の時期と必要金額 |
| 受注書・契約書 | 売上増加の根拠 |
| 売掛金明細 | 回収条件と回収可能性 |
| 棚卸資産明細 | 在庫増加の理由と販売見通し |
| 仕入条件の資料 | 支払条件変更の理由 |
特に重要なのは、資金繰り表によって必要金額と必要時期を明確にすることです。
また、売上増加や回収条件の変更などによって運転資金が増加した場合には、その原因を具体的に説明することが重要です。
銀行に説明する際は必要額の計算根拠を示す
例えば、売掛金が2,000万円増加したことが運転資金不足の原因であれば、その増加がどの取引先の売上によるものなのか、いつ回収できるのかを説明します。
棚卸資産が増加した場合には、在庫の内容、販売予定、売上代金の回収見通しを示します。
また、既存の借入金でどの程度の運転資金を調達しているかも整理しておくことが大切です。
銀行が確認したいのは、資金が不足しているという結果だけでなく、資金不足が発生した理由と今後の回収・返済見通しです。
運転資金を安定させるための資金繰り改善策
運転資金は銀行融資によって確保する方法だけでなく、営業活動の見直しによって必要額を減らすことも検討できます。
売掛金の回収期間を短縮する
売掛金の回収期間が短くなれば、売上代金が早く手元に入るため、必要運転資金を減らせる可能性があります。
新規取引先との契約時には、回収条件を確認することが重要です。
棚卸資産を適正な水準に保つ
在庫が過剰になると、資金が商品や原材料に固定化します。
販売計画や生産計画に合わせて在庫を管理し、不必要な在庫の増加を抑えることが重要です。
仕入代金の支払条件を見直す
仕入先との関係に配慮しながら、支払条件を見直すことで資金繰りが改善する場合があります。
ただし、無理な支払延期は取引先との信用関係を損なう可能性があるため、慎重な対応が必要です。
資金繰り表を定期的に作成する
運転資金の不足を早期に把握するには、資金繰り表の作成が重要です。
少なくとも今後数か月の入出金予定を整理し、資金不足が発生する時期を確認しましょう。
資金不足が予想される場合には、早めに銀行へ相談することが重要です。
運転資金に関するよくある質問
運転資金とは簡単にいうと何ですか?
運転資金とは、会社が営業活動を続けるために必要な資金です。
特に、売上代金を回収するまでの間に発生する仕入代金などの支払いを支える資金という意味があります。
運転資金はいくら必要ですか?
必要な運転資金は、売上高、回収条件、在庫水準、支払条件などによって異なります。
正常運転資金は、売上債権と棚卸資産の合計から仕入債務を差し引いて計算します。
ただし、実際の必要資金額は資金繰り表によって確認することが重要です。
運転資金は銀行からいくら借りられますか?
正常運転資金の金額が、そのまま銀行から借りられる金額になるわけではありません。
銀行は、既存借入金、会社の財務内容、資金繰り、返済能力などを総合的に判断します。
売上が増えているのに資金繰りが苦しくなるのはなぜですか?
売上が増加すると、売掛金や棚卸資産が増加し、売上代金を回収する前に仕入代金などの支払いが必要になることがあります。
そのため、売上が増加していても運転資金が不足する場合があります。
赤字でも運転資金の融資を受けられますか?
赤字であっても、銀行が運転資金の融資を検討する場合はあります。
ただし、赤字の原因、今後の業績見通し、返済能力などによって判断は異なります。
運転資金と設備資金の違いは何ですか?
運転資金は、仕入代金や給与など日常の営業活動に必要な資金です。
設備資金は、工場、機械設備、店舗などの取得に必要な資金です。
資金使途が異なるため、銀行は融資期間や返済方法についても、それぞれの資金需要に応じて検討します。
運転資金が増加するのは悪いことですか?
必ずしも悪いことではありません。
受注や売上の増加によって正常運転資金が増えることもあります。
一方、売掛金の回収遅延や不良在庫の増加によって運転資金が増えている場合には、資金繰りや回収可能性に注意が必要です。
運転資金の考え方のまとめ
運転資金は、会社が営業活動を継続するために欠かせない資金です。
特に、売上代金を回収するまでの間に必要となる資金を安定的に確保することが重要です。
この記事のまとめ
- 運転資金は営業活動を継続するために必要な資金
- 正常運転資金は「売上債権+棚卸資産-仕入債務」で計算する
- 運転資金が増加する主な原因は4つある
- 売上増加による正常な資金需要は銀行が融資を検討しやすい場合がある
- 回収遅延、不良在庫、信用力低下などによる資金需要は慎重に審査される
- 銀行融資では資金需要の原因、必要金額、返済見通しの説明が重要
- 資金繰り表を作成し、早めに資金不足を把握することが大切
銀行員の立場から申し上げると、運転資金の融資審査では、運転資金が必要になった原因が非常に重要です。
正常な営業活動によって運転資金が増加している場合と、売掛金の回収遅延や不良在庫の増加などによって資金が不足している場合では、銀行の見方は異なります。
銀行から運転資金の融資を受ける際には、資金不足の原因を整理し、必要金額と返済見通しを具体的に説明することをおすすめします。
関連記事
運転資金の計算方法や銀行融資については、次の記事も参考にしてください。
運転資金の借入目安を知りたい場合
月商何か月分の運転資金が必要なのか、借入額の目安と計算方法を解説しています。
銀行の融資審査を知りたい場合
銀行が融資の可否を判断する際に確認するポイントを解説しています。
赤字決算で運転資金が必要な場合
会社が赤字になった場合の銀行融資への影響や追加融資の可能性を解説しています。
運転資金の銀行融資についてお悩みの方へ
「運転資金がいくら必要なのかわからない」「売上が増加しているのに資金繰りが苦しい」「銀行に運転資金の必要性をどう説明すればよいかわからない」といった悩みを抱える経営者の方もいるでしょう。
銀行に運転資金の融資を相談する際には、資金が必要になった原因、必要金額、資金繰り、返済見通しを整理することが重要です。
銀行融資や資金繰りについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
運転資金の必要額、銀行への説明方法、借入金返済や資金繰りに関するご相談を受け付けています。
※融資の承認・実行を保証するものではありません。