「赤字決算になってしまったが、銀行から借入金を一括返済するように言われるのではないか」
「現在の融資の返済期間を短くされたり、金利を引き上げられたりするのではないか」
「銀行から追加担保や連帯保証人を求められるのではないか」
赤字決算になった中小企業の経営者から、このような不安について相談を受けることがあります。
確かに赤字決算になると、銀行は会社の返済能力を慎重に確認するようになります。
しかし、赤字決算になったという理由だけで、銀行が既存融資を当然に一括返済させられるわけではありません。
融資には契約で定められた返済期限があり、借り手には「期限の利益」という権利があるためです。
一方で、赤字決算によって銀行から金利の見直しや追加担保について相談される可能性はあります。また、返済の延滞や契約上の問題が発生している場合には、状況が異なります。
この記事では、長年にわたり銀行の法人融資や融資審査に携わってきた経験をもとに、赤字決算が既存の銀行融資に与える影響と、経営者が取るべき対応を解説します。
この記事の結論
- 赤字決算だけを理由に、既存融資が当然に一括返済となるわけではない。
- 返済期限や毎月の返済額は、原則として融資契約に従う。
- 金利の変更は、固定金利・変動金利などの契約条件によって異なる。
- 銀行から追加担保や保証人について相談される可能性はあるが、契約上の義務とは区別する必要がある。
- 返済延滞や期限の利益喪失事由がある場合には注意が必要。
- 赤字決算になると、新規融資や融資の更新審査は慎重になる。
- 銀行には赤字の原因と今後の改善見通しを早めに説明することが重要。
赤字決算になると銀行融資はどうなる?既存借入への5つの影響
赤字決算になった場合、現在借りている銀行融資にどのような影響があるのでしょうか。
経営者からよく質問される5つの項目について、最初に整理します。
| 心配されること | 基本的な考え方 |
|---|---|
| ① 既存融資の一括返済 | 赤字決算だけで当然に一括返済義務が生じるわけではない |
| ② 返済期間の短縮 | 原則として契約どおり。変更には契約上の根拠や合意が必要 |
| ③ 金利の引き上げ | 金利変更条項や更新時の交渉によって可能性がある |
| ④ 追加担保の要求 | 銀行から相談される可能性がある。契約上の義務の有無は別途確認 |
| ⑤ 連帯保証人の追加 | 保証条件の見直しを相談される可能性はあるが、当然に追加義務が生じるわけではない |
このように、赤字決算になったからといって、現在の融資条件がすべて自動的に厳しくなるわけではありません。
それぞれ詳しく説明します。
① 赤字決算になると銀行から借入金の一括返済を求められる?
最も多い質問が、赤字決算になると銀行から現在の借入金を一括返済するように求められるのではないかというものです。
結論からいえば、通常の融資契約では、赤字決算になったという事実だけで、銀行が当然に借入金の一括返済を請求できるわけではありません。
その理由は、借り手には「期限の利益」があるためです。
期限の利益とは何か
期限の利益とは、簡単にいえば、約束した返済期限が到来するまでは、原則としてその期限まで返済を猶予されるという借り手の利益です。
例えば、銀行から次の条件で融資を受けたとします。
融資条件の例
- 融資金額:1,200万円
- 融資期間:5年間
- 返済方法:毎月20万円の元金均等返済
- 最終返済期限:5年後
※利息は別途支払うものとします。
この融資では、借り手は毎月20万円の元金を返済する義務があります。
一方で、まだ返済期限が到来していない元金については、契約上の期限の利益が認められます。
そのため、借入期間中に赤字決算になったとしても、原則として契約で定められた返済予定に従えばよいのです。
銀行が「赤字決算になったので、残りの借入金をすべて返してください」と一方的に請求できるとは限りません。
ただし期限の利益を失う場合がある
ここで注意しなければならないのが、期限の利益は無条件に維持されるものではないという点です。
融資契約や銀行取引約定書などには、一定の事由が発生した場合に期限の利益を失うことが定められている場合があります。
これを「期限の利益の喪失」といいます。
例えば、次のようなケースです。
- 融資の返済を延滞し、契約で定められた喪失要件に該当した場合
- 破産手続開始など、法令や契約で定められた事由が発生した場合
- 差押えなど、契約上の期限の利益喪失事由に該当した場合
- 重要な契約違反が発生し、所定の要件を満たした場合
実際に期限の利益が失われるかどうかは、契約条項、発生した事実、銀行からの通知の要否などによって異なります。
また、融資契約に財務制限条項が設けられている場合には、その内容にも注意が必要です。
例えば、一定の純資産額の維持や、所定の利益水準を維持することが契約条件になっている融資では、財務数値の悪化が契約上の問題になる場合があります。
ただし、一般的な中小企業向け融資のすべてに、そのような条項があるわけではありません。
赤字決算だけの問題なのか、それとも融資契約に定められた期限の利益喪失事由が発生しているのかを区別することが重要です。
銀行から一括返済を求められた場合の対応
万が一、銀行から借入金の一括返済について話があった場合には、慌てて応じる前に次の点を確認してください。
- 一括返済を求める具体的な理由は何か
- 融資契約のどの条項に基づくものか
- 期限の利益が喪失しているという説明なのか
- 法的な返済請求なのか、任意の繰上返済についての相談なのか
- 今後の返済方法について協議できる余地があるか
銀行からの要請が契約上の権利に基づくものなのか、任意の交渉なのかによって対応が異なります。
契約解釈に疑問がある場合には、契約書を確認し、必要に応じて弁護士などの専門家に相談することも検討してください。
② 赤字決算になると融資の返済期間を短くされる?
次に多いのが、赤字決算になると銀行から融資の返済期間を短くするように言われるのではないかという質問です。
これについても、赤字決算になったという理由だけで、銀行が既存融資の返済期間を当然に短縮できるわけではありません。
既存融資は原則として契約した返済条件に従う
例えば、銀行から5年間の分割返済で融資を受けている場合、借り手は原則としてその返済条件に従って返済します。
途中で赤字決算になったからといって、銀行が当然に残りの返済期間を半分にできるわけではありません。
返済期間を変更する場合には、契約上の根拠や当事者間の合意が必要になります。
融資の更新時は別に考える必要がある
ただし、注意したいのが融資の更新や借換えの場面です。
例えば、手形貸付などで返済期日が到来した際に、これまでと同じ条件で借換えができるとは限りません。
銀行は更新時点で改めて審査を行うため、赤字決算によって借換え条件が厳しくなる場合があります。
その結果、融資金額の減額や、これまでと異なる返済条件が提示される可能性があります。
ここは既存融資の返済期間を一方的に短縮することとは異なります。
契約期間中の返済条件と、融資の満期・更新時の審査は分けて考える必要があります。
③ 赤字決算になると銀行融資の金利は引き上げられる?
赤字決算になった場合、銀行から金利の引き上げについて相談される可能性はあります。
ただし、実際に金利を変更できるかどうかは、融資契約の内容によって異なります。
銀行の融資金利には信用リスクが反映される
銀行にとって融資金利は収益源であると同時に、融資先の信用リスクなどを反映したものでもあります。
信用リスクとは、融資先が約束どおり返済できなくなる可能性に関するリスクです。
銀行は一般的に、次のような項目を確認して融資先の信用力を判断します。
- 売上や利益の状況
- 借入金の返済能力
- 自己資本や債務超過の状況
- 資金繰りの安定性
- 担保や保証の状況
- 過去の返済実績
赤字決算になると、銀行は収益力や返済能力が低下していないかを確認します。
その結果、融資先の信用リスクが高まったと判断されれば、金利の見直しについて交渉される場合があります。
固定金利と変動金利では取り扱いが異なる
ここで重要なのが、融資の金利条件です。
| 金利の種類 | 確認するポイント |
|---|---|
| 固定金利 | 契約期間中の金利変更に関する条項の有無 |
| 変動金利 | 基準金利の変動や契約上の見直し条件 |
| 更新・借換え時の金利 | 更新時点の信用力や融資条件に基づく新たな金利設定 |
例えば、固定金利で契約している場合には、赤字決算になったという理由だけで当然に金利が変更されるわけではありません。
一方、変動金利の場合には、契約に従って基準金利などが変更されることがあります。
また、融資の更新時には新たな金利条件が提示される場合があります。
銀行から金利引き上げの話があった場合には、赤字決算による信用リスクの見直しなのか、契約上の金利変動なのかを確認してください。
金利引き上げを相談された場合の対応
銀行から金利引き上げを求められた場合には、次のような対応が考えられます。
- 金利見直しの理由を確認する
- 契約上の変更条項を確認する
- 赤字の原因が一時的である場合には、その根拠を説明する
- 直近の業績改善状況を試算表で示す
- 金利変更後の資金繰りへの影響を確認する
赤字決算だから仕方がないと考えるのではなく、契約条件と現在の経営状況を整理したうえで相談することが重要です。
④ 赤字決算になると銀行から追加担保を求められる?
赤字決算になると、銀行から追加担保について相談される可能性はあります。
その理由は、銀行が融資金の回収可能性を確保しようとするためです。
銀行が担保を求める理由
銀行融資では、基本的に事業から生み出される資金によって返済が行われることが期待されています。
しかし、赤字が続くなどして返済能力が低下した場合には、銀行は融資の回収リスクを慎重に判断するようになります。
その際に検討されることがあるのが、不動産担保などによる融資の保全です。
銀行が担保を求める目的は、万が一返済が困難になった場合に備えて、回収可能性を高めることです。
追加担保を求められたら必ず応じる必要がある?
ここで注意したいのは、銀行から担保の提供を相談されることと、契約上、担保を提供する義務があることは同じではないという点です。
融資契約や担保に関する契約に、追加担保についての条項が設けられている場合があります。
そのため、銀行から追加担保を求められた場合には、まず契約内容を確認する必要があります。
契約上の根拠がない任意の担保提供については、銀行との協議事項になります。
また、担保として提供できる不動産などがない場合には、その事情を正確に説明することが大切です。
ただし、担保提供の要請に応じられない場合の影響は、融資契約や今後の取引状況によって異なります。
「担保がないから必ず一括返済になる」とも、「担保がなくても何の影響もない」とも一律にはいえません。
追加担保よりも重要なのは業績改善
銀行にとって担保は、あくまで融資金の回収を確保する手段の一つです。
銀行が本来確認したいのは、会社が事業を継続し、約束どおり返済できるかどうかです。
そのため、追加担保の相談を受けた場合にも、赤字の原因や今後の改善見通しを説明することが重要になります。
⑤ 赤字決算になると連帯保証人を追加するように求められる?
赤字決算になった場合、銀行から保証条件の見直しについて相談される可能性があります。
ただし、赤字決算になったからといって、既存の無保証人融資に当然に連帯保証人を追加しなければならないわけではありません。
連帯保証人は融資の保全手段の一つ
連帯保証人は、借り手が返済できなくなった場合に、保証契約の内容に従って返済義務を負う立場です。
銀行にとっては、不動産担保などと同様に、融資金の回収可能性に関係する要素です。
しかし、保証人を追加するためには、原則として保証契約の締結などが必要になります。
銀行から要請されたというだけで、自動的に連帯保証人が追加されるわけではありません。
経営者保証にはガイドラインがある
中小企業向けの銀行融資では、経営者個人の保証について「経営者保証に関するガイドライン」の考え方が重要になります。
このガイドラインでは、法人と経営者の資産・経理の分離、財務基盤の強化、適時適切な情報開示などが重要な要素とされています。
銀行は、経営者保証の必要性を検討する際に、こうした点も踏まえて判断します。
したがって、赤字決算になったという事実だけで、必ず経営者保証が必要になるわけではありません。
また、経営者以外の第三者保証についても、原則として求めない方向の取り扱いが基本となっています。ただし、個別の制度や事情によって例外があり得ます。
保証人の追加を求められた場合の確認事項
銀行から保証人の追加を相談された場合には、次の点を確認してください。
- なぜ保証人の追加が必要なのか
- 既存融資についての要請なのか、新規融資の条件なのか
- 保証人を追加しない場合、どのような影響があるのか
- 経営者保証に関するガイドラインを踏まえた説明がされているか
- 保証に代わる方法が検討できないか
保証契約は経営者個人の財産にも関係する重要な契約です。
十分に内容を確認したうえで判断する必要があります。
銀行融資・資金繰りのメール相談
「赤字決算になり、銀行からの対応が不安」
「金利引き上げや追加担保について銀行から相談されている」
「現在の借入金を今後どのように返済すればよいか悩んでいる」
このようなお悩みについて、長年の法人融資・融資審査の経験を踏まえ、銀行への説明方法や資金繰り改善の考え方をメールでお伝えします。
※ご相談はメールでの対応となります。融資の承認・実行や資金繰り改善の成果を保証するものではありません。個別の契約上・法律上の判断は必要に応じて専門家へご相談ください。
赤字決算になると新規の銀行融資は受けられない?
ここまでは、赤字決算が現在借りている融資に与える影響について説明しました。
では、赤字決算になると新規融資はどうなるのでしょうか。
結論からいえば、赤字決算になると銀行の新規融資審査は慎重になる傾向があります。
しかし、赤字決算だからといって、新規融資が必ず受けられなくなるわけではありません。
銀行が赤字決算を警戒する理由
銀行の融資審査で重要なのは、融資した資金が約束どおり返済されるかどうかです。
赤字決算になると、銀行は会社の収益力が低下していないか、今後の返済能力に問題が生じないかを確認します。
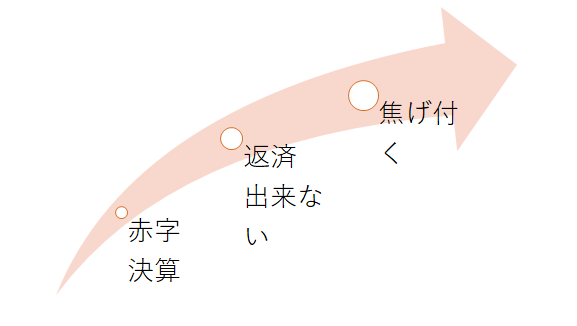
この図は、赤字決算に対する銀行員の基本的な考え方を示したものです。
銀行員は赤字決算を見ると、融資金の返済に問題が生じる可能性を考えます。
ただし、赤字決算と資金不足は必ずしも同じではありません。
減価償却費のように費用計上時に現金支出を伴わない項目もあり、赤字であっても資金繰りが維持されている場合があります。
反対に、黒字であっても売掛金や在庫が増加すれば、資金繰りが悪化する場合があります。
そのため、銀行は決算書の赤字だけでなく、実際の資金繰りや返済能力も確認します。
赤字決算でも新規融資が検討されるケース
例えば、次のような場合には、赤字決算であっても新規融資が検討される可能性があります。
- 赤字の原因が一時的な費用や損失である
- 前期は赤字だったが、直近の業績が改善している
- 新たな受注が確定し、今後の売上増加が見込まれる
- 経費削減によって赤字の縮小が進んでいる
- 融資後の資金繰りと返済見通しを説明できる
- 信用保証協会の保証付き融資などを検討できる
ただし、これらの条件があれば必ず融資を受けられるというわけではありません。
銀行は、赤字の原因、改善の見通し、財務内容、借入金の返済状況などを総合的に判断します。
赤字決算でも新規融資を受けるための具体的な方法については、次の記事で詳しく説明しています。
赤字決算でも銀行融資を受けるための7つの対策と審査のポイント
赤字決算になったとき銀行に説明すべき3つのこと
赤字決算になった場合、銀行から何か言われるまで待つのではなく、経営者から現在の状況を説明することが重要です。
特に次の3つの点を整理してください。
1.赤字になった原因
銀行が最初に知りたいのは、なぜ赤字決算になったのかという点です。
例えば、売上の減少が原因なのか、原材料価格の上昇が原因なのか、一時的な費用が発生したためなのかによって、今後の見通しは異なります。
単に「景気が悪かった」という説明ではなく、数字や具体的な事実を示すことが重要です。
2.今後の業績改善の見通し
赤字決算になった場合、銀行は今後も赤字が続くのか、それとも業績が回復するのかを確認します。
例えば、次のような説明が考えられます。
- 新規取引先との契約によって売上が増加する
- 販売価格の改定によって利益率が改善する
- 仕入条件の見直しによって原価が削減される
- 不採算部門の縮小によって固定費が減少する
重要なのは、改善見通しに具体的な根拠があることです。
銀行は、根拠のない楽観的な計画よりも、実現可能性の高い改善計画を評価します。
3.今後の資金繰りと返済見通し
赤字決算であっても、現在の借入金を予定どおり返済できる見通しがあることを示せれば、銀行にとって重要な判断材料になります。
そのためには、資金繰り表を作成することが有効です。
資金繰り表には、売上代金の入金、仕入代金や経費の支払い、借入金の返済などを記載します。
そして、今後3か月から6か月程度の資金繰りを確認し、必要に応じてさらに長い期間の見通しを作成します。
赤字決算の会社に対して銀行が不安に感じるのは、今後の返済が続けられるかどうかわからないことです。
資金繰り表によって返済見通しを説明することは、銀行との信頼関係を維持するうえでも重要です。
赤字決算で銀行への返済が厳しくなった場合はどうする?
赤字決算になっても、既存融資は原則として契約どおり返済することになります。
しかし、実際には赤字が続き、毎月の借入金返済が資金繰りを圧迫している場合もあります。
そのような場合には、返済が延滞する前に取引銀行へ相談することが重要です。
返済条件の変更を相談する
借入金の返済が厳しい場合には、銀行に返済条件の変更を相談する方法があります。
例えば、次のような対応です。
- 一定期間の元金返済猶予
- 毎月の元金返済額の減額
- 返済期間の延長
これらは銀行との合意が必要であり、必ず認められるものではありません。
また、返済条件を変更すると、今後の新規融資審査に影響する場合があります。
しかし、資金繰りが維持できず返済が延滞する事態を避けるためには、早めに相談することが重要です。
追加融資だけでなく資金繰り改善も検討する
資金繰りが厳しくなると、追加融資によって資金を確保することを最初に考えがちです。
しかし、赤字の原因が解消されないまま借入金だけが増加すると、将来の返済負担がさらに重くなる可能性があります。
そのため、銀行への相談では追加融資の可能性とともに、次のような改善策も検討してください。
- 売掛金の回収条件の見直し
- 過剰在庫の削減
- 不採算取引の改善
- 固定費の削減
- 設備投資の優先順位の見直し
- 借入金の返済負担と資金繰りの再確認
赤字決算のときこそ、借入金の管理と資金繰り改善を一体で考えることが大切です。
赤字決算と銀行融資についてよくある質問
Q1.1期だけ赤字決算になった場合でも、一括返済を求められますか?
通常は、1期だけ赤字決算になったという理由で、既存融資が当然に一括返済になるわけではありません。ただし、融資契約に定められた期限の利益喪失事由などに該当していないかは確認する必要があります。
Q2.2期連続赤字になると銀行の対応は変わりますか?
赤字が続くと銀行は返済能力をより慎重に判断する傾向があります。ただし、赤字が2期続いたことだけで、既存融資の返済条件が自動的に変更されるわけではありません。新規融資や更新時の審査には影響する可能性があります。
Q3.赤字決算でも毎月返済していれば問題ありませんか?
約定どおり返済していることは重要です。ただし、返済を続けていれば契約上の問題が一切生じないとは限りません。財務制限条項など、その他の契約条件も確認する必要があります。
Q4.赤字決算になると銀行から金利を引き上げられますか?
金利の変更は融資契約によって異なります。銀行から金利見直しの交渉を受ける可能性はありますが、固定金利や変動金利の条件、変更条項などを確認する必要があります。
Q5.赤字決算になったら社長が連帯保証人になる必要がありますか?
赤字決算になっただけで当然に経営者保証を追加する義務が生じるわけではありません。銀行から相談される可能性はありますが、経営者保証に関するガイドラインや融資契約の内容を踏まえて判断する必要があります。
Q6.赤字決算で手形貸付の借換えは難しくなりますか?
手形貸付などの満期時の借換えは、銀行による新たな審査が必要となる場合があります。赤字決算によって審査が慎重になり、従来どおりの借換えが難しくなる可能性があります。満期直前ではなく、早めに銀行へ相談することが重要です。
Q7.赤字決算で銀行から一括返済を求められたらどうすればよいですか?
まず、銀行がどのような理由で一括返済を求めているのかを確認してください。融資契約上の期限の利益喪失に基づく請求なのか、任意の繰上返済についての相談なのかによって対応が異なります。必要に応じて契約書を確認し、法律の専門家にも相談してください。
赤字決算になったときの銀行対応チェックリスト
赤字決算になった場合、現在の銀行融資について次の8項目を確認しておきましょう。
銀行対応で確認したい8項目
0 / 8項目を確認
※このチェックリストは銀行対応の準備事項を整理するためのものです。個別の契約上の権利義務や融資審査の結果を保証するものではありません。
まとめ|赤字決算だけで既存融資が一括返済になるわけではない
赤字決算になると、銀行の融資姿勢が慎重になることは事実です。
しかし、赤字決算になったという理由だけで、現在借りている融資が当然に一括返済になるわけではありません。
借り手には期限の利益があり、銀行と取り決めた返済条件が基本になります。
ただし、返済延滞や契約上の期限の利益喪失事由がある場合には注意が必要です。
この記事のまとめ
- 赤字決算だけで既存融資の一括返済義務が当然に生じるわけではない。
- 返済期間は原則として融資契約に従う。
- 融資の満期・更新時には改めて審査が行われる場合がある。
- 金利の引き上げは契約条件や銀行との交渉によって異なる。
- 追加担保や連帯保証人について相談される可能性はあるが、契約上の義務とは区別する。
- 期限の利益喪失事由に該当する場合には一括返済の問題が生じ得る。
- 新規融資は赤字の原因と今後の返済能力が重要になる。
- 赤字の原因と改善見通しを整理し、銀行へ早めに説明することが大切。
赤字決算になったときに重要なのは、銀行からの要請を必要以上に恐れることではなく、融資契約を確認し、今後の返済能力を具体的に説明することです。
また、赤字が続く場合には、現在の借入金を予定どおり返済できるかどうかを継続的に確認し、必要に応じて銀行との相談や資金繰り改善を進めることが重要です。
関連記事
赤字決算でも銀行融資を受ける方法
赤字決算でも新規融資を受けるために必要な業績改善計画、資金繰り表、銀行への説明方法などを解説しています。
赤字決算でも銀行融資を受けるための7つの対策と審査のポイント
赤字決算とビジネスローン
赤字決算で銀行融資が難しい場合に、ビジネスローンを検討する際の審査ポイントや返済負担について説明しています。
赤字決算でもビジネスローンは借りられる?審査のポイントと注意点
資金繰りがきついときの銀行融資
資金繰りが厳しいときに、どの銀行へ相談するべきか、必要融資額をどのように説明するかを解説しています。
資金繰りがきついとき銀行融資を受けるには?メインバンクへの相談方法
資金繰りと損益の違い
赤字決算と資金不足が必ずしも同じではない理由や、資金繰り表による資金管理の重要性を説明しています。
銀行融資・資金繰りのメール相談
「赤字決算になり、銀行からの対応が心配」
「現在の融資条件について銀行から見直しを相談されている」
「借入金の返済負担が重く、今後の資金繰りを改善したい」
このようなお悩みについて、長年の法人融資・融資審査の経験を踏まえ、銀行への説明方法や資金繰り改善の考え方をメールでお伝えします。
※ご相談はメールでの対応となります。融資の承認・実行や資金繰り改善の成果を保証するものではありません。個別の契約上・法律上の判断は必要に応じて専門家へご相談ください。