「決算書では黒字なのに、なぜか手元のお金が増えない」
「売上は順調なのに、仕入代金や借入金の返済で資金繰りが苦しい」
「利益が出ているのだから、資金繰りも問題ないはずではないか」
このように感じたことはないでしょうか。
実は、損益計算書に表示される利益と、会社が実際に使える現金・預金は同じものではありません。
会社が黒字でも資金繰りが厳しくなることがありますし、反対に赤字でも一時的には手元資金を維持できることがあります。
その理由は、損益と資金繰りでは、数字を計算する目的とタイミングが異なるからです。
資金繰りを安定させるためには、この違いを理解しておくことが重要です。
この記事では、長年にわたり銀行の法人融資や融資審査に携わってきた経験をもとに、資金繰りと損益の違い、利益が出ても現金が不足する理由、損益計算書と資金繰り表の使い分け、銀行融資との関係を説明します。
この記事の結論
- 損益計算書は一定期間の売上・費用・利益を示す資料であり、資金繰りそのものを表す資料ではない。
- 売上が計上されても、売上代金が入金されているとは限らない。
- 利益が出ていても、売掛金や在庫の増加、借入金返済などで現金が減ることがある。
- 減価償却費のように、費用であっても計上時に現金支出を伴わないものがある。
- 実際の入出金と今後の資金残高を把握するには、資金繰り表が必要。
- 銀行融資では、利益と資金繰りの両方を確認することが重要になる。
資金繰りと損益の違いとは
まず、資金繰りと損益の基本的な違いを確認しましょう。
損益とは売上から費用を差し引いた結果
損益とは、一定期間の売上などの収益から、仕入原価や人件費などの費用を差し引いて計算する利益または損失のことです。
例えば、次のような会社があるとします。
- 売上高:1,000万円
- 売上原価・経費:800万円
- 利益:200万円
この会社では、売上1,000万円から費用800万円を差し引いた200万円が利益です。
ただし、この200万円がそのまま現金・預金として増えているとは限りません。
資金繰りとは実際のお金の出入りを管理すること
一方、資金繰りとは、会社に入ってくるお金と、会社から出ていくお金を管理し、必要な支払いができる状態を維持することです。
例えば、次のような資金の動きを確認します。
- 売上代金がいつ入金されるか
- 仕入代金をいつ支払うか
- 給与や家賃をいつ支払うか
- 銀行借入金をいつ、いくら返済するか
- 税金をいつ支払うか
資金繰りでは、売上や費用が発生した時点だけでなく、実際に現金・預金が動く時期が重要になります。
資金繰りと損益の違いを比較
| 比較項目 | 損益 | 資金繰り |
|---|---|---|
| 主な目的 | 利益や損失を把握する | 入出金と資金残高を把握する |
| 売上 | 会計上の売上計上時期に反映 | 売上代金の入金時期に反映 |
| 仕入・経費 | 会計上の費用計上時期に反映 | 実際の支払時期に反映 |
| 借入金の元金返済 | 原則として費用にならない | 資金の支出になる |
| 減価償却費 | 費用になる | 費用計上時には通常、資金支出を伴わない |
| 主な管理資料 | 損益計算書 | 資金繰り表 |
損益は会社が利益を獲得できているかを確認するものであり、資金繰りは会社が必要な支払いを続けられるかを確認するものです。
損益計算書では資金繰りを把握できない理由
ここからは、実際の損益計算書の例を使って説明します。
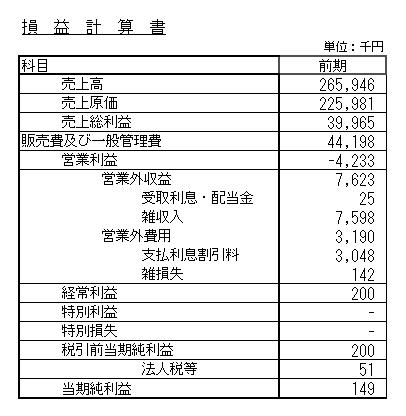
上の画像は損益計算書の一例です。
この損益計算書には、売上高265,946千円、当期純利益149千円が表示されています。
売上高265,946千円は約2億6,595万円、当期純利益149千円は14万9,000円です。
では、この会社には1年間で約2億6,595万円の現金が入金され、現金・預金が14万9,000円増加したのでしょうか。
必ずしもそうではありません。
売上高と売上代金の入金額は一致しない
例えば、3月に100万円の商品を販売し、売上代金の入金が4月末になる取引を考えます。
この場合、通常は3月に100万円の売上を計上します。
しかし、3月の時点では100万円の現金・預金は入金されていません。
売上代金が入金されるのは4月末です。
売上100万円の取引例
3月:売上100万円を計上
損益計算書には売上が反映されますが、現金はまだ入金されていません。
4月末:売上代金100万円が入金
売掛金を回収し、現金・預金が100万円増加します。この回収自体によって、通常は新たな売上が計上されるわけではありません。
このように、売上の計上時期と現金の入金時期には違いがあります。
特に、企業間取引では掛売りが一般的であるため、売上高と入金額が一致しないことは珍しくありません。
売上が増加していても、売上代金を回収できていなければ、そのお金を仕入代金や給与の支払いに使うことはできません。
現金商売でも売上と資金繰りは完全には一致しない
飲食店や小売店のように、商品やサービスの提供と同時に代金を受け取る事業では、掛売り中心の事業と比べて売上と入金の時期が近くなります。
ただし、クレジットカード決済などでは入金までに時間差が生じる場合があります。
また、現金で売上代金を受け取っていても、仕入代金の支払いや借入金返済などがあるため、売上高だけで資金繰りを判断することはできません。
利益が出ていても現金が減る5つの理由
損益計算書で黒字になっていても、現金・預金が減少することがあります。
ここでは、その代表的な原因を5つ説明します。
理由1.売掛金が増加している
売掛金とは、商品やサービスを販売したものの、まだ代金を回収していない金額です。
例えば、売上が増加しても、その多くが掛売りであれば、売掛金が増加します。
売掛金が増加している間は、売上として利益に反映されていても、現金・預金としては回収できていません。
そのため、売掛金の増加は資金繰りを圧迫する原因になります。
特に注意したいのは、売上の増加以上に売掛金が増加している場合です。
売上代金の回収期間が長くなっていないか、入金遅延が発生していないかを確認する必要があります。
理由2.在庫が増加している
商品や原材料を仕入れるためには資金が必要です。
しかし、仕入れた商品が在庫として残っている場合、そのすべてが当期の売上原価になるとは限りません。
例えば、現金で500万円の商品を仕入れ、その商品が期末にすべて在庫として残っているとします。
この場合、現金は500万円減少していますが、通常、その500万円がすべて当期の売上原価になるわけではありません。
商品は棚卸資産として貸借対照表に計上されます。
つまり、損益計算書の利益が大きく減っていなくても、在庫の購入によって現金が減少することがあります。
売掛金と在庫の増加は、黒字でも資金繰りが苦しくなる代表的な原因です。
理由3.借入金の元金返済がある
銀行から借り入れた資金には、原則として返済が必要です。
ところが、借入金の元金返済は、損益計算書の費用にはなりません。
例えば、年間500万円の利益を獲得している会社が、銀行借入金の元金を年間800万円返済しているとします。
利益が500万円あっても、元金返済800万円は資金の支出です。
そのため、利益だけを見ていると、借入金返済による資金負担を見落とす可能性があります。
ただし、実際の返済原資を考える際には、減価償却費や運転資金の増減、税金、設備投資なども考慮する必要があります。
単純に利益と元金返済額だけを比較して、資金繰りの良し悪しを判断することはできません。
理由4.設備投資で多額の資金を支出している
工場の機械やトラック、店舗設備などを購入する場合には、多額の資金が必要になることがあります。
例えば、現金1,000万円で機械を購入したとします。
この場合、現金・預金は1,000万円減少します。
しかし、機械の取得費用は通常、購入した年度に全額を費用計上するのではなく、固定資産として計上し、使用期間に応じて減価償却を行います。
そのため、機械の購入によって現金が大きく減少していても、損益計算書にはその支出が同じ金額で一度に反映されるわけではありません。
設備投資を行う際には、利益の見通しだけでなく、実際の支払時期と資金調達方法を確認することが重要です。
理由5.税金や過去の債務の支払いがある
法人税などの税金の支払いも、資金繰りに影響します。
税金は、費用や税額が計上される時期と実際に納付する時期が異なる場合があります。
また、過去に発生した未払金などを支払う場合も、支払時点では新たな費用が発生しないことがあります。
このように、損益計算書の当期利益と現金・預金の増減が一致しない理由は、売掛金や在庫だけではありません。
黒字でも資金繰りが悪化する具体例
ここで、利益が出ていても現金が減少するケースを、数字を使って確認してみましょう。
ある会社の1年間の状況が次のとおりだったとします。
| 項目 | 金額 |
|---|---|
| 税引後利益 | +500万円 |
| 減価償却費 | +200万円 |
| 売掛金の増加 | ▲300万円 |
| 在庫の増加 | ▲200万円 |
| 借入金の元金返済 | ▲400万円 |
| 資金の増減 | ▲200万円 |
この会社は500万円の利益を獲得しています。
しかし、売掛金と在庫が増加し、さらに借入金の元金返済を行ったため、現金・預金は200万円減少する計算になります。
なお、この例では、その他の資産・負債の増減、設備投資、追加借入、配当などはないものとしています。
利益が出ていることと、現金・預金が増えていることは別です。
これが、資金繰りと損益の違いを理解するうえで最も重要な点です。
減価償却費は利益と資金繰りにどう影響するのか
資金繰りと損益の違いを理解する際に、もう一つ重要なのが減価償却費です。
減価償却費は、建物や機械などの固定資産の取得費用を、一定の期間にわたって費用として配分するものです。
減価償却費は計上時に現金が出ていかない
例えば、1,000万円で購入した機械について、年間200万円の減価償却費を計上するとします。
この場合、損益計算書には年間200万円の費用が計上されます。
しかし、減価償却費200万円を計上したことによって、その時点で200万円の現金が支出されるわけではありません。
機械の購入代金を支払った時点と、減価償却費を計上する時点が異なるためです。
銀行が利益と減価償却費を確認する理由
銀行では、借入金の返済能力を確認する際に、利益に減価償却費を加えた金額を、簡便的な返済原資の目安として利用することがあります。
例えば、税引後利益が300万円、減価償却費が200万円であれば、次のようになります。
税引後利益300万円+減価償却費200万円=500万円
この500万円は、返済原資を考える際の一つの目安になります。
ただし、実際に500万円の現金が増えているとは限りません。
売掛金や在庫が増加している場合には、現金がそれほど増えていないこともあります。
また、設備投資や税金の支払いなどによっても、実際に返済に使える資金は変わります。
銀行が返済能力を判断する際には、利益と減価償却費だけでなく、実際の資金繰りも確認することが重要です。
資金繰りを把握するには資金繰り表が必要
損益計算書は、会社が利益を獲得できているかを確認するための重要な資料です。
しかし、損益計算書だけでは、実際の入出金や将来の資金不足を十分に把握することはできません。
そこで必要になるのが資金繰り表です。
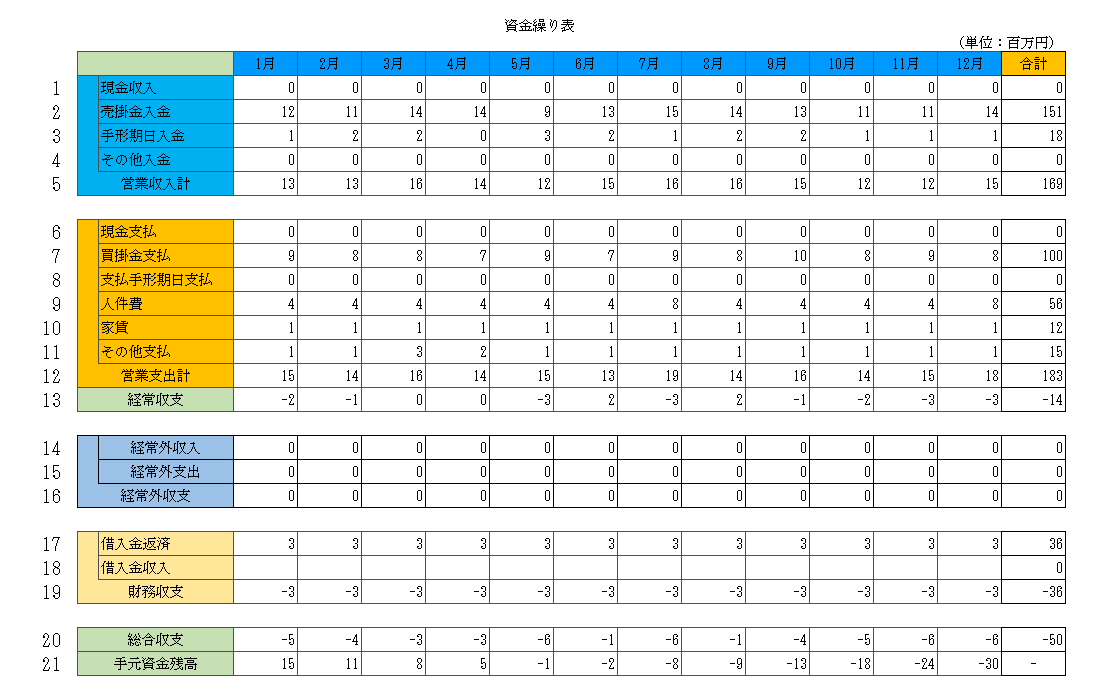
上の画像は資金繰り表の一例です。
損益計算書とは異なり、資金繰り表では、実際の入金と支払いを基準に資金の動きを管理します。
資金繰り表の営業収入は売上高とは違う
画像の5行目には「営業収入」が表示されています。
右端には169百万円という数字があります。
これは、対象期間において事業活動から実際に入金された資金が169百万円であることを示しています。
損益計算書に表示される売上高とは異なる数字です。
売上代金の回収が遅れている場合には、売上高が増加していても営業収入が十分に増えないことがあります。
資金繰り表では入金と支払いの時期を確認する
資金繰り表では、売上代金の入金だけでなく、仕入代金、給与、家賃、税金、借入金返済などの支払いも確認します。
例えば、次のような資金繰りを考えます。
| 項目 | 金額 |
|---|---|
| 月初現預金残高 | 500万円 |
| 売上代金の入金 | +1,000万円 |
| 仕入代金・経費の支払い | ▲900万円 |
| 借入金の元金返済 | ▲200万円 |
| 月末現預金残高 | 400万円 |
この例では、月初の現預金残高500万円に対して、入金が1,000万円、支払いが合計1,100万円です。
その結果、月末の現預金残高は400万円になります。
このように、資金繰り表を使えば、実際の入出金を踏まえて現預金残高の増減を確認できます。
ただし、月末残高がプラスでも、月中の支払日によっては一時的に資金が不足する可能性があります。
資金繰りが厳しい場合には、月単位だけでなく、週単位や日単位で確認することも重要です。
損益計算書と資金繰り表は両方必要
ここまで説明してきたように、損益計算書と資金繰り表は異なる目的を持っています。
そのため、どちらか一方だけを確認すればよいというものではありません。
損益計算書で収益力を確認する
損益計算書では、会社が利益を獲得できているかを確認します。
売上が増加しているのか、売上原価や経費が適切な水準なのか、利益が減少していないかなどを確認することが重要です。
赤字が続いている場合には、長期的に資金繰りが悪化する可能性があります。
資金繰り表で支払能力を確認する
資金繰り表では、今後の入金予定と支払予定を確認します。
利益が出ていても、支払日に必要な資金が不足すれば、仕入代金や給与などを支払うことができません。
そのため、資金繰り表によって将来の資金不足を予測し、早めに対応することが重要です。
貸借対照表も合わせて確認する
資金繰りと損益の違いを理解する際には、貸借対照表も重要です。
貸借対照表には、現金・預金、売掛金、在庫、買掛金、借入金などが表示されています。
例えば、利益が出ているのに現金が減少している場合には、貸借対照表で売掛金や在庫が増加していないかを確認します。
また、借入金の残高や返済負担も確認する必要があります。
損益計算書で利益を確認し、貸借対照表で資金の滞留状況を確認し、資金繰り表で実際の入出金を管理することが重要です。
銀行融資では資金繰りと損益の両方が確認される
銀行が融資を審査する際には、損益計算書だけでなく、貸借対照表や資金繰りの状況も確認します。
利益が出ている会社でも、売掛金や在庫が増加し、資金繰りが厳しくなっている場合があるためです。
利益が出ていても融資が必要になる場合
例えば、売上が増加している会社では、売掛金や在庫が増えることがあります。
この場合、利益が出ていても、売上代金の回収までに必要な運転資金が増加することがあります。
銀行では、こうした資金需要について、売掛金や在庫の増加理由、回収見込みなどを確認して融資を検討します。
利益が出ていても返済能力に問題がある場合
一方、利益が出ていても、借入金の元金返済額が大きい場合には、資金繰りが厳しくなることがあります。
また、売掛金の回収遅延や過大な在庫によって、現金が不足している場合もあります。
そのため、銀行では利益の金額だけでなく、実際の資金の流れや借入金の返済負担も確認します。
銀行へ融資を相談する際には資金繰り表が重要
銀行へ運転資金の融資を相談する場合には、資金繰り表を作成しておくと、必要な資金の金額や時期を説明しやすくなります。
特に、資金繰りが厳しい場合には、次の点を整理することが重要です。
- 資金不足が発生する時期
- 不足する資金の金額
- 資金不足の原因
- 売掛金や在庫の状況
- 借入金の返済予定
- 今後の資金繰り改善策
銀行は、融資の必要性だけでなく、融資後の返済可能性も確認します。
そのため、損益計算書の利益と資金繰り表の両方を使って説明することが重要です。
銀行融資・資金繰りのメール相談
「利益が出ているのに、なぜ資金繰りが厳しいのかわからない」
「売掛金や在庫が増え、運転資金が不足している」
「銀行に資金繰りの状況をどう説明すればよいかわからない」
このようなお悩みについて、長年の法人融資・融資審査の経験を踏まえ、資金繰りの考え方や銀行への説明方法をメールでお伝えします。
※ご相談はメールでの対応となります。融資の承認・実行や資金繰り改善の成果を保証するものではありません。
資金繰りと損益の違いについてよくある質問
Q1.資金繰りと損益の違いは何ですか?
損益は一定期間の収益と費用から利益や損失を計算するものです。一方、資金繰りは実際の入金と支払いを管理し、必要な資金を確保することです。
Q2.黒字なのに資金繰りが厳しくなるのはなぜですか?
売掛金や在庫の増加、借入金の元金返済、設備投資などによって、利益が出ていても現金・預金が減少することがあるためです。
Q3.売上が増えれば現金も増えますか?
必ずしも増えません。掛売りの場合、売上を計上しても代金の回収は後日になります。また、売上増加に伴って在庫や売掛金が増加すると、必要な運転資金が増えることがあります。
Q4.借入金の返済は損益計算書に表示されますか?
借入金の元金返済は、原則として損益計算書の費用にはなりません。一方、借入金の利息は通常、費用として計上されます。元金返済は資金繰り表で確認する必要があります。
Q5.減価償却費は資金繰りに影響しますか?
減価償却費は費用ですが、計上時に通常は現金支出を伴いません。ただし、固定資産を購入した際には資金支出が発生している場合があり、減価償却費があるからといって必ず現金が増えるわけではありません。
Q6.資金繰りを把握するには何を見ればよいですか?
実際の入出金と今後の資金残高を把握するためには、資金繰り表が重要です。あわせて損益計算書や貸借対照表を確認することで、資金繰りが悪化する原因を分析しやすくなります。
Q7.銀行は利益と資金繰りのどちらを重視しますか?
銀行は両方を確認します。利益は会社の収益力を示し、資金繰りは実際の支払能力や借入金の返済可能性を考えるうえで重要です。
資金繰りと損益の管理チェックリスト
自社の利益と資金繰りを正しく管理できているか、次の8項目を確認してください。
利益と資金繰りの管理状況を確認
0 / 8項目を確認
※このチェックリストは資金繰りの管理状況を確認するためのものです。資金繰り改善や融資の承認を保証するものではありません。
まとめ|損益計算書の利益と資金繰りは別に管理する
資金繰りと損益は、会社経営においてどちらも重要ですが、同じものではありません。
損益計算書は、会社がどの程度の利益を獲得できているかを確認する資料です。
一方、資金繰り表は、実際の入金と支払いを管理し、必要な資金を確保するための資料です。
この記事のまとめ
- 損益計算書は利益を示すものであり、資金繰りそのものを表す資料ではない。
- 売上を計上しても、売上代金が入金されているとは限らない。
- 黒字でも売掛金や在庫の増加、借入金返済などで現金が減ることがある。
- 借入金の元金返済は、原則として損益計算書の費用にならない。
- 減価償却費は、計上時に通常は現金支出を伴わない。
- 資金繰りを把握するには資金繰り表が必要。
- 銀行融資では、利益と実際の資金繰りの両方が重要になる。
会社経営では、利益を確保することと、必要な現金・預金を維持することの両方が欠かせません。
損益計算書だけで経営状況を判断せず、貸借対照表や資金繰り表も合わせて確認し、資金不足を早期に把握できる体制を整えましょう。
関連記事
資金繰りの基本
資金繰りの仕組みや資金繰り表の見方、資金繰りを改善するための基本的な考え方を解説しています。
資金繰りとは?初心者にもわかる仕組み・資金繰り表の見方と改善方法
資金繰りが悪化する原因
売上減少、売掛金の回収遅延、在庫の増加、借入金返済など、資金繰りが悪化する原因を説明しています。
資金繰りが悪化する7つの原因とは?銀行員が教える改善方法とチェックポイント
資金繰りを良くする方法
貸借対照表から資金繰りの問題点を見つけ、改善につなげる方法を説明しています。
資金繰りがきついときの銀行融資
資金繰りが厳しい場合に、銀行へ融資を相談する方法や必要融資額の考え方を解説しています。
銀行融資・資金繰りのメール相談
「利益が出ているのに、現金・預金が増えない」
「借入金の返済負担が重く、資金繰りが厳しい」
「銀行に資金繰りの状況をどう説明すればよいかわからない」
このようなお悩みについて、長年の法人融資・融資審査の経験を踏まえ、資金繰りの考え方や銀行への説明方法をメールでお伝えします。
※ご相談はメールでの対応となります。融資の承認・実行や資金繰り改善の成果を保証するものではありません。