「売上はあるのに、なぜかいつも資金繰りが苦しい」
「銀行から運転資金を借りても、しばらくすると再び資金が不足する」
「利益が出ているはずなのに、会社の預金残高がなかなか増えない」
このような悩みを抱えている中小企業の経営者は少なくありません。
資金繰りを良くする方法というと、売上を増やす、経費を減らす、銀行から融資を受けるといった対策を思い浮かべると思います。
もちろん、これらは重要な対策です。
しかし、会社の資金繰りがいつも苦しい場合には、もう一つ確認していただきたいことがあります。
それは、会社のお金がどこに使われ、どこで動かなくなっているのかということです。
例えば、売掛金の回収が遅い、在庫を持ちすぎている、使っていない土地や設備に多額の資金を投入しているといった場合には、会社のお金が事業の中で固定化している可能性があります。
こうした問題を見つけるうえで役立つのが、決算書の貸借対照表です。
この記事では、長年にわたり銀行の法人融資や融資審査に携わってきた経験をもとに、資金繰りがいつも苦しい会社の特徴と、貸借対照表から改善策を見つける方法を説明します。
この記事の結論
資金繰りを根本的に良くするには、次の2つが重要です。
- 事業から現金を生み出す力を高めること:利益率の改善や経費の見直しなど
- 事業に使った資金を効率よく回収すること:売掛金の早期回収、過剰在庫の削減、遊休資産の見直しなど
特に、貸借対照表の資産の部を確認すると、資金が固定化している原因を発見できる場合があります。
ただし、借入金の返済負担や支払条件も資金繰りに影響するため、貸借対照表の資産だけで判断するのではなく、資金繰り表とあわせて確認することが重要です。
資金繰りがいつも苦しい会社には共通する原因がある
資金繰りが苦しいということは、会社に入ってくるお金に対して、出ていくお金が多い、あるいは入金と支払いのタイミングが合っていないということです。
例えば、毎月の売上が3,000万円あったとしても、仕入代金や人件費、経費、借入金返済などの支払いが先行すれば、資金繰りが苦しくなることがあります。
また、利益が出ている会社でも、売掛金や在庫が増加すれば、手元の現預金が減少する場合があります。
資金繰りがいつも苦しい会社では、主に次のような問題が考えられます。
- 営業赤字が続いている
- 売掛金の回収に時間がかかっている
- 売上に対して在庫が多すぎる
- 設備投資や不動産に多額の資金を使っている
- 事業に直接必要のない資産を保有している
- 借入金の元金返済負担が大きい
- 売上代金の入金よりも仕入代金の支払いが早い
これらの原因を整理しないまま銀行から融資を受けても、資金不足が繰り返される可能性があります。
資金繰りを良くするには利益と資金の使い方の両方を見直す
資金繰りを改善するためには、収入を増やし、支出を減らすことが基本です。
ただし、売上を増やせば必ず資金繰りが良くなるわけではありません。
売上が増えても資金繰りが悪化することがある
例えば、売上が増加しても、売掛金の回収までに2か月かかる一方で、仕入代金を1か月後に支払う取引条件であれば、売上増加に伴って先行する支払いも増えます。
その結果、利益は増えているのに現預金が不足する場合があります。
このような会社では、売上を伸ばすだけでなく、売掛金の回収条件や仕入代金の支払条件も見直す必要があります。
赤字が続いている会社では収益改善が最優先
一方、営業赤字が続いている会社では、資産の見直しだけで資金繰りを根本的に改善することは難しくなります。
不要な資産を売却して現金を確保しても、営業赤字によって毎月現金が減少するのであれば、いずれ資金が不足するためです。
したがって、資金繰りを良くするには、事業で利益と現金を生み出すことと、資金の固定化を減らすことを並行して進める必要があります。
貸借対照表を見ると資金繰りが苦しい原因がわかる
資金繰りの問題を見つけるために、ぜひ確認していただきたいのが貸借対照表です。
貸借対照表は、決算日時点で会社が保有している資産と、負債・純資産の状況を示したものです。
次の画像をご覧ください。
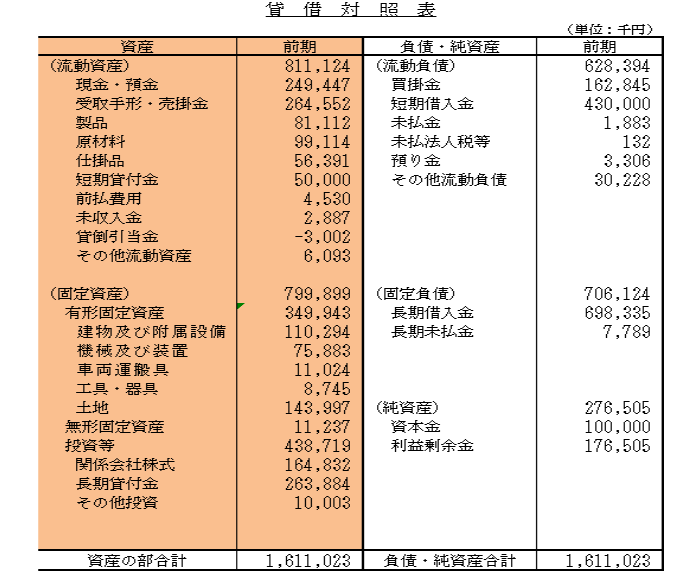
貸借対照表の左側は資金の使い道を示している
貸借対照表の左側には、現金預金、売掛金、棚卸資産、土地、建物、機械設備などの資産が記載されています。
これらの資産は、会社が事業活動などを通じて取得したものです。
銀行員が貸借対照表を確認する際には、単に資産がいくらあるかを見るだけではありません。
その資産が会社の事業にどの程度役立っているのか、資金が長期間固定化していないかという点も確認します。
例えば、売掛金が多い会社であれば、売上代金の回収に時間がかかっていないかを確認します。
棚卸資産が多い会社であれば、過剰在庫や長期間売れていない商品がないかを確認します。
土地や建物が多い会社であれば、事業に必要な資産なのか、使っていない資産がないかを確認します。
土地に約1億4,400万円の資金が固定化している例
掲載した貸借対照表の例では、土地の金額が143,997千円となっています。
これは約1億4,400万円です。
ただし、この金額は貸借対照表上の帳簿価額であり、現在の売却可能額を示すものではありません。
また、土地の購入時に実際に支払った金額と一致するとは限りません。
ここで考えたいのは、この土地が会社の事業にどの程度必要なのかということです。
工場や事務所の敷地として使用しており、事業の継続に不可欠な土地であれば、単に金額が大きいという理由で問題視する必要はありません。
一方、長年使っていない土地であれば、多額の資金が事業に活用されないまま固定化している可能性があります。
そのような土地については、売却や賃貸などによって資金繰りの改善につなげられないか検討する余地があります。
重要なのは資産の金額の大きさではなく、その資産が事業に必要か、投入した資金に見合う効果を生んでいるかということです。
貸借対照表の右側も確認する
資金繰りを分析する際には、貸借対照表の左側だけでなく、右側の負債と純資産も確認する必要があります。
特に重要なのが借入金です。
例えば、長期間使用する設備を短期借入金で調達している場合には、設備から資金を回収する前に借入金の返済期限が到来することがあります。
また、毎月の借入金返済額が事業から生み出す資金に比べて大きすぎる場合には、資金繰りが慢性的に苦しくなります。
したがって、資産の内容と、その資産をどのような資金で調達しているかをあわせて確認することが重要です。
資金繰りを良くする7つの具体的な方法
ここからは、貸借対照表を確認しながら取り組める、7つの資金繰り改善策を紹介します。
方法1.売掛金の回収を早める
資金繰りを良くする方法として、まず確認したいのが売掛金です。
売掛金とは、商品やサービスを販売したものの、まだ代金を回収していない金額です。
売上を計上しても、その代金が入金されるまでは現金が増えません。
そのため、売掛金の回収期間が長い会社では、多額の資金が売掛金として固定化することがあります。
売掛金の回収を1か月早めた場合
例えば、毎月の掛売上が3,000万円の会社を考えます。
売掛金の回収期間が平均2か月であれば、単純化すると売掛金残高は約6,000万円になります。
これを平均1か月に短縮できれば、売掛金残高は約3,000万円になります。
売掛金回収期間の短縮効果
毎月の掛売上:3,000万円
回収期間2か月の場合:約6,000万円
回収期間1か月の場合:約3,000万円
売掛金の圧縮によって約3,000万円の資金を回収できる計算です。
これは、売上が一定で、回収条件の変更が売掛金全体に反映された場合の概算です。
実際には販売先との契約条件や売上の変動によって効果が異なります。
売掛金の回収を早めるには、次のような対策が考えられます。
- 回収期間が長い取引先に支払条件の見直しを相談する
- 請求書を遅れずに発行する
- 入金予定日と実際の入金を照合する
- 支払遅延が発生した取引先への確認を早める
- 新規取引では回収条件を慎重に設定する
方法2.過剰在庫を減らす
在庫も資金が固定化しやすい資産の一つです。
商品や原材料を仕入れるためには資金が必要です。
しかし、仕入れた商品が売れなければ、その資金を回収できません。
特に、売上に対して在庫が多すぎる会社では、資金繰りが慢性的に苦しくなることがあります。
在庫を1,000万円減らせば資金繰りはどうなるか
例えば、在庫を3,000万円保有している会社が、適正在庫を見直し、在庫を2,000万円まで削減できたとします。
在庫の圧縮によって、追加仕入れを抑えたり、在庫を販売して代金を回収したりすることで、資金繰りの改善につながります。
ただし、帳簿上の在庫を1,000万円減らしたからといって、必ず同額の現金が直ちに増えるわけではありません。
在庫の販売価格、代金の回収時期、仕入れの支払条件などによって実際の効果は異なります。
また、在庫を減らしすぎると欠品や納期遅延につながる可能性があります。
重要なのは、必要な在庫を確保しながら、過剰な在庫や長期間動いていない在庫を減らすことです。
方法3.使っていない土地や設備を見直す
貸借対照表に計上されている土地、建物、機械設備などについても、資金の使い方を確認する必要があります。
特に、現在の事業で使用していない資産がある場合には、売却や賃貸などを検討する余地があります。
例えば、以前使用していた工場の土地や建物を長期間保有している場合です。
今後も使用する予定がなければ、売却によって資金を確保できる可能性があります。
ただし、資産の売却では、売却価格、税金、売却費用、担保設定の有無などを確認する必要があります。
銀行融資の担保になっている不動産であれば、売却に際して銀行との協議が必要になる場合があります。
また、帳簿価額が大きいからといって、その金額で売却できるとは限りません。
事業に必要な資産と不要な資産を区別し、不要な資産に固定化している資金を見直すことが重要です。
方法4.必要以上の定期預金を見直す
銀行との取引の中で、普通預金とは別に定期預金を保有している会社もあります。
定期預金は会社の資産であり、資金繰りのための備えとして役立つ場合があります。
ただし、日常の支払いに必要な資金が不足している一方で、多額の定期預金を保有している場合には、その資金の使い方を確認する必要があります。
例えば、資金繰りが苦しいために高い金利で借入れを行っている一方、低金利の定期預金を保有している場合です。
このような場合には、定期預金を資金繰りに活用した方が合理的なこともあります。
ただし、定期預金が融資の担保になっている場合や、契約上の制約がある場合には、自由に解約できないことがあります。
解約前に銀行との契約条件を確認してください。
方法5.役員や関係会社への貸付金を見直す
貸借対照表に役員貸付金や関係会社貸付金などが計上されている場合には、その内容を確認してください。
会社が役員や関係会社に資金を貸し付けているということは、その分の資金が本来の事業以外に使われている可能性があります。
例えば、会社の資金繰りが苦しい一方で、役員貸付金が2,000万円ある場合です。
この貸付金を回収できれば、会社の資金繰りが改善する可能性があります。
銀行も、役員貸付金や関係会社貸付金については、資金使途や回収可能性を確認することがあります。
ただし、貸付先に返済能力がなければ、帳簿上の金額をそのまま回収できるとは限りません。
返済計画を確認し、必要に応じて税務や法務の専門家にも相談してください。
方法6.保険や有価証券などの金融資産を見直す
会社が加入している保険や、保有している有価証券なども確認対象です。
これらの資産には、保障や運用、将来の資金確保といった目的があります。
したがって、保有していること自体が問題というわけではありません。
しかし、会社の資金繰りが苦しい場合には、現在の事業に必要な保障や金融資産なのかを確認する必要があります。
例えば、保険料の負担が大きい場合には、保障内容や契約条件を見直す余地があります。
また、事業に直接必要のない有価証券を保有している場合には、売却によって資金を確保できる可能性があります。
ただし、保険の解約では解約返戻金が払込保険料を下回ることがあります。
有価証券についても、売却損や税金が発生する場合があります。
そのため、解約や売却による資金繰り改善効果を確認してから判断してください。
方法7.借入金の返済負担と資金調達方法を見直す
資金繰りがいつも苦しい会社では、借入金の返済負担が大きすぎる場合もあります。
例えば、事業から毎月80万円の現金を生み出している会社が、銀行に毎月120万円の元金返済をしているとします。
単純化すると、借入金返済によって毎月40万円の資金不足が発生します。
借入金返済が資金繰りを圧迫する例
事業から生み出す月間資金:80万円
毎月の借入金元金返済:120万円
80万円-120万円=▲40万円
毎月40万円の資金不足が発生する計算です。
この状態が続けば、現預金は減少していきます。
このような場合には、事業収支の改善とあわせて、借入金の返済負担を見直す必要があります。
例えば、返済期間や資金調達方法について銀行に相談することが考えられます。
すでに返済が難しい状況であれば、返済条件の変更(リスケ)を検討する場合もあります。
ただし、返済期間の延長やリスケには銀行との合意が必要であり、必ず認められるわけではありません。
また、返済期間を延ばすと、支払利息の総額が増える場合もあります。
売掛金と在庫を減らすと資金繰りはどれだけ改善するのか
ここまで説明した改善策の中でも、売掛金と在庫の見直しは、資金繰り改善に直結しやすい項目です。
具体例で確認してみましょう。
ある会社の貸借対照表が次のようになっているとします。
| 資産項目 | 改善前 | 改善後 | 減少額 |
|---|---|---|---|
| 売掛金 | 6,000万円 | 4,000万円 | 2,000万円 |
| 在庫 | 3,000万円 | 2,000万円 | 1,000万円 |
| 合計 | 9,000万円 | 6,000万円 | 3,000万円 |
この例では、売掛金と在庫を合計3,000万円圧縮しています。
売掛金の回収を早め、在庫の販売や仕入れの抑制を進めることができれば、資金繰りの改善につながります。
ただし、実際に現預金がいくら増えるかは、売上代金の回収時期、在庫の売却価格、仕入債務の増減などによって異なります。
このような改善によって確保した資金は、借入金の返済に充てるだけでなく、運転資金の確保や将来の設備投資に備えるためにも活用できます。
新たな借入れに頼る前に、会社の中に固定化している資金を回収できないか確認することが重要です。
銀行員は資金繰りが苦しい会社の貸借対照表をどう見るのか
銀行が融資審査を行う際には、損益計算書の売上や利益だけでなく、貸借対照表も確認します。
特に、資金繰りが苦しい会社については、次のような点に注目します。
売上に対して売掛金や在庫が増えすぎていないか
売上が横ばいなのに売掛金や在庫だけが増加している場合には、その理由を確認します。
売掛金の回収遅延や過剰在庫が発生している可能性があるためです。
事業に必要のない資産が多くないか
遊休不動産、役員貸付金、関係会社貸付金などが多い場合には、その内容や回収可能性を確認します。
会社の資金繰りが苦しい一方で、事業に直接必要のない資産に多額の資金が使われているのであれば、資金の使い方を見直す必要があると考えられます。
借入金の返済負担が事業の資金創出力に見合っているか
銀行は、利益や減価償却費などを参考に、会社が借入金を返済するための資金をどの程度生み出せるかを確認します。
ただし、利益と減価償却費を足した金額が、そのまま自由に返済へ使える現金になるわけではありません。
売掛金や在庫、仕入債務の増減、設備投資なども資金繰りに影響します。
そのため、銀行への説明では、決算書と資金繰り表を組み合わせて示すことが重要です。
資金繰りを良くするために経営者が毎月確認したい数字
資金繰りを根本的に改善するためには、決算時だけでなく、毎月の数字を確認することが重要です。
特に次の5項目を確認することをおすすめします。
| 確認項目 | 確認するポイント |
|---|---|
| 現預金残高 | 前月より増えているか、減っているか |
| 売掛金残高 | 売上に対して増えすぎていないか |
| 在庫残高 | 過剰在庫や滞留在庫がないか |
| 営業収支 | 本業から現金を生み出せているか |
| 借入金返済額 | 返済負担が資金繰りを圧迫していないか |
この5項目を継続して確認することで、資金繰りが悪化する兆候を早めに把握しやすくなります。
また、銀行に融資を相談する際にも、資金繰りの状況と改善策を説明しやすくなります。
銀行融資・資金繰りのメール相談
「売上はあるのに、資金繰りがいつも苦しい」
「銀行から借りても、すぐに資金が不足してしまう」
「決算書のどこを見れば資金繰りの問題がわかるのか知りたい」
このようなお悩みについて、長年の法人融資・融資審査の経験を踏まえ、資金繰り改善や銀行対応の考え方をメールでお伝えします。
※ご相談はメールでの対応となります。融資の承認・実行や資金繰り改善の成果を保証するものではありません。
資金繰り改善の優先順位は会社によって異なる
ここまで7つの改善策を紹介しましたが、すべての会社が同じ順番で取り組めばよいわけではありません。
例えば、営業赤字が続いている会社であれば、まずは赤字の原因を確認し、収益改善に取り組む必要があります。
一方、利益が出ているのに現預金が増えない会社であれば、売掛金や在庫の増加、設備投資、借入金返済などを確認する必要があります。
また、資金繰りが差し迫っている会社では、長期的な改善策だけでなく、直近の入金と支払いを確認し、必要に応じて銀行への早期相談を進めることが重要です。
資金繰り改善では、次の順番で考えると整理しやすくなります。
- 直近の資金不足を回避する
- 資金繰りが苦しい原因を特定する
- 売掛金や在庫などの資金固定化を改善する
- 営業収支を改善する
- 借入金の返済負担と資金調達方法を見直す
- 毎月の資金繰り管理を継続する
なお、営業赤字が深刻な場合には、収益改善を他の対策より優先する必要があります。
資金繰りを良くするためのチェックリスト
自社の資金繰りを見直す際には、次の8項目を確認してください。
資金繰り改善の8項目
0 / 8項目を確認
※このチェックリストは資金繰りの課題を整理するためのものです。改善効果を保証するものではありません。
資金繰りを良くする方法についてよくある質問
Q1.資金繰りを良くするには何から始めればよいですか?
まずは資金繰り表を作成し、現預金が減少している原因を確認してください。そのうえで、営業赤字、売掛金の回収遅延、過剰在庫、借入金返済負担など、資金繰りを圧迫している要因を特定することが重要です。
Q2.売上が増えているのに資金繰りが苦しいのはなぜですか?
売上が増えると、売掛金や在庫、仕入代金の支払いなども増える場合があります。売上代金を回収する前に仕入代金や経費の支払いが発生すると、利益が増えていても資金繰りが苦しくなることがあります。
Q3.黒字なのに資金繰りが苦しくなることはありますか?
あります。売掛金や在庫の増加、設備投資、借入金の元金返済などによって現預金が減少するためです。利益と現金の増減は必ずしも一致しません。
Q4.貸借対照表のどこを見れば資金繰りの問題がわかりますか?
まずは資産の部にある売掛金、棚卸資産、貸付金、土地、建物などを確認してください。資金が長期間固定化していないかがポイントです。あわせて、負債の部にある借入金の残高や返済負担も確認する必要があります。
Q5.在庫を減らせば必ず資金繰りは改善しますか?
在庫の販売や追加仕入れの抑制によって資金繰りの改善につながる場合があります。ただし、在庫を帳簿上で減らしただけでは現金が増えるとは限りません。また、在庫を減らしすぎると欠品や納期遅延につながるため、適正在庫を維持することが重要です。
Q6.銀行から融資を受ければ資金繰りは良くなりますか?
融資を受ければ一時的に現預金は増えます。しかし、営業赤字や過剰在庫などの問題が解消されなければ、再び資金が不足する可能性があります。融資とあわせて資金繰りが苦しい原因を改善する必要があります。
Q7.資金繰りを根本的に改善するには何が必要ですか?
本業から継続的に現金を生み出すことと、売掛金や在庫、遊休資産などに固定化した資金を減らすことの両方が重要です。さらに、借入金の返済負担を事業の資金創出力に見合ったものにする必要があります。
まとめ|資金繰りを良くするには貸借対照表から資金の使い方を見直す
資金繰りがいつも苦しい会社には、必ず何らかの原因があります。
売上の減少や営業赤字が原因となっている場合もあれば、売掛金や在庫、遊休資産などに資金が固定化している場合もあります。
その原因を見つけるために役立つのが、貸借対照表です。
貸借対照表の資産の部を確認することで、会社のお金がどこに使われ、どこで固定化しているのかを把握できます。
資金繰りを良くする7つの方法
- 売掛金の回収を早める
- 過剰在庫を減らす
- 使っていない土地や設備を見直す
- 必要以上の定期預金を見直す
- 役員や関係会社への貸付金を見直す
- 保険や有価証券などの金融資産を見直す
- 借入金の返済負担と資金調達方法を見直す
ただし、資産の見直しだけでは十分ではありません。
営業赤字が続いているのであれば、利益を生み出す事業構造への改善が必要です。
また、借入金の返済負担が大きいのであれば、銀行への相談も必要になる場合があります。
資金繰りを根本的に良くするには、事業から現金を生み出す力を高めることと、会社の中で固定化している資金を減らすことが重要です。
そして、貸借対照表と資金繰り表を毎月確認し、改善を継続することが、資金繰りの安定につながります。
関連記事
資金繰りを安定させる5つの方法
売掛金の回収や仕入代金の支払い、在庫、借入金返済など、資金繰りを安定させる基本的な方法を説明しています。
資金繰りが苦しくなる原因
会社の資金繰りが悪化する代表的な原因を整理し、どこから改善に取り組むべきかを解説しています。
資金繰りの安全性を確認する5つの財務指標
現預金月商比率などを使い、会社の資金繰りが安全な状態にあるかを確認する方法を紹介しています。
銀行融資が返済できない場合の対処法
借入金の返済負担が大きく、銀行への返済が難しくなった場合の相談方法やリスケについて説明しています。
銀行融資・資金繰りのメール相談
「利益が出ているのに資金繰りが苦しい」
「銀行から借入れを繰り返しているが、資金繰りが改善しない」
「貸借対照表から資金繰りの問題を見つけたい」
このようなお悩みについて、長年の法人融資・融資審査の経験を踏まえ、資金繰り改善や銀行対応の考え方をメールでお伝えします。
※ご相談はメールでの対応となります。融資の承認・実行や資金繰り改善の成果を保証するものではありません。