銀行に融資を申し込んだところ、決算書に計上されている社長への貸付金や関係会社への貸付金について、銀行から詳しい説明を求められることがあります。
「会社は黒字なのに、なぜ貸付金が問題になるのか」「社長への貸付金があると銀行融資は受けられないのか」と疑問に感じる経営者もいるでしょう。
結論から言えば、会社の貸借対照表に貸付金があるからといって、直ちに銀行融資が受けられなくなるわけではありません。
しかし、貸付金の金額が大きい場合や、長期間返済されていない場合には、銀行融資の審査で大きな問題になることがあります。
銀行が警戒する理由は、主に次の3つです。
- 貸付金によって会社の資金が固定化し、資金繰りが悪化すること
- 貸付金の回収可能性が低く、会社の実質的な財務内容が悪化している可能性があること
- 新たな銀行融資が社長や関係会社への貸付に流用される懸念があること
この記事では、長年にわたり法人融資の営業・審査に携わってきた銀行員の立場から、貸付金が融資審査で問題になる理由、実際の審査事例、融資を受けるための改善策を解説します。
社長貸付金があると銀行融資は通らないのか
会社から社長にお金を貸している場合、決算書の貸借対照表には「短期貸付金」や「長期貸付金」などとして計上されることがあります。
また、関係会社や取引先に資金を貸し付けている場合も、貸付金として計上されます。
これらの貸付金は、銀行が融資審査で確認する項目の一つです。
貸付金があるだけで融資が否決されるわけではない
例えば、会社が関係会社に一時的に資金を貸し付けていても、返済期限が明確で、実際に返済が進んでいる場合があります。
このような貸付金であれば、銀行がその内容を確認したうえで、融資を検討することは十分に考えられます。
一方、社長への貸付金が毎年増加している場合や、何年も返済されていない場合には、銀行の見方は厳しくなります。
重要なのは、貸付金が存在すること自体ではなく、貸付金の発生理由、金額、回収可能性、会社の資金繰りへの影響です。
貸付金の種類によって銀行の見方は異なる
銀行が確認する貸付金には、例えば次のようなものがあります。
- 社長個人への貸付金
- 役員や従業員への貸付金
- 関係会社への貸付金
- 親族が経営する会社への貸付金
- 取引先への貸付金
銀行は、貸付先との関係だけでなく、その貸付が会社の事業にどのような必要性を持つのかも確認します。
銀行融資の審査で貸付金が問題になる3つの理由
貸付金が銀行融資の審査で不利に働く背景には、返済能力と資金使途に関する問題があります。
理由1|貸付金によって会社の資金が固定化する
会社が社長や関係会社にお金を貸すと、その金額だけ会社の現預金は減少します。
貸した資金が予定どおり返済されれば、会社の手元資金は回復します。
しかし、貸付金が長期間返済されなければ、会社の資金は貸付先に固定化したままになります。
例えば、会社が社長に2,000万円を貸し付け、その資金が返済されていない場合を考えてみます。
貸付金がなければ、その2,000万円を仕入代金や人件費の支払い、銀行借入金の返済などに使用できた可能性があります。
ところが、実際には会社の手元にその資金がありません。
その結果、会社は運転資金を確保するために銀行から追加融資を受ける必要が生じることがあります。
銀行は、会社の本業に必要な資金が社長や関係会社への貸付によって不足していないかを確認しています。
理由2|貸付金の回収可能性に問題がある
貸付金は貸借対照表上では資産に計上されています。
しかし、資産に計上されているからといって、必ず全額回収できるとは限りません。
例えば、貸付先の関係会社が赤字続きで、返済できる見込みが乏しい場合があります。
また、社長個人に十分な返済原資がなく、貸付金が長年返済されていない場合もあります。
このような貸付金について銀行は、帳簿上の金額をそのまま回収可能な資産として評価できるのかを検討します。
銀行は実質的な財務内容を確認する
例えば、次のような会社を考えてみます。
- 貸借対照表上の純資産:3,000万円
- 社長への貸付金:2,500万円
- 社長貸付金の回収見込み:乏しい
この場合、銀行は社長貸付金の回収可能性を慎重に評価します。
仮に2,500万円の全額が実質的に回収困難と判断されれば、銀行の内部評価では純資産の実質的な価値が大きく低下する可能性があります。
ただし、銀行が必ず貸付金全額を資産から控除するわけではありません。回収可能性や担保、返済状況などを確認して判断します。
銀行にとって重要なのは、決算書に記載された数字だけでなく、実際に返済に利用できる資産や資金がどの程度あるのかという点です。
理由3|新たな融資が貸付金に流用される懸念がある
銀行が特に警戒するのが、新たに融資した資金が社長や関係会社への貸付に使用されることです。
例えば、会社から運転資金として1,000万円の融資申込みを受けたとします。
ところが、その会社では社長への貸付金が毎年増加しています。
このような場合、銀行は次のような疑問を持ちます。
- 本当に運転資金として1,000万円が必要なのか
- 社長への貸付金が増えている理由は何か
- 新たな融資が社長への貸付に使用される可能性はないか
- 会社の資金管理は適切に行われているのか
銀行が運転資金として融資する場合、その資金は会社の事業活動に必要な支払いに使用されることを前提としています。
承認された資金使途と異なる目的に融資金を使用すれば、資金使途違反が問題になる場合があります。
ただし、貸付金が存在することと、銀行融資の資金使途違反が実際に発生したことは別の問題です。
貸付金が多いという理由だけで、資金使途違反があったと断定することはできません。
実例|貸付金6,100万円が融資審査で問題になった会社
ここからは、貸付金が銀行融資の審査でどのように問題になるのか、貸借対照表を使って説明します。
次の図をご覧ください。
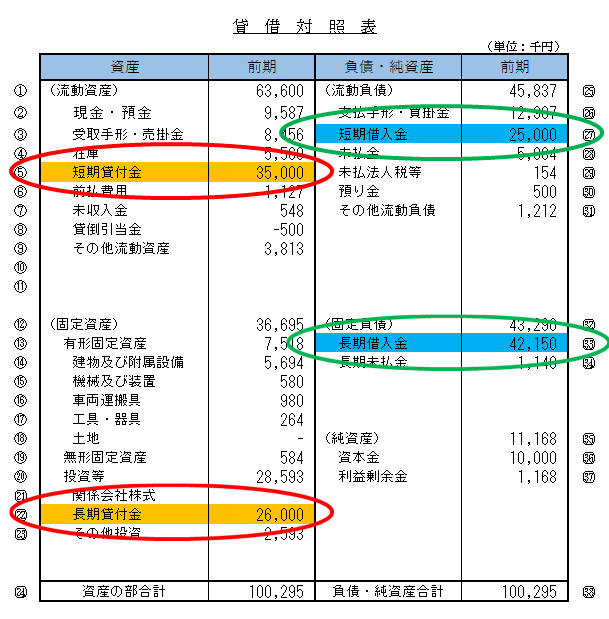
短期貸付金と長期貸付金の合計は6,100万円
この会社の貸借対照表には、次の貸付金が計上されています。
| 貸付金の種類 | 金額 |
|---|---|
| 短期貸付金 | 3,500万円 |
| 長期貸付金 | 2,600万円 |
| 合計 | 6,100万円 |
短期貸付金3,500万円は社長への貸付金です。
また、長期貸付金2,600万円は、社長の知り合いが経営する会社への貸付金でした。
問題は、これらの貸付金が返済されるどころか、年々増加する傾向にあったことです。
一方で銀行借入金は6,715万円
同じ貸借対照表には、次の借入金も計上されています。
| 借入金の種類 | 金額 |
|---|---|
| 短期借入金 | 2,500万円 |
| 長期借入金 | 4,215万円 |
| 合計 | 6,715万円 |
貸付金6,100万円に対して、借入金は6,715万円です。
両者の金額が非常に近いことがわかります。
もちろん、この数字だけで銀行借入金が貸付金に流用されたと断定することはできません。
しかし、銀行の融資審査では、次のような疑問が生じます。
銀行が確認したいこと
- 貸付金がなければ、これほど多額の銀行借入金が必要だったのか
- 社長や知り合いの会社への貸付金はいつ返済されるのか
- 貸付金の増加が会社の資金繰りを圧迫していないか
- 新たな融資も貸付金の増加につながるのではないか
黒字でも融資審査が厳しくなる理由
仮にこの会社が黒字であっても、貸付金の回収が進まなければ、会社の資金繰りは改善しません。
銀行としては、会社が本業で利益を獲得していても、その資金が社長や第三者への貸付に回っているのであれば、融資の返済に十分な資金が残るのかを確認する必要があります。
また、貸付金の増加が続く状態では、新たな運転資金の融資についても慎重な判断になりやすいのです。
銀行融資の審査では、利益が出ているかどうかだけでなく、利益や資金が会社に残っているかどうかも重要です。
銀行は貸付金について何を確認するのか
決算書に多額の貸付金がある場合、銀行は貸付金の内容について詳しい説明を求めることがあります。
貸付先と貸付理由
まず確認するのは、誰に、どのような理由で貸し付けたのかという点です。
例えば、関係会社への貸付金であれば、事業上の必要性やグループ内での資金管理の状況などを確認します。
社長個人への貸付金であれば、貸付に至った経緯や個人的な資金需要の内容について説明を求められることがあります。
返済期限と返済実績
銀行は、貸付金がいつ返済される予定なのかを確認します。
貸付契約書があっても、返済期限が繰り返し延長されていたり、実際の返済が行われていなかったりすれば、回収可能性について疑問を持たれます。
反対に、契約に従って返済が進んでいれば、銀行への説明材料になります。
貸付先の返済能力
関係会社への貸付金であれば、その関係会社の業績や財務内容も確認対象になる場合があります。
社長への貸付金であれば、社長個人がどのような資金から返済する予定なのかを確認されることがあります。
重要なのは、単に「返済してもらう予定です」と説明するだけでなく、返済原資を具体的に示すことです。
貸付金の増減と会社の資金繰り
銀行は、貸付金が一時的に発生したものなのか、それとも毎年増加しているものなのかを確認します。
貸付金が継続的に増加している場合には、会社の資金が本業以外に流出している可能性を考えます。
そのため、過去数期の決算書を比較し、貸付金の増減と借入金の推移を確認することがあります。
貸付金があっても銀行融資を受けられるケース
貸付金がある会社でも、その内容や返済状況によっては銀行融資を受けられる可能性があります。
貸付金の返済が予定どおり進んでいる
貸付金の返済期限が明確で、実際に返済が行われている場合には、銀行も回収可能性を評価しやすくなります。
返済実績を示す資料があれば、銀行への説明にも役立ちます。
貸付先の返済能力に問題がない
関係会社などへの貸付金について、貸付先の財務内容が良好であり、返済原資も明確な場合には、銀行の懸念が小さくなる可能性があります。
ただし、貸付先の業績が良好であっても、貸付金の金額が会社の資金繰りに対して過大であれば問題になる場合があります。
貸付金の金額が会社の財務内容に対して小さい
貸付金の金額が少額で、会社の手元資金や返済能力に大きな影響を与えていない場合には、融資審査上の問題が比較的小さいこともあります。
銀行は貸付金の金額だけでなく、会社全体の財務内容との関係で判断します。
貸付金の削減計画に具体性がある
現在は貸付金が多くても、返済計画が明確で、実際に残高が減少している場合には、銀行に改善状況を説明できます。
ただし、計画を作成しただけでは十分とは限りません。
実際に返済が行われていることが重要です。
貸付金が多い会社が銀行融資を受けるための5つの対策
貸付金が銀行融資の審査で問題になっている場合には、次のような対策を検討することが重要です。
対策1|貸付金の内容を整理する
まず、貸付金の内容を一覧表に整理します。
具体的には、次の項目を確認します。
- 貸付先
- 貸付金残高
- 貸付の目的
- 貸付日
- 返済期限
- これまでの返済実績
- 今後の返済予定
銀行から質問を受けた際に、貸付金の内容を正確に説明できるようにしておきます。
対策2|回収できる貸付金から返済を進める
貸付先に返済能力がある場合には、返済を進めてもらうことが基本です。
貸付金が回収されれば、会社の現預金が増加し、資金繰りの改善につながります。
特に、社長への貸付金が多い場合には、社長個人の返済能力を踏まえて現実的な返済計画を検討することが重要です。
対策3|新たな貸付金の発生を抑える
既存の貸付金を減らしても、新たな貸付が続けば残高は減少しません。
銀行が警戒するのは、貸付金が恒常的に増加する状態です。
そのため、社長や関係会社への資金移動について、会社としての管理方法を見直す必要があります。
対策4|資金繰り表で本業の資金需要を説明する
貸付金が多い会社が運転資金の融資を申し込む場合には、銀行から資金使途について慎重に確認される可能性があります。
この場合、資金繰り表を作成し、本業で必要な資金とその金額を具体的に説明することが重要です。
例えば、仕入代金や外注費の支払い、売上代金の回収予定などを整理し、なぜ追加の運転資金が必要なのかを明確にします。
貸付金が多い会社ほど、新たな融資が本業のために必要であることを具体的に説明する必要があります。
対策5|回収困難な貸付金は専門家と処理方法を検討する
長期間返済されていない貸付金については、回収可能性を確認する必要があります。
回収が難しい場合には、税理士などの専門家と相談し、会計処理や税務上の取扱いを検討することも重要です。
ただし、単に貸付金を帳簿から消せば銀行の評価が改善するわけではありません。
貸付金の処理によって損失が発生する場合もあり、会社の財務内容に影響します。
また、役員への貸付金については、処理方法によって税務上の問題が生じる場合があります。
実態に即した適切な処理を行うことが必要です。
銀行融資・資金繰りのメール相談
「社長への貸付金があるため銀行から融資を断られた」「関係会社への貸付金について銀行から説明を求められている」「貸付金を減らしたいが、どこから手を付ければよいかわからない」といったお悩みはありませんか。
貸付金が銀行融資の審査で問題になっている場合には、貸付金の回収可能性や資金繰りへの影響、銀行への説明方法を整理することが重要です。
長年の法人融資・融資審査の実務経験を踏まえ、銀行への説明や借入金管理、資金繰りの改善に向けて確認すべき事項についてメールでご相談いただけます。
※現在はメールによるご相談を受け付けています。融資の実行や審査通過を保証するものではありません。
貸付金が多い会社の融資審査チェックリスト
決算書に貸付金がある場合、銀行に融資を申し込む前に次の8項目を確認してみてください。
貸付金に関する融資審査の自己点検
チェック数:0 / 8
チェックできない項目がある場合には、銀行への融資申込み前に貸付金の内容や返済計画を整理しておくことをおすすめします。
なお、このチェックリストは融資の可否を判定するものではありません。
貸付金と銀行融資に関するよくある質問
社長貸付金があると銀行融資は受けられませんか?
社長貸付金があるからといって、必ず融資を受けられないわけではありません。
ただし、貸付金が多額であったり、返済されていなかったりする場合には、銀行の融資審査で不利に働くことがあります。
社長貸付金を返済すれば銀行の評価は改善しますか?
貸付金の返済によって会社の手元資金が回復すれば、資金繰りの改善につながります。
また、貸付金の残高が減少することで、銀行の懸念が小さくなる場合があります。
ただし、貸付金を返済しただけで信用格付や融資判断が必ず改善するわけではありません。
関係会社への貸付金も銀行融資の審査で問題になりますか?
関係会社への貸付金も審査対象になります。
銀行は、関係会社の返済能力や貸付の必要性、会社全体の資金繰りへの影響などを確認します。
貸付金が多いと資金使途違反と判断されますか?
貸付金が多いだけで、資金使途違反があったと断定されるわけではありません。
ただし、銀行融資が社長や関係会社への貸付に使用された可能性がある場合には、資金の流れについて詳しい説明を求められることがあります。
貸付金を帳簿から消せば融資を受けやすくなりますか?
単に帳簿上の貸付金を減らせばよいというものではありません。
貸付金の処理には会計・税務上の問題が関係するため、実態に応じて適切に処理する必要があります。
銀行は帳簿上の金額だけでなく、資金の流れや回収可能性も確認します。
貸付金が銀行融資の審査に与える影響のまとめ
社長や関係会社への貸付金があるからといって、直ちに銀行融資が受けられなくなるわけではありません。
しかし、多額の貸付金が長期間返済されていない場合には、会社の資金繰りや実質的な財務内容に問題があると判断される可能性があります。
- 貸付金は会社の資金を固定化し、資金繰りを圧迫する場合がある
- 回収困難な貸付金は、実質的な財務内容の評価に影響する
- 貸付金が多い会社では、新たな融資の資金流用が懸念されることがある
- 貸付金が存在するだけで資金使途違反と断定されるわけではない
- 銀行は貸付先、発生理由、返済期限、回収可能性などを確認する
- 貸付金の削減と資金繰りの改善が、銀行への説明材料になる
銀行融資の審査では、会社が利益を出しているかどうかだけでなく、資金が適切に管理され、借入金の返済に必要な資金を確保できるかどうかが重要です。
貸付金が多い会社では、貸付金の回収を進めるとともに、本業の資金繰りを改善し、銀行にその状況を具体的に説明することが大切です。
関連記事
銀行融資の資金使途が重要な理由
銀行が融資の資金使途を重視する理由と、融資審査で確認するポイントを実際の事例を交えて解説しています。
銀行融資の資金使途とは?
運転資金・設備資金の違い、銀行への説明方法、資金使途違反の注意点など、融資の基礎を解説しています。
銀行融資・資金繰りのメール相談
「決算書に社長貸付金があり、銀行の融資審査が心配」「貸付金が多いことを銀行から指摘された」「貸付金の削減と資金繰り改善を進めたい」といったお悩みはありませんか。
貸付金が多い場合には、銀行がどのような点を懸念しているのかを理解し、回収可能性や資金繰りの状況を整理することが重要です。
長年の法人融資・融資審査の実務経験を踏まえ、銀行への説明方法、借入金管理、資金繰り改善に向けた考え方についてメールでご相談いただけます。
※現在はメールによるご相談を受け付けています。融資の実行や審査通過を保証するものではありません。