銀行に融資を申し込む際、決算書や事業計画の説明と同じくらい重要なのが、資金使途、つまり借りたお金を何に使うのかという説明です。
銀行が融資審査で確認するのは、会社に返済能力があるかどうかだけではありません。
「なぜ今、その資金が必要なのか」「必要な金額はいくらなのか」「融資した資金は事業にどのような効果をもたらすのか」という点も確認しています。
そのため、業績が黒字で返済能力に大きな問題がなくても、資金使途が不明確であったり、融資資金が本業以外に流用される懸念があったりすれば、銀行が融資を見送ることがあります。
この記事では、長年にわたり法人融資の営業と審査に携わってきた銀行員の立場から、資金使途が重要な理由、運転資金と設備資金の審査の違い、銀行への説明方法、黒字でも融資を断られた運送業の実例について解説します。
この記事のポイント
- 資金使途は返済能力と並ぶ重要な融資審査項目
- 銀行は資金の必要性、金額の妥当性、事業との関係を確認する
- 運転資金と設備資金では審査の着眼点が異なる
- 資金使途が曖昧なままでは融資審査が進みにくい
- 役員貸付金や関係会社への出資金が多いと、融資資金の流用を懸念されることがある
- 資金使途は金額の根拠と返済原資まで一体で説明することが重要
銀行融資で資金使途が重要な理由
銀行融資における資金使途とは、銀行から借りたお金を何に使用するのかということです。
中小企業向けの銀行融資では、資金使途を大きく運転資金と設備資金に分けることができます。
運転資金は仕入代金や人件費など日常の事業活動に必要な資金、設備資金は機械や車両、工場などの設備投資に必要な資金です。
銀行は、融資先の返済能力だけでなく、融資資金がどのような目的に使用されるのかを確認して審査を行います。
資金使途は融資審査の基本項目
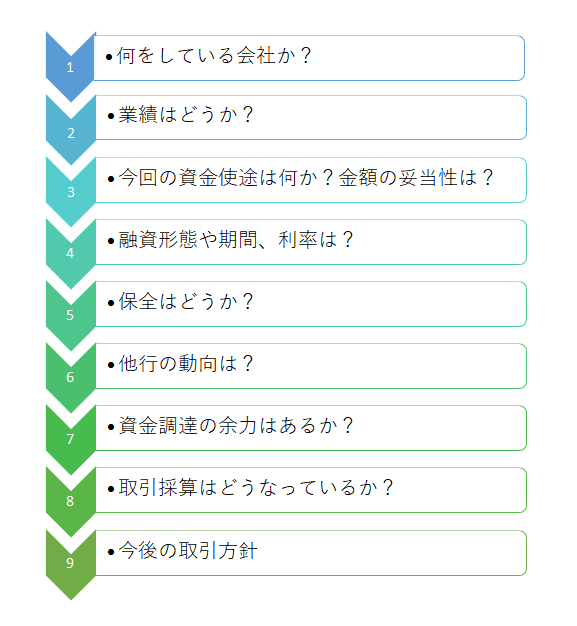
上の図は、銀行融資で検討する主な審査項目の関係を理解するためのものです。
銀行によって審査手順や重点項目は異なるため、すべての銀行が図の順番どおりに審査を行うわけではありません。
しかし、資金使途が融資審査の重要な項目であることは共通しています。
銀行が融資を検討する際には、一般に次のような事項を確認します。
- 融資先の業績や財務内容
- 融資の返済能力
- 資金使途と資金の必要性
- 必要な融資金額の妥当性
- 返済原資と返済期間
- 既存借入金や担保・保証の状況
これらは独立した項目ではなく、相互に関係しています。
例えば、設備投資によって売上や利益が増える計画であれば、銀行は設備投資の内容とともに、その投資効果が借入金の返済につながるかを確認します。
返済能力があっても資金使途が不適切なら融資は難しい
銀行融資の審査では、返済能力が最も基本的な判断材料の一つです。
しかし、返済能力がある会社なら、どのような資金使途でも融資を受けられるわけではありません。
例えば、業績が良好な会社から、社長個人の借入金を返済するための融資を申し込まれたとします。
会社の事業資金として申し込まれた融資であるにもかかわらず、実際の使い道が社長個人の借入金返済であれば、銀行は資金使途の妥当性を問題にします。
銀行にとって重要なのは、融資した資金が会社の事業活動に必要なものであり、その資金が返済能力の維持や向上につながるかという点です。
銀行が資金使途の審査で確認する4つのポイント
1.事業に必要な資金なのか
まず銀行は、融資を希望する資金が会社の事業に必要なものかどうかを確認します。
仕入代金、外注費、人件費、設備の購入代金などは、事業活動に必要な資金の代表例です。
一方、社長個人の生活費や個人的な投資資金などは、通常、会社の事業資金としての融資対象にはなりません。
なお、株式投資や関係会社への貸付けなどが、あらゆる金融機関・融資商品で一律に禁止されるわけではありません。
ただし、一般的な中小企業向け運転資金として申し込まれた融資について、その資金が本業以外の用途に使用されるのであれば、銀行は慎重に判断します。
2.融資希望額に合理的な根拠があるか
資金使途の説明では、何に使うのかだけでなく、いくら必要なのかも重要です。
例えば、「運転資金として1,000万円必要です」と説明するだけでは、銀行は1,000万円が妥当な金額か判断しにくくなります。
売上の増加によって仕入代金がいくら増えるのか、売掛金の回収まで何か月必要なのか、既存の手元資金でどこまで対応できるのかを説明することが大切です。
設備資金であれば、見積書や設備投資計画などによって金額の根拠を示します。
3.融資した資金が返済につながるか
銀行は、融資資金がどのように使われ、どのような資金から返済されるのかを確認します。
例えば、売掛金の回収までのつなぎ資金であれば、売掛金の回収予定が返済原資の確認材料になります。
設備資金であれば、設備投資後の利益やキャッシュフローから、長期にわたる借入金返済が可能かを検討します。
資金使途と返済原資が結び付いていない場合、銀行は融資の必要性や返済計画について追加の説明を求めることがあります。
4.別の用途に流用される懸念がないか
銀行は、融資申込時に説明された資金使途だけでなく、会社の資金管理状況も確認します。
例えば、決算書に多額の役員貸付金や関係会社貸付金が計上されている場合です。
銀行は、過去に会社の資金がどのような用途に使われたのか、今回融資する資金も同様の用途に使用される懸念がないかを確認します。
ただし、役員貸付金や関係会社貸付金があるというだけで、資金使途違反があったと断定することはできません。
貸付けの目的、回収見込み、資金移動の経緯などを踏まえた判断が必要です。
運転資金の融資審査で銀行が確認すること
運転資金の融資では、会社がどのような理由で資金を必要としているのかを確認します。
運転資金は売上代金回収までの資金繰りを支える
企業活動では、仕入代金や外注費などの支払いが、売上代金の回収より先になることがあります。
このような場合、売上代金が入金されるまでの資金を確保する必要があります。
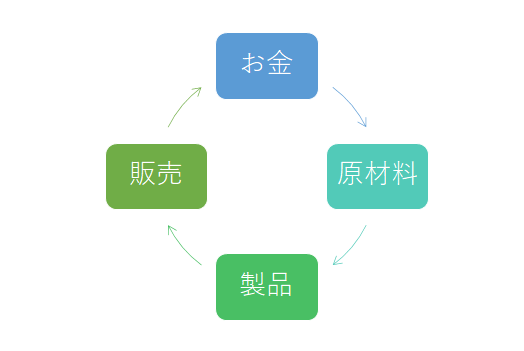
上の図は、仕入れ、販売、売上代金回収という事業活動における資金の循環を示したものです。
銀行は、こうした資金の流れを確認し、必要な運転資金を検討します。
現金商売でも運転資金が必要になることはある
飲食店や小売店など、売上代金を比較的早く回収できる業種では、売掛金の回収を待つための運転資金需要は小さくなる傾向があります。
しかし、現金商売だからといって運転資金が不要になるわけではありません。
例えば、次のような資金需要があります。
- 仕入代金の先払い
- 従業員の給与や店舗家賃の支払い
- 売上が少ない時期の経費支払い
- 新店舗開設直後の運営費
- 繁忙期に向けた在庫の確保
銀行は、業種名だけで運転資金の必要性を決めるのではなく、実際の入金と支払いのタイミングを確認します。
運転資金の必要額はどう説明するか
運転資金の代表的な考え方として、次の計算があります。
所要運転資金 = 売上債権 + 棚卸資産 - 仕入債務
例えば、売掛金が2,000万円、棚卸資産が1,000万円、買掛金が1,200万円の場合、所要運転資金は1,800万円です。
ただし、この計算は通常の営業循環に必要な運転資金を把握するための目安です。
実際の融資必要額を判断する際には、手元預金、既存借入金、資金繰りの季節変動なども考慮します。
銀行に融資を申し込む場合には、資金繰り表などを使い、いつ、いくら資金が不足するのかを説明すると理解を得やすくなります。
設備資金の融資審査で銀行が確認すること
設備資金の場合、銀行は設備投資の必要性、投資金額、投資効果、返済計画などを確認します。
設備投資の目的と必要性
例えば、製造業の会社が新しい機械を購入する場合、銀行は次のような点を確認します。
- 現在の設備では対応できない理由
- 新しい機械の導入によって何が改善するのか
- 受注増加や生産性向上の見込み
- 投資金額が事業規模に対して妥当か
単に「機械が古くなったから」という説明だけでは、追加の説明を求められることがあります。
設備の故障リスク、生産能力の不足、修繕費の増加など、投資が必要な理由を具体的に説明することが重要です。
設備投資の金額と返済期間
設備資金では、見積書や契約書などを確認して投資金額の妥当性を検討します。
また、設備の使用可能期間や投資効果、会社の返済能力などを踏まえて返済期間を検討します。
例えば、設備投資によって年間のキャッシュフローが増加する見込みであっても、その増加額が過大に見積もられていれば、銀行は慎重に判断します。
設備投資計画では、売上が計画どおりに増えなかった場合も考慮しておくことが望ましいでしょう。
資金使途が不明確だと銀行融資はどうなるか
融資を申し込む際に、「とりあえず手元資金を増やしておきたい」「何かあったときのために借りておきたい」と説明する経営者もいます。
手元流動性の確保自体が不適切というわけではありません。
しかし、銀行は必要額や利用目的を確認できなければ、融資の妥当性を判断しにくくなります。
「運転資金が必要です」だけでは説明不足
例えば、運転資金として1,000万円の融資を希望している場合です。
銀行は、なぜ1,000万円が必要なのか、現在の資金繰りで何が不足しているのかを確認します。
資金使途が曖昧な場合、追加資料の提出を求めたり、融資金額を見直したりすることがあります。
説明が十分にできない場合には、融資を見送る可能性もあります。
資金使途を説明する具体例
| 説明が曖昧な例 | 具体的な説明例 |
|---|---|
| 売上が増えるので運転資金が必要 | 新規受注により仕入代金が増加し、売上代金回収までの2か月間に800万円の資金不足が見込まれる |
| 設備を新しくしたい | 老朽化した機械を更新するため、見積額1,200万円の設備投資を予定している |
| 資金繰りに余裕を持たせたい | 季節的に売上が減少する3か月間の固定費支払いに備え、資金繰り表上で不足する500万円を確保したい |
上記は説明方法を示すための例です。実際の申込時には、自社の資料に基づく正確な金額を説明してください。
銀行融資・資金繰りのメール相談
「運転資金が必要なのに銀行にうまく説明できない」「黒字なのに融資を断られた」「役員貸付金や関係会社への出資が融資審査に影響しているのではないか」といったお悩みはありませんか。
銀行融資では、決算内容だけでなく、資金使途と必要額の根拠を整理することが重要です。
長年の法人融資・融資審査の実務経験を踏まえ、銀行への説明に向けて整理すべき事項についてメールでご相談いただけます。
※現在はメールによるご相談を受け付けています。融資の実行や審査通過を保証するものではありません。
銀行融資の資金使途に関する審査の実例|黒字でも融資を断られた運送業
ここからは、私が法人融資の実務で経験した事例をご紹介します。
ある運送業の会社から、運転資金の融資相談を受けました。
この会社は毎期黒字であり、損益計算書だけを見れば、業績が極端に悪い会社ではありませんでした。
しかし、銀行としては融資を見送る判断となりました。
利益が黒字なのに銀行が融資を断った理由
社長からは「利益が出ているのに、なぜ銀行は融資をしてくれないのか」と質問を受けました。
確かに、利益が黒字であることは融資審査においてプラス材料です。
しかし、決算書の貸借対照表を確認すると、次のような特徴がありました。
- 社長個人への多額の貸付金
- 第三者への貸付金
- 関連会社と思われる会社への多額の出資金
会社の資金が、本業である運送事業以外の資産に多額に振り向けられていたのです。
銀行は、このような貸付金や出資金について、資金の固定化や回収可能性の観点から慎重に確認します。
新たな運転資金が本業以外に使われる懸念
この会社が希望していた融資の資金使途は、新規受注の増加に対応するための運転資金でした。
新規受注が増えれば、燃料費、人件費、外注費などの支払いが増加するため、運転資金が必要になることは十分に考えられます。
しかし、銀行が懸念したのは、これまで会社の資金が多額の貸付金や出資金に振り向けられていたという点です。
仮に今回の融資が当初の説明どおり運転資金に使用されたとしても、その結果として会社の別の資金が社長や関連会社への貸付けに回る可能性もあります。
このような資金管理の状況では、銀行は融資資金が本業の資金需要に対応するものなのか、慎重に判断する必要があります。
なお、貸借対照表に貸付金や出資金があることだけで、今回の融資資金が流用されると断定できるわけではありません。
銀行が問題視したのは、多額の本業外資産が存在する状況で、新たな運転資金の必要性と資金管理について十分な納得が得られなかったことです。
銀行が懸念する資金の固定化とは
会社が保有する貸付金や出資金は、必ずしも短期間で現金化できるとは限りません。
例えば、関連会社への貸付金が返済されなければ、その分の資金は本業の支払いに利用できなくなります。
また、出資金についても、売却や回収が容易でない場合があります。
銀行としては、会社の資金が回収の難しい資産に固定化されると、将来の資金繰りや借入金返済に影響することを懸念します。
この事例では、損益計算書が黒字であることに加え、貸借対照表の内容や資金使途の妥当性を総合的に検討した結果、融資を見送ることになりました。
この運送業の会社はどうすればよかったのか
この会社が再び銀行に融資を申し込む場合、単に「新規受注が増えたので運転資金が必要です」と説明するだけでは不十分です。
例えば、次のような対応が考えられます。
- 新規受注によって増加する燃料費や外注費などを具体的に示す
- 受注先、売上代金の回収予定、支払予定を整理する
- 資金繰り表によって必要な運転資金の金額を説明する
- 役員貸付金や関係会社貸付金の発生理由を説明する
- 貸付金の回収予定や出資金の保有目的を明確にする
- 本業の資金が不必要に流出しない管理体制を整える
特に、役員貸付金や関係会社貸付金の回収可能性を示すことは、銀行の懸念を解消するうえで重要です。
ただし、これらの対応を行えば必ず融資が受けられるというわけではありません。
会社全体の返済能力や既存借入金の状況も含めて、銀行が総合的に判断します。
なぜ銀行は融資資金の流用を警戒するのか
銀行が資金使途を重視するのは、融資した資金が本来の事業活動に使用されない場合、融資審査の前提が変わってしまうからです。
本業に必要な資金が不足する可能性
例えば、運転資金として借りた1,000万円のうち500万円を関連会社に貸し付けた場合、自社の運転資金として利用できるのは残り500万円です。
その結果、仕入代金や人件費などの支払いに必要な資金が不足する可能性があります。
もちろん、関連会社への貸付けがすべて回収不能になるわけではありません。
しかし、返済時期が不明確であったり、関連会社の業績が悪化していたりすれば、資金繰りへの影響が大きくなります。
融資の返済原資が不明確になる
銀行が運転資金として融資した場合、事業活動による売上代金の回収や継続的なキャッシュフローなどを踏まえて返済能力を判断します。
ところが、融資資金が本業以外に使用されると、当初想定した資金の循環や返済原資が変わる可能性があります。
そのため、銀行は資金使途の変更を慎重に確認するのです。
銀行との信頼関係にも影響する
銀行は、融資先が申込時に説明した内容を前提として融資を行います。
その説明と実際の資金の使い道が大きく異なれば、銀行は融資先の資金管理や説明の正確性を問題視します。
資金使途の変更が必要になった場合は、自己判断で使用する前に銀行へ相談することが重要です。
銀行に資金使途を説明するときに準備したい資料
融資審査を円滑に進めるためには、資金使途に応じた資料を準備しておくことが役立ちます。
| 資金使途 | 主な説明資料 |
|---|---|
| 通常の運転資金 | 決算書、試算表、資金繰り表、売掛金・買掛金・在庫の明細 |
| 増加運転資金 | 受注資料、売上計画、仕入・外注費の増加見込み、資金繰り表 |
| 季節資金 | 月別売上実績、月別資金繰り表、繁忙期の仕入予定 |
| 設備資金 | 見積書、設備投資計画書、支払予定表、投資後の収支計画 |
| 借換資金 | 既存借入金の返済予定表、借換対象の明細、借換後の返済計画 |
必要な資料は銀行や融資内容によって異なります。
すべての資料を最初から用意する必要はありませんが、資金の必要性、金額の根拠、返済の見通しを説明できるようにしておくことが重要です。
銀行融資の資金使途を説明するための8項目チェックリスト
銀行に融資を申し込む前に、次の8項目を確認してみてください。
融資申込前の資金使途チェック
チェック数:0 / 8
チェックが付かなかった項目がある場合には、融資申込前に資料や説明内容を整理することをおすすめします。
なお、チェック数によって銀行融資の可否が決まるわけではありません。融資の判断は業績や財務内容、返済能力などを含めて総合的に行われます。
銀行融資の資金使途に関するよくある質問
資金使途が決まっていないと銀行融資は受けられませんか?
資金使途がまったく説明できない場合、銀行は融資の必要性や金額の妥当性を判断しにくくなります。
一方、将来の資金需要に備える融資など、資金の使い方に一定の幅が認められる商品もあります。
その場合でも、資金を確保する目的や必要額について説明することが重要です。
黒字の会社でも資金使途が理由で融資を断られますか?
あります。
黒字であることはプラス材料ですが、資金使途が不適切であったり、必要額の根拠が不明確であったりする場合には、銀行が融資を見送ることがあります。
運転資金として借りたお金を設備投資に使えますか?
銀行が承認した資金使途によります。
運転資金として承認された融資を無断で設備投資に使用すると、資金使途違反が問題になる場合があります。
使用目的を変更したい場合は、事前に銀行へ相談してください。
社長への貸付金があると銀行融資は受けられませんか?
役員貸付金があるという理由だけで、必ず融資が受けられなくなるわけではありません。
ただし、金額が多額であったり、回収見込みが不明確であったりする場合には、銀行の審査に影響する可能性があります。
設備資金の融資では見積書が必要ですか?
設備投資の内容や金額を確認するため、見積書などの資料が求められることが一般的です。
必要な資料は設備の種類や銀行の取扱いによって異なります。
銀行は融資実行後も資金使途を確認しますか?
確認する場合があります。
特に設備資金では、振込記録や領収書、請求書などを確認し、融資した資金が予定した設備投資に使用されたかを確認することがあります。
銀行融資で資金使途が重要な理由のまとめ
銀行融資では、返済能力とともに資金使途が重要な審査項目となっています。
銀行は、融資資金が事業に必要なものであるか、必要額に合理的な根拠があるか、資金の使用によって返済能力が維持・向上するかを確認します。
- 資金使途は銀行融資の重要な審査項目
- 運転資金では資金繰りの必要性と金額の根拠が重視される
- 設備資金では投資の必要性、金額、投資効果が確認される
- 資金使途が曖昧な場合には融資審査が進みにくくなる
- 多額の役員貸付金や関係会社貸付金は資金管理上の懸念につながる場合がある
- 黒字であっても資金使途が不適切なら融資を断られることがある
- 資金使途、必要額、返済原資を一体として説明することが重要
銀行から融資を受けるためには、単に「お金が必要です」と伝えるのではなく、何のために、いつ、いくら必要で、どのように返済するのかを説明することが大切です。
資金使途を具体的に説明できることは、銀行に自社の資金繰りや財務管理を理解してもらうための重要な第一歩です。
関連記事
銀行融資を目的外使用するとどうなる?
銀行融資を当初の目的とは異なる用途に使用した場合の問題点、一括返済や追加融資への影響、発覚後の対処法を解説しています。
銀行融資を目的外使用するとどうなる?一括返済・資金使途違反への銀行の対応
設備資金の資金トレースとは?
銀行が設備資金の使い道をどのように確認するのか、振込記録や領収書などによる資金トレースの実務を説明しています。
銀行融資・資金繰りのメール相談
銀行融資の申込時に資金使途をどう説明すればよいか分からない場合や、役員貸付金・関係会社貸付金などが融資審査に影響している場合には、資金繰りと財務内容を整理することが重要です。
また、銀行から融資を断られた場合には、返済能力だけでなく、資金使途や資金管理の面に問題がないか確認することも必要です。
長年の法人融資・融資審査の実務経験を踏まえ、銀行への説明に向けて整理しておきたい事項や、資金繰り・借入金管理の考え方についてメールでご相談いただけます。
※現在はメールによるご相談を受け付けています。融資の実行や審査通過を保証するものではありません。