「会社が赤字で債務超過になっているが、銀行から無担保融資を受けられるだろうか」
「担保にできる不動産がないため、信用保証協会付き融資などを利用できないだろうか」
「一時的な赤字が原因で債務超過になったが、今後の運転資金を借りることはできるだろうか」
このような悩みを抱える中小企業の経営者は少なくありません。
銀行融資の審査では、赤字と債務超過はいずれも重要な判断材料です。
特に、赤字が続き、債務超過の状態にある会社に対する無担保融資は、銀行にとって慎重な判断が必要となります。
ただし、赤字かつ債務超過だからといって、すべての銀行融資が一律に不可能になるわけではありません。
銀行は赤字や債務超過という決算書上の数字だけでなく、その原因、今後の業績見通し、資金繰り、返済原資などを総合的に確認します。
この記事では、長年にわたり銀行の法人融資や融資審査に携わってきた経験をもとに、赤字・債務超過の会社に対する銀行の考え方と、融資を受けるために経営者が準備すべきことを説明します。
この記事の結論
- 赤字かつ債務超過の会社に対する無担保のプロパー融資は、一般的に審査が厳しくなります。
- ただし、赤字の原因が一過性で、今後の黒字回復と返済原資を説明できる場合には、融資を検討できる余地があります。
- 信用保証協会付き融資や日本政策金融公庫も選択肢になりますが、いずれも審査があり、融資が保証されるわけではありません。
- 銀行は帳簿上の債務超過だけでなく、資産や負債の実態も確認します。
- 融資相談では、資金使途、資金繰り表、業績改善計画、返済可能額を具体的に説明することが重要です。
債務超過とは?貸借対照表で確認する方法
まず、債務超過の意味を確認しておきましょう。
赤字は、一定期間の収益よりも費用が多く、損失が発生している状態です。
一方、債務超過は、会社の貸借対照表において、資産よりも負債が多く、純資産がマイナスになっている状態をいいます。
次の貸借対照表をご覧ください。
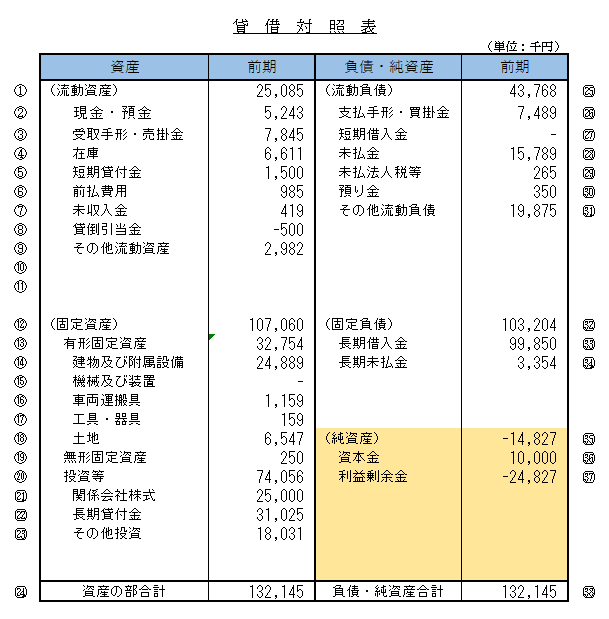
この貸借対照表では、右下の純資産の部がマイナス14,827千円となっています。
つまり、約1,483万円の債務超過です。
画像の例では、資本金が10,000千円、利益剰余金がマイナス24,827千円となっています。
資本金を上回る累積損失が生じているため、純資産がマイナスになっています。
債務超過の計算方法
債務超過は、次の計算式で確認できます。
純資産=資産合計-負債合計
純資産がマイナスの場合、債務超過となります。
例えば、資産合計が8,000万円、負債合計が1億円であれば、純資産はマイナス2,000万円です。
なお、純資産には資本金や利益剰余金のほか、資本剰余金などの項目も含まれます。
したがって、債務超過を判断する際には、資本金と利益剰余金だけでなく、純資産全体を確認する必要があります。
債務超過は必ずしも現在の赤字を意味しない
ここで注意していただきたいことがあります。
それは、債務超過だからといって、現在も必ず赤字が続いているとは限らないということです。
例えば、過去に大きな赤字を計上した会社が、その後は黒字に回復していても、過去の累積損失を解消できていなければ債務超過の状態が続きます。
反対に、現在は赤字であっても、過去の利益の蓄積が十分にあれば債務超過にはなりません。
銀行は、この違いを重要視します。
同じ債務超過でも、現在は黒字に回復している会社と、現在も赤字が続いている会社では、融資審査における評価が異なるためです。
赤字かつ債務超過では無担保融資が難しい理由
銀行が融資を行う際、最も重要なことの一つは、融資した資金を返済してもらえるかどうかです。
銀行融資は、返済されることを前提に行われます。
そのため、会社の業績が悪化している場合には、返済能力を慎重に確認する必要があります。
赤字が続くと返済原資が不足する
会社が営業赤字を続けている場合、事業活動から十分な現金を生み出せていない可能性があります。
もちろん、会計上の赤字と現金収支は必ずしも一致しません。
減価償却費などの影響によって、赤字でも営業活動から現金を確保できている場合があります。
しかし、赤字の原因が売上不振や利益率の低下などであり、営業収支もマイナスであれば、借入金の返済原資を確保することが難しくなります。
銀行はこの点を警戒します。
債務超過では財務面の余力が乏しい
債務超過の会社は、貸借対照表上、負債が資産を上回っています。
そのため、銀行から見ると、過去の損失によって自己資本が毀損している状態です。
さらに赤字が続けば、債務超過額が拡大する可能性があります。
このような状態では、将来の返済能力や事業継続の見通しについて、慎重な確認が必要となります。
無担保融資では事業からの返済能力が特に重要
担保がない融資では、担保資産の処分による回収を前提とすることができません。
そのため、銀行は会社の事業収支や将来の返済原資を重視します。
赤字かつ債務超過の会社が無担保のプロパー融資を希望する場合には、返済能力を説明するハードルが高くなるのが一般的です。
ただし、担保があれば必ず融資を受けられるというわけでもありません。
銀行融資の基本は、担保の有無だけではなく、事業から返済できるかどうかです。
銀行は赤字の原因によって融資判断を変える
赤字決算に対する銀行の基本的な考え方を整理します。
銀行は赤字という結果だけでなく、なぜ赤字になったのかを確認します。
慢性的な赤字は融資審査が厳しくなる
銀行が特に警戒するのは、毎期のように営業赤字が続いている会社です。
例えば、売上が年々減少し、利益率も低下している会社を考えます。
このような会社が赤字を補填するために運転資金の融資を申し込んだ場合、銀行は次のような点を確認します。
- 赤字が続いている原因は何か
- 今後、売上や利益が回復する見込みはあるか
- 融資を行った後も資金不足が続かないか
- 新たな融資の返済原資を確保できるか
- 経営改善に向けた具体的な対策があるか
こうした点について合理的な説明ができなければ、融資の審査は非常に厳しくなります。
特に、営業赤字による資金不足を借入れで繰り返し補っている場合には、追加融資だけで問題を解決することは困難です。
一過性の赤字であれば評価が異なる場合がある
一方、通常の営業活動では利益を確保しているものの、一時的な費用によって赤字になった場合には、銀行の見方が異なることがあります。
例えば、次のようなケースです。
- 事務所移転に伴う一時的な費用が発生した
- 役員退職金の支払いによって多額の費用を計上した
- 一時的な設備の修繕費用が発生した
- 特定の年度に大きな損失を計上した
これらの費用が毎期発生するものではなく、翌期以降は通常の収益力に戻る見込みがあるのであれば、銀行はその事情を考慮することがあります。
ただし、費用の会計処理によっては、支出の全額がその期の損失になるとは限りません。
また、一過性の赤字であっても、資金繰りや返済能力への影響は確認されます。
一過性の赤字でも債務超過に転落した場合は注意が必要
一時的な費用による赤字であっても、その結果として債務超過になった場合には注意が必要です。
例えば、長年にわたって会社を経営してきた社長が退任し、多額の役員退職金を支払ったケースを考えます。
通常の営業活動では利益を確保していたものの、役員退職金の費用計上によって、その決算期に大きな赤字が発生したとします。
そして、その赤字によって純資産がマイナスになり、債務超過に転落しました。
役員退職金の支払いは毎期発生するものではありません。
そのため、銀行は一過性の費用であることを考慮します。
しかし、一過性の赤字であっても、債務超過という財務状態そのものがなくなるわけではありません。
銀行は、翌期以降にどの程度の利益を確保できるのか、債務超過を解消するまでにどれくらいの期間が必要なのかを確認します。
銀行に説明すべき3つのポイント
一過性の赤字によって債務超過になった場合には、次の3点を整理しておくことが重要です。
- 赤字の原因が一時的であること:翌期以降も同様の費用が発生するのかを説明する
- 本業の収益力が維持されていること:営業利益や通常の事業収支の状況を示す
- 債務超過の改善見通しがあること:今後の利益計画や財務改善策を具体的に説明する
このような説明ができれば、赤字・債務超過という決算書上の数字だけでは伝わらない事情を銀行に理解してもらいやすくなります。
帳簿上の債務超過と実質債務超過の違い
銀行は貸借対照表に記載された純資産の金額だけでなく、資産や負債の実態も確認します。
このため、帳簿上の債務超過と、銀行が実態を確認したうえで判断する財務状態が異なる場合があります。
帳簿上は債務超過でも資産の実態が異なる場合
例えば、会社が長年保有している土地の時価が帳簿価額を大きく上回っている場合です。
銀行は、その土地の評価額や担保設定の状況などを確認し、会社の実質的な財務状態を判断することがあります。
ただし、土地の含み益があるからといって、必ず帳簿上の債務超過が解消されたものとして扱われるわけではありません。
評価方法や処分可能性、税金なども考慮する必要があります。
帳簿上は債務超過でなくても実態が悪い場合
反対に、貸借対照表上は純資産がプラスでも、資産の実態を確認すると財務状態が厳しい場合があります。
例えば、次のようなケースです。
- 長期間回収できていない売掛金が多い
- 販売できる見込みが乏しい在庫が多い
- 回収可能性の低い貸付金がある
- 保有不動産の時価が帳簿価額を大きく下回っている
こうした資産の価値を慎重に評価すると、実質的な純資産が帳簿上の数字よりも小さくなる場合があります。
銀行の融資審査では、決算書の数字だけでなく、その中身を確認することが重要です。
赤字・債務超過でも融資を検討できる可能性があるケース
赤字かつ債務超過の会社に対する無担保融資は厳しいのが一般的ですが、個別事情によっては検討の余地があります。
ケース1.赤字の原因が一過性で黒字回復が見込める
一時的な費用によって赤字になったものの、本業では利益を確保できており、翌期以降の黒字回復が見込める場合です。
銀行は、通常の収益力と今後の資金繰りを確認します。
ケース2.業績改善が進み営業収支がプラスになっている
過去の赤字によって債務超過になっていても、現在は売上や利益が改善し、営業活動から現金を生み出せている場合です。
このような会社では、改善の実績や今後の返済原資を示すことが重要です。
ケース3.信用保証協会付き融資を検討する
信用保証協会付き融資は、信用保証協会が一定の保証を行うことで、中小企業の資金調達を支援する仕組みです。
不動産担保を提供しない形で利用できる保証制度もあります。
ただし、信用保証協会付き融資であっても、赤字・債務超過の会社が必ず融資を受けられるわけではありません。
保証制度の対象要件や信用保証協会・金融機関の審査があり、事業の継続可能性や返済能力などが確認されます。
また、保証人の要否と不動産担保の要否は別の問題です。
ケース4.日本政策金融公庫に相談する
日本政策金融公庫も、中小企業や小規模事業者の資金調達を支援する金融機関です。
赤字・債務超過の会社であっても、利用可能な融資制度があるかどうかを相談することはできます。
ただし、日本政策金融公庫でも審査が行われます。
民間銀行で融資を断られたからといって、日本政策金融公庫なら必ず融資を受けられるということではありません。
ケース5.経営改善計画と返済原資を具体的に説明できる
銀行は、融資を行った後に会社の資金繰りがどうなるのかを重視します。
そのため、売上や利益の改善計画だけでなく、実際の資金繰り見通しを示すことが重要です。
特に、改善計画に実績が伴っている場合には、銀行が今後の返済能力を判断する材料となります。
赤字・債務超過の会社が融資を申し込む際の準備
赤字かつ債務超過の会社が銀行に融資を申し込む場合には、通常以上に説明資料を整えておくことが重要です。
1.赤字と債務超過の原因を整理する
まず、なぜ赤字になったのか、なぜ債務超過になったのかを整理してください。
売上減少による慢性的な赤字なのか、一時的な費用による赤字なのかによって、銀行の見方は異なります。
2.資金使途と必要金額を明確にする
融資を受けたい理由を「資金繰りが苦しいから」という説明だけで終わらせないことが重要です。
仕入代金、人件費、外注費など、何の支払いに必要なのかを整理します。
また、必要な融資金額を資金繰り表などに基づいて算出してください。
3.今後の資金繰り表を作成する
銀行は、新たな融資を行った後に会社の資金繰りが維持できるのかを確認します。
そのため、少なくとも今後6か月から1年程度の資金繰り見通しを整理しておくことをおすすめします。
資金繰り表には、売上代金の入金、仕入代金や経費の支払い、既存借入金の返済などを反映させます。
4.業績改善計画を作成する
赤字が続いている場合には、どのように黒字へ回復させるのかを説明する必要があります。
例えば、次のような対策です。
- 採算の悪い取引の見直し
- 販売価格や利益率の改善
- 固定費の削減
- 不採算事業の整理
- 売掛金の回収促進
- 過剰在庫の削減
単なる売上増加の目標ではなく、具体的な改善策と実行時期を示すことが重要です。
5.返済可能額を説明する
銀行が特に重視するのは、新たな融資をどのように返済するかという点です。
例えば、業績改善によって毎月100万円の資金を生み出せる見込みがあっても、既存借入金の返済が毎月90万円あるのであれば、新たな融資の返済に充てられる資金は限られます。
そのため、既存借入金の返済負担も含めて返済可能額を検討する必要があります。
赤字・債務超過の会社ほど、融資を受けたい理由だけでなく、融資を返済できる根拠を具体的に示すことが重要です。
銀行融資・資金繰りのメール相談
「赤字・債務超過でも融資を申し込めるか知りたい」
「銀行にどのように業績改善の見通しを説明すればよいかわからない」
「信用保証協会付き融資や日本政策金融公庫への相談を検討している」
このようなお悩みについて、長年の法人融資・融資審査の経験を踏まえ、銀行への説明方法や資金繰り改善の考え方をメールでお伝えします。
※ご相談はメールでの対応となります。融資の承認・実行や資金繰り改善の成果を保証するものではありません。
赤字・債務超過の会社が融資を受ける際の注意点
赤字補填の借入れを繰り返さない
営業赤字による資金不足を借入れで補い続けると、借入金残高が増加し、返済負担がさらに重くなる可能性があります。
そのため、赤字の原因を改善しないまま追加融資だけを求めることは、根本的な解決にはなりません。
担保があれば必ず融資を受けられるわけではない
銀行融資では担保も重要な判断材料ですが、担保があるからといって必ず融資が認められるわけではありません。
銀行は、事業からの返済能力や今後の資金繰りも確認します。
既存借入金の返済が難しい場合は早めに相談する
すでに借入金の返済が難しい場合には、追加融資だけでなく、既存借入金の返済条件の見直しを検討する必要があるかもしれません。
銀行との合意によって返済条件を変更するリスケも、資金繰りを維持するための選択肢の一つです。
ただし、リスケを行うと、その後の追加融資が難しくなる場合があるため、資金繰り全体を確認したうえで検討することが重要です。
赤字・債務超過の融資相談チェックリスト
銀行に融資を相談する前に、次の8項目を確認してください。
融資相談の準備チェック
0 / 8項目を確認
※このチェックリストは融資相談の準備を目的とするものであり、融資の承認を保証するものではありません。
赤字・債務超過の無担保融資についてよくある質問
Q1.赤字かつ債務超過でも無担保融資を受けられますか?
一般的に審査は厳しくなりますが、一律に不可能というわけではありません。赤字の原因、今後の黒字回復見通し、資金繰り、返済能力などによって判断が異なります。
Q2.債務超過でも信用保証協会付き融資を受けられますか?
個別の事情や利用する保証制度によっては、検討できる場合があります。ただし、信用保証協会と金融機関の審査があり、債務超過でも必ず融資を受けられるわけではありません。
Q3.赤字・債務超過でも日本政策金融公庫から借りられますか?
日本政策金融公庫に融資を相談することはできます。ただし、融資制度の対象要件や審査があり、会社の業績、資金繰り、返済能力などが確認されます。
Q4.一過性の赤字でも債務超過になると融資は難しくなりますか?
債務超過になれば財務面の評価は慎重になります。ただし、一時的な費用による赤字であり、本業の収益力が維持されている場合には、その事情を銀行が考慮することがあります。
Q5.債務超過は何年で解消しなければなりませんか?
すべての会社に共通する一律の解消期限があるわけではありません。銀行は、債務超過額、今後の利益見通し、経営改善計画の実現可能性などを確認します。できるだけ具体的な改善計画を示すことが重要です。
Q6.担保があれば赤字・債務超過でも融資を受けられますか?
担保は融資審査の判断材料になりますが、担保があるだけで融資が認められるわけではありません。銀行は事業からの返済能力や資金繰りも重視します。
Q7.債務超過でも現在は黒字なら融資を受けやすくなりますか?
赤字が続いている会社と比較すると、黒字回復の実績は前向きな判断材料になり得ます。ただし、債務超過額や借入金の返済負担なども確認されるため、黒字であれば必ず融資を受けられるというわけではありません。
まとめ|赤字・債務超過でも融資の可能性は個別に判断される
赤字かつ債務超過の会社に対する無担保融資は、銀行にとって慎重な審査が必要となる案件です。
特に、慢性的な営業赤字が続き、資金繰りも悪化している場合には、融資を受けることが難しくなります。
一方、赤字の原因が一過性であり、本業の収益力が維持されている場合や、業績改善が進んでいる場合には、銀行が個別に融資を検討する余地があります。
この記事のまとめ
- 赤字かつ債務超過では、無担保のプロパー融資の審査は厳しくなる
- 慢性的な赤字と一過性の赤字では、銀行の評価が異なる
- 債務超過でも現在の業績が改善している場合には、その実績が重要な判断材料になる
- 信用保証協会付き融資や日本政策金融公庫も選択肢になるが、審査は必要
- 融資相談では、資金使途、資金繰り表、業績改善計画、返済原資を具体的に説明する
銀行が最も知りたいのは、赤字・債務超過という過去の結果だけでなく、今後の事業で融資を返済できるのかということです。
そのため、融資を申し込む前に、赤字の原因を整理し、資金繰りと業績改善の見通しを具体的に示すことが重要です。
関連記事
資金繰りを良くする方法
貸借対照表から資金繰り悪化の原因を見つけ、売掛金や在庫、遊休資産などを見直す方法を解説しています。
銀行融資が返済できない場合の対処法
既存借入金の返済が難しくなった場合に、銀行へどのように相談すべきか、リスケなどの対応方法を説明しています。
資金繰りの安全性を確認する5つの財務指標
現預金残高や財務指標を使って、会社の資金繰りが安全な状態にあるかを確認する方法を紹介しています。
リスケで日本政策金融公庫だけ通常返済できるか
複数の金融機関とリスケを交渉する際に、日本政策金融公庫だけ通常返済を続ける場合の問題点や、追加融資への影響を説明しています。
銀行融資・資金繰りのメール相談
「赤字・債務超過で銀行融資を断られてしまった」
「信用保証協会付き融資や日本政策金融公庫を検討している」
「銀行に説明できる業績改善計画や資金繰りの見通しを整理したい」
このようなお悩みについて、長年の法人融資・融資審査の経験を踏まえ、融資審査の考え方や資金繰り改善の方向性をメールでお伝えします。
※ご相談はメールでの対応となります。融資の承認・実行や資金繰り改善の成果を保証するものではありません。