手形貸付の大きな特徴は、従来、約束手形を銀行に差し入れる方法で行われてきたことと、比較的短期の運転資金融資に利用されることが多いという点です。
また、手形貸付には期日一括返済と分割返済という返済方法があり、返済方法によって会社の資金繰りへの影響が異なります。
特に経営者が理解しておきたいのは、期日一括返済と分割返済のどちらが適しているかは、借入金の資金使途と返済原資によって異なるということです。
この記事では、手形貸付の特徴を、約束手形の記載項目、2つの返済方法、短期運転資金との関係を中心に、銀行融資の実務に沿って詳しく説明します。
手形貸付そのものの意味や証書貸付との違いについては、手形貸付とは?証書貸付との違い・返済方法を銀行員が解説で詳しく説明しています。
手形貸付の主な特徴は3つ
手形貸付は銀行融資の代表的な形態の一つです。銀行の融資実務では「手貸(てがし)」と呼ばれることもあります。
主な特徴は次の3つです。
手形貸付の3つの特徴
- 従来は約束手形を融資の証拠書類として使用してきた
- 期日一括返済や分割返済などの返済方法がある
- 比較的短期の運転資金融資に利用されることが多い
ただし、現在は紙の手形の電子化・取扱縮小が進んでいるため、実際の融資契約方法は銀行によって異なります。
また、手形貸付だから必ず短期融資になる、あるいは必ず期日一括返済になるというわけではありません。
融資期間や返済方法は、資金使途、返済原資、銀行の取扱方針などによって決まります。
特徴1|従来は約束手形を銀行に差し入れる
従来の手形貸付では、融資を受ける会社などが銀行に約束手形を差し入れ、その約束手形を融資の証拠書類として利用してきました。
この約束手形は、売上代金として取引先から受け取る受取手形とは異なり、借入人自身が銀行に対して振り出すものです。
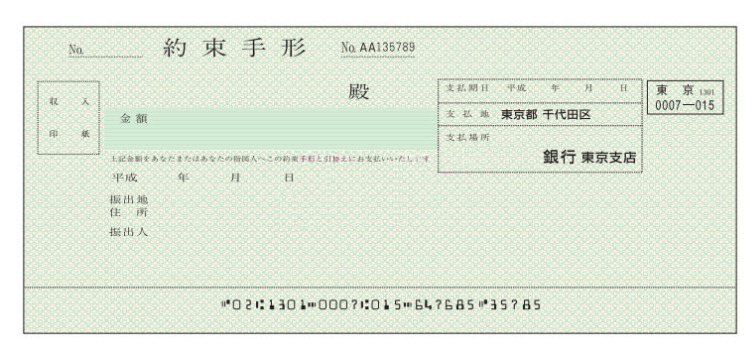
上の画像は、従来の手形貸付で使用されてきた約束手形のひな型です。
約束手形にはどのような項目を記載する?
従来の手形貸付では、約束手形に主として次の項目を記載します。
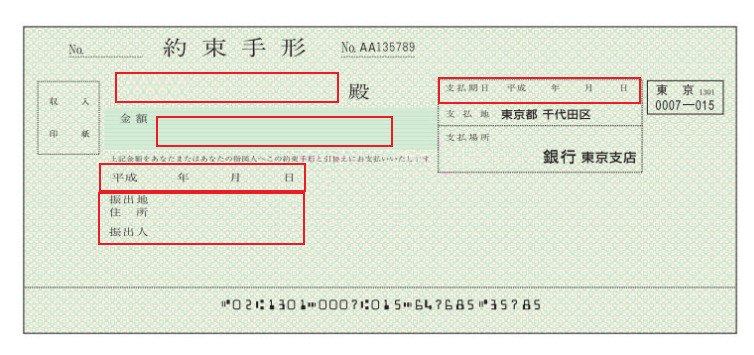
受取人(宛名)
約束手形の受取人には、融資を行う銀行名を記載します。
例えば「株式会社〇〇銀行」といった形です。
金額
手形貸付によって借り入れる融資金額を記載します。
1,000万円の融資であれば、約束手形の金額も1,000万円となるのが一般的です。
振出日
通常は融資実行日を記載します。
振出人
融資を受ける会社や個人事業主などの借入人を記載します。
支払期日
融資の最終返済期日に対応する日付を記載します。
例えば6か月間の手形貸付であれば、通常は6か月後の日付が支払期日となります。
なお、利率や分割返済の方法など、約束手形だけでは定められない融資条件については、別途申込書や契約書類などで取り決めることがあります。
約束手形に記載されない融資条件もある
約束手形には融資金額や支払期日などが記載されますが、銀行融資に関するすべての条件が記載されるわけではありません。
例えば、金利、利息の支払時期、分割返済の方法、期限前返済などの条件については、別の契約書類などで定めることがあります。
したがって、手形貸付を利用する際には、約束手形の記載内容だけでなく、銀行から提示される契約書類全体を確認することが重要です。
特徴2|手形貸付には2つの返済方法がある
手形貸付の返済方法には、主に期日一括返済と分割返済があります。
どちらの方法を採用するかによって、借入期間中の資金繰りが大きく変わります。
期日一括返済とは
期日一括返済とは、融資の最終返済期日に元金をまとめて返済する方法です。
例えば、1,000万円を6か月間借り入れた場合、6か月後の返済期日に元金1,000万円を一括返済します。
| 時点 | 元金返済額 | 返済後の元金残高 |
|---|---|---|
| 借入時 | 0円 | 1,000万円 |
| 1か月後 | 0円 | 1,000万円 |
| 2か月後 | 0円 | 1,000万円 |
| 3か月後 | 0円 | 1,000万円 |
| 4か月後 | 0円 | 1,000万円 |
| 5か月後 | 0円 | 1,000万円 |
| 6か月後 | 1,000万円 | 0円 |
※上記は元金返済のみの例です。利息は融資契約で定められた方法により支払います。
期日一括返済の特徴は、借入期間中に元金の返済負担がないことです。
一方で、返済期日にはまとまった資金が必要になります。
そのため、売掛金の回収など、返済原資の見通しを立てておくことが重要です。
分割返済とは
分割返済とは、融資元金を複数回に分けて返済する方法です。
例えば、3,000万円の手形貸付を受け、6か月間で毎月500万円ずつ返済する場合を考えてみましょう。
| 返済回数 | 元金返済額 | 返済後の元金残高 |
|---|---|---|
| 借入時 | 0円 | 3,000万円 |
| 1回目 | 500万円 | 2,500万円 |
| 2回目 | 500万円 | 2,000万円 |
| 3回目 | 500万円 | 1,500万円 |
| 4回目 | 500万円 | 1,000万円 |
| 5回目 | 500万円 | 500万円 |
| 6回目 | 500万円 | 0円 |
※上記は元金返済のみの例です。実際には契約に応じて利息も支払います。
この場合、会社は毎月500万円の元金返済資金を準備する必要があります。
期日一括返済と比べて、元金残高が徐々に減っていく点が特徴です。
なお、分割返済の金額や返済日は、約束手形とは別の契約書類などで定める場合があります。
期日一括返済と分割返済の違い
| 比較項目 | 期日一括返済 | 分割返済 |
|---|---|---|
| 元金返済の時期 | 最終返済期日 | 毎月など複数回 |
| 借入期間中の元金返済 | 原則なし | あり |
| 返済期日の負担 | まとまった資金が必要 | 返済額を分散できる |
| 適している資金の例 | 一定時点で回収予定のある資金 | 継続的に返済原資を確保できる資金 |
どちらが適しているかは、会社の資金繰りと返済原資によって異なります。
手形貸付は期日一括返済と分割返済のどちらが資金繰りに有利?
手形貸付には期日一括返済と分割返済という2つの返済方法がありますが、会社の資金繰りにとってどちらが有利なのでしょうか。
結論から言いますと、どちらが有利かは借入金の資金使途と返済原資によって異なります。
銀行の融資審査においても、単に返済方法を決めるのではなく、融資した資金がどのように使われ、どのような資金によって返済されるのかを重視しています。
売掛金の回収予定が明確なら期日一括返済が適している
例えば、販売先から3か月後に1,000万円の売掛金が回収される予定で、それまでの仕入代金や外注費の支払いに必要な1,000万円を銀行から借り入れるケースを考えてみましょう。
この場合、3か月後に売掛金が回収されれば、その資金を借入金の返済に充てることができます。
そのため、売掛金の回収予定に合わせて返済期日を設定する期日一括返済が適していると考えられます。
仮にこの融資を毎月分割返済にすると、売掛金が回収される前から元金を返済しなければならず、かえって資金繰りを圧迫する可能性があります。
売掛金の回収など、まとまった返済原資が発生する時期が明確な場合には、期日一括返済が資金繰りに適していることがあります。
ただし、販売先の支払遅延などによって回収時期がずれる可能性もあるため、返済期日は余裕を持って設定することが大切です。
また、売掛金が回収されても、その資金の一部を仕入代金などの支払いに充てる必要がある場合には、全額を借入金返済に使えるとは限りません。
毎月安定した返済原資があれば分割返済も選択肢になる
一方で、毎月の事業活動から安定した資金を確保できる会社では、分割返済が適している場合もあります。
例えば、毎月の資金繰りから元金返済に充てられる資金が安定して確保できるのであれば、毎月一定額を返済して借入金残高を減らしていくことができます。
分割返済のメリットは、借入金の元金残高が徐々に減少することです。
また、期日一括返済のように最終返済期日にまとまった元金を準備する必要がないため、返済負担を複数回に分散できます。
ただし、分割返済では毎月の返済資金が必要になります。
毎月の返済額が会社の返済能力を超えてしまうと、分割返済は資金繰りを悪化させる原因になります。
したがって、分割返済を選ぶ際には、毎月の返済額が無理のない水準になっているかを確認することが重要です。
恒常的な運転資金を短期間で分割返済すると資金繰りが苦しくなる
銀行融資の実務で特に注意したいのが、会社の事業活動に常に必要となる運転資金を短期間で分割返済するケースです。
例えば、売掛金や在庫の保有によって常に2,000万円程度の運転資金が必要な会社があるとします。
この会社が2,000万円を銀行から借り入れ、1年間で毎月分割返済することになった場合、返済が進むにつれて借入金残高は減少します。
しかし、事業規模や取引条件が変わらなければ、売掛金や在庫に必要な運転資金が同じように減少するとは限りません。
つまり、必要な運転資金は変わらないのに、銀行から借りている資金だけが減少するという状況になるのです。
その結果、毎月の返済資金を確保するために手元資金を取り崩したり、別の銀行融資が必要になったりすることがあります。
このような恒常的な運転資金については、期日一括返済による短期融資を継続する方法などが、資金繰りに適している場合があります。
ただし、期日到来時の借換えは銀行の審査が必要であり、必ず認められるものではありません。
銀行が重視するのは返済方法と返済原資の整合性
銀行の融資審査では、期日一括返済か分割返済かという形式だけでなく、その返済方法が会社の資金繰りに合っているかを確認しています。
- 売掛金の回収資金で返済するなら、回収予定日と返済期日が合っているか
- 毎月分割返済するなら、継続的な返済原資を確保できるか
- 恒常的な運転資金なら、返済によって資金繰りが圧迫されないか
このような点を確認したうえで、会社の実態に合った返済方法を銀行と相談することが大切です。
手形貸付の返済方法は、単に返済しやすい方法を選ぶのではなく、資金の使い道と返済原資に合わせて決めることが資金繰り安定のポイントです。
特徴3|短期の運転資金融資に利用されることが多い
手形貸付の実質的な特徴は、比較的短期の運転資金に利用されてきたことです。
運転資金とは、仕入代金、外注費、人件費など、会社が日常的に事業を行うために必要な資金です。
例えば、商品を仕入れてから販売代金を回収するまでに時間がかかる場合、その間の支払いを銀行融資で補うことがあります。
短期運転資金と手形貸付の関係
次のような会社を考えてみましょう。
- 商品仕入代金の支払時期:今月
- 販売先からの売上代金回収:3か月後
- 回収までに必要な運転資金:1,000万円
この場合、銀行から3か月間の短期融資を受け、売上代金の回収後に返済する方法が考えられます。
こうした短期資金の調達に、従来は手形貸付が利用されてきました。
ただし、短期融資が必ず手形貸付になるわけではありません。証書貸付など、別の融資形態を利用する場合もあります。
短期運転資金には2つの性質がある
短期運転資金を考える際には、一時的に必要となる資金と、継続的に必要となる資金を区別することが重要です。
| 運転資金の性質 | 具体例 | 返済方法を考える際のポイント |
|---|---|---|
| 一時的な運転資金 | 特定の受注に伴う仕入資金、季節的な資金需要など | 売上代金の回収時期などに合わせて返済を検討する |
| 恒常的な運転資金 | 継続的に保有する売掛金や在庫に必要な資金など | 事業継続に必要な資金が維持できる返済方法を検討する |
例えば、一時的な大型受注に必要な資金であれば、受注先からの代金回収に合わせた期日一括返済が考えられます。
一方、売掛金や在庫に継続して資金が必要な場合には、短期間で元金を減らすことが資金繰りに適さないこともあります。
この違いを理解しておくことは、手形貸付の返済方法を銀行と相談する際に役立ちます。
手形貸付の借換え・更新時に注意したいこと
短期の手形貸付では、返済期日が到来した際に借換えを行うことがあります。
例えば、6か月後に返済期日が到来する1,000万円の融資について、銀行が新たな融資を実行し、その資金で既存の融資を返済する方法です。
しかし、借換えは自動的に認められるものではありません。
銀行は、会社の業績や資金繰り、借入金の必要性、返済能力などを改めて確認します。
銀行が借換え時に確認すること
- 直近の売上や利益の状況
- 売掛金や棚卸資産の状況
- 借入金が運転資金として必要な理由
- 返済期日までの資金繰り
- 今後の返済見通し
借換えを予定している場合には、返済期日の直前ではなく、余裕を持って銀行と相談することが重要です。
借換えを前提とした資金繰りには注意する
恒常的な運転資金を手形貸付で調達している会社では、返済期日ごとに借換えを行うことがあります。
しかし、会社の業績が悪化した場合などには、従来と同じ条件で借換えできない可能性があります。
例えば、1,000万円の借換えを予定していたものの、銀行が融資金額の減額を求める場合には、その差額について別途資金を準備する必要があります。
そのため、借換えを予定している場合でも、銀行との事前協議や資金繰りの確認を行っておくことが大切です。
2026年現在の手形貸付と紙の手形の取扱い
銀行業界では、紙の手形・小切手の利用縮小が進んでいます。
全国銀行協会は、2027年3月31日をもって電子交換所における手形・小切手の交換を廃止することを明確にしています。
ただし、2027年4月1日以降、紙の手形が法律上すべて使用できなくなるという意味ではありません。
金融機関によっては、2026年9月30日を紙の手形・小切手の最終振出期限としている場合があります。
従来の手形貸付を利用している会社は、契約書類や今後の取扱方法について取引銀行に確認してください。
また、紙の手形の交換廃止と、銀行が短期運転資金の融資を行うことは別の問題です。
紙の約束手形を使う従来型の手形貸付の取扱いが変更されても、短期運転資金の融資そのものが一律になくなるわけではありません。
参考:全国銀行協会「電子交換所の交換廃止時期の決定および手形・小切手交換廃止時期の明確化について」
手形貸付の特徴についてよくある質問
手形貸付は短期融資だけですか?
短期融資で利用されることが多いものの、融資期間は銀行の取扱方針や契約条件によって異なります。短期融資でも証書貸付を利用する場合があります。
手形貸付は必ず期日一括返済ですか?
必ずしもそうではありません。期日一括返済のほか、分割返済を設定する場合もあります。
手形貸付の返済方法は途中で変更できますか?
銀行との協議によって変更できる場合がありますが、必ず認められるわけではありません。資金繰りの見通しを示し、早めに相談することが大切です。
期日一括返済と分割返済ではどちらが有利ですか?
一概には判断できません。売掛金の回収などまとまった返済原資がある場合には期日一括返済が適していることがあります。一方、毎月安定した返済原資を確保できる場合には分割返済も選択肢になります。
手形貸付の借換えは必ずできますか?
必ずできるわけではありません。銀行は借換え時にも業績、資金繰り、借入金の必要性、返済能力などを確認します。
紙の手形が廃止されると手形貸付もなくなりますか?
紙の手形の交換廃止と、銀行による短期運転資金の融資は別の問題です。従来の紙の約束手形を利用した手形貸付については、取引銀行の今後の取扱方針を確認してください。
まとめ|手形貸付の特徴は返済方法と短期運転資金との関係にある
手形貸付は、従来、約束手形を銀行に差し入れる方法で行われてきた銀行融資の一つです。
また、期日一括返済と分割返済という返済方法があり、短期の運転資金融資に利用されることが多いという特徴があります。
手形貸付の特徴のまとめ
- 従来は約束手形を融資の証拠書類として利用してきた
- 期日一括返済と分割返済という返済方法がある
- 比較的短期の運転資金融資に利用されることが多い
- 返済方法は資金使途と返済原資に合わせて考えることが重要
- 恒常的な運転資金の短期間での分割返済には注意が必要
- 借換えは自動的に認められるものではない
- 紙の手形の取扱いは金融機関によって異なるため確認が必要
特に、手形貸付の返済方法は、会社の資金繰りに大きな影響を与えます。
売掛金の回収予定、毎月の返済能力、恒常的に必要となる運転資金の金額などを整理し、会社の実態に合った返済方法を銀行と相談することが大切です。
関連記事
手形貸付の仕組みや返済方法について、さらに詳しく知りたい方は次の記事も参考にしてください。
手形貸付とは?証書貸付との違い
手形貸付の基本的な仕組み、証書貸付との違い、金利や借換えについて解説しています。
手形貸付の利息計算方法
手形貸付の金利と利息の計算方法について確認したい方はこちらをご覧ください。
手形貸付の折り返しとは?
手形貸付の返済期日に借換えを行う場合の考え方について解説しています。
手形貸付の返済方法や資金繰りでお悩みの経営者の方へ
手形貸付を期日一括返済にするべきか、分割返済にするべきか、あるいは返済期日の借換えをどのように銀行へ相談すればよいか、悩まれる経営者の方もいらっしゃると思います。
銀行に説明する内容や準備する資料、資金繰りの見通しを整理したい方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
手形貸付の返済方法、借換え、銀行への相談方法、資金繰りに関するご相談を受け付けています。
※融資の可否を保証するものではありません。
※現在はメールによるご相談を受け付けています。