運転資金を銀行から借りる場合、いくら借入すればよいのでしょうか。
「月商の何か月分まで借りられるのか」「希望する金額をそのまま銀行が融資してくれるのか」と疑問に思う経営者の方も多いと思います。
結論から申し上げますと、運転資金の借入目安は月商の何か月分と一律に決まるものではなく、所要運転資金と実際の資金繰りから判断することが基本です。
所要運転資金は、売掛金や在庫などに固定されている資金から、買掛金などの支払猶予によって賄われている部分を差し引いて計算します。
ただし、所要運転資金が3,000万円だからといって、銀行から必ず3,000万円を借りられるわけではありません。
すでに借り入れている運転資金、手元の現預金、今後の売上増加、借入金の返済予定なども考慮する必要があります。
この記事では、長年にわたり法人融資の営業・審査に携わってきた銀行員の立場から、運転資金の借入目安、所要運転資金の計算方法、月商との関係、銀行への借入希望額の説明方法を具体例で解説します。
運転資金の借入目安はいくらなのか
運転資金の借入目安は、会社の売上規模だけで一律に決まるものではありません。
同じ月商1,000万円の会社であっても、売掛金の回収期間、在庫の保有期間、仕入代金の支払条件などによって必要な運転資金は異なります。
そのため、運転資金の借入目安を考える際には、まず所要運転資金がいくらあるのかを計算することが基本です。
所要運転資金とは、売掛金や在庫などに資金が固定されることによって、事業を継続するために必要となる資金のことです。
銀行では、この所要運転資金を運転資金融資の金額を検討する際の重要な判断材料としています。
ただし、所要運転資金の全額を必ず借りられるわけではありません。また、所要運転資金を超える融資がすべて認められないというわけでもありません。
実際の融資金額は、会社の資金繰り、既存借入金、返済能力、資金使途などを踏まえて判断されます。
銀行員のポイント:運転資金の借入目安を考える第一歩は、所要運転資金を計算することです。そのうえで、実際に不足する金額を資金繰り表で確認します。
所要運転資金の計算式
所要運転資金の代表的な計算式は次のとおりです。
所要運転資金=売掛債権+棚卸資産-買掛債務
売掛債権には売掛金や受取手形などが含まれ、棚卸資産には商品や製品、原材料などが含まれます。
買掛債務には買掛金や支払手形などが含まれます。
次の図は所要運転資金の代表的な計算式を示したものです。
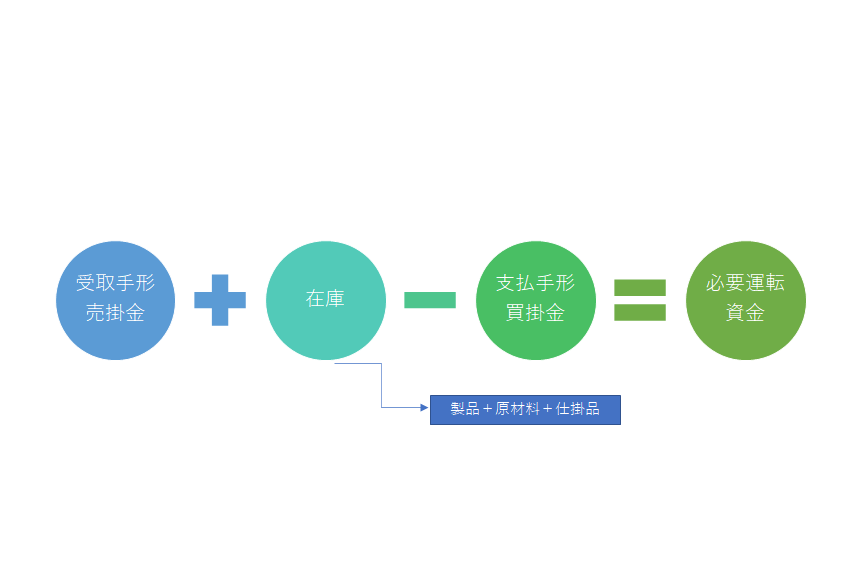
この計算式は、会社が営業活動を行うために資金を投入している売掛債権と在庫から、仕入先などに支払いを猶予してもらっている買掛債務を差し引く考え方です。
所要運転資金の計算例
例えば、次のような会社を考えてみましょう。
| 項目 | 金額 |
|---|---|
| 売掛金・受取手形 | 3,000万円 |
| 棚卸資産 | 2,000万円 |
| 買掛金・支払手形 | 1,500万円 |
| 所要運転資金 | 3,500万円 |
計算式に当てはめると、次のようになります。
3,000万円+2,000万円-1,500万円=3,500万円
この会社では、営業活動によって3,500万円の資金が売掛債権や在庫などに固定されていると考えられます。
この3,500万円が、通常の営業活動に必要となる運転資金を把握するための基本的な目安です。
ただし、実際に銀行から新たに3,500万円を借りる必要があるとは限りません。
すでに運転資金として借り入れている金額や、手元の現預金、自己資金による対応状況などを確認する必要があります。
なぜ所要運転資金はこの計算式になるのか
所要運転資金の計算式について、なぜ売掛債権と在庫を足し、買掛債務を差し引くのかわかりにくいという質問があります。
ここでは、資金の循環と資金の運用・調達という2つの視点から説明します。
事業における資金の循環
まず、事業における資金の循環を理解することが大切です。
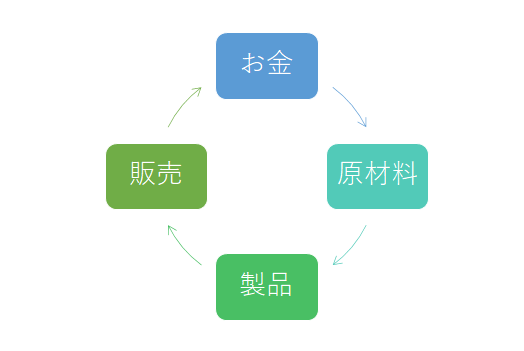
この図は、事業活動における資金の循環を簡単に示したものです。
企業は資金を使って原材料や商品を仕入れ、必要に応じて加工や製造を行い、商品や製品を販売します。
そして販売代金を回収することで、再び資金が手元に戻ってきます。
つまり、資金は次のように姿を変えながら循環しています。
資金 → 在庫 → 売掛債権 → 資金
この循環の途中で、資金は在庫や売掛債権という形になっています。
在庫を保有している間や、売掛金の回収を待っている間は、その金額を現金として自由に使うことができません。
そのため、企業は営業活動を継続するための資金を別途確保する必要があります。
ポイント:資金は在庫や売掛債権に姿を変え、販売代金の回収によって再び資金として戻ってきます。
資金の運用と資金の調達
次に、所要運転資金を資金の運用と資金の調達という視点から考えてみましょう。
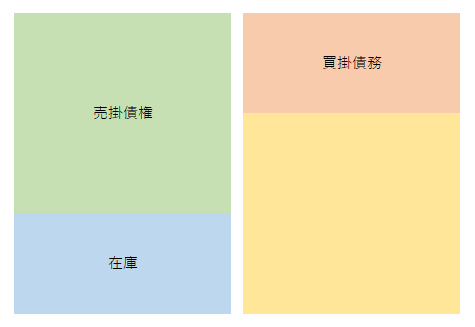
資金の運用とは、資金を何に使っているかということです。
一方、資金の調達とは、その資金をどのような方法で用意しているかということです。
売掛債権や在庫は資金の運用
売掛債権や在庫は、企業が営業活動のために資金を投入した結果として生じるものです。
例えば、商品を仕入れたり、原材料を購入して製品を製造したりするには資金が必要です。
販売した商品について代金を後日受け取る場合には、その代金は回収されるまで売掛金として残ります。
このように、売掛債権や在庫は、資金が投入されている状態を表しています。
買掛債務は資金の調達
一方、買掛債務は資金の調達という性格を持っています。
買掛金とは、商品や原材料などを仕入れたものの、代金の支払いがまだ済んでいない状態です。
いわば仕入先から支払いを猶予してもらっていることになります。
代金をすぐに支払わなくても商品を仕入れることができるため、その分だけ自社で用意する資金を少なくできます。
そのため、所要運転資金を計算する際には、売掛債権と在庫の合計から買掛債務を差し引きます。
売掛債権と在庫から買掛債務を差し引いた部分が所要運転資金
先ほどの図をもう一度ご覧ください。
売掛債権と在庫の合計が、営業活動のために資金を投入している金額です。
そのうち買掛債務に相当する部分は、仕入先などから支払いを猶予してもらっています。
しかし、売掛債権と在庫の合計が買掛債務を上回っていれば、その差額については別の方法で資金を用意しなければなりません。
図の黄色の部分が、この差額に当たります。
この部分こそが所要運転資金です。
事業を継続している限り、売掛債権や在庫が一定額存在する会社では、所要運転資金も継続的に発生します。
銀行は、この継続的な資金需要を確認したうえで、運転資金融資の金額を検討します。
運転資金の借入目安は月商の何か月分なのか
運転資金の借入については、「月商の何か月分が目安になるのか」という質問もよくあります。
月商を使った考え方は、運転資金の規模を大まかに把握するためには便利です。
しかし、月商の何か月分までなら必ず融資を受けられるという共通の基準はありません。
なぜなら、同じ売上規模でも、売掛金の回収期間や在庫の保有期間、仕入代金の支払期間によって所要運転資金が異なるためです。
月商1,000万円の会社でも必要な運転資金は異なる
例えば、どちらも月商1,000万円の会社であっても、次のような違いがあります。
| 項目 | A社 | B社 |
|---|---|---|
| 月商 | 1,000万円 | 1,000万円 |
| 売掛債権 | 1,000万円 | 3,000万円 |
| 棚卸資産 | 500万円 | 1,500万円 |
| 買掛債務 | 800万円 | 1,000万円 |
| 所要運転資金 | 700万円 | 3,500万円 |
A社の所要運転資金は700万円で、月商の0.7か月分に相当します。
一方、B社の所要運転資金は3,500万円で、月商の3.5か月分に相当します。
このように、売上規模が同じでも、必要な運転資金には大きな違いがあります。
そのため銀行は、単純に月商だけを見るのではなく、売掛債権、棚卸資産、買掛債務などを確認して資金需要を判断します。
月商倍率は補助的な目安として使う
所要運転資金を月商で割ると、月商何か月分に相当するかを計算できます。
所要運転資金の月商倍率=所要運転資金÷平均月商
例えば、所要運転資金が2,400万円、平均月商が1,200万円であれば、月商倍率は2か月分です。
ただし、これは必要な運転資金の規模を表すものであり、その金額まで必ず借りられるという意味ではありません。
銀行は、月商倍率を参考にしながら、会社の資金繰りや返済能力も合わせて判断します。
月商の3か月分という目安は正しいのか
運転資金の借入について、「月商の3か月分が目安」と説明されることがあります。
しかし、これはすべての企業に共通する融資限度額ではありません。
例えば、売掛金の回収が早く、在庫も少ない会社では、月商3か月分もの運転資金が必要とは限りません。
反対に、回収期間が長く、在庫を多く保有する会社では、月商3か月分を超える所要運転資金が発生する場合もあります。
銀行に借入希望額を説明する際には、「月商の3か月分だから」ではなく、売掛債権や在庫などの具体的な数字を示すことが重要です。
運転資金の借入希望額はどう決めるのか
所要運転資金が計算できたら、次は実際に銀行からいくら借りる必要があるかを検討します。
ここで注意したいのは、所要運転資金と新たに必要な借入金額は必ずしも同じではないということです。
例えば、所要運転資金が3,500万円ある会社でも、その資金需要の一部をすでに自己資金や既存の銀行借入で賄っている場合があります。
また、今後の売上増加によって追加の運転資金が必要になることもあります。
借入希望額を決める際の6つの確認事項
運転資金の借入希望額を決める際には、次の点を確認します。
- 現在の所要運転資金はいくらか
- すでに運転資金として借り入れている金額はいくらか
- 手元の現預金はいくらあるか
- 今後の売上や仕入れの増加によって資金需要が増えるか
- 借入金の返済予定や税金などの支払予定はどうなっているか
- 借入後の資金繰りに無理がないか
これらを確認するためには、資金繰り表を作成することが有効です。
資金繰り表によって、いつ、いくらの資金が不足する見込みなのかを明確にできます。
借入希望額の具体例
例えば、所要運転資金が3,500万円あり、そのうち2,000万円を既存の運転資金融資で賄っている会社を考えてみます。
差額は1,500万円ですが、だからといって必ず1,500万円の追加借入が必要とは限りません。
手元の現預金に余裕があれば、新たな借入を行わなくても資金繰りを維持できる可能性があります。
反対に、売上増加に伴って売掛金や在庫が増える見込みであれば、現在の所要運転資金だけでは必要額を十分に把握できない場合があります。
そのため、現在の所要運転資金と今後の資金繰り見通しの両方から借入希望額を決めることが重要です。
資金繰り表から追加借入額を考える例
実際の借入希望額を決める際には、所要運転資金に加えて、将来の資金不足額を確認します。
例えば、次のような資金繰りを想定します。
| 項目 | 金額 |
|---|---|
| 現在の現預金 | 1,000万円 |
| 今後の入金予定 | 2,000万円 |
| 今後の支払予定 | 3,500万円 |
| 借入前の資金不足額 | 500万円 |
この例では、現預金1,000万円に入金予定2,000万円を加えても、支払予定3,500万円に対して500万円不足します。
1,000万円+2,000万円-3,500万円=マイナス500万円
この500万円が、対象期間の入出金を単純集計した場合の不足額です。
ただし、実際には入金と支払いの順序によって、途中でさらに大きな資金不足が生じる場合があります。
また、最低限確保しておきたい手元資金や、予定外の支払いへの備えも考慮する必要があります。
そのため、資金繰り表では最終的な残高だけでなく、各時点の最低資金残高を確認することが重要です。
所要運転資金を超える借入はできないのか
銀行は通常の運転資金融資を検討する際、所要運転資金を重要な目安とします。
しかし、所要運転資金が運転資金融資の絶対的な上限になるわけではありません。
企業には、通常の営業活動に伴う運転資金以外にも、一時的な資金需要が発生することがあるためです。
増加運転資金が必要な場合
売上が増加すると、売掛金や在庫も増加し、追加の運転資金が必要になることがあります。
これを増加運転資金といいます。
例えば、新たな取引先との取引開始によって売上が増加する場合、販売代金を回収する前に仕入代金や人件費などの支払いが発生することがあります。
この場合には、現在の決算書から計算した所要運転資金だけでは、今後必要になる資金を十分に表せない可能性があります。
銀行は、売上計画や資金繰り見通しを確認して、増加運転資金の融資を検討します。
季節運転資金が必要な場合
業種によっては、特定の時期に仕入れや在庫が増加することがあります。
例えば、年末商戦に向けて商品を大量に仕入れる小売業では、一時的に多額の運転資金が必要になる場合があります。
このような資金需要は季節運転資金と呼ばれます。
季節運転資金は、決算日時点の所要運転資金だけでは把握できない場合があります。
そのため銀行は、過去の売上推移や仕入計画、資金回収時期などを確認します。
その他の一時的な資金需要
このほかにも、賞与の支払い、納税、受注増加に伴う先行支出などによって、一時的な資金需要が発生することがあります。
これらについても、資金使途や返済原資が明確であれば、銀行が融資を検討する場合があります。
ただし、所要運転資金を超える借入が必要だからといって、銀行が必ず融資に応じるわけではありません。
資金の必要性と返済可能性を合理的に説明することが重要です。
銀行は運転資金の融資金額をどのように判断するのか
銀行は、運転資金の融資申込を受けた際、借入希望額をそのまま認めるのではなく、さまざまな観点から融資金額の妥当性を審査します。
1.資金使途が明確か
銀行は、借入金を何に使うのかを確認します。
例えば、仕入代金の支払い、売掛金回収までのつなぎ資金、売上増加に伴う追加資金など、資金使途が具体的であることが重要です。
「念のため多めに借りておきたい」という説明だけでは、希望額の必要性が十分に伝わらない場合があります。
2.所要運転資金と借入希望額が見合っているか
銀行は、売掛債権、棚卸資産、買掛債務などから所要運転資金を計算し、借入希望額との関係を確認します。
借入希望額が所要運転資金に比べて大きい場合には、その理由を詳しく確認することがあります。
ただし、増加運転資金や季節運転資金など、合理的な理由がある場合には、現在の所要運転資金だけで判断しないこともあります。
3.既存借入金がどれくらいあるか
銀行は、他行を含めた既存借入金の残高や返済予定も確認します。
すでに多額の借入金がある場合には、新たな融資によって返済負担が過大にならないかを検討します。
また、既存借入金がどのような資金使途で利用されているかも重要です。
4.利益やキャッシュフローから返済できるか
分割返済を行う運転資金融資では、借入後の返済負担に対応できるかを確認します。
銀行は、利益、減価償却費、資金繰りなどを参考に、返済能力を判断します。
一方、正常な営業循環によって継続的に必要となる運転資金については、短期継続融資などの方法が検討される場合もあります。
その場合も、営業活動が正常に継続しているか、資金需要が妥当かなどの確認が必要です。
5.会社の財務内容と資金繰りに問題がないか
銀行は、決算書や試算表、資金繰り表などをもとに、会社全体の財務内容を確認します。
売上が増加していても、赤字が続いていたり、資金繰りが悪化していたりすれば、融資審査は慎重になる可能性があります。
反対に、業績や財務内容が良好で、資金使途と返済見通しが明確であれば、融資の検討を進めやすくなります。
銀行に運転資金の借入希望額を説明する方法
銀行に運転資金を申し込む際には、「1,000万円借りたい」という希望額だけでなく、なぜ1,000万円が必要なのかを説明することが重要です。
例えば、次のような説明が考えられます。
「現在の所要運転資金は3,500万円で、既存の運転資金融資が2,000万円あります。
今後、新規取引先との取引開始によって売上が増加し、売掛金と在庫が増える見込みです。
資金繰り表では、仕入代金の支払いが先行するため、来月に追加資金が必要になる見通しです。
そのため、売上計画と資金繰り表に基づいて、運転資金の追加融資をお願いしたいと考えています。」
このように説明すれば、銀行は現在の資金需要だけでなく、今後の売上増加に伴う追加資金の必要性も確認できます。
その際には、次のような資料を準備すると効果的です。
- 直近の決算書
- 最新の試算表
- 月次の資金繰り表
- 借入金の返済予定表
- 売上増加や仕入増加の根拠となる資料
- 必要に応じて売掛金・買掛金・在庫の明細
銀行が確認したいのは、借入希望額そのものよりも、その金額が必要となる合理的な理由と返済見通しです。
運転資金の借入目安を考える際の注意点
必要以上の借入は金利負担を増やす
銀行融資によって手元資金を確保することは、資金繰りの安定につながります。
しかし、必要以上の借入を行えば、その分だけ支払利息が増加します。
また、分割返済の借入では毎月の返済負担も生じます。
そのため、借入金額は資金繰りの安全性と金利・返済負担のバランスを考えて決めることが大切です。
所要運転資金がマイナスになる会社もある
業種や取引条件によっては、売掛債権と棚卸資産の合計よりも買掛債務が大きくなり、計算上の所要運転資金がマイナスになることがあります。
また、現金販売が中心で在庫負担が少ない業種では、所要運転資金が小さくなる場合もあります。
ただし、所要運転資金がマイナスだからといって、資金不足が絶対に発生しないわけではありません。
人件費、家賃、税金、借入金返済などの支払いがあるため、実際の資金繰りを確認する必要があります。
決算書の数字だけでは資金需要を把握できない場合がある
所要運転資金は決算書の数字から計算できますが、決算日時点の残高だけでは年間を通じた資金需要を十分に表せない場合があります。
例えば、季節によって在庫が大きく変動する会社では、決算月によって所要運転資金の金額が大きく異なることがあります。
そのため、必要に応じて月次試算表や資金繰り表も確認することが重要です。
回収が難しい売掛金や滞留在庫にも注意する
所要運転資金を計算する際には、売掛債権や棚卸資産の金額だけでなく、その内容も重要です。
例えば、長期間回収できていない売掛金や、販売の見込みが立たない滞留在庫が多い場合には、通常の営業循環による資金需要として評価できない部分があるかもしれません。
銀行は、決算書上の所要運転資金を計算するだけでなく、売掛金の回収状況や在庫の内容を確認する場合があります。
そのため、借入希望額を説明する際には、必要に応じて売掛金の回収予定や在庫の販売見通しも示すことが大切です。
運転資金の借入目安についてよくある質問
運転資金は月商の3か月分まで借りられますか?
月商の3か月分まで必ず借りられるという銀行共通の基準はありません。
必要な運転資金は、売掛金の回収期間、在庫の保有期間、仕入代金の支払条件などによって異なります。
銀行は所要運転資金や資金繰り、返済能力などを確認して融資金額を判断します。
所要運転資金の全額を銀行から借りられますか?
所要運転資金は融資金額を検討する重要な目安ですが、その全額を必ず借りられるわけではありません。
既存借入金、手元資金、財務内容、返済能力などを踏まえて判断されます。
所要運転資金を超える融資は受けられますか?
増加運転資金、季節運転資金、納税資金など、通常の所要運転資金とは別の資金需要がある場合には、銀行が融資を検討することがあります。
ただし、資金使途と返済原資を明確に説明する必要があります。
運転資金の借入額を増やしたい場合はどうすればよいですか?
まず、追加の資金が必要となる理由と金額を明確にすることが重要です。
売上増加に伴う資金需要であれば、売上計画、仕入計画、売掛金の回収予定、資金繰り表などを用意すると、銀行に必要性を説明しやすくなります。
銀行は追加融資後の返済可能性も確認するため、既存借入金の返済予定を含めた資金繰り見通しを示すことが大切です。
赤字決算でも運転資金を借りられますか?
赤字決算だからといって、必ず運転資金を借りられないわけではありません。
ただし、赤字の原因、今後の収益改善見通し、資金使途、返済能力などを慎重に審査される場合があります。
特に、赤字による資金不足を補うための融資と、売掛金や在庫の増加によって必要となる運転資金融資では、銀行が確認するポイントが異なります。
運転資金の借入目安は業種によって違いますか?
業種によって異なります。
例えば、現金販売が中心の小売業と、売掛金の回収まで長期間を要する卸売業では、必要な運転資金の規模が異なる場合があります。
また、建設業などでは工事代金の入金時期と外注費などの支払時期によって資金需要が変わるため、業種の特性に応じた資金繰りの確認が必要です。
運転資金の借入目安のまとめ
運転資金の借入目安を考える際には、まず所要運転資金を計算し、会社にどれくらいの資金需要があるかを把握することが基本です。
所要運転資金は、売掛債権と棚卸資産の合計から買掛債務を差し引いて計算します。
ただし、所要運転資金がそのまま新規借入額になるわけではありません。
また、所要運転資金を超える借入が必要になる場合もあります。
この記事のまとめ
- 運転資金の借入目安を考える第一歩は所要運転資金の計算
- 所要運転資金=売掛債権+棚卸資産-買掛債務
- 月商の何か月分まで借りられるという一律の基準はない
- 所要運転資金は融資金額の重要な目安だが、絶対的な上限ではない
- 既存借入金や手元資金、今後の資金繰りを踏まえて借入希望額を決める
- 銀行は資金使途、資金需要、返済能力、財務内容などを総合的に審査する
- 借入希望額は資金繰り表や売上計画などの根拠を示して説明することが重要
銀行から運転資金を借りる際には、単に希望金額を伝えるだけでなく、なぜその金額が必要なのかを所要運転資金や資金繰り表に基づいて説明することが重要です。
必要な資金を適切な金額で調達することが、安定した資金繰りにつながります。
関連記事
運転資金の計算方法や銀行融資の審査について、次の記事も参考にしてください。
資金繰りの立替期間とは?
売上代金の回収までに必要となる運転資金を、立替期間の考え方から解説しています。
銀行融資の審査内容
銀行が融資を判断する際に確認する財務内容、資金使途、返済能力などの基本的なポイントを解説しています。
銀行融資に試算表は必要か
運転資金の追加融資などを相談する際に、銀行が試算表で確認するポイントを解説しています。
運転資金の借入金額についてお悩みの経営者の方へ
「運転資金をいくら借りればよいかわからない」「希望する融資金額を銀行にどう説明すればよいかわからない」「追加の運転資金を借りたいが審査が心配」といった悩みを抱える経営者の方もいるでしょう。
運転資金の借入では、所要運転資金と今後の資金繰りを整理し、必要な融資金額と返済見通しを具体的に説明することが重要です。
銀行融資の相談方法や資金繰り、銀行との交渉方法などについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
運転資金の借入希望額、銀行融資の審査、追加融資、借入金の返済や資金繰りなどについてご相談を受け付けています。
※融資の承認や実行を保証するものではありません。