銀行から融資を受ける際には、必ず資金使途が確認されます。
資金使途とは、銀行から借りたお金を何に使うのかということです。
代表的な資金使途には運転資金や設備資金がありますが、銀行融資では原則として、申し込み時に説明した目的に沿って借入金を使用する必要があります。
もし融資を受けた後に別の目的で使用した場合、銀行に発覚するのでしょうか。また、資金使途違反が発覚すると、一括返済を求められるのでしょうか。
結論から申し上げますと、銀行は融資実行後も預金取引や決算書などから資金使途を確認する場合があり、重大な資金使途違反は一括返済や今後の融資審査に影響する可能性があります。
ただし、資金使途違反があれば必ず一括返済になるわけではありません。融資契約の内容や違反の程度、資金移動の実態などによって銀行の対応は異なります。
この記事では、長年にわたり法人融資の営業・審査に携わってきた銀行員の立場から、資金使途の意味、銀行が確認する理由、資金使途違反が発覚する仕組み、具体的な事例、違反後の銀行の対応を解説します。
銀行融資の資金使途とは
銀行融資の資金使途とは、融資によって調達した資金の使い道のことです。
銀行は融資の相談を受けると、融資希望額だけでなく、何のために資金が必要なのかを確認します。
法人向け銀行融資で代表的な資金使途には、次のようなものがあります。
| 資金使途 | 主な内容 |
|---|---|
| 運転資金 | 商品や原材料の仕入れ、人件費、家賃など事業運営に必要な資金 |
| 設備資金 | 機械設備、車両、建物などの取得や設備投資に必要な資金 |
| 賞与資金 | 従業員に支払う賞与のための資金 |
| 納税資金 | 法人税などの納税に必要な資金 |
| 不動産プロジェクト資金 | 販売目的の不動産の仕入れや開発などに必要な資金 |
これらはいずれも、事業に必要な資金という点で共通しています。
銀行の法人融資は、基本的に企業の事業活動に必要な資金を支援するものです。
そのため、事業と関係のない個人的な支出や投機的な資金運用などは、通常の事業資金融資の対象にはなりません。
ただし、融資対象となる資金使途の範囲は、銀行の商品や制度融資、信用保証協会の保証制度などによって異なります。
銀行員のポイント:資金使途は単に「運転資金」「設備資金」と分類するための項目ではありません。銀行は具体的な支払内容、必要金額、資金が必要な時期、返済原資まで確認します。
銀行が資金使途を重要視する理由
銀行が資金使途を重要視するのは、資金の使い道が融資の返済可能性に大きく関係するためです。
例えば、商品仕入れのための運転資金であれば、仕入れた商品を販売し、売上代金を回収することで資金が循環します。
また、機械設備の購入資金であれば、設備投資によって得られる事業収益やキャッシュフローが返済原資となります。
ところが、運転資金として融資したお金が、当初説明されていなかった投資や役員個人への貸付けに使われていた場合、銀行が想定した資金の流れや返済計画が変わってしまいます。
このため、銀行は資金使途を確認し、その使い道が事業に必要であり、返済計画と整合しているかを審査します。
資金使途の確認は融資審査の重要な入り口
次の図は、銀行における融資審査の流れを示したものです。
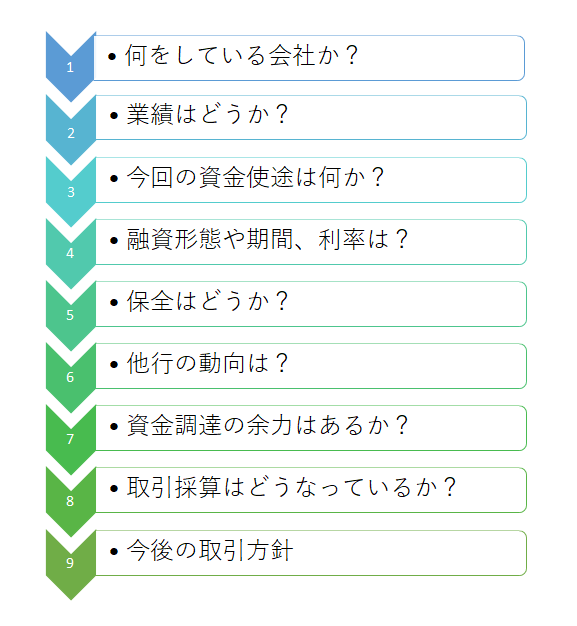
銀行は、融資先がどのような事業を営んでいるのか、業績や財務内容はどうなのかを確認するとともに、資金使途を検証します。
具体的には、次のような点を確認します。
- 融資資金を何に使用するのか
- その資金は事業に必要なものなのか
- 希望する融資金額は妥当なのか
- 資金が必要となる時期はいつなのか
- どのような資金から返済する予定なのか
例えば、設備資金として5,000万円の融資を申し込むのであれば、購入予定の設備や見積書などから金額の妥当性を確認します。
運転資金であれば、売掛金や在庫、仕入代金の支払条件、資金繰り表などを確認します。
資金使途が不明確な融資は、資金の必要性や返済可能性を判断しにくいため、銀行の審査が慎重になります。
銀行融資の資金使途違反とは
資金使途違反とは、銀行に説明し、融資契約などで定められた資金使途と異なる目的に融資資金を使用することです。
例えば、運転資金として融資を受けたお金を、銀行に説明せずに社長個人への貸付けや事業と無関係な投資に使用するケースが考えられます。
また、機械の購入資金として融資を受けたにもかかわらず、実際にはその機械を購入せず、別の用途に使用する場合も問題になります。
ただし、当初予定と異なる資金の動きがあれば、すべて直ちに資金使途違反と確定するわけではありません。
実際には、融資契約の内容、銀行に説明した資金使途、資金移動の理由、取引の実態などを確認して判断する必要があります。
資金使途違反となり得る具体例
| 当初の資金使途 | 問題となり得る使用例 |
|---|---|
| 運転資金 | 社長個人への貸付けや事業と無関係な支出に流用する |
| 設備資金 | 購入予定の設備を取得せず、別の目的に使用する |
| 賞与資金 | 従業員賞与に使用せず、別の資金使途に流用する |
| 不動産プロジェクト資金 | 対象プロジェクト以外の事業に融資資金を使用する |
これらの行為が契約上の資金使途違反に該当するかどうかは、個別の融資条件や事実関係によって判断されます。
銀行融資の資金使途違反はばれるのか
銀行から借りたお金を当初の目的とは異なる用途に使った場合、銀行に発覚する可能性はあります。
銀行による資金使途の確認は、融資審査のときだけではありません。
融資実行後も、必要に応じて資金が当初の目的どおりに使用されているかを確認します。
ただし、銀行がすべての融資資金の動きを常時追跡しているわけではありません。
実際には、融資の種類、契約条件、資金使途の管理方法、取引状況などに応じて確認が行われます。
1.預金口座の入出金から確認される
融資を実行した銀行の預金口座から、通常の事業活動とは異なる大口の資金移動があれば、銀行がその内容を確認する場合があります。
例えば、運転資金の融資実行直後に、会社から社長個人の預金口座へ多額の資金が送金されていた場合です。
銀行は、その送金が役員報酬、会社が社長から借りていた資金の返済、社長への貸付けなど、どのような取引に該当するのかを確認することがあります。
ただし、会社から社長個人への送金があるだけで、資金使途違反と断定することはできません。
取引の内容や融資資金との関係を確認する必要があります。
なお、他行の預金口座の取引履歴まで、融資銀行が当然に直接確認できるわけではありません。必要に応じて、融資先に通帳の写しや取引明細などの提出を求めることがあります。
2.決算書の勘定科目から疑問が生じる
銀行は融資実行後も決算書を確認します。
その際、短期貸付金、役員貸付金、仮払金などが大幅に増加していると、銀行が資金の使い道を確認する場合があります。
例えば、運転資金の融資を受けた後に、会社から社長への貸付金が増加していれば、その貸付金がどのような経緯で発生したのかが確認事項となります。
ただし、決算書の勘定科目の増減だけで融資資金の流用を証明できるわけではありません。
銀行は、預金取引、資金移動の時期、貸付先、取引の実態などを確認して判断します。
3.設備資金の支払確認で判明する
設備資金融資では、銀行が購入予定の設備に関する見積書や契約書を確認することがあります。
融資実行後には、振込記録、領収書、請求書、設備の取得状況などを確認する場合があります。
その結果、予定していた設備を購入していなかったり、支払先が当初の説明と異なっていたりすれば、銀行が事情を確認することがあります。
4.資金繰り表や試算表との不一致から確認される
銀行は、必要に応じて資金繰り表や試算表も確認します。
例えば、仕入資金として融資を受けたにもかかわらず、仕入れの増加が確認できず、多額の資金が別の勘定科目に計上されている場合には、その理由を確認することがあります。
もっとも、事業の状況によって予定と実績が異なることはあります。
重要なのは、銀行から資金使途について確認されたときに、取引の実態を資料に基づいて説明できることです。
設備資金融資と運転資金融資では資金使途の確認方法が異なる
銀行による資金使途の確認方法は、運転資金と設備資金では異なります。
設備資金融資の資金使途管理
設備資金融資は、運転資金融資に比べて資金使途を確認しやすい性格があります。
例えば、企業が機械を購入するために銀行から融資を受ける場合を考えてみましょう。
銀行は、融資審査の際に機械の見積書や契約書などを確認します。
さらに、融資実行時に機械の販売業者への振込を行うなど、融資資金が設備の購入代金に使用されることを確認する場合があります。
融資実行後に領収書や請求書、設備の取得状況などを確認することもあります。
銀行によっては、融資契約時に支払先への振込手続きを準備し、融資実行と同時に購入先へ送金する方法を取ることがあります。
このように、設備資金は支払先や支払金額が比較的明確であるため、資金使途を管理しやすいという特徴があります。
ただし、実際の管理方法は銀行や融資案件によって異なります。
運転資金融資の資金使途管理
運転資金は、商品や原材料の仕入代金、人件費、家賃、光熱費など、幅広い支払いに使用されます。
また、融資実行後に一度に使われるとは限らず、一定の期間にわたって支払いに充てられることもあります。
そのため、設備資金に比べて、資金の使い道を個別に追跡することが難しい場合があります。
銀行は必要に応じて、預金口座の取引明細、資金繰り表、試算表、決算書などを確認し、資金使途に問題がないかを検証します。
銀行員のポイント:設備資金は支払先や取得する設備が明確なため、資金使途を確認しやすい融資です。一方、運転資金は複数の支払いに使われるため、銀行は決算書や資金繰りなども含めて確認します。
資金使途違反の事例① 運転資金が社長個人に流れたケース
ここでは、銀行融資の実務で問題となり得る事例を説明します。
ある会社に対して、銀行が運転資金の融資を実行したとします。
その後、融資が入金された会社の預金口座を確認したところ、会社から社長個人の預金口座に多額の振込が行われていました。
さらに、その資金が証券会社に送金され、社長個人の資産運用に使用されていたことが確認されたとします。
資金の流れを整理すると、次のようになります。
銀行融資 → 会社の預金口座 → 社長個人の預金口座 → 証券会社
運転資金として融資したお金が、社長個人の投資資金に使用されていたのであれば、当初説明された資金使途と異なる可能性が高くなります。
銀行としては、なぜ会社から社長に資金が移動したのかを確認する必要があります。
例えば、会社が社長から借りていた資金の返済なのか、社長への貸付けなのか、役員報酬などの支払いなのかによって、取引の意味が異なるためです。
会社から社長への振込があったという事実だけで、直ちに資金使途違反と断定することは適切ではありません。
しかし、銀行融資を受けた直後に多額の資金が社長個人に移り、当初の事業資金とは異なる目的に使用されたことが確認されれば、銀行は重大な問題として取り扱う可能性があります。
融資資金を社長個人の資金と混同せず、会社の事業資金として適切に管理することが重要です。
資金使途違反の事例② 決算書の短期貸付金が増加したケース
銀行は、融資実行後の決算書を確認することで、資金使途に疑問を持つ場合があります。
次の図をご覧ください。
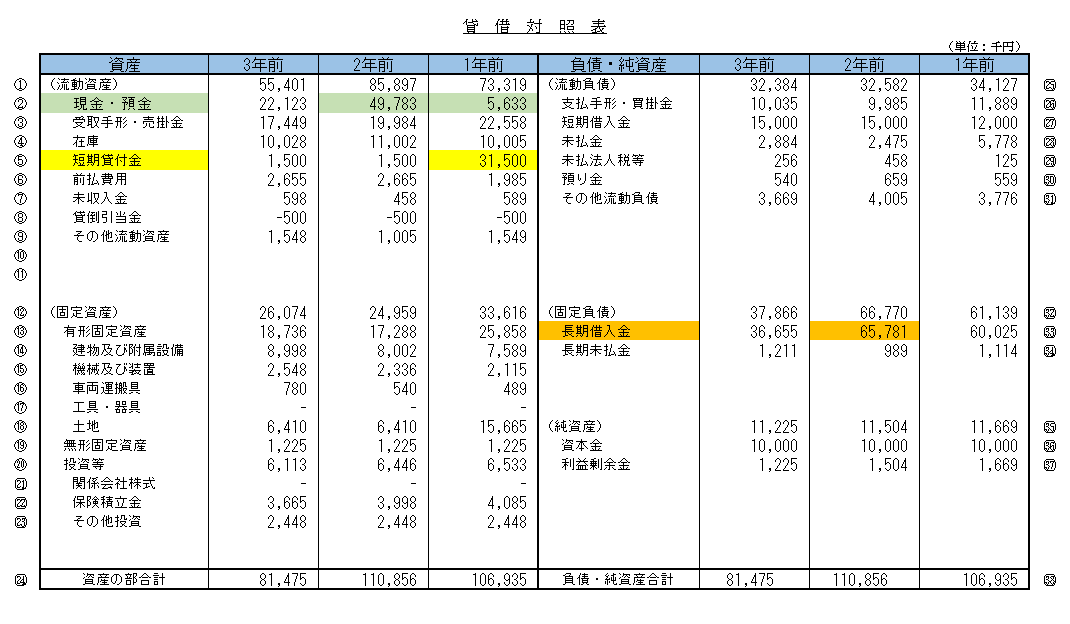
これは、ある中小企業の3期分の貸借対照表を比較したものです。
この会社に対して、銀行が2年前に運転資金として3,000万円の融資を実行したとします。
融資実行後に現預金が増加
2年前の貸借対照表では、長期借入金が3年前と比較して約3,000万円増加しています。
これは、運転資金として3,000万円の融資を受けたことによるものです。
また、現預金も約2,800万円増加しています。
この段階では、融資資金の多くが現預金として残っている可能性があります。
今後の仕入代金や人件費などの支払いに備えて資金を確保しているのであれば、それ自体が直ちに問題になるわけではありません。
翌期に短期貸付金が3,000万円増加
ところが、その1年後の貸借対照表では、短期貸付金が約3,000万円増加しています。
銀行としては、この短期貸付金が誰に対する貸付けなのか、何のために発生したのかを確認する必要があります。
例えば、社長個人への貸付金であれば、その理由や資金の流れが重要な確認事項となります。
ただし、ここで注意したい点があります。
借入金の増加と短期貸付金の増加が決算書に表れているだけで、銀行融資が貸付金に流用されたと断定することはできません。
会社には売上代金の回収や他の借入金など、複数の資金の流入があります。
そのため、銀行は預金取引の履歴、貸付先、資金移動の時期、融資契約の内容などを総合的に確認する必要があります。
その結果、運転資金として融資したお金が、当初説明されていなかった社長個人への貸付けなどに使用されたと確認されれば、資金使途違反が問題になる可能性があります。
このように銀行は、融資実行後の決算書を通じても資金使途に疑問がないかを確認しています。
資金使途違反が発覚するとどうなるのか
銀行融資は、銀行と借入企業との間で締結される金銭消費貸借契約に基づいて行われます。
融資契約などで資金使途が定められている場合、これに違反すると契約上の問題が生じる可能性があります。
ただし、資金使途違反が発覚した場合の対応は一律ではありません。
銀行は、違反の内容や程度、契約条件、融資先の説明、返済可能性などを踏まえて対応を判断します。
資金使途違反に対する銀行の主な対応
銀行が取る可能性のある対応
- 資金使途や資金移動の経緯について説明や資料の提出を求める
- 目的外に使用された資金を会社に戻すよう求める
- 資金使途違反に関係する部分の返済を求める
- 契約条件に基づき、融資全額の返済を求める場合がある
- 信用保証協会付き融資では、必要に応じて保証協会に報告・協議する
- 今後の追加融資や融資条件の審査を慎重にする
これらは想定される対応の例であり、すべての案件で同じ措置が取られるわけではありません。
融資の一括返済を求められる場合がある
資金使途違反が重大な契約違反に該当する場合には、銀行が融資の一括返済を求める可能性があります。
ただし、銀行が当然にいつでも一括返済を請求できるというわけではありません。
実際に一括返済請求が可能かどうかは、融資契約の期限の利益喪失条項などの内容や、個別の事実関係によって異なります。
銀行が違反の是正を求めたり、説明や資料提出を求めたりする場合もあります。
いずれにしても、融資先にとって資金使途違反は重大な信用上の問題となり得ます。
追加融資が受けにくくなる可能性がある
資金使途違反が確認されると、銀行は融資先の資金管理や説明内容に疑問を持つ可能性があります。
その結果、今後の追加融資について慎重に判断することがあります。
例えば、新たに運転資金の融資を申し込んでも、過去の融資資金が当初の目的と異なる用途に使われていた場合には、資金使途の確認が厳しくなる可能性があります。
ただし、一度資金使途違反があったからといって、必ず将来の融資がすべて不可能になるわけではありません。
違反の内容、是正状況、銀行との信頼関係などによって判断が異なります。
資金使途違反が疑われた場合に銀行へ説明すること
銀行から資金使途について確認を求められた場合には、まず実際の資金移動を正確に整理することが重要です。
具体的には、次の内容を確認します。
- 融資を受けた日付と金額
- 融資資金が入金された口座
- その後の主な支払先と支払金額
- 当初の資金使途と異なる支出が発生した理由
- 請求書、契約書、振込記録などの裏付け資料
- 必要な是正措置と今後の資金管理方法
銀行への説明では、事実関係を曖昧にしたり、実際と異なる説明をしたりすることは避けるべきです。
銀行が問題視している資金移動の内容を明らかにし、必要な対応を早めに相談することが重要です。
信用保証協会付き融資で資金使途違反があった場合
信用保証協会付き融資では、銀行だけでなく信用保証協会の保証条件にも注意が必要です。
信用保証協会は、保証制度ごとに対象となる資金使途などの条件を定めています。
そのため、保証対象として認められた資金使途と異なる目的に融資資金を使用した場合には、保証条件との関係でも問題が生じる可能性があります。
銀行は、資金使途違反が疑われる場合、必要に応じて信用保証協会に報告・協議することがあります。
また、資金使途違反の内容によっては、保証の取扱いや今後の保証審査に影響する可能性があります。
ただし、資金使途違反があれば信用保証協会の保証が必ず取り消される、あるいは他の銀行でも一切融資を受けられなくなるというわけではありません。
具体的な取扱いは、保証制度、保証条件、違反の内容、信用保証協会の判断などによって異なります。
信用保証協会付き融資では、融資を申し込む段階から保証対象となる資金使途を正確に確認しておくことが大切です。
融資資金を別の目的に使う必要が生じた場合はどうするか
融資を受けた後に、当初予定していた資金使途を変更する必要が生じることもあります。
例えば、設備資金として融資を受けたものの、設備の購入計画が変更になった場合などです。
このような場合に重要なのは、銀行に無断で融資資金を別の目的に使用しないことです。
資金使途の変更が必要になった場合には、まず融資を受けた銀行に相談してください。
銀行は、変更理由や新たな資金使途、返済計画への影響などを確認します。
案件によっては変更が認められる場合もありますが、融資契約の変更や別途の手続きが必要となる場合もあります。
また、信用保証協会付き融資では、保証条件との関係から変更が認められない場合や、保証協会との協議が必要となる場合があります。
資金使途の変更を銀行に相談したからといって、必ず承認されるわけではありません。
しかし、無断で目的外使用を行うことは、銀行との信頼関係を損なう大きな原因になります。
資金使途違反を防ぐための4つの注意点
銀行融資の資金使途違反を防ぐためには、融資を受ける前と融資実行後の両方で適切な管理を行うことが重要です。
1.融資申込時に資金使途を正確に説明する
融資を申し込む際には、必要な資金の内容と金額を正確に説明してください。
例えば、設備資金であれば購入予定の設備や見積金額を明確にします。
運転資金であれば、仕入代金や人件費など、どのような支払いに資金が必要なのかを説明します。
2.融資資金の支払先や使用状況を管理する
融資実行後は、借入金をどのような支払いに使用したかを確認できるようにしておくことが大切です。
設備資金であれば、請求書、振込記録、領収書などを保管します。
運転資金についても、必要に応じて資金繰り表や支払記録を整理しておくと、銀行から確認を求められた際に説明しやすくなります。
3.会社の資金と社長個人の資金を区別する
中小企業では、会社と社長との間で資金の貸し借りが発生することがあります。
しかし、会社が銀行から借りた運転資金を、当初の説明と異なる社長個人の用途に使用することは問題になり得ます。
会社と社長個人の資金は区別し、資金移動が必要な場合には、その理由や取引内容を明確にしておくことが重要です。
4.資金使途を変更する場合は事前に銀行へ相談する
融資実行後に事業計画が変更になり、当初予定していた資金使途と異なる用途に資金を使用する必要が生じた場合には、事前に銀行に相談してください。
銀行の確認や必要な手続きを経ずに目的外使用を行うことは避けるべきです。
銀行融資の資金使途についてよくある質問
運転資金として借りたお金で設備を購入してもよいですか?
運転資金として融資を受けたお金を、銀行に無断で設備購入に使用すると、資金使途の問題が生じる可能性があります。
設備購入が必要になった場合には、融資を受けた銀行に事前に相談してください。
資金使途の変更が認められるかどうかは、融資契約や銀行の判断などによって異なります。
設備資金として借りたお金が余った場合はどうすればよいですか?
設備の購入価格が予定より安くなった場合など、融資資金が余ることがあります。
余った資金を銀行に無断で別の目的に使用することは避けてください。
まず銀行に事情を説明し、余剰資金の返済や資金使途の変更など、必要な対応を確認することが大切です。
資金使途違反が発覚すると必ず一括返済になりますか?
必ず一括返済になるわけではありません。
銀行の対応は、融資契約の内容、違反の程度、資金の流れ、融資先の説明などによって異なります。
重大な契約違反に該当する場合には、一括返済を求められる可能性があります。
運転資金の融資を社長への貸付金に使うことはできますか?
通常の事業運転資金として融資を受けたお金を、当初の説明と異なる社長個人への貸付けに使用することは、資金使途上の問題となる可能性があります。
会社と社長の間で資金移動が必要な場合には、その理由や取引内容を明確にし、必要に応じて銀行に相談することが重要です。
資金使途違反は他の銀行にもわかりますか?
資金使途違反の情報が、すべての銀行に自動的に共有されるわけではありません。
ただし、他の銀行が融資審査の際に決算書や資金繰り、借入状況などを確認し、資金の使い道について質問する場合があります。
また、信用保証協会付き融資では、保証条件との関係で信用保証協会への報告や協議が必要になることがあります。
他の銀行への影響についても、個別の事情によって異なります。
信用保証協会付き融資で資金使途違反があった場合、今後の融資は受けられませんか?
資金使途違反があったからといって、今後の融資が必ずすべて受けられなくなるわけではありません。
ただし、違反の内容によっては保証条件や今後の保証審査に影響する可能性があります。
資金使途違反が疑われる場合には、融資を受けた銀行に事実関係を説明し、適切な対応を相談することが重要です。
資金使途違反に気づいた場合はどうすればよいですか?
まず、当初の融資目的と実際の資金移動を確認し、融資契約書や支払記録などの資料を整理してください。
そのうえで、融資を受けた銀行に早めに事情を説明し、必要な是正措置について相談することが重要です。
すでに契約上の問題が生じている可能性がある場合には、必要に応じて弁護士などの専門家への相談も検討してください。
銀行融資の資金使途と資金使途違反のまとめ
銀行融資では、資金使途は融資審査の重要な項目であり、融資実行後も守るべき条件です。
資金使途に違反した場合には、銀行から説明や是正を求められるだけでなく、契約内容や違反の程度によっては返済請求や今後の融資審査への影響が生じる可能性があります。
この記事のまとめ
- 資金使途とは銀行から借りたお金の使い道のこと
- 銀行は融資審査時だけでなく、融資実行後も必要に応じて資金使途を確認する
- 預金口座の入出金、決算書、試算表、設備購入の支払記録などが確認材料になる
- 運転資金と設備資金では資金使途の確認方法が異なる
- 融資資金を当初の目的と異なる用途に無断で使用すると、資金使途違反が問題になる場合がある
- 資金使途違反が重大な契約違反に該当する場合には、一括返済を求められる可能性がある
- 信用保証協会付き融資では保証条件への影響にも注意が必要
- 資金使途を変更する必要が生じた場合には、事前に銀行に相談することが重要
銀行融資の資金使途は、融資を受けるためだけの形式的な項目ではありません。
融資実行後も資金使途を適切に管理し、銀行に説明した目的に沿って使用することが、銀行との信頼関係を維持するうえで重要です。
資金の使い道に変更が生じた場合には、自己判断で流用せず、早めに銀行に相談することをおすすめします。
関連記事
資金使途の確認方法や銀行融資の審査については、次の記事も参考にしてください。
銀行は借入金の使い道をどう調べる?
銀行が融資実行後に借入金の使い道を確認する方法について解説しています。
設備資金の資金トレースとは?
設備資金融資で銀行が購入代金の支払先や資金の流れを確認する方法を解説しています。
銀行融資の審査内容
銀行が融資審査で確認する資金使途、返済能力、財務内容などのポイントを解説しています。
銀行融資の資金使途についてお悩みの経営者の方へ
「融資資金の使い道を銀行にどう説明すればよいかわからない」「設備資金の使い道を変更したい」「銀行から資金使途について説明を求められている」といった悩みを抱える経営者の方もいるでしょう。
資金使途について銀行から確認された場合には、実際の資金移動を整理し、必要な資料を準備して正確に説明することが大切です。
銀行融資の相談方法や資金使途の説明、銀行との交渉方法などについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
銀行融資の資金使途、融資審査、追加融資、資金繰りや銀行への説明方法などについてご相談を受け付けています。
※融資の承認や実行、資金使途変更の承認を保証するものではありません。