信用保証協会には「保証枠」というものがあります。
銀行から信用保証協会の保証付融資を受ける際に、「保証枠が残っている」「保証枠がいっぱいになっている」と説明されたことがある経営者もいるでしょう。
信用保証協会の保証枠とは、簡単にいえば、信用保証協会が1つの企業に対して保証できる金額の上限のことです。
一般保証の限度額は、原則として2億8,000万円です。また、一定の条件を満たすセーフティネット保証には、一般保証とは別の保証枠が設けられています。
ただし、保証枠が残っていれば、必ず銀行から融資を受けられるわけではありません。
実際の融資審査では、保証枠の残額だけでなく、会社の業績、借入金の返済能力、資金使途なども確認されるからです。
今回は、信用保証協会の一般保証枠とセーフティネット保証の別枠、保証限度額、4号と5号の関係、保証枠の確認方法、保証枠が残っていても融資を受けられない理由について、融資担当の銀行員の視点から説明します。
信用保証協会の保証枠とは
信用保証協会は、中小企業や個人事業主が銀行などの金融機関から事業資金の融資を受ける際に、その融資を保証する公的機関です。
信用保証協会にはさまざまな保証制度があり、それぞれ利用対象者、資金使途、保証期間、保証限度額などが定められています。
この保証限度額を、一般的に「信用保証協会の枠」や「保証枠」と呼んでいます。
信用保証協会の保証枠とは
信用保証協会が保証できる金額の上限です。ただし、保証枠は融資を必ず受けられる金額ではありません。
銀行員の立場からすると、保証枠は融資を検討する際の確認事項の1つです。
例えば、運転資金として3,000万円の融資相談があった場合、銀行はまず会社に3,000万円の資金需要があるかを確認します。
そのうえで、信用保証協会の保証付融資を利用する場合には、該当する保証制度の利用条件と保証枠の残額を確認します。
融資に必要な金額と、信用保証協会が保証できる金額は、必ずしも一致しません。
信用保証協会の保証枠はいくらまで?
信用保証協会の代表的な保証枠には、一般保証枠とセーフティネット保証などの別枠があります。
一般保証の限度額は、原則として合計2億8,000万円です。
また、一定の要件を満たしてセーフティネット保証を利用する場合には、一般保証とは別に、原則として合計2億8,000万円の保証枠が設けられています。
| 保証枠の種類 | 保証限度額 | うち無担保保証 |
|---|---|---|
| 一般保証枠 | 2億8,000万円 | 8,000万円 |
| セーフティネット保証の別枠 | 2億8,000万円 | 8,000万円 |
| 合計 | 5億6,000万円 | 1億6,000万円 |
※上記は一般的な中小企業者を想定した代表的な保証限度額です。組合、個別の保証制度、特例措置などでは取扱いが異なる場合があります。また、合計額は制度上の限度額を示したもので、実際にその金額まで融資を受けられることを意味しません。
ここで注意したいのは、無担保保証8,000万円は、一般保証2億8,000万円とは別に追加される金額ではないという点です。
一般保証2億8,000万円は、普通保証2億円と無担保保証8,000万円を合わせた金額です。
また、無担保保証の枠が残っていても、個別の保証制度で定められた限度額や審査によって、利用できる金額は異なります。
普通保証2億円と無担保保証8,000万円の違い
一般保証枠は、代表的には次のように整理できます。
- 普通保証:2億円以内
- 無担保保証:8,000万円以内
- 合計:2億8,000万円以内
無担保保証とは、不動産などの物的担保を必要としない保証です。
ただし、無担保であることと、社長個人の連帯保証が不要であることは別の問題です。
経営者保証の有無は、適用する保証制度や保証条件などによって判断されます。
また、普通保証についても、必ず不動産担保が必要という意味ではありません。実際の担保の取扱いは、保証制度や審査によって異なります。
信用保証協会の一般枠とセーフティネット4号・5号の関係
信用保証協会の保証制度を理解するために、一般保証、セーフティネット保証4号、セーフティネット保証5号の違いを整理します。
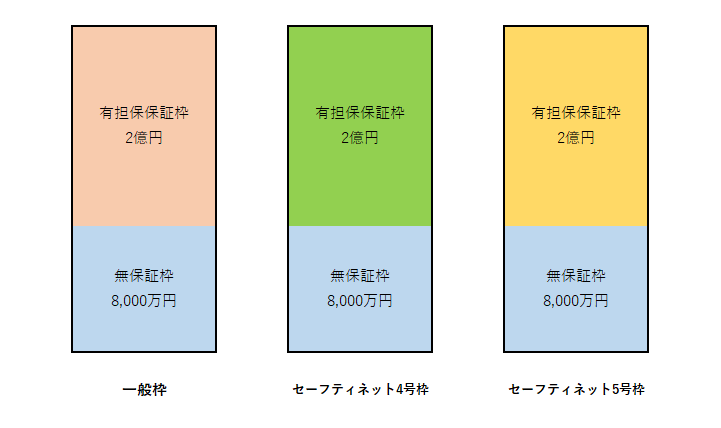
※この図は一般保証、セーフティネット4号、5号という制度の種類を理解するための参考図です。4号と5号にそれぞれ独立した2億8,000万円の別枠があるという意味ではありません。原則として、両者は共通のセーフティネット保証の別枠を利用します。
一般保証枠とは
一般保証枠とは、信用保証協会の代表的な保証枠です。
信用保証協会の利用対象となる中小企業や個人事業主が、事業資金の調達に利用する基本的な保証枠と考えてください。
一般保証枠の限度額は、原則として2億8,000万円です。
その内訳は、普通保証が2億円、無担保保証が8,000万円となっています。
ただし、信用保証協会の利用対象者であることと、実際に保証審査に通ることは別です。
会社の財務内容、資金使途、返済能力などによっては、保証枠が残っていても利用できないことがあります。
セーフティネット保証4号とは
セーフティネット保証4号は、自然災害などの突発的な災害によって売上高等が減少し、経営の安定に支障が生じている中小企業者を支援するための制度です。
利用には、指定地域や指定期間などの条件があり、所定の認定を受ける必要があります。
代表的な認定要件には、指定地域で一定期間事業を継続していることや、指定された災害等の影響によって売上高等が一定割合以上減少していることなどがあります。
具体的な要件は、対象となる災害や適用される取扱いによって確認する必要があります。
セーフティネット保証4号は、一般保証とは別枠で利用できる制度ですが、いつでも誰でも利用できるわけではありません。
なお、セーフティネット保証4号の保証割合は原則100%です。ただし、保証割合100%とは銀行に対する信用保証協会の保証割合を示すものであり、借り手の返済義務がなくなるという意味ではありません。
セーフティネット保証5号とは
セーフティネット保証5号は、全国的に業況が悪化している指定業種に属する中小企業者を支援するための制度です。
代表的な認定要件の1つに、指定業種に属する事業を営み、最近3か月間の売上高等が前年同期と比較して5%以上減少していることなどがあります。
ただし、実際の認定では、指定事業の売上高構成比や兼業の状況などによって判定方法が異なります。
また、原油等の価格上昇や利益率の悪化などに関する認定要件も設けられています。
セーフティネット保証5号の保証割合は原則80%です。
対象となる指定業種は定期的に見直されるため、利用を検討する際には最新の指定業種を確認してください。
セーフティネット保証5号については、中小企業庁の公式ページで最新の対象業種や認定要件を確認できます。
セーフティネット4号と5号の保証枠は別々なのか
ここは経営者の方が誤解しやすいところです。
一般保証枠とセーフティネット保証の別枠は区別されています。
しかし、セーフティネット4号と5号について、それぞれ2億8,000万円ずつの独立した別枠があるわけではありません。
セーフティネット4号と5号は、原則として同じ別枠の保証限度額を利用します。
したがって、一般保証2億8,000万円、4号2億8,000万円、5号2億8,000万円を単純に合計して、8億4,000万円の保証枠があると考えるのは誤りです。
代表的な整理では、一般保証2億8,000万円とセーフティネット保証の別枠2億8,000万円を合わせて、合計5億6,000万円となります。
セーフティネット4号と5号を併用した場合の計算例
例えば、ある会社がセーフティネット保証の別枠を次のように利用しているとします。
- セーフティネット4号の保証残高:3,000万円
- セーフティネット5号の保証残高:2,000万円
- 合計保証残高:5,000万円
この場合、4号と5号を合わせた保証残高は5,000万円です。
セーフティネット保証の別枠2億8,000万円との差額は、単純計算で2億3,000万円となります。
ただし、普通保証と無担保保証それぞれの限度額や、既存の保証利用状況、適用制度の条件も確認する必要があります。
また、2億3,000万円の余裕があるという計算結果だけで、その金額の融資を受けられるわけではありません。
危機関連保証には別の保証枠がある場合もある
セーフティネット保証とは別に、危機関連保証など、さらに別の保証枠が設けられる制度もあります。
危機関連保証は、大規模な経済危機や災害など、一定の条件を満たす場合に利用が検討される制度です。
ただし、常時利用できる制度ではなく、所定の発動や認定などの条件があります。
実際の利用可能額は、適用制度と既存の保証残高によって異なります。
信用保証協会の保証枠が残っているかを確認する方法
銀行から「信用保証協会の枠がいっぱいです」と言われた場合には、まず現在の保証付融資の残高を確認してください。
保証枠の余裕を考える際には、既存の保証残高を把握することが基本になります。
ただし、銀行から借りている融資の残高を合計するだけでは、一般保証と別枠の利用状況や、無担保保証の残額までは分かりません。
保証枠の残額を計算する具体例
例えば、一般保証枠について、次のような利用状況の会社があるとします。
| 項目 | 金額 |
|---|---|
| 普通保証の残高 | 1億5,000万円 |
| 無担保保証の残高 | 6,000万円 |
| 保証残高合計 | 2億1,000万円 |
| 一般保証の限度額との差額 | 7,000万円 |
この会社は、一般保証の限度額2億8,000万円に対して、保証残高が2億1,000万円あります。
したがって、全体の限度額との差額は7,000万円です。
しかし、普通保証の残額は5,000万円、無担保保証の残額は2,000万円です。
そのため、例えば無担保保証で5,000万円を追加利用したいと考えても、無担保保証の限度額との関係で、そのまま5,000万円を利用できるわけではありません。
保証枠を確認する際には、全体の残額だけでなく、普通保証と無担保保証それぞれの利用状況を確認することが重要です。
なお、この計算は制度上の枠の考え方を示す例です。実際の保証可能額は、個別の制度限度額や審査によって異なります。
保証枠の残額を取引銀行に確認する
実務上、最も分かりやすい方法は、取引銀行に現在の信用保証協会の保証残高と保証枠の利用状況を確認することです。
複数の銀行から信用保証協会の保証付融資を受けている場合には、1つの銀行の借入残高だけで判断しないことが重要です。
同じ企業が複数の金融機関を通じて利用している保証付融資についても、保証枠との関係を確認する必要があります。
銀行には、例えば次のように質問するとよいでしょう。
銀行への確認例
「現在の信用保証協会の保証残高について、一般保証とセーフティネット保証の別枠を分けて確認したいと考えています。」
「また、無担保保証の利用残高と、今後追加融資を相談できる余地があるかも教えてください。」
「現在の借入金の返済が進んだ場合、保証枠の利用状況がどのように変わるのかも確認したいです。」
なお、銀行がその場ですべての保証残高を確認できるとは限りません。必要に応じて信用保証協会への照会などが行われます。
保証枠が残っていれば銀行から融資を受けられるのか
ここからは、銀行の融資審査という観点から説明します。
信用保証協会の保証枠が残っていることと、銀行から融資を受けられることは別です。
例えば、保証枠が5,000万円残っていたとしても、銀行が必ず5,000万円を融資するわけではありません。
銀行は、保証枠だけではなく、融資先の返済能力や資金使途などを審査しています。
保証付融資でも銀行が確認する主な項目
- 売上高や利益の状況
- 資金繰りの状況
- 既存借入金の残高と返済負担
- 今回の融資の資金使途
- 今後の返済原資
- 税金や既存借入金の支払状況
- 信用保証協会の既存保証残高
信用保証協会が保証する融資であっても、返済するのは融資を受けた中小企業や個人事業主です。
そのため、銀行としては、返済の見通しが立たない融資を簡単に行うことはできません。
信用保証協会側でも保証審査が行われます。
保証付融資では、銀行の融資審査と信用保証協会の保証審査の両方が必要です。
保証枠が残っていても融資を断られる4つの理由
理由1:借入金の返済能力が不足している
銀行が融資審査で重視するのは、借入金を返済できるかどうかです。
例えば、会社の年間の返済原資が500万円しかない一方で、既存借入金の年間返済額が1,000万円ある場合、すでに返済負担が重い状況です。
この会社がさらに追加融資を申し込んだ場合、保証枠が残っていても銀行は慎重に審査します。
もちろん、売掛金の回収によって返済する短期運転資金と、利益や減価償却費などから返済する長期借入金では、返済原資の考え方が異なります。
銀行は融資の種類に応じて、返済の見通しを確認しています。
理由2:今回の融資の資金使途が不明確
銀行融資では、資金使途が重要です。
例えば、運転資金として3,000万円を申し込んでも、具体的に何の支払いに必要なのか説明できなければ、銀行は必要額を判断できません。
仕入代金、外注費、人件費、売上増加に伴う立替資金など、資金が必要となる理由を明確にする必要があります。
資金繰り表や支払予定表を準備すると、銀行員も必要額を確認しやすくなります。
理由3:既存借入金の返済が遅れている
すでに銀行融資の返済が遅れている場合には、追加融資の審査が慎重になります。
また、既存の保証付融資について返済条件の変更を行っている場合にも、現在の返済状況や事業改善の見通しを確認されます。
ただし、返済条件を変更していることだけで、すべての追加融資が一律に不可能になるわけではありません。
実際には、適用制度、返済状況、経営改善計画などを踏まえて判断されます。
理由4:保証制度の利用条件を満たしていない
セーフティネット保証などの別枠を利用するには、制度ごとの認定要件を満たす必要があります。
例えば、セーフティネット保証5号であれば、指定業種に該当するか、売上高等の減少要件を満たすかなどが確認されます。
一般保証枠を使い切っているからといって、セーフティネット保証の別枠を自由に利用できるわけではありません。
また、市区町村などから認定を受けても、それだけで融資や保証が承認されるわけではありません。
銀行員が考える「保証枠がある会社」と「融資できる会社」の違い
ここで、融資審査の具体例を紹介します。
次の2社は、いずれも一般保証枠に3,000万円の余裕があるとします。
| 比較項目 | A社 | B社 |
|---|---|---|
| 保証枠の余裕 | 3,000万円 | 3,000万円 |
| 業績 | 黒字で安定 | 赤字が継続 |
| 資金使途 | 大型受注に伴う仕入資金 | 不足資金の内容が不明確 |
| 返済見通し | 受注代金の入金予定が明確 | 返済原資が不足 |
A社の場合、資金使途が明確であり、売上代金の回収によって返済できる見通しがあれば、融資を検討する材料になります。
一方、B社の場合、保証枠が残っていても、融資の必要性や返済能力を確認する必要があります。
この比較は審査の考え方を示すものであり、A社が必ず融資を受けられる、B社が必ず断られるという意味ではありません。
銀行員にとって保証枠は融資を検討するための条件の1つであり、融資の可否を決める最大の判断材料は資金使途の妥当性と返済の見通しです。
信用保証協会の保証枠がいっぱいの場合の対策
信用保証協会の保証枠を使い切っている場合には、どの保証枠を利用しているのか、既存借入金をどのように返済しているのかを整理する必要があります。
1.既存の保証付融資の返済状況を確認する
保証付融資の返済が進めば、保証残高が減少し、保証枠に余裕が生じる場合があります。
ただし、返済した分だけ必ず新たな融資を受けられるわけではありません。
新たな保証付融資を受けるには、改めて銀行と信用保証協会の審査が必要です。
2.別枠の保証制度が利用できるか確認する
一般保証枠の利用が多い場合には、セーフティネット保証などの別枠を利用できるか確認する方法があります。
ただし、セーフティネット保証には認定要件があり、対象業種や指定期間などの条件もあります。
要件を満たしていても、融資や保証の審査に通るとは限りません。
3.プロパー融資を検討する
信用保証協会の保証枠を使わない銀行融資として、プロパー融資があります。
プロパー融資は信用保証協会の保証を付けずに銀行が信用リスクを負担する融資です。
そのため、保証付融資と比べて審査が慎重になることがありますが、会社の財務内容や銀行との取引状況によっては検討の余地があります。
もっとも、保証枠がいっぱいになったからといって、必ずプロパー融資を受けられるわけではありません。
4.借換えや折り返し融資を相談する
既存の保証付融資の返済が進んでいる場合には、借換えや折り返し融資を相談できることがあります。
例えば、当初2,000万円を借り入れ、返済によって残高が1,000万円になっているケースを考えます。
ここで新たに2,000万円の保証付融資を実行し、その資金で既存の1,000万円を返済する借換えが認められれば、借換え後の借入残高は2,000万円になります。
この場合、実質的な追加資金は1,000万円です。
ただし、借換えでは新たな保証の審査が必要であり、制度によって借換対象や資金使途などの条件があります。
また、新規融資の実行と既存融資の完済のタイミングによっては、保証枠の利用状況を調整する必要があります。
借換えを検討する際には、単に保証枠が空いているかだけでなく、既存借入金の完済を含めた融資全体の組み立てを銀行に確認することが重要です。
信用保証協会の保証枠を有効に活用するための銀行との付き合い方
信用保証協会の保証枠は、必要なときに事業資金を調達するための重要な手段です。
しかし、保証枠があるからといって、限度額まで借りることを目標にする必要はありません。
借入金が増えれば、その分だけ返済負担も増えるからです。
資金需要に応じて借入金額を決める
銀行融資では、まず資金が必要となる理由と金額を整理することが重要です。
例えば、売上増加に伴って売掛金や棚卸資産が増える場合には、所要運転資金の増加額を確認します。
設備投資の場合には、見積書や投資計画などをもとに必要額を算定します。
こうした資料があれば、銀行も融資金額の妥当性を判断しやすくなります。
保証付融資だけに依存しない資金調達を考える
信用保証協会の保証付融資は、中小企業にとって重要な資金調達方法です。
ただし、すべての借入れを保証付融資に依存していると、保証枠の余裕が少なくなることがあります。
財務内容や返済能力が改善してきた場合には、銀行にプロパー融資の可能性を相談することも考えられます。
また、複数の銀行との取引状況を整理し、借入金の返済予定を把握しておくことも重要です。
銀行に決算書と資金繰りの状況を説明する
保証付融資を受けている会社でも、決算書の提出や資金繰りの説明は重要です。
銀行は、会社の業績や借入金の返済状況を確認しながら、今後の融資対応を検討しています。
そのため、決算内容が悪化した場合でも、理由や改善見通しを説明することが大切です。
保証枠が残っていることだけを根拠に追加融資を申し込むよりも、資金需要と返済見通しを整理して相談する方が、銀行員も融資の必要性を判断しやすくなります。
信用保証協会の保証枠についてよくある質問
信用保証協会の保証枠は最大いくらですか?
代表的な一般保証枠は2億8,000万円です。一定の要件を満たしてセーフティネット保証の別枠を利用できる場合には、一般保証と合わせて原則5億6,000万円となります。
ただし、制度ごとの特例や個別の利用条件があります。
無担保保証の8,000万円は一般保証枠とは別ですか?
いいえ。一般保証2億8,000万円の内訳は、普通保証2億円と無担保保証8,000万円です。
無担保保証8,000万円が一般保証2億8,000万円に追加されるわけではありません。
セーフティネット4号と5号はそれぞれ2億8,000万円ずつ使えますか?
いいえ。4号と5号は原則として共通の別枠を利用します。
それぞれに独立した2億8,000万円の保証枠があるわけではありません。
保証枠が残っているのに融資を断られることはありますか?
あります。保証枠は保証制度上の限度額であり、融資の承認額ではありません。
銀行や信用保証協会は、業績、資金使途、返済能力などを審査します。
複数の銀行を利用すれば保証枠は増えますか?
銀行を増やしただけで信用保証協会の保証限度額が増えるわけではありません。
保証枠の利用状況は、複数の金融機関を通じた保証付融資の残高も踏まえて確認されます。
保証付融資を返済すると保証枠は空きますか?
返済によって保証残高が減少すれば、保証枠に余裕が生じる場合があります。
ただし、追加融資には改めて銀行と信用保証協会の審査が必要です。
保証枠がいっぱいでも借換え融資は受けられますか?
既存の保証付融資を完済することを前提とした借換えなど、制度や審査によって検討できる場合があります。
ただし、借換えが必ず認められるわけではありません。
利用する保証制度、既存借入金の内容、返済状況などを銀行に確認してください。
セーフティネット保証の認定を受ければ融資は確実ですか?
いいえ。市区町村などの認定は、対象となる保証制度の利用要件に関する手続きです。
認定を受けても、銀行と信用保証協会の審査が必要であり、融資が必ず実行されるわけではありません。
信用保証協会の保証枠のまとめ
信用保証協会の保証枠とは、信用保証協会が保証できる金額の上限のことです。
一般保証枠は原則2億8,000万円で、一定の要件を満たすセーフティネット保証には別枠が設けられています。
ただし、セーフティネット4号と5号は原則として共通の別枠を利用するため、4号と5号それぞれに2億8,000万円ずつの独立した枠があるわけではありません。
そして、最も重要なことは、保証枠が残っていても必ず銀行から融資を受けられるわけではないという点です。
銀行融資では、最終的に借入金を返済できるかどうかが重要になります。
信用保証協会の保証枠を確認する際には、保証限度額だけでなく、現在の保証残高、利用できる保証制度、会社の返済能力を合わせて考えることが大切です。
この記事のまとめ
- 一般保証の限度額は原則2億8,000万円
- 普通保証2億円と無担保保証8,000万円を合わせた金額である
- セーフティネット保証には一般保証とは別の保証枠がある
- セーフティネット4号と5号は原則として共通の別枠を利用する
- 保証枠が残っていても融資が必ず受けられるわけではない
- 保証枠の残額は普通保証・無担保保証・別枠を分けて確認する
- 追加融資では資金使途と返済能力を具体的に説明することが重要
信用保証協会の保証制度や限度額については、中小企業庁「セーフティネット保証制度」や全国信用保証協会連合会「ご利用条件」も参考にしてください。
関連記事
信用保証協会の保証付融資や銀行の融資審査については、次の記事も参考にしてください。
信用保証協会の無担保枠は8,000万円
信用保証協会の無担保保証について、限度額と利用する際の考え方を説明しています。
信用保証協会の内定とは?
信用保証協会の保証審査と、銀行の融資実行までの流れを理解するための記事です。
銀行融資の審査内容とは?
保証枠だけでは融資が決まらない理由を、銀行の融資審査の観点から確認できます。
信用保証協会の保証付融資や追加融資でお悩みの経営者の方へ
「信用保証協会の保証枠がいっぱいだと言われた」「保証枠が残っているのに銀行から融資を断られた」といった悩みを抱える経営者の方もいるでしょう。
こうした場合には、保証枠の残額だけでなく、現在の借入金の返済状況や資金使途、会社の返済能力を整理することが重要です。
また、今後の資金調達を考えるうえでは、保証付融資だけに依存せず、銀行との取引関係や財務内容を継続的に改善していくことも大切です。
信用保証協会の保証付融資について銀行にどのように相談すればよいのか、追加融資の説明をどう整理すればよいのかお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
保証付融資の追加申込み、銀行への説明方法、借入金の返済負担などについてご相談を受け付けています。
※融資や信用保証協会の保証承認を保証するものではありません。
※信用保証協会の保証制度、対象業種、認定要件などは変更される場合があります。利用を検討する際には、最新の公表情報を確認してください。