「運転資金の借入金をまだ返済している途中ですが、追加融資を受けられるのでしょうか」
「毎月きちんと返済しているのに、銀行から追加融資は難しいと言われました」
「売上が増えているのに、なぜか資金繰りが苦しくなっています」
すでに銀行から運転資金を借りている会社でも、事業を続けるなかで追加の運転資金が必要になることがあります。
結論から申し上げると、既存の運転資金融資を返済している途中でも、銀行から追加融資を受けることは可能です。
ただし、返済を遅れずに続けているからといって、必ず追加融資を受けられるわけではありません。
銀行が重視するのは、なぜ追加の運転資金が必要になったのか、必要金額は妥当なのか、そして追加融資後も返済を続けられるのかという点です。
この記事では、法人融資の実務経験を踏まえて、返済途中の運転資金について追加融資を受ける方法、銀行の審査の考え方、資金繰りを改善するための対策を解説します。
返済途中でも運転資金の追加融資は受けられる
銀行から運転資金を借りている場合でも、既存の借入金を完済するまで新たな融資を受けられないという決まりはありません。
実際の法人融資では、既存借入金を返済している途中に追加融資を行うことがあります。
例えば、次のようなケースです。
- 売上増加に伴って仕入資金が増加した
- 受注増加に対応するため在庫を増やす必要がある
- 販売先からの売上代金回収が遅くなった
- 仕入先への支払時期が早くなった
- 赤字や借入金返済によって手元資金が不足している
ただし、これらはすべて同じように審査されるわけではありません。
売上増加に伴う運転資金の需要と、赤字によって不足した資金を補うための融資では、銀行が確認する内容が大きく異なります。
追加融資を受けるための第一歩は、資金不足の原因を正確に把握することです。
なぜ運転資金は返済途中でも追加融資が必要になるのか
追加融資の必要性を理解するために、まず運転資金の仕組みを確認しましょう。
運転資金は売上代金を回収するまでに必要な資金
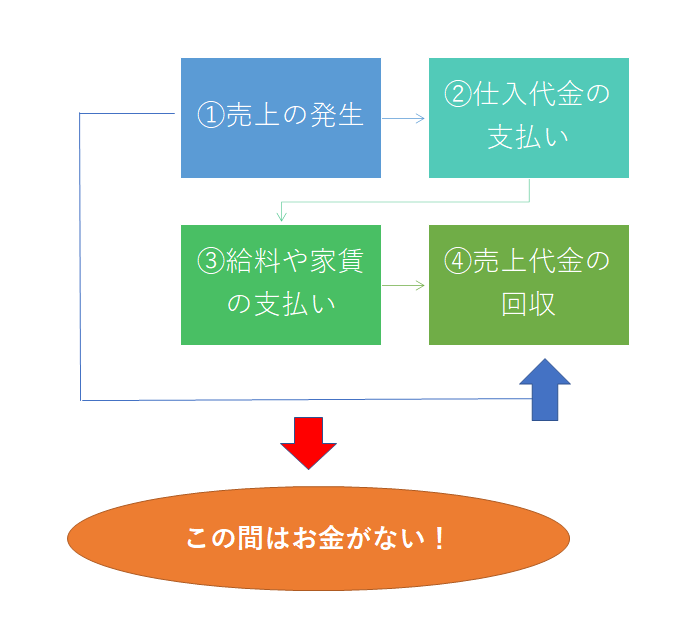
上の図は、運転資金が発生する仕組みを示しています。
例えば、商品を仕入れて販売しても、売上代金がすぐに入金されるとは限りません。
売上代金を翌月や翌々月に回収する取引では、その間に仕入代金や給与などを支払うための資金が必要です。
このような、売上代金の回収までに必要となる資金が運転資金です。
運転資金について詳しくは、運転資金とは何かも参考にしてください。
事業を続ける限り必要となる運転資金がある
例えば、毎月売上が発生し、売掛金や在庫を一定額保有している会社では、事業を継続する限り一定の運転資金が必要です。
売掛金が回収されても、新たな売上によって売掛金が発生します。
在庫が販売されても、事業を続けるために新しい在庫を仕入れます。
そのため、売掛金や在庫に必要な資金が常に一定程度存在する会社があります。
これが、運転資金を借り入れて返済している途中でも、新たな融資が必要になる理由の一つです。
毎月の元金返済によって手元資金が減少することがある
例えば、運転資金3,000万円を5年間で借り入れたとします。
元金均等返済の場合、毎月の元金返済額は50万円です。
長期運転資金融資の返済例
借入金額:3,000万円
返済期間:5年間(60か月)
毎月元金返済額:50万円
年間元金返済額:600万円
会社が毎月50万円を返済しても、売掛金や在庫などに必要な運転資金が同じように減るとは限りません。
会社が十分な営業キャッシュフローを生み出していなければ、返済によって手元資金が減少する場合があります。
そのため、返済が進んだ段階で追加融資や折り返し融資が検討されることがあります。
この仕組みについては、長期借入金の返済が苦しいときの対策でも詳しく解説しています。
銀行が運転資金の追加融資を審査する5つのポイント
返済途中の追加融資について、銀行は主に次の5点を確認します。
- 追加の運転資金が必要になった理由
- 追加融資の必要金額が妥当か
- 現在の売上・利益・資金繰りの状況
- 既存借入金を含めた返済負担
- 追加融資後の資金繰りと返済見通し
銀行は資金不足の原因を重視する
同じ1,000万円の追加融資でも、売上増加に伴って必要になった1,000万円と、赤字を補うために必要になった1,000万円では、銀行の見方は異なります。
売上が増え、利益も増加している会社であれば、追加融資によって事業を支える合理性を説明しやすくなります。
一方、赤字が続いている会社では、追加融資を行っても資金不足が再発する可能性があるため、銀行は慎重に判断します。
追加融資後の返済負担も確認される
銀行は、新たな融資だけでなく、すでに借りている融資の返済も含めて審査します。
例えば、現在の毎月元金返済額が100万円で、追加融資によってさらに毎月30万円の返済が発生する場合、合計返済額は毎月130万円になります。
追加融資によって一時的に手元資金が増えても、その後の返済負担が大きくなれば、再び資金繰りが苦しくなる可能性があります。
銀行が知りたいのは、追加融資を受けた直後の預金残高だけではなく、その後も資金繰りを維持できるかどうかです。
運転資金の追加融資が必要になる5つの原因と銀行への説明方法
ここからは、運転資金の追加融資が必要になる主な原因ごとに、銀行がどのように考えるのかを説明します。
原因1:売上増加によって運転資金が必要になった
売上が増加すると、仕入量や在庫、売掛金が増える場合があります。
その結果、売上代金を回収するまでに必要な資金が増加します。
例えば、月商が3,000万円から4,000万円に増加した会社では、販売条件や仕入条件が変わらなくても、必要運転資金が増加する場合があります。
銀行にとって、売上増加に伴う追加融資は、事業の成長を支える融資として検討しやすいケースです。
ただし、売上が増えているだけで必ず融資を受けられるわけではありません。
売上増加に伴って利益も増加しているのか、売掛金の回収に問題がないか、追加融資の必要金額が妥当かなどを確認します。
銀行に準備したい資料
- 直近の試算表
- 前年同月との売上比較表
- 主要販売先ごとの売上実績と見通し
- 売掛金・在庫・買掛金の残高資料
- 今後の資金繰り表
例えば「売上が増えているので1,000万円を貸してほしい」と伝えるよりも、売上増加に伴って売掛金や在庫がどれだけ増え、いつ資金が必要になるのかを数字で示す方が、銀行は融資の必要性を判断しやすくなります。
原因2:在庫が増加した
在庫の増加も運転資金が不足する原因です。
商品や原材料を仕入れるために資金を支出しても、その在庫が販売されるまでは資金を回収できません。
銀行が特に気にするのは、増加した在庫が今後きちんと販売されるかどうかです。
在庫が増加した理由が、受注増加に備えた仕入れなのか、売れ残りによるものなのかによって、銀行の評価は異なります。
銀行に説明すべきこと
- 在庫が増加した理由
- 商品別・製品別の在庫残高
- 在庫の販売予定と受注状況
- 長期間売れていない在庫の有無
- 販売後の資金回収時期
「営業を強化して販売する予定です」という説明だけでは、銀行が販売見通しを判断するには不十分な場合があります。
主要販売先、受注状況、販売予定数量、回収予定時期などをできるだけ具体的に説明することが重要です。
在庫増加による追加融資では、在庫がいつ売れ、いつ現金になるのかを説明することが重要です。
原因3:売上代金の回収期間が長くなった
売上代金の回収期間が長くなると、その分だけ運転資金が必要になります。
例えば、従来は売上月の翌月に回収していた取引が、翌々月回収に変更された場合です。
月商3,000万円の取引について、回収時期が平均して1か月長くなれば、単純計算では約3,000万円の売上債権が追加で発生することになります。
ただし、実際の必要運転資金は、対象取引の売上高や仕入条件などによって異なります。
銀行は、なぜ回収期間が長くなったのかを確認します。
販売先との通常の取引条件変更なのか、販売先の資金繰りが悪化しているのかによって、銀行の懸念は異なります。
銀行に説明すべきこと
- 回収条件が変更された理由
- 変更前後の回収サイト
- 対象となる販売先と売上金額
- 販売先の信用状況
- 資金繰りへの影響額
回収条件の変更による追加融資では、単に資金不足を説明するのではなく、売掛金が回収される見通しと、資金繰りへの影響を説明することが重要です。
原因4:仕入代金の支払時期が早くなった
仕入代金の支払時期が早くなった場合にも、追加の運転資金が必要になることがあります。
例えば、従来は仕入月の翌々月に支払っていたものを、翌月払いに変更した場合です。
銀行は、なぜ支払条件が変更されたのかを確認します。
仕入先から早期支払を求められたのか、早期支払によって仕入価格が下がるのかなど、理由によって評価は異なります。
銀行に説明すべきこと
- 仕入先から支払条件が変更された理由
- 変更前後の支払サイト
- 支払時期の変更による必要資金額
- 仕入価格や利益率への影響
- 今後の支払条件の見通し
例えば、早期支払によって仕入価格が下がる場合には、その経済的なメリットも説明するとよいでしょう。
一方、仕入先との取引関係に問題が生じている場合には、その状況を隠さずに説明することが重要です。
原因5:赤字によって運転資金が不足している
追加融資の審査で特に慎重な判断になりやすいのが、赤字によって資金が不足しているケースです。
赤字が続くと、会社の自己資金が減少し、資金繰りが悪化することがあります。
ただし、会計上の赤字と現金の減少は必ずしも一致しません。減価償却費や売掛金・在庫の増減などによって、赤字でも一定の資金を確保できている場合があります。
銀行が確認するのは、赤字の原因と、今後の業績・資金繰りの改善可能性です。
銀行に説明すべきこと
- 赤字になった原因
- 一時的な赤字なのか、継続的な赤字なのか
- 売上回復や利益改善の具体的な見通し
- 経費削減などの改善策
- 追加融資後の資金繰り見通し
例えば「今後は売上を増やして黒字にします」という説明だけでは、銀行は返済能力の改善を判断しにくいでしょう。
販売先ごとの受注見通し、価格改定の予定、固定費削減の金額など、具体的な根拠が必要です。
また、追加融資によって当面の資金繰りを維持できるかどうかも重要です。
元記事では1年間の資金繰りを重視していますが、実際に銀行が求める見通しの期間は会社の状況や融資内容によって異なります。少なくとも直近の支払予定を把握し、可能であれば今後1年間程度の資金繰り見通しを準備することが望ましいでしょう。
赤字の会社が追加融資を相談する場合には、赤字の原因と改善策、追加融資後の資金繰りを具体的に示すことが重要です。
追加融資を申し込む前に必要金額を計算する
追加融資を受けたい場合、必要金額をどのように決めればよいのでしょうか。
例えば、現在の預金残高が500万円で、翌月の支払予定が1,500万円だからといって、単純に不足する1,000万円だけを借りればよいとは限りません。
翌々月以降も資金不足が続く可能性があるためです。
追加融資の必要金額を検討する際には、次の手順が有効です。
- 今後の売上代金の入金予定を確認する
- 仕入代金や経費の支払予定を確認する
- 既存借入金の元金返済と利息支払を反映する
- 税金や設備投資などの支払予定を反映する
- 各月の手元資金残高を計算する
- 資金不足が発生する時期と金額を確認する
そのうえで、必要な運転資金の性格、資金不足の継続期間、借入後の返済負担などを考慮して、融資希望額を検討します。
資金繰り表を使った借入金額と借入時期の考え方については、資金繰りを維持するための銀行借入の利用方法で解説しています。
銀行から追加融資は難しいと言われた場合の対応
すでに借入金を返済している会社が追加融資を相談しても、銀行から慎重な回答を受けることがあります。
その場合には、まず銀行が何を懸念しているのかを確認することが重要です。
必要資金の説明が不十分な場合
追加融資の必要性が十分に説明できていない場合には、売掛金、在庫、買掛金などの資料を整理し、必要金額を計算し直します。
資金繰り表を作成することで、追加融資の必要性が明確になる場合があります。
返済負担が重い場合
既存借入金の返済額が大きく、追加融資によってさらに返済負担が増えることを銀行が懸念している場合があります。
このような場合には、新たな借入だけでなく、折り返し融資や借換えによって返済計画を見直すことも検討します。
長期借入金の返済負担については、長期借入金の返済が苦しい場合の銀行の対応と改善策も参考にしてください。
業績悪化が原因の場合
売上減少や赤字が原因で追加融資が難しい場合には、業績改善策を整理する必要があります。
具体的な売上見通し、利益改善策、資金繰り見通しを作成し、銀行と協議することが重要です。
ただし、改善計画を提出すれば必ず追加融資を受けられるわけではありません。
返済そのものが難しい場合
追加融資を受けられず、既存借入金の返済も難しい見込みであれば、返済条件変更について銀行に相談することも選択肢になります。
返済条件変更には銀行の承諾が必要であり、今後の新規融資の審査に影響する場合もあります。
資金繰りが行き詰まるまで待つのではなく、返済が難しくなる見込みが分かった段階で銀行に相談することが重要です。
運転資金の追加融資・銀行対応のメール相談
運転資金の追加融資では、融資希望額だけでなく、資金不足の原因、現在の返済負担、追加融資後の資金繰りを整理する必要があります。
特に、すでに複数の借入金を返済している会社では、追加融資だけで資金繰りの問題が解決するとは限りません。
銀行融資・資金繰りのメール相談
「返済途中でも追加融資を受けたい」「銀行から追加融資は難しいと言われた」「借入金の返済負担を見直したい」といったお悩みについて、メール相談をご利用いただけます。
※現在はメールによる相談です。融資の承認・実行を保証するものではありません。相談条件は相談ページをご確認ください。
追加融資と折り返し融資・借換えの違い
運転資金が不足している場合には、追加融資だけでなく、折り返し融資や借換えが検討されることがあります。
これらは似ていますが、資金繰りへの効果が異なります。
追加融資:既存借入金を残して新たに借りる
例えば、既存借入金が500万円残っている会社が、追加で500万円を借りる場合です。
この場合、借入金残高は合計1,000万円になります。
ただし、既存借入金と追加融資の両方について返済が必要になるため、毎月の返済負担が増加する場合があります。
折り返し融資:返済が進んだ借入金を借り直す
例えば、当初1,000万円を借り入れ、返済によって現在の残高が500万円になっている場合です。
銀行が新たに1,000万円の融資を実行し、その資金で既存融資500万円を完済すると、差額の500万円を手元資金として確保できます。
折り返し融資の例
当初借入金額:1,000万円
現在の借入金残高:500万円
新たな融資金額:1,000万円
既存融資の返済:500万円
手元に確保できる資金:500万円
※実際には新たな融資審査が必要であり、金利や諸費用なども考慮する必要があります。
折り返し融資の詳しい仕組みは、運転資金の折り返し融資とはで解説しています。
借換え:既存借入金の返済条件を見直す
借換えとは、新しい融資によって既存借入金を返済する方法です。
借換えによって返済期間を見直すことで、毎月の返済額を減らせる場合があります。
例えば、残高3,000万円の借入金について、残り3年間で返済する場合と、新たに5年間で返済する場合を比較してみましょう。
| 項目 | 残り3年間 | 借換え後5年間 |
|---|---|---|
| 借入金額 | 3,000万円 | 3,000万円 |
| 年間元金返済額 | 1,000万円 | 600万円 |
| 月平均元金返済額 | 約83万円 | 50万円 |
※元金均等返済を仮定した単純計算です。利息や諸費用は含んでいません。
この例では、返済期間を延ばすことで毎月の元金返済額を減らせます。
ただし、返済期間が長くなることで、支払利息の総額が増える場合があります。
また、複数の借入金を1件にまとめても、それだけで毎月の返済額が必ず減るわけではありません。借換え後の返済期間や返済方法によって変わります。
追加融資・折り返し融資・借換えのどれが適切かは、必要資金額と既存借入金の返済負担を合わせて判断することが重要です。
銀行に追加融資を相談する前に準備したい資料
運転資金の追加融資を銀行に相談する際には、必要な資料を事前に整理しておくと、融資の必要性を説明しやすくなります。
代表的な資料は次のとおりです。
- 直近の決算書
- 直近の試算表
- 銀行別の借入金一覧表
- 借入金の返済予定表
- 今後の資金繰り表
- 売掛金・在庫・買掛金の明細
- 追加融資が必要になった理由を説明する資料
- 業績が悪化している場合には改善計画
借入金一覧表で既存融資の状況を整理する
複数の銀行から借入をしている場合には、借入金ごとの残高、金利、返済額、最終返済日などを一覧にします。
これにより、会社全体の返済負担を把握できます。
資金繰り表で追加融資の必要性を説明する
銀行は、追加融資を行った場合と行わなかった場合の資金繰りを確認したいと考えます。
そのため、今後の入金予定、支払予定、借入金返済予定を反映した資金繰り表を作成することが重要です。
特に、資金不足が発生する月、必要金額、追加融資後の預金残高を説明できるようにしておきましょう。
資金不足の原因と改善策をセットで説明する
例えば、在庫増加が原因であれば、販売計画や在庫削減策を説明します。
売掛金回収の長期化が原因であれば、回収条件や販売先の状況を説明します。
赤字が原因であれば、収益改善策と資金繰りの見通しを説明します。
銀行にとって重要なのは、追加融資が必要な理由だけでなく、追加融資によって資金繰りをどのように安定させるのかという点です。
追加融資を受けても資金繰りが改善しない会社の特徴
追加融資を受けることができても、資金繰りの問題が解決するとは限りません。
例えば、次のような会社では注意が必要です。
- 営業赤字が続いている
- 売掛金の回収が遅れ続けている
- 在庫が増え続けている
- 借入金の元金返済額が大きい
- 追加融資後の資金繰り表を作成していない
これらの問題が残ったままでは、新たな借入金が短期間で不足し、再び追加融資が必要になる可能性があります。
そのため、追加融資を検討する際には、借入による資金調達と並行して、資金不足の原因を改善することが重要です。
売掛金・在庫・買掛金を毎月確認する
必要運転資金の基本的な計算式は次のとおりです。
所要運転資金の基本的な計算式
売上債権 + 棚卸資産 - 仕入債務
この金額が増加している場合には、売掛金や在庫の増加、買掛金の減少などが原因となっている可能性があります。
必要運転資金の考え方については、運転資金は月商の何倍必要かも参考にしてください。
借入金の返済負担を毎月確認する
追加融資を受けた後は、借入金残高だけでなく、毎月の元金返済額と今後1年間の返済予定を確認します。
借入金の返済負担が大きい場合には、資金繰りを改善するための借換えなどを検討する必要があるかもしれません。
資金繰り表を定期的に更新する
資金繰り表は、銀行に提出するためだけの資料ではありません。
経営者自身が今後の資金不足を予測し、早めに対応するための重要な管理資料です。
少なくとも毎月、売上代金の回収予定、仕入代金や経費の支払予定、借入金返済予定などを更新し、資金繰りの見通しを確認することが望ましいでしょう。
追加融資を受けた後も資金繰りを安定させるためには、借入金管理と運転資金管理を継続することが重要です。
自社の状況を確認してみましょう|追加融資の準備チェックリスト
運転資金の追加融資を検討している経営者は、次の8項目を確認してみてください。
運転資金の追加融資チェックリスト
チェック数:0 / 8
チェックできなかった項目がある場合の対応
チェックできなかった項目がある場合には、次の順番で整理してみてください。
- 試算表と借入金一覧表を準備する
- 売掛金・在庫・買掛金の増減を確認する
- 今後の資金繰り表を作成する
- 追加融資が必要な金額と時期を計算する
- 資金不足の原因に対する改善策を検討する
- 追加融資後の返済負担と資金繰りを確認する
これらを整理することで、銀行に対して追加融資の必要性を説明しやすくなるだけでなく、会社自身が資金繰りの問題を把握しやすくなります。
運転資金の追加融資に関するよくある質問
借入金を返済している途中でも追加融資を受けられますか?
可能です。ただし、既存借入金の返済状況だけでなく、追加融資が必要な理由、業績、資金繰り、返済能力などについて銀行の審査があります。
借入金を半分返済したら、その分を再び借りられますか?
返済が進んだ借入金について、折り返し融資を検討できる場合があります。ただし、返済した金額を必ず再び借りられるわけではありません。
赤字でも運転資金の追加融資は可能ですか?
赤字であっても追加融資が検討される場合はあります。ただし、赤字の原因、業績改善の見通し、追加融資後の資金繰りなどが重要になります。
追加融資と借換えはどちらがよいですか?
必要資金の性格や既存借入金の返済負担によって異なります。追加融資によって資金を確保する方法が適切な場合もあれば、借換えによって返済負担を見直す方が適切な場合もあります。
追加融資の相談にはどのような資料が必要ですか?
一般的には決算書、試算表、借入金一覧表、返済予定表、資金繰り表などが重要です。追加融資が必要になった理由によっては、受注資料、売掛金明細、在庫資料、改善計画なども必要になります。
追加融資はいつ銀行に相談すればよいですか?
資金不足が発生する見込みが分かった段階で、できるだけ早く相談することが重要です。銀行の審査には時間が必要であり、相談すればすぐに融資を受けられるとは限りません。
返済途中の運転資金の追加融資についてのまとめ
運転資金の借入金を返済している途中でも、追加融資を受けられる場合があります。
ただし、追加融資を受けられるかどうかは、資金不足の原因と会社の返済能力によって異なります。
- 返済途中でも運転資金の追加融資は可能
- 売上増加による運転資金需要は比較的説明しやすい
- 在庫増加では販売・回収見通しが重要
- 売掛金回収や仕入代金支払の条件変更では理由の説明が必要
- 赤字による資金不足では改善計画と資金繰り見通しが重要
- 追加融資だけでなく折り返し融資や借換えも検討する
- 追加融資後の返済負担を必ず確認する
- 毎月の財務管理によって資金不足の再発を防ぐことが重要
銀行融資の実務では、運転資金の追加融資そのものは特別なことではありません。
しかし、追加融資によって一時的に手元資金が増えても、資金不足の原因が改善されなければ、再び資金繰りが苦しくなる可能性があります。
経営者にとって重要なのは、追加融資を受けることだけではなく、借入金の返済を続けながら資金繰りを安定させることです。
そのためには、売掛金・在庫・買掛金の管理、借入金の返済予定の確認、資金繰り表の更新などを継続的に行うことが大切です。
関連記事
長期借入金の返済が苦しいときの対策
既存借入金の返済負担が重い場合の追加融資、借換え、返済条件変更などについて解説しています。
運転資金の折り返し融資とは
返済が進んだ運転資金を再び借り入れる折り返し融資の仕組みと銀行審査について解説しています。
資金繰りを維持するための銀行借入の利用方法
資金繰り表を使って、銀行から借りる時期と必要金額を判断する方法を解説しています。
運転資金は月商の何倍必要か
売掛金、在庫、買掛金から必要運転資金を計算する方法を解説しています。
銀行融資・資金繰りのメール相談
運転資金の追加融資を検討する際には、追加融資の必要性だけでなく、既存借入金の返済負担や今後の資金繰りも確認することが重要です。
特に、複数の銀行から借入をしている会社や、追加融資を受けても資金繰りが改善しない会社では、借入金管理と財務改善を継続的に行う必要があります。
銀行融資・資金繰りのメール相談
「返済途中でも追加融資を受けたい」「銀行から追加融資は難しいと言われた」「借入金の返済負担を改善したい」「今後の資金繰りを整理したい」といったお悩みについて、メール相談をご利用ください。
※現在はメールによる相談です。融資の承認・実行を保証するものではありません。相談条件は相談ページをご確認ください。