「売上は増えているのに、なぜか銀行預金が減っている」
「取引先への売掛金が増え、仕入代金の支払いが苦しくなってきた」
「銀行から、売上債権が増えている理由を説明してほしいと言われた」
このような悩みを持つ中小企業経営者は少なくありません。
売上が増えることは、会社にとって基本的には好ましいことです。しかし、売上が増えたからといって、すぐに手元の資金が増えるとは限りません。
特に掛売りを行っている会社では、売上が増えるほど売掛金などの売上債権が増え、必要な運転資金も増加することがあります。
売上債権の増加は、将来の入金が増えることを意味する一方で、現時点ではまだ使えないお金が増えることでもあるのです。
この記事では、売上債権が増えると必要運転資金が増える理由を、計算式と具体例を使って解説します。
さらに、銀行が売上債権の増加をどう見ているのか、経営者が実行できる資金繰り改善策についても説明します。
売上債権とは?売上が発生してもまだ回収していないお金
売上債権とは、商品やサービスを販売したものの、まだ代金を回収していない債権のことです。
代表的なものには、売掛金や受取手形があります。
現金売上と掛売りの違い
例えば、飲食店でお客様が現金で代金を支払えば、売上の発生と同時に現金が入ってきます。
一方、卸売業や製造業などでは、商品を販売しても、その場で代金を受け取るとは限りません。
例えば、月末締め・翌月末払いという条件で商品を販売している場合、今月の売上代金は翌月末になって入金されます。
この場合、売上が発生してから入金されるまでの間、売上代金は売掛金として残ります。
なお、飲食店などでも、クレジットカード決済やキャッシュレス決済の入金に時間差がある場合には、売上発生と現金回収の時期が一致しないことがあります。
売掛金は利益ではなく、まだ回収していない資金
売掛金は、将来入金される予定の資金です。
しかし、実際に入金されるまでは、仕入代金や給与の支払いに使うことができません。
例えば、今月1,000万円の商品を掛売りで販売したとしても、代金の入金が翌月末であれば、今月の預金残高が1,000万円増えるわけではありません。
この点が、売上と資金繰りの大きな違いです。
運転資金とは?売上代金を回収するまでに必要なお金
会社が事業を続けるためには、さまざまな支払いが必要です。
例えば、仕入代金、外注費、従業員の給与、家賃、水道光熱費などです。
こうした日常の事業活動に必要な資金を、一般に運転資金と呼びます。
特に掛売りを行う事業では、仕入代金などの支払いと売上代金の回収に時間差が生じます。
その時間差を埋めるために必要となるのが、経常的な運転資金です。
売上代金が入金する前に支払いが発生する
例えば、卸売業で次のような取引を行っているとします。
- 商品を仕入れる
- 仕入れた商品を得意先へ販売する
- 仕入代金を支払う
- 後日、得意先から売上代金が入金される
この場合、仕入代金の支払いが売上代金の入金より先になれば、その間の資金を会社が負担しなければなりません。
売上が計上されていても、売上代金を回収するまでの資金不足を埋める必要があることが、運転資金発生の基本的な仕組みです。
売上債権が増えると運転資金が増加する3つの理由
理由1.売上が増えると売掛金も増えやすい
掛売りを行う会社では、売上が増えると売掛金も増える傾向があります。
例えば、月商1,000万円で売上代金の回収が約1か月後の会社では、売掛金残高はおおむね1,000万円程度になることが考えられます。
その会社の月商が1,500万円に増え、回収条件が変わらなければ、売掛金残高もおおむね1,500万円程度に増加します。
売掛金が500万円増えたということは、まだ回収していない売上代金が500万円増えたということです。
この増加分が、資金繰りを圧迫する原因になります。
理由2.売上増加に伴って仕入や在庫も増える
売上が増えれば、それに対応する商品の仕入や製造も増えることが一般的です。
卸売業では商品仕入、製造業では原材料や製品在庫が増加することがあります。
仕入や在庫の増加には資金が必要です。
しかし、販売した商品の代金はすぐに回収できるとは限りません。
そのため、売上が増加する局面では、売掛金だけでなく在庫の増加によっても必要運転資金が増えることがあります。
理由3.仕入代金の支払いが売上代金の回収より早い
売掛金や在庫が増えても、仕入代金の支払いを後日にできれば、資金負担を一定程度抑えられます。
しかし、仕入代金の支払いが早く、売上代金の回収が遅い会社では、資金負担が大きくなります。
例えば、仕入代金は当月末払い、売上代金は翌々月末回収という会社では、売上代金が入金されるまでの期間を手元資金や銀行融資で賄う必要があります。
売上債権が増えると運転資金が増えやすいのは、売上が増えることそのものよりも、代金回収と支払いの時間差があるためです。
必要運転資金の計算式と売上債権の関係
銀行が運転資金を検討する際によく用いるのが、次の計算式です。
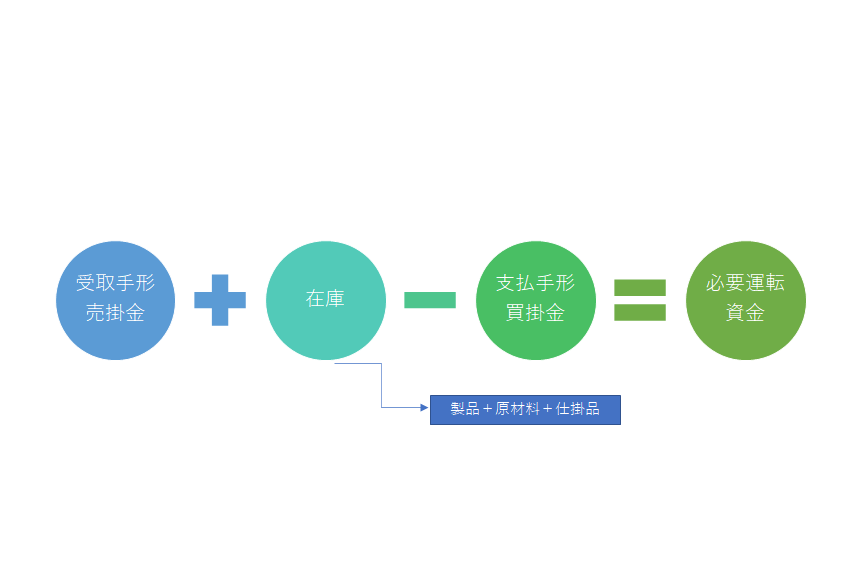
必要運転資金 = 売上債権 + 棚卸資産 - 仕入債務
それぞれの意味は次のとおりです。
- 売上債権:売掛金や受取手形など、まだ回収していない売上代金
- 棚卸資産:商品、製品、原材料などの在庫
- 仕入債務:買掛金や支払手形など、まだ支払っていない仕入代金
売上債権と棚卸資産は、会社が資金を負担している部分です。
一方、仕入債務は、仕入先への支払いを後日にできている部分であるため、必要運転資金から差し引きます。
この計算式を見ると、ほかの条件が変わらなければ、売上債権が増えるほど必要運転資金が増加することがわかります。
なお、この計算式は経常的な運転資金の目安です。実際の資金需要には、人件費や税金、設備投資、借入金返済なども影響します。
計算例|売上債権が500万円増えると運転資金はいくら増える?
具体的な数字で確認してみましょう。
ある卸売業の会社について、売上増加前と売上増加後の状況を比較します。
| 項目 | 増加前 | 増加後 |
|---|---|---|
| 売上債権 | 1,000万円 | 1,500万円 |
| 棚卸資産 | 400万円 | 600万円 |
| 仕入債務 | 600万円 | 900万円 |
| 必要運転資金 | 800万円 | 1,200万円 |
売上増加前の必要運転資金は、次のとおりです。
1,000万円 + 400万円 - 600万円 = 800万円
売上増加後は、次のようになります。
1,500万円 + 600万円 - 900万円 = 1,200万円
つまり、必要運転資金は400万円増加しています。
売上債権は500万円増えていますが、仕入債務も300万円増えているため、必要運転資金の増加額は400万円にとどまっています。
このように、売上債権の増加額が、そのまま必要運転資金の増加額になるとは限りません。
棚卸資産や仕入債務の増減も合わせて確認する必要があります。
売上債権が増えた原因は売上増加とは限らない
ここは銀行の融資審査でも重要なポイントです。
売上債権が増加している会社について、銀行はその原因を確認します。
なぜなら、売上債権の増加には、好ましい理由と注意すべき理由の両方があるからです。
売上増加に伴う売上債権の増加
売上が増え、回収条件も従来どおりであれば、売上債権が増加することは自然です。
この場合、銀行は売上増加に伴う運転資金需要として融資を検討することがあります。
ただし、増加した売掛金が予定どおり回収されることや、売上増加が継続する見通しがあることが重要です。
売上代金の回収が遅れている
売上が増えていないのに売掛金だけが増えている場合には注意が必要です。
得意先からの入金が遅れていたり、回収できない売掛金が残っていたりする可能性があるからです。
銀行は、こうした売掛金を通常の運転資金として単純に評価することはできません。
回収が遅れている原因や、今後回収できる見込みを確認する必要があります。
得意先との回収条件が長くなった
例えば、これまで翌月末に回収していた売上代金を、翌々月末に回収する条件へ変更した場合、売上が変わらなくても売掛金残高は増加します。
回収までの期間が長くなれば、その間の資金を会社が負担する必要があります。
したがって、売上債権が増加したときには、売上高だけでなく回収条件の変化も確認することが重要です。
売上債権回転期間を確認すると資金繰りの問題が見えてくる
売上債権の回収状況を確認するために役立つ指標が、売上債権回転期間です。
月数で把握する場合、次のように計算できます。
売上債権回転期間(月)= 売上債権 ÷ 月平均売上高
例えば、月平均売上高が1,000万円、売上債権が2,000万円であれば、売上債権回転期間は2か月です。
この会社の売上債権が3,000万円に増え、月平均売上高が変わらなければ、回転期間は3か月になります。
つまり、売上代金を回収するまでの期間が実質的に長くなっている可能性があります。
ただし、売上の季節変動や月末時点の売上集中などによって数字は変動するため、単月だけで判断せず、継続的に確認することが重要です。
銀行は売上債権回転期間の変化を見る
銀行が売上債権の増加を確認した場合、売上高の増加率と売上債権の増加率を比較することがあります。
売上が10%しか増えていないのに、売上債権が50%増えているような場合には、その理由を確認する必要があります。
特に、回収遅延や不良債権の発生が疑われる場合には、融資審査にも影響します。
売上債権の増加による資金不足を改善する5つの方法
1.売掛金の回収条件を見直す
売上債権を減らすために有効な方法の一つが、回収期間の短縮です。
例えば、翌々月末回収の取引を翌月末回収に変更できれば、資金回収までの期間を短縮できます。
ただし、得意先との取引関係もあるため、一方的に条件を変更することは難しい場合があります。
新規取引や契約更新の機会を活用して、無理のない範囲で回収条件を見直すことが考えられます。
2.売掛金の入金管理を徹底する
売掛金は、予定どおりに入金されているかを確認する必要があります。
得意先別に請求額、入金予定日、実際の入金日、未回収残高を管理してください。
入金が遅れている場合には、早期に原因を確認することが重要です。
回収遅延を放置すると、資金繰りの悪化だけでなく、貸倒損失につながる可能性もあります。
3.在庫を適正な水準に抑える
必要運転資金は、売上債権だけでなく棚卸資産によっても増加します。
売上増加を見込んで過剰に商品を仕入れると、在庫に資金が固定されます。
商品別の販売状況や在庫回転期間を確認し、過剰在庫を減らすことが重要です。
4.仕入代金の支払条件を確認する
仕入代金の支払いが売上代金の回収より大幅に早い場合、資金負担が大きくなります。
取引先との関係や契約条件を踏まえ、適切な支払条件を検討することも資金繰り改善につながります。
ただし、支払遅延によって仕入先の信用を損なうことは避けなければなりません。
5.必要運転資金を銀行に早めに相談する
売上増加に伴って売上債権や在庫が増える場合、銀行から運転資金を調達することも選択肢です。
その際には、単に「売上が増えたので資金が必要です」と説明するだけでは不十分です。
売上の増加額、売掛金の回収条件、在庫の増加、仕入代金の支払条件などを整理し、必要な資金額を具体的に示すことが重要です。
資金不足が発生してから慌てて融資を申し込むのではなく、売上増加に伴う運転資金の増加を事前に予測しておくことが望ましいでしょう。
銀行は売上債権の増加を融資審査でどう判断するのか
銀行は、売上債権が増えているという事実だけで融資の可否を判断するわけではありません。
主に次のような点を確認します。
- 売上債権の増加が売上増加に見合っているか
- 得意先からの回収が予定どおり行われているか
- 売上債権回転期間が長期化していないか
- 在庫や仕入債務の増減との関係に不自然な点がないか
- 追加運転資金の必要額に合理的な根拠があるか
- 融資後の資金繰りと返済見通しに問題がないか
売上増加による運転資金なら融資を検討しやすい
売上増加によって売掛金や在庫が増えた場合、その増加分を賄うための融資には合理的な資金使途があります。
銀行は、受注状況や販売実績、回収条件などを確認し、必要運転資金として融資を検討することがあります。
ただし、業績や財務内容、既存借入金の返済負担によっては融資が難しい場合もあります。
回収遅延による売上債権の増加は慎重に審査される
一方、得意先からの回収が遅れていることによって売上債権が増えている場合、銀行は慎重になります。
その売掛金が回収できなければ、会社の資金繰りはさらに悪化する可能性があるからです。
また、回収見込みのない売掛金が多額に残っている場合には、財務内容の評価にも影響します。
このため、銀行に融資を相談する際には、売上債権が増加した理由を明確に説明できることが重要です。
銀行融資・資金繰りのメール相談
「売上が増えているのに資金繰りが苦しい」「売掛金が増えて銀行から理由を聞かれた」「増加運転資金を銀行にどう説明すればよいかわからない」といったお悩みはありませんか。
売上債権の増加による資金不足は、回収条件や在庫、仕入債務との関係を整理することが重要です。長年の法人融資・融資審査の実務経験を踏まえ、銀行から見た課題や運転資金の考え方、資金繰り改善の進め方についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や審査通過を保証するものではありません。
毎月確認したい売上債権と運転資金の管理項目
売上債権の増加による資金繰り悪化を防ぐには、毎月の数字を継続して確認することが重要です。
| 確認項目 | 確認するポイント |
|---|---|
| 月次売上高 | 売上の増減と今後の受注見通し |
| 売上債権残高 | 売上の増減に見合った残高か |
| 売上債権回転期間 | 回収までの期間が長くなっていないか |
| 棚卸資産 | 在庫が過剰に増えていないか |
| 仕入債務 | 支払条件や支払予定に変化がないか |
| 必要運転資金 | 前月や前年同月からどれだけ増減したか |
| 預金残高・資金繰り表 | 今後の入金と支払いに不足がないか |
特に、売上債権残高だけを確認するのではなく、売上高との関係や回収期間を継続して比較することが重要です。
売上が増えているのに預金が減少している場合には、売上債権や在庫に資金が固定されていないかを確認してください。
自社の状況を確認してみましょう
次の8項目を確認し、自社の売上債権と運転資金の管理状況を点検してください。
売上債権・運転資金チェックリスト【8項目】
チェック数:0 / 8
チェックできなかった項目がある場合
売上債権の管理ができていない場合には、まず得意先別の売掛金残高と入金予定日を整理してください。
必要運転資金を計算していない場合には、直近の試算表から売上債権、棚卸資産、仕入債務の金額を確認してください。
資金繰り表を作成していない場合には、今後の入金と支払いを月別に整理し、資金不足が発生する時期を確認してください。
売上が増加している会社ほど、早めに必要運転資金を予測することが重要です。
売上債権と運転資金に関するよくある質問
Q.売上債権が増えることは会社にとって悪いことですか?
必ずしも悪いことではありません。売上増加に伴って売上債権が増えることは自然です。ただし、代金回収までの資金負担が増えるため、資金繰りへの影響を確認する必要があります。
Q.売上債権が増えた金額だけ運転資金も増えますか?
必ずしも一致しません。必要運転資金は、売上債権に棚卸資産を加え、仕入債務を差し引いて計算します。そのため、在庫や買掛金などの増減によって必要運転資金の増加額は変わります。
Q.売上が増えているのに預金が減るのはなぜですか?
売上代金の回収より先に仕入代金や経費の支払いが発生すると、資金が不足するためです。売掛金や在庫の増加によって資金が固定されている可能性があります。
Q.売上債権が増えたら銀行から運転資金を借りられますか?
売上増加に伴う合理的な運転資金需要であれば、銀行が融資を検討する場合があります。ただし、融資の可否は業績や財務内容、返済能力、資金使途などによって判断されます。
Q.売上が増えていないのに売掛金が増えた場合はどうすればよいですか?
まず、得意先別の売掛金残高と入金状況を確認してください。回収遅延や回収条件の長期化が発生していないかを調べることが重要です。
Q.売上債権を減らすにはどうすればよいですか?
売掛金の回収期間の短縮、入金管理の徹底、回収遅延への早期対応などが考えられます。ただし、得意先との取引条件や関係にも配慮する必要があります。
まとめ|売上債権の増加は運転資金の増加につながる
売上債権は、売上が発生したものの、まだ代金を回収していないものです。
掛売りを行う会社では、売上が増えると売上債権も増える傾向があります。
その結果、仕入代金や経費の支払いに必要な資金を、売上代金の回収まで会社が負担しなければならなくなります。
今回のポイントを整理します。
- 売上債権とは、売掛金や受取手形など、まだ回収していない売上代金のこと
- 売上債権が増えると、売上代金を回収するまでの資金負担が増える
- 必要運転資金は「売上債権+棚卸資産-仕入債務」で計算する
- 売上債権の増加額と必要運転資金の増加額は必ずしも一致しない
- 売上債権の増加原因には、売上増加だけでなく回収遅延や回収条件の長期化もある
- 銀行は売上債権の増加理由や回収状況を融資審査で確認する
- 経営者は売上債権回転期間や資金繰り表を継続的に確認することが重要
売上が増えることと、手元の資金が増えることは同じではありません。
売上債権の増加によって資金繰りが悪化しないよう、売掛金の回収状況、在庫、仕入債務を毎月確認し、必要運転資金を把握することが重要です。
関連記事
運転資金の基本的な仕組み
運転資金がなぜ必要になるのか、事業活動と資金の流れの関係を解説しています。
銀行の運転資金融資の審査
銀行が運転資金の融資を検討する際に、どのような点を確認するのかを解説しています。
黒字なのに資金繰りが苦しくなる理由
利益が出ていても預金が増えない原因を、資金繰りの観点から解説しています。
銀行が試算表の提出を求める理由
銀行が直近の売上や利益、売掛金などの状況を確認するために試算表を重視する理由を解説しています。
銀行融資・資金繰りのメール相談
「売上が増えているのに資金繰りが悪化している」「売掛金が増加して銀行から運転資金の説明を求められた」「必要運転資金をどう計算し、銀行に相談すればよいかわからない」といったお悩みはありませんか。
売上債権の増加による資金不足は、回収条件や在庫、仕入債務との関係を整理することが重要です。長年の法人融資・融資審査の実務経験を踏まえ、銀行から見た課題や資金繰り改善、銀行への融資相談の進め方についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や審査通過を保証するものではありません。