資金繰りが苦しいとき、多くの経営者は売上の入金を増やすことや、仕入代金・経費の支払いを減らすことを考えます。
もちろん、これらは資金繰り改善の基本です。
しかし、銀行の融資審査の現場では、資金繰りが苦しい会社について、売上や利益だけでなく、必ず確認する財務資料があります。
それが貸借対照表(バランスシート)です。
実際に、利益が出ているにもかかわらず資金繰りが苦しい会社は少なくありません。
その原因が貸借対照表に隠れていることがあります。
例えば、売掛金や棚卸資産が増加していたり、関係会社や経営者への貸付金に多額の資金が使われていたりするケースです。
資金繰りを根本的に改善するためには、損益計算書だけでなく、貸借対照表の資産と負債の両方を確認する必要があります。
この記事では、長年にわたり銀行の法人融資・融資審査に携わってきた経験を踏まえ、貸借対照表から資金繰り悪化の原因を見つける方法と、具体的な改善策を説明します。
この記事の重要ポイント
- 利益が出ていても資金繰りが苦しくなることがある
- 貸借対照表の資産は、資金がどこに使われているかを示している
- 売掛金や棚卸資産の増加は運転資金の不足につながる
- 貸付金や関係会社への資金流出は資金繰りを圧迫する場合がある
- 銀行は資産の回収可能性や融資資金の使い道を確認する
- 資金繰り改善には資産の見直しと借入金の返済負担の確認が必要
資金繰りと貸借対照表の関係
資金繰りとは、会社に入ってくるお金と出ていくお金を管理し、必要な支払いができる状態を維持することです。
売上が増えれば資金繰りが良くなると思われがちですが、必ずしもそうではありません。
売上が増えても、代金を回収するまでには時間がかかることがあります。
また、商品を仕入れて在庫として保有している間は、その資金が棚卸資産に使われています。
こうした資金の動きは、損益計算書だけでは十分に把握できません。
そこで重要になるのが貸借対照表です。
貸借対照表とは
貸借対照表は、一定時点における会社の資産、負債、純資産の状況を示した財務資料です。
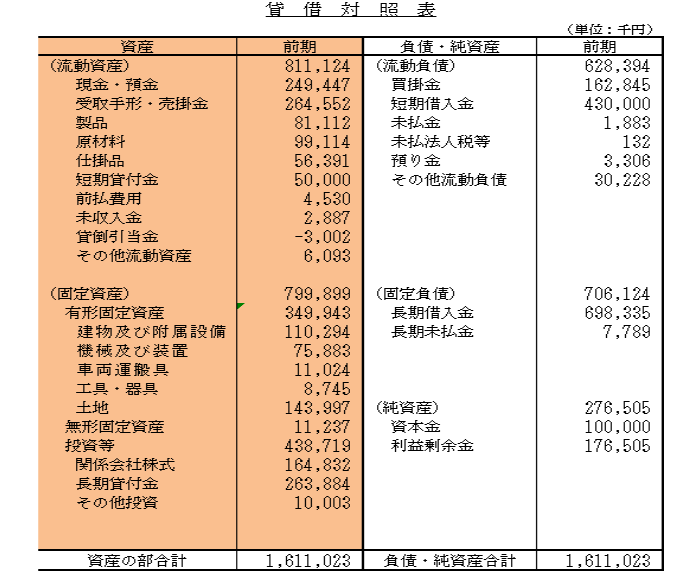
貸借対照表は、基本的に次の構成になっています。
- 左側:資産の部(現預金、売掛金、棚卸資産、固定資産など)
- 右側:負債の部(買掛金、借入金など)
- 右側:純資産の部(資本金、利益剰余金など)
貸借対照表の左側と右側の合計金額は一致します。
これは、会社が調達した資金が、何らかの資産として使われていることを表しています。
貸借対照表の左側は資金の使い道を示す
銀行の融資審査では、貸借対照表の資産の部を、資金がどこに使われているかという視点から確認します。
例えば、次のように考えます。
| 資産項目 | 資金繰り上の意味 |
|---|---|
| 現預金 | 支払いに利用できる資金 |
| 売掛金 | 売上代金がまだ回収されていない状態 |
| 棚卸資産 | 仕入れや製造に使った資金が在庫になっている状態 |
| 固定資産 | 設備などに長期間資金が使われている状態 |
| 貸付金 | 他者への貸し付けに資金が使われている状態 |
| 関係会社株式 | 関係会社への出資に資金が使われている状態 |
ここで重要なのは、資産として計上されているからといって、すぐに現金として使えるとは限らないということです。
貸借対照表の右側は資金の調達方法を示す
一方、貸借対照表の右側は、会社がどのように資金を調達しているかを示しています。
例えば、銀行借入金が多い会社では、毎月の元金返済や利息の支払いが資金繰りに影響します。
買掛金や未払金についても、支払期日が来れば現金が必要です。
そのため、資金繰りを改善する際には、資産だけでなく負債の内容も確認する必要があります。
利益が出ているのに資金繰りが苦しくなる理由
損益計算書で利益が出ていることと、会社に現金が十分あることは同じではありません。
例えば、売上が計上されても、売掛金として残っている間は現金が入ってきません。
また、商品を仕入れて在庫が増えれば、売上になる前に資金が出ていくことがあります。
さらに、借入金の元金返済は、通常、損益計算書の費用にはなりませんが、実際には現金が減少します。
売掛金の増加によって資金が不足する例
例えば、月商1,000万円の会社で、売掛金の回収期間が1か月から2か月に延びたとします。
売上高が変わらない場合、売掛金残高は概算で次のようになります。
- 回収期間1か月:売掛金約1,000万円
- 回収期間2か月:売掛金約2,000万円
この場合、売掛金が約1,000万円増加します。
売上が増えていなくても、回収期間が長くなるだけで、会社に必要な運転資金が増えるのです。
売掛金の増加は、資金繰りを悪化させる代表的な原因の一つです。
在庫の増加によって資金が不足する例
例えば、毎月の仕入原価が500万円の会社で、在庫保有期間が1か月から3か月に延びたとします。
単純化すると、在庫に使われる資金は次のようになります。
- 在庫保有期間1か月:約500万円
- 在庫保有期間3か月:約1,500万円
在庫の増加によって、約1,000万円の資金が追加で必要になります。
売れない商品や長期間保管している商品が増えるほど、資金繰りは厳しくなりやすくなります。
※上記の金額はいずれも仕組みを説明するための仮定例です。
貸借対照表の資産の部で特に確認したい5つの項目
資金繰りを改善する際には、貸借対照表の資産の部を詳しく確認することが重要です。
特に次の5つの項目に注目してください。
1. 売掛金・受取手形
売掛金や受取手形は、商品やサービスを販売したものの、まだ代金を回収していない債権です。
通常は回収期日が到来すれば現金化されます。
しかし、次のような場合には注意が必要です。
- 取引先の支払いが遅れている
- 回収条件が以前より長くなっている
- 特定の取引先に売掛金が集中している
- 長期間回収できていない債権がある
売掛金は資産ですが、回収できなければ資金繰りの改善にはつながりません。
特に長期滞留している売掛金については、回収可能性を慎重に確認する必要があります。
2. 棚卸資産
棚卸資産には、商品、製品、原材料、仕掛品などがあります。
これらは事業を行うために必要な資産です。
しかし、必要以上に在庫を保有すると、その分だけ資金が固定化されます。
例えば、売上が減少しているにもかかわらず棚卸資産が増えている場合には、売れ残りが発生している可能性があります。
銀行も、売上高と棚卸資産のバランスを確認します。
過剰在庫や長期滞留在庫が多い場合には、資産の評価額や今後の資金繰りについて慎重に判断することがあります。
3. 短期貸付金
短期貸付金は、一般に1年以内に回収する予定の貸付金です。
例えば、関係会社や役員などへの貸付金が計上されていることがあります。
ここで重要なのは、帳簿上の返済期限ではなく、実際に回収できるかどうかです。
短期貸付金として計上されていても、相手先に返済能力がなければ、回収が長期化する可能性があります。
短期貸付金が多額に計上されている場合には、貸付先、資金使途、返済予定、回収実績を確認する必要があります。
4. 長期貸付金
長期貸付金は、長期間にわたって回収する予定の貸付金です。
関係会社などへの長期貸付金が多額にある場合、会社の資金が長期間固定化されている可能性があります。
ただし、貸付金がすべて不良資産というわけではありません。
返済計画に基づいて回収が進んでいる貸付金もあります。
問題となるのは、回収の見通しが不透明な貸付金です。
例えば、貸付先が赤字続きで返済能力に乏しい場合には、帳簿上は資産でも、実際の資金回収が難しいことがあります。
5. 関係会社株式
関係会社株式は、子会社や関連会社などに対する出資を表す資産です。
事業上の必要性があって保有している場合も多く、関係会社株式そのものが悪いわけではありません。
しかし、非上場の関係会社株式などは、必要なときにすぐ売却して現金化できるとは限りません。
また、出資先の業績が悪化している場合には、投資額の回収が難しくなることもあります。
そのため、関係会社株式が多額に計上されている場合には、出資先の業績や保有目的、資金回収の可能性を確認する必要があります。
雑資産が多い会社は資金繰りが苦しくなりやすい
銀行の融資審査では、貸借対照表の中にある資産について、その内容や回収可能性を詳しく確認します。
特に、事業の売上や利益に直接結びつきにくい資産が多額に計上されている場合には注意が必要です。
雑資産とは何か
銀行の融資実務では、資産の内容を確認する際に「雑資産」という言葉が使われることがあります。
ただし、雑資産は貸借対照表の正式な勘定科目ではありません。
銀行や審査の場面によって、その範囲や意味合いが異なる場合があります。
例えば、次のような資産について、実態の確認が必要になることがあります。
- 役員や関係会社への貸付金
- 長期間回収されていない立替金
- 回収可能性が不明な未収入金
- 事業上の必要性が不明確な投資
- 実態や資産価値が確認しにくいその他の資産
これらの資産があること自体が問題なのではありません。
重要なのは、資金が何に使われ、将来どのように回収されるのかという点です。
雑資産が資金繰りを圧迫する仕組み
例えば、年商1億円の会社が、関係会社に2,000万円を貸し付けているとします。
その貸付金が返済されなければ、本来は自社の仕入代金や経費の支払いに利用できた資金が、関係会社に固定化された状態になります。
この会社が銀行から運転資金の融資を受けようとした場合、銀行は次のような疑問を持つ可能性があります。
- なぜ関係会社に2,000万円を貸し付けたのか
- 関係会社から返済を受けられないのか
- 今回の運転資金は本当に本業に必要なものなのか
- 新たに融資した資金が関係会社へ流れる可能性はないか
このように、回収可能性の低い資産が多額にあると、資金繰りだけでなく銀行の融資審査にも影響する場合があります。
銀行は貸借対照表のどこを見て融資審査をするのか
銀行が貸借対照表を見る目的は、単に資産と負債の金額を確認することではありません。
資産の実態や借入金の返済能力を確認することが重要です。
資産の回収可能性を確認する
銀行は、貸借対照表に計上されている資産が、実際にどの程度の価値を持っているかを確認します。
例えば、長期間回収されていない売掛金や、返済見通しのない貸付金がある場合には、その回収可能性を慎重に判断します。
帳簿上は資産として計上されていても、実質的な価値が低いと判断される場合があります。
融資資金が本来の目的に使われるか確認する
銀行が運転資金を融資する場合、その資金が仕入代金や人件費など、事業に必要な支払いに使われることを想定しています。
ところが、会社が過去に多額の資金を関係会社や役員に貸し付けている場合には、銀行は新たな融資資金の使い道を慎重に確認することがあります。
特に、過去の貸付金が回収されないまま追加融資を希望している場合には、その理由を説明できるようにする必要があります。
借入金の返済能力を確認する
銀行は、会社の利益だけでなく、資金繰りや借入金の返済負担も確認します。
例えば、利益が出ていても、売掛金や棚卸資産が増え続けている会社では、返済に必要な現金が不足する可能性があります。
また、短期借入金の返済期限が集中している場合には、資金繰りに大きな影響が生じることがあります。
銀行は、利益が出ているかだけでなく、借入金を返済するための資金が実際に確保できるかを重視します。
銀行融資・資金繰りのメール相談
貸借対照表に多額の売掛金、棚卸資産、貸付金などがある場合には、資金繰り悪化の原因が資産の中に隠れている可能性があります。
銀行から追加融資を受ける前に、資産の内容や資金の流れを整理することも重要です。
銀行融資・資金繰りのメール相談
資金繰りの悪化、貸借対照表の問題、銀行からの追加融資、借入金の返済負担などについてお悩みの経営者や個人事業主の方は、メール相談をご利用ください。
長年の法人融資・融資審査の経験を踏まえ、銀行がどのような点を確認するのか、実務的な視点からご相談をお受けします。
※融資の承認・実行や返済条件の変更を保証するものではありません。
貸借対照表から資金繰りを改善する5つの方法
資金繰りを改善するためには、貸借対照表を確認するだけでなく、実際に資金の流れを改善する必要があります。
1. 売掛金の回収期間を短縮する
売掛金の回収が遅い場合には、取引先との回収条件を見直すことが考えられます。
例えば、月末締め翌々月末払いの取引について、可能であれば翌月末払いへの変更を交渉する方法です。
また、請求書の発行遅れや入金確認の漏れがないかも確認してください。
売掛金の回収期間が短くなれば、必要な運転資金を減らせる可能性があります。
2. 過剰在庫や滞留在庫を減らす
棚卸資産が多い場合には、商品ごとの在庫回転状況を確認します。
長期間売れていない商品や、必要以上に仕入れている商品がないかを調べてください。
在庫を適正な水準に減らすことで、仕入れに使われる資金を抑えることができます。
ただし、在庫を減らしすぎると販売機会を失う可能性もあるため、事業に必要な水準を維持することが重要です。
3. 役員や関係会社への貸付金を見直す
役員や関係会社への貸付金がある場合には、貸付の目的や返済状況を確認してください。
返済可能な貸付金については、具体的な返済計画を作成することが考えられます。
ただし、返済能力がない相手先から無理に資金を回収しようとすると、関係会社の経営に影響することもあります。
そのため、関係会社の財務状況や事業上の必要性も踏まえて対応する必要があります。
また、貸付金の整理や債権放棄などを検討する場合には、税務・会計上の影響が生じることがあるため、税理士などの専門家への相談が必要です。
4. 不要な資産の売却を検討する
事業に使用していない不動産や設備、有価証券などがある場合には、売却によって資金を確保できる可能性があります。
ただし、売却価格や税金、事業への影響などを確認する必要があります。
また、銀行の担保に入っている資産を売却する場合には、担保権の取り扱いについて金融機関との調整が必要になることがあります。
5. 借入金の返済負担を見直す
貸借対照表の資産を見直すとともに、負債の部に計上されている借入金も確認してください。
例えば、短期間で多額の元金返済が必要になっている場合には、資金繰りが圧迫されることがあります。
資金繰りが厳しい場合には、返済期間や借入構成の見直しについて、早めに金融機関へ相談することが重要です。
ただし、返済条件の変更には金融機関の審査や同意が必要であり、必ず認められるわけではありません。
資金繰り改善に役立つ貸借対照表のチェックリスト
資金繰りの状況を確認する際には、次の項目をチェックしてみてください。
貸借対照表の確認ポイント
- 売上高に対して売掛金が増えすぎていないか
- 回収期限を過ぎた売掛金がないか
- 売上高に対して棚卸資産が増えすぎていないか
- 長期間売れていない在庫がないか
- 役員や関係会社への貸付金が多額になっていないか
- 貸付金の返済予定が明確になっているか
- 関係会社株式などに多額の資金が固定化されていないか
- 不要な資産を保有していないか
- 短期借入金の返済期限が集中していないか
- 毎月の借入金返済額が資金繰りに見合っているか
一つでも問題がある場合には、その資産や負債の内容を詳しく確認することをおすすめします。
また、貸借対照表は1期分だけでなく、過去数期の推移を比較することが重要です。
特に、売上が横ばいなのに売掛金や棚卸資産だけが増えている場合には注意してください。
資金繰りと貸借対照表に関するよくある質問
Q1. 資金繰りが苦しいとき、貸借対照表のどこを見ればよいですか?
まずは現預金、売掛金、棚卸資産、貸付金などの資産を確認してください。
合わせて、買掛金や借入金などの負債も確認する必要があります。
Q2. 黒字なのに資金繰りが苦しいのはなぜですか?
売掛金の回収が遅れていたり、在庫が増加していたりすると、利益が出ていても現金が不足することがあります。
また、借入金の元金返済によって現金が減少することもあります。
Q3. 貸借対照表の資産が多ければ資金繰りは安心ですか?
必ずしもそうではありません。
資産の中には、すぐに現金化できないものや、回収が難しいものもあります。
資産の金額だけでなく、内容や回収可能性を確認することが重要です。
Q4. 役員貸付金が多いと銀行融資に影響しますか?
影響する場合があります。
銀行は、役員貸付金の発生理由や回収可能性、新たな融資資金が本業以外に使われる可能性などを確認することがあります。
Q5. 関係会社への貸付金はすべて問題になりますか?
すべてが問題になるわけではありません。
事業上の必要性があり、返済計画に基づいて回収が進んでいる貸付金もあります。
重要なのは、貸付の目的と回収可能性です。
Q6. 貸借対照表だけで資金繰りを判断できますか?
貸借対照表だけでは十分ではありません。
損益計算書や資金繰り表、借入金の返済予定などと合わせて確認する必要があります。
Q7. 資金繰り改善のために最初に取り組むべきことは何ですか?
まず、現預金の残高と今後の入出金予定を確認してください。
そのうえで、売掛金や棚卸資産、貸付金などに資金が固定化されていないかを調べることが重要です。
資金繰りと貸借対照表のまとめ
資金繰りを改善する際には、売上の入金や仕入代金・経費の支払いだけでなく、貸借対照表を確認することが重要です。
貸借対照表の資産の部には、会社が資金をどこに使っているかが表れています。
特に、売掛金、棚卸資産、貸付金、関係会社株式などは、資金繰りとの関係を詳しく確認する必要があります。
また、借入金の返済負担も資金繰りに大きく影響するため、負債の部の確認も欠かせません。
重要ポイントのまとめ
- 資金繰り改善には貸借対照表の確認が重要
- 資産の部は資金がどこに使われているかを示している
- 売掛金や棚卸資産の増加は運転資金の不足につながる
- 回収可能性の低い貸付金は資金繰りを圧迫する場合がある
- 銀行は資産の内容や回収可能性を確認する
- 資産の見直しと借入金の返済負担の確認が必要
資金繰りを根本的に改善するためには、会社の利益を増やすことに加えて、資金がどこに使われているかを把握し、必要に応じて資産の内容を見直すことが重要です。
銀行から追加融資を受ける前に、貸借対照表の資産の部を確認し、資金繰り悪化の原因が隠れていないか調べてみてください。
関連記事
運転資金とは
会社が事業を継続するために必要な運転資金の基本的な仕組みを説明しています。
運転資金の必要額
売掛金、棚卸資産、買掛金などから、必要な運転資金を考える方法を解説しています。
資金繰りが苦しいときの銀行への相談
資金繰りが厳しくなった場合に、銀行へ早めに相談する重要性と対応方法を説明しています。
銀行融資の審査の拠り所
銀行が融資審査で重視する財務内容や返済能力の考え方について解説しています。
銀行融資・資金繰りのメール相談
資金繰りが苦しい原因は、売上や利益の問題だけではありません。
売掛金や棚卸資産の増加、貸付金への資金流出、借入金の返済負担など、貸借対照表に原因が隠れている場合があります。
こうした問題を整理することは、銀行との融資交渉や今後の資金繰り改善にもつながります。
銀行融資・資金繰りのメール相談
資金繰りの悪化、貸借対照表の問題、運転資金の不足、銀行からの追加融資、借入金の返済負担などについてお悩みの経営者や個人事業主の方は、メール相談をご利用ください。
長年の法人融資・融資審査の経験を踏まえ、銀行がどのような点を確認するのか、実務的な視点からご相談をお受けします。
※融資の承認・実行や返済条件の変更を保証するものではありません。