「運転資金は月商の何倍くらい必要なのだろうか」
「月商が1,000万円の会社なら、運転資金はいくら確保すればよいのだろうか」
「銀行に運転資金の融資を申し込む際、希望金額をどのように説明すればよいのだろうか」
このような疑問をお持ちの中小企業経営者の方は多いと思います。
会社の資金繰りを安定させるためには、必要な運転資金の金額を把握しておくことが重要です。
運転資金が不足すれば、仕入代金や外注費、人件費などの支払いに支障が生じ、事業の継続にも影響します。
結論から申し上げると、運転資金が月商の何倍必要なのかは、売掛金の回収期間、在庫の保有期間、買掛金の支払期間などによって異なります。
例えば、同じ月商1,000万円の会社でも、売掛金の回収が早い会社と遅い会社では、必要な運転資金は異なります。
また、在庫を多く保有する会社と、在庫をほとんど持たない会社でも違いがあります。
この記事では、長年にわたり銀行の法人融資や融資審査に携わってきた経験を踏まえ、運転資金が月商の何倍必要なのかを計算する方法、銀行が運転資金の融資金額を判断する考え方、資金繰りを安定させるための具体策を解説します。
運転資金は月商の何倍必要なのか
運転資金は月商の何倍必要なのかという質問に対して、すべての会社に共通する答えはありません。
業種や取引条件、在庫の保有状況などによって、必要な運転資金は大きく異なるためです。
例えば、次のような会社では運転資金の必要額が異なります。
- 売上代金を現金で回収する小売業
- 売上代金を翌月末に回収する卸売業
- 材料を仕入れてから製品を販売するまで時間がかかる製造業
- 工事代金の回収まで数か月かかる建設業
一般的に、売上代金の回収までの期間が長い会社や、在庫を多く保有する会社ほど、運転資金が必要になりやすい傾向があります。
一方、仕入代金の支払いまでの期間が長ければ、その分だけ運転資金の負担を軽減できる場合があります。
重要なのは「運転資金は月商の何倍が正解か」と考えるのではなく、自社の取引条件から必要額を計算することです。
運転資金とは売上代金を回収するまでに必要な資金
運転資金とは、会社が事業を継続するために必要となる資金です。
例えば、商品を仕入れて販売する会社では、仕入代金を支払ってから売上代金を回収するまでに時間差が生じることがあります。
この時間差を埋めるために必要になる資金が、運転資金の代表的なものです。
製造業のお金の流れから運転資金を理解する
運転資金が必要になる理由を、製造業のお金の流れで考えてみましょう。
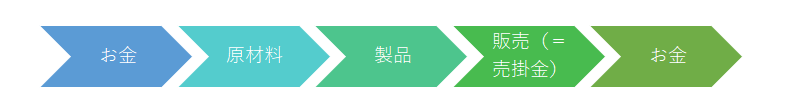
製造業では、原材料を仕入れて製品を製造し、その製品を販売して売上代金を回収します。
原材料の購入から売上代金の回収までには時間がかかります。しかし、その間も従業員の給与や家賃、光熱費などの支払いが発生します。
このように、事業活動に伴う支払いと売上代金の回収との時間差を埋めるために必要となる資金が運転資金です。
ただし、仕入代金を後払いにできる場合には、その分だけ資金負担は軽減されます。この関係を数値で把握するのが、売掛債権・棚卸資産・買掛債務を使った所要運転資金の計算です。
運転資金が不足するとどうなるのか
運転資金が不足すると、会社には次のような問題が発生する可能性があります。
- 仕入代金を支払えない
- 外注費の支払いが遅れる
- 従業員の給与を支払えない
- 家賃やその他の経費を支払えない
- 借入金の返済に支障が生じる
売上が増加している会社でも、売上代金の回収より先に仕入代金などの支払いが発生すれば、資金繰りが苦しくなることがあります。
そのため、利益が出ていることと、資金繰りに余裕があることは同じではありません。
所要運転資金と手元資金は区別する
運転資金を考える際には、次の2つを区別することが重要です。
- 所要運転資金:売掛金や在庫などによって事業の中に必要となっている資金
- 手元資金:預金などとして会社が実際に保有している資金
例えば、所要運転資金が2,000万円だからといって、預金残高を常に2,000万円にしなければならないという意味ではありません。
所要運転資金は、売掛金や在庫に資金が固定されている一方で、買掛金などによって支払いが猶予されている金額を計算したものです。
一方、手元資金は、今後の支払いや不測の事態に備えるために必要な現預金です。
銀行融資の金額を検討する際には、この違いを理解しておく必要があります。
運転資金が月商の何倍必要かを知る3つの回転期間
運転資金の必要額を考えるうえで重要になるのが、次の3つの回転期間です。
- 売掛債権回転期間
- 棚卸資産回転期間
- 買掛債務回転期間
これらは、売上代金の回収、在庫の保有、仕入代金の支払いに関する期間を示す指標です。
1.売掛債権回転期間とは
売掛債権回転期間とは、売上代金が回収されるまでの期間を示す指標です。
例えば、商品を販売しても、その場で現金を受け取るのではなく、翌月末に代金を回収する場合があります。
この場合、商品を販売してから代金が入金されるまで、一定の期間が発生します。
売掛債権回転期間は、次の計算式で求めることができます。
売掛債権回転期間(月)=売掛債権残高 ÷ 月商
例えば、月商1,000万円、売掛債権残高1,500万円の場合です。
1,500万円 ÷ 1,000万円 = 1.5か月
この会社の売掛債権回転期間は1.5か月となります。
なお、実際の計算では売掛金や受取手形、電子記録債権など、対象とする売掛債権の範囲を確認する必要があります。
2.棚卸資産回転期間とは
棚卸資産回転期間とは、商品や材料、製品などの在庫が、どの程度の期間保有されているかを示す指標です。
例えば、商品を仕入れてから販売するまでに2か月かかる場合、その間は仕入れた商品が在庫として保有されます。
在庫が多い会社ほど、その在庫に資金が固定されるため、運転資金の負担が大きくなりやすくなります。
棚卸資産回転期間は、次の計算式で求める方法があります。
棚卸資産回転期間(月)=棚卸資産残高 ÷ 月平均売上原価
例えば、棚卸資産が1,200万円、月平均売上原価が600万円の場合です。
1,200万円 ÷ 600万円 = 2か月
棚卸資産回転期間は2か月となります。
棚卸資産は一般的に原価ベースで計上されるため、売上原価を基準に計算する方法が適しています。
月商を使って簡便に在庫の大きさを把握することもありますが、その場合の倍率は、売上原価を基準とする棚卸資産回転期間とは異なります。
3.買掛債務回転期間とは
買掛債務回転期間とは、商品や材料などを仕入れてから、その代金を支払うまでの期間を示す指標です。
例えば、仕入代金を翌月末に支払う場合、仕入れてから支払いまで一定の猶予があります。
その間、会社は仕入代金をまだ支払っていないため、資金繰りの負担が軽減されます。
買掛債務回転期間は、次の計算式で求める方法があります。
買掛債務回転期間(月)=買掛債務残高 ÷ 月平均仕入高
例えば、買掛債務残高900万円、月平均仕入高600万円の場合です。
900万円 ÷ 600万円 = 1.5か月
買掛債務回転期間は1.5か月となります。
なお、買掛債務には買掛金や支払手形などが含まれる場合があります。
また、仕入高の代わりに売上原価を使用する簡便な方法もありますが、仕入高と売上原価が大きく異なる会社では注意が必要です。
売掛金の回収条件から回転期間を計算する方法
売掛債権回転期間は、実際の売掛債権残高と月商から計算する方法のほか、取引先との回収条件から概算する方法もあります。
例えば、月末締め翌月末回収という取引条件です。
月末締め翌月末回収は平均1.5か月
1月中に発生した売上を1月末に締め、2月末に回収するとします。
この場合、1月1日に発生した売上は約2か月後に回収されます。
一方、1月31日に発生した売上は約1か月後に回収されます。
売上が月内におおむね均等に発生していると仮定すれば、平均回収期間は約1.5か月となります。
したがって、月末締め翌月末回収の取引条件では、売掛債権回転期間を約1.5か月と考えることができます。
月末締め翌々月末回収は平均2.5か月
同様に、1月中の売上を1月末に締め、3月末に回収する場合です。
1月1日に発生した売上は約3か月後、1月31日に発生した売上は約2か月後に回収されます。
売上が月内におおむね均等に発生していると仮定すれば、平均回収期間は約2.5か月となります。
回収条件と回転期間の早見表
| 売上代金の回収条件 | 平均回収期間の概算 |
|---|---|
| 月末締め当月末回収 | 約0.5か月 |
| 月末締め翌月末回収 | 約1.5か月 |
| 月末締め翌々月末回収 | 約2.5か月 |
※月内に売上が均等に発生することを前提とした概算です。実際の回転期間は、売上の発生時期や回収状況によって異なります。
また、買掛債務の支払期間についても、仕入が月内におおむね均等に発生している場合には、同様の考え方で概算できます。
必要な運転資金を計算する基本公式
ここまで説明した3つの回転期間を使うと、事業の資金負担を期間の面から把握できます。
ただし、実際に必要な運転資金の金額を計算する際には、まず次の基本公式を押さえておくことをおすすめします。
所要運転資金の基本公式
所要運転資金 = 売掛債権 + 棚卸資産 - 買掛債務
売掛債権は、売上が発生していてもまだ代金を回収していない金額です。
棚卸資産は、仕入れた商品や材料などが在庫として保有されている金額です。
一方、買掛債務は、仕入代金などの支払いがまだ済んでいない金額です。
つまり、売掛債権と棚卸資産に必要な資金から、買掛債務によって支払いが猶予されている金額を差し引くことで、所要運転資金を計算できます。
計算例:月商1,000万円の会社
例えば、次のような会社を考えてみましょう。
| 項目 | 金額 |
|---|---|
| 月商 | 1,000万円 |
| 売掛債権 | 1,500万円 |
| 棚卸資産 | 1,200万円 |
| 買掛債務 | 900万円 |
所要運転資金は、次のように計算します。
1,500万円 + 1,200万円 - 900万円 = 1,800万円
この会社の所要運転資金は1,800万円です。
月商は1,000万円ですから、月商倍率は次のようになります。
1,800万円 ÷ 1,000万円 = 1.8倍
つまり、この会社では月商の1.8倍に相当する所要運転資金が必要になっていると考えられます。
なお、これは売掛債権・棚卸資産・買掛債務から計算した金額であり、銀行から1,800万円の融資を受けられるという意味ではありません。
回転期間から運転資金の月商倍率を求める方法
元の考え方である「立替期間」から運転資金を求める方法も、資金繰りの構造を理解するうえで役立ちます。
ただし、回転期間をそのまま足し引きして月商を掛ける方法には注意が必要です。
記事12057で使用していた立替期間の図も参考にしてください。図は売掛債権・棚卸資産・買掛債務をいずれも月商で割った「月商換算の期間」を用いる簡便な考え方です。売上原価や仕入高で計算した厳密な回転期間とは区別してください。

月商換算で立替期間を求める簡便法
売掛債権・棚卸資産・買掛債務の各残高をすべて月商で割ると、それぞれの月商換算倍率を計算できます。
その合計差額は「所要運転資金 ÷ 月商」と一致します。
例えば、売掛債権1,500万円、棚卸資産1,200万円、買掛債務900万円、月商1,000万円なら、1.5+1.2-0.9=1.8か月分です。
この1.8か月分は月商換算の資金負担を表すもので、在庫を実際に1.2か月保有しているという意味ではありません。
立替期間の基本的な考え方
売上代金の回収までの期間と、在庫を保有する期間が長いほど、資金負担は大きくなります。
一方、仕入代金の支払いまでの期間が長いほど、資金負担は軽減されます。
その関係を期間で表すと、次のようになります。
資金の立替期間の考え方
売掛債権回転期間 + 棚卸資産回転期間 - 買掛債務回転期間
これは、商品を仕入れてから売上代金を回収するまでの資金負担を、期間の面から把握する考え方です。
ただし、棚卸資産や買掛債務の回転期間を売上原価や仕入高で計算している場合には、これらの期間を単純に月商に掛けても、正確な所要運転資金にはなりません。
金額を計算する場合は売上と原価の違いに注意する
売掛債権は通常、販売価格を基準とした金額です。
一方、棚卸資産は一般的に原価を基準とした金額です。
そのため、売掛債権と棚卸資産を同じ月商で計算すると、実際の所要運転資金と差が生じることがあります。
金額を計算する際には、次のように考えるとわかりやすくなります。
回転期間を使った所要運転資金の計算
所要運転資金 = 月商 × 売掛債権回転期間 + 月平均売上原価 × 棚卸資産回転期間 - 月平均仕入高 × 買掛債務回転期間
例えば、次のような会社です。
- 月商:1,000万円
- 月平均売上原価:600万円
- 月平均仕入高:600万円
- 売掛債権回転期間:1.5か月
- 棚卸資産回転期間:2か月
- 買掛債務回転期間:1.5か月
この場合、所要運転資金は次のようになります。
1,000万円 × 1.5 + 600万円 × 2 - 600万円 × 1.5 = 1,800万円
したがって、所要運転資金は1,800万円です。
月商倍率は1.8倍となります。
運転資金が月商の何倍必要かは業種によって異なる
運転資金の必要額は、業種によって大きく異なります。
小売業・飲食業
現金やキャッシュレス決済で売上代金を比較的早く回収する業種では、売掛債権が少ない場合があります。
ただし、在庫の保有状況や仕入代金の支払条件によっては、運転資金が必要です。
卸売業
卸売業では、売上代金を掛売りで回収することが多く、売掛債権が発生します。
さらに商品在庫を保有するため、売掛債権と棚卸資産の両方に資金が固定される場合があります。
製造業
製造業では、原材料の仕入から製品の完成、販売、売上代金の回収までに時間がかかる場合があります。
原材料、仕掛品、製品などの在庫が必要になるため、棚卸資産の管理が重要です。
建設業
建設業では、工事代金の回収までに外注費や材料費、人件費などの支払いが先行することがあります。
工事ごとの入金条件と支払条件を確認し、必要な運転資金を計算することが重要です。
月商が増えると必要な運転資金も増えるのか
売上が増加すると、必要な運転資金も増加する場合があります。
例えば、売上代金の回収条件や在庫の保有期間、仕入代金の支払条件が変わらないまま売上が増加した場合です。
売上が増えると売掛債権や棚卸資産が増加するため、所要運転資金も増加することがあります。
売上増加による運転資金の増加例
例えば、現在の月商が1,000万円で、所要運転資金が1,800万円の会社を考えます。
売上が20%増加し、売上原価率や取引条件、在庫保有期間が変わらないと仮定します。
この場合、所要運転資金も概算で20%増加すると考えられます。
現在の所要運転資金:1,800万円
売上増加後の所要運転資金:2,160万円
追加で必要な運転資金:360万円
売上が増加して利益が出ていても、運転資金が不足することがあります。
これが、いわゆる増加運転資金の問題です。
増加運転資金は銀行融資の対象になる
売上増加に伴って必要になる運転資金は、銀行融資の対象となる場合があります。
銀行は、売上増加の根拠や取引条件、資金繰りの見通しなどを確認します。
そのため、増加運転資金の融資を申し込む際には、売上計画だけでなく、売掛金や在庫、買掛金の増加見込みを示すことが重要です。
銀行融資・資金繰りのメール相談
「売上が増加しているのに資金繰りが苦しい」「運転資金が月商の何倍必要なのかわからない」「銀行に追加融資を相談したい」といったお悩みはありませんか。
長年の法人融資・融資審査の実務経験を踏まえ、運転資金の計算方法や銀行への説明方法についてメールでご相談いただけます。
※融資の承認や実行を保証するものではありません。※現在はメールによるご相談を受け付けています。
販売先・仕入先の取引条件から運転資金を見積もる実務例
決算書の数字に加え、販売先からの入金条件、在庫の保有期間、仕入先への支払条件を確認することで、今後必要になる運転資金を見積もることができます。
特に売上増加を予定している会社では、現在の残高だけでなく、増加後の必要額を考えることが重要です。
1.月商と売上代金の回収期間を確認する
例えば月商1,000万円、売上代金の平均回収期間1.5か月なら、売上債権の概算額は1,500万円です。
1,000万円 × 1.5か月 = 1,500万円
月末締め翌月末回収では、月内の売上が均等に発生すると仮定した場合、平均回収期間は約1.5か月です。
実際には主要販売先の売上構成比や売上発生日に応じて調整してください。
2.在庫は売上原価を基準に確認する
毎月の売上原価が700万円、在庫残高が1,050万円なら、在庫保有期間は1.5か月です。
1,050万円 ÷ 700万円 = 1.5か月
在庫の金額は原則として原価ベースです。
売上高をそのまま使うと、粗利益を含むため、実態と異なる結果になる場合があります。
3.仕入代金の支払期間を確認する
月間掛仕入高700万円、平均支払期間1か月なら、仕入債務の概算額は700万円です。
700万円 × 1か月 = 700万円
支払期間は主要仕入先の取引条件をもとに確認します。
なお、支払遅延によって支払期間が長くなっている場合は、正常な取引条件と区別する必要があります。
4.所要運転資金を計算する
ここまでの数字を整理します。
| 項目 | 金額 |
|---|---|
| 月商 | 1,000万円 |
| 月間売上原価・掛仕入高 | 700万円 |
| 売上債権 | 1,500万円 |
| 棚卸資産 | 1,050万円 |
| 仕入債務 | 700万円 |
所要運転資金=売上債権+棚卸資産-仕入債務
1,500万円+1,050万円-700万円=1,850万円
この会社の所要運転資金は、概算で1,850万円となります。
月商が1,000万円ですから、月商倍率は1.85倍です。
※説明を簡単にするため、毎月の売上原価と掛仕入高が同額と仮定しています。実際には仕入高と売上原価が異なる場合があります。
5.売上が20%増えた場合の追加運転資金
売上原価率、在庫保有期間、回収・支払条件が変わらず、売上が20%増加する場合、所要運転資金も概算で20%増加します。
現在の所要運転資金:1,850万円
増加後の所要運転資金:2,220万円
追加で必要になる運転資金:370万円
ただし、所要運転資金が1,850万円だからといって、同額を銀行から新たに借りる必要があるとは限りません。
手元資金や既存借入金による調達状況、借入金返済や税金の支払いも含め、資金繰り表で確認することが重要です。
銀行は運転資金が月商の何倍まで融資するのか
経営者の方から「運転資金は月商の何倍まで銀行から借りられますか」と質問されることがあります。
しかし、銀行融資では、月商の何倍までなら必ず融資できるという共通の基準があるわけではありません。
銀行は、会社の所要運転資金や返済能力、既存借入金の状況などを確認して融資金額を判断します。
銀行は所要運転資金を確認する
銀行が運転資金の融資を検討する際には、売掛債権、棚卸資産、買掛債務などから所要運転資金を確認することがあります。
例えば、所要運転資金が1,800万円の会社が、運転資金として3,000万円の融資を申し込んだ場合です。
銀行は、所要運転資金との差額について、なぜ資金が必要なのかを確認する可能性があります。
ただし、所要運転資金を超える融資がすべて認められないというわけではありません。
季節的な資金需要や賞与資金、納税資金、資金繰りの一時的な変動など、別の資金需要が存在する場合もあるためです。
所要運転資金と融資可能額は同じではない
例えば、所要運転資金が2,000万円の会社でも、銀行から必ず2,000万円を借りられるわけではありません。
銀行は、会社の業績や財務内容、既存借入金の返済状況などを総合的に確認します。
また、すでに運転資金として銀行融資を受けている場合には、その残高も考慮されます。
所要運転資金は融資希望額を説明するための重要な根拠ですが、融資可能額を保証する数字ではありません。
運転資金の融資を申し込む際の説明例
例えば、次のような会社を考えます。
- 月商:1,000万円
- 所要運転資金:1,800万円
- 既存の運転資金融資残高:1,000万円
- 今回の融資希望額:800万円
この場合、所要運転資金1,800万円に対して、既存の運転資金融資が1,000万円あるため、差額の800万円を追加融資の検討材料として説明することができます。
ただし、既存融資の資金使途や返済状況、手元資金によっては、この差額がそのまま追加融資の必要額になるわけではありません。
銀行には、単に「800万円借りたい」と伝えるのではなく、所要運転資金と既存借入金の関係を示して説明することが重要です。
必要な運転資金を減らすための4つの方法
必要な運転資金は、取引条件や在庫の管理方法を見直すことで減らせる場合があります。
1.売掛金の回収期間を短くする
売上代金の回収期間が短くなれば、売掛債権残高を減らせる可能性があります。
例えば、月末締め翌々月末回収の取引を、翌月末回収に変更できれば、売掛金の回収が早くなります。
ただし、取引先との交渉が必要になるため、すべての取引で実現できるわけではありません。
2.棚卸資産を適正な水準にする
在庫を多く保有すると、その分だけ資金が固定されます。
そのため、過剰在庫を減らすことは、所要運転資金の削減につながります。
例えば、売れ行きの悪い商品や長期間保有している在庫を確認し、適正在庫の管理を進める方法があります。
ただし、在庫を減らしすぎると欠品や販売機会の損失につながるため、事業に必要な在庫水準を維持することが重要です。
3.仕入代金の支払条件を見直す
仕入代金の支払期間を長くできれば、資金繰りの負担を軽減できる場合があります。
ただし、仕入先との信頼関係や取引条件を踏まえた対応が必要です。
一方的な支払遅延は取引先との信用関係を損なうため、避けなければなりません。
4.資金繰り表で入金と支払いを管理する
所要運転資金の計算は、会社の資金負担の大きさを把握するために役立ちます。
しかし、実際の資金繰りでは、入金と支払いの時期も重要です。
例えば、月末に仕入代金1,000万円の支払いがある一方で、売上代金の入金が翌月になる場合です。
このような場合には、一時的に資金不足が発生する可能性があります。
そのため、月次や週次の資金繰り表を作成し、資金不足が発生する時期を早めに把握することが重要です。
運転資金の月商倍率を定期的に確認することが重要
運転資金が月商の何倍必要なのかは、一度計算すれば終わりというものではありません。
売上の増減や取引条件の変更、在庫の増減などによって、所要運転資金は変化します。
例えば、売上が増加しているにもかかわらず、売掛金の回収期間が長くなっている場合には、資金繰りの負担が想定以上に大きくなることがあります。
また、売上が減少しているのに在庫が減っていない場合には、余剰在庫によって資金が固定されている可能性があります。
そのため、試算表などを使って売掛債権、棚卸資産、買掛債務の残高を定期的に確認することが重要です。
運転資金の月商倍率を継続的に把握することは、資金繰りの悪化を早めに発見し、銀行融資を計画的に利用するためにも役立ちます。
必要運転資金を毎月確認する自己点検チェックリスト
必要額を一度計算するだけでなく、毎月の試算表と資金繰り表を使って変化を確認しましょう。
資金繰り管理の確認項目【8項目】
チェック数:0 / 8
チェックが付かなかった項目は、今後の資金繰り管理で優先して確認したい事項です。
特に、売掛債権・棚卸資産・買掛債務の増減と、借入金の返済予定を把握しておくことが重要です。
なお、このチェックリストは資金繰り管理の状況を整理するためのものであり、チェック数によって融資の可否が決まるものではありません。
運転資金は月商の何倍必要?よくある質問
運転資金は月商の3か月分必要ですか?
すべての会社で月商の3か月分が必要というわけではありません。
売掛金の回収条件、在庫の保有状況、仕入代金の支払条件などによって、所要運転資金は異なります。
また、手元に確保する現預金の目安と、所要運転資金の月商倍率は区別する必要があります。
月商1,000万円の会社では運転資金はいくら必要ですか?
月商だけでは必要な運転資金は決まりません。
例えば、売掛債権1,500万円、棚卸資産1,200万円、買掛債務900万円であれば、所要運転資金は1,800万円となり、月商の1.8倍です。
運転資金は月商の何倍まで銀行から借りられますか?
銀行融資において、月商の何倍までなら必ず借りられるという共通の基準はありません。
銀行は、所要運転資金や会社の返済能力、既存借入金の状況などを総合的に審査します。
売上が増えると運転資金も増えますか?
売上増加に伴って売掛金や在庫が増える場合には、所要運転資金も増加することがあります。
そのため、売上増加が見込まれる場合には、資金繰り表などを使って必要資金を確認することが重要です。
赤字の会社でも運転資金の融資を受けられますか?
赤字だからといって、必ず融資を受けられないわけではありません。
ただし、銀行は赤字の原因や今後の改善見通し、返済能力などを慎重に確認します。
そのため、資金繰り表や業績改善計画などによって、今後の返済見通しを説明することが重要です。
運転資金の計算には売掛金と在庫だけを使えばよいですか?
基本的な所要運転資金は、売掛債権と棚卸資産を合計し、買掛債務を差し引いて計算します。
ただし、業種や取引形態によっては、前払金や未払金など、その他の運転資金項目も確認する必要があります。
運転資金は月商の何倍必要?まとめ
運転資金が月商の何倍必要なのかを把握するためのポイントをまとめます。
- 運転資金が月商の何倍必要なのかは、会社の取引条件や業種によって異なる
- 売掛債権回転期間、棚卸資産回転期間、買掛債務回転期間を確認することが重要である
- 基本的な所要運転資金は「売掛債権+棚卸資産-買掛債務」で計算する
- 所要運転資金を月商で割ることで、月商の何倍に相当するかを把握できる
- 棚卸資産や買掛債務の回転期間を計算する際には、売上原価や仕入高との関係に注意する
- 所要運転資金と手元に確保すべき現預金は区別する必要がある
- 売上が増加すると、必要な運転資金も増加する場合がある
- 銀行は月商倍率だけでなく、返済能力や既存借入金の状況なども確認する
- 売掛金の回収期間や在庫の保有状況を見直すことで、所要運転資金を減らせる場合がある
銀行員として特にお伝えしたいのは、必要な運転資金を自社で計算し、その根拠を銀行に説明できるようにしておくことが重要だということです。
銀行に運転資金の融資を申し込む際にも、「資金繰りが苦しいから融資を受けたい」という説明だけでなく、売掛債権や棚卸資産、買掛債務の状況から必要額を示すことが大切です。
また、所要運転資金の計算だけでなく、資金繰り表によって入金と支払いの時期を確認することも欠かせません。
日頃から試算表や資金繰り表を整備し、運転資金の増減を把握しておくことが、安定した資金繰りと銀行取引につながります。
関連記事
売上が増えると資金繰りが苦しくなる理由
売上が増加しているのに資金繰りが苦しくなる理由と、必要な運転資金の考え方を解説しています。
運転資金に棚卸資産を加える理由
所要運転資金の計算で、なぜ棚卸資産を加える必要があるのかを解説しています。
運転資金を圧縮する方法
売掛金の回収や在庫管理など、必要な運転資金を減らすための考え方を解説しています。
銀行融資に試算表は必要か
銀行が融資審査で試算表を確認する理由や、提出する際の注意点を解説しています。
銀行融資・資金繰りのメール相談
「必要な運転資金の計算が自社に当てはまるかわからない」「銀行に融資希望額をどのように説明すればよいかわからない」といったお悩みはありませんか。
銀行の法人融資・審査実務の経験を踏まえ、資金繰りの考え方や銀行への説明についてメールでご相談いただけます。
※融資の承認や実行を保証するものではありません。※現在はメールによるご相談を受け付けています。