「運転資金は、いくらあれば安心なのだろうか」
「毎月の売上は入ってきているのに、なぜか資金繰りが苦しい」
「銀行から運転資金を借りたいが、いくら申し込めばよいのかわからない」
このような悩みを抱える中小企業経営者は少なくありません。
事業を継続するうえで、資金繰りは極めて重要です。利益が出ていても、支払日に必要な現金が不足すれば、仕入代金や給与などの支払ができなくなる可能性があります。
その資金繰りに大きな影響を与えるのが運転資金です。
結論から申し上げると、運転資金の必要額は、毎月の売上や経費だけでは決まりません。売掛金の回収時期、仕入代金の支払時期、在庫の保有期間、借入金の返済予定などによって変わります。
また、資金繰りを安定させるためには、事業の資金循環に必要な運転資金だけでなく、入金遅延などに備える手元資金も考える必要があります。
この記事では、運転資金と資金繰りの関係、必要額の計算方法、資金繰り表の見方、銀行から運転資金を借りる際の判断ポイントについて、法人融資の実務経験を踏まえて解説します。
運転資金とは?売上代金が回収されるまでに必要な資金
まず、運転資金の基本的な考え方から説明します。
運転資金とは、仕入代金や人件費などを支払ってから、売上代金が回収されるまでの間などに必要となる事業資金です。
事業では支払と売上代金の回収に時間差がある
次の図は、事業におけるお金の循環を示したものです。
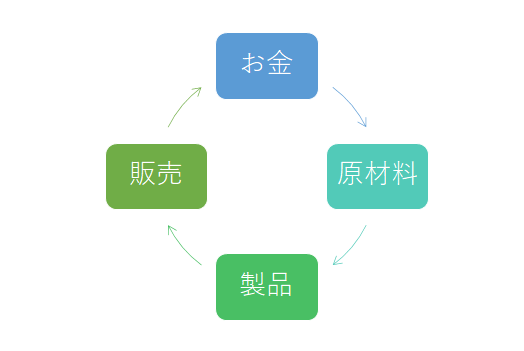
会社は商品や原材料を仕入れ、必要に応じて加工・製造を行い、商品やサービスを販売します。
そして、売上代金を回収することで、支出した資金が手元に戻ってきます。
しかし、仕入代金の支払や従業員への給与の支払と、売上代金の回収が同じ日に行われるとは限りません。
例えば、仕入代金を今月末に支払い、売上代金の回収が翌々月末になる場合、その間の資金を会社が用意する必要があります。
このように、売上代金を回収するまでの資金の不足を補うために必要となるのが運転資金です。
売上が増えても運転資金が不足することがある
売上が増加することは、一般的には会社にとって良いことです。
しかし、売上が増えると、売掛金や在庫も増えることがあります。
例えば、取引先からの注文が増えたために仕入を増やしたものの、売上代金の回収は2か月後という場合です。
売上は増えていても、仕入代金や給与の支払が先行するため、一時的に手元資金が不足する可能性があります。
つまり、売上の増加と資金繰りの改善は、必ずしも同じではありません。
運転資金と資金繰りの関係を理解する
運転資金と資金繰りは密接に関係していますが、同じ意味ではありません。
運転資金は事業を回すために必要な資金
運転資金は、仕入から販売、売上代金の回収までの資金循環を支えるものです。
売掛金の回収期間が長い会社や、在庫を多く保有する会社では、一般的に多くの運転資金が必要になります。
一方、仕入代金の支払までの期間が長い会社では、その分だけ資金負担が軽減されることがあります。
資金繰りは実際の入金と支払を管理すること
資金繰りとは、実際にいつ、いくらの資金が入金され、いつ、いくらの支払が発生するかを管理することです。
資金繰りでは、運転資金だけでなく、設備投資、税金の支払、借入金の元金返済なども考慮する必要があります。
例えば、売掛金の回収が順調であっても、借入金の返済や設備代金の支払が集中すれば、資金繰りが苦しくなることがあります。
そのため、運転資金の必要額を把握することと、資金繰り表で将来の資金残高を確認することの両方が重要です。
所要運転資金の計算方法
銀行が運転資金の必要額を検討する際には、売掛金、在庫、買掛金などの金額を確認することがあります。
このような事業の資金循環から計算する運転資金を、一般的に「所要運転資金」と呼びます。
所要運転資金の基本的な計算式
所要運転資金の計算式
売上債権 + 棚卸資産 - 仕入債務 = 所要運転資金
※売上債権には売掛金・受取手形など、仕入債務には買掛金・支払手形などを含めて考えます。
この計算式は、会社が営業活動を行うために、どの程度の資金を立て替えている状態なのかを把握するためのものです。
所要運転資金の計算例
例えば、ある会社の決算書に次の金額が計上されているとします。
| 項目 | 金額 |
|---|---|
| 売掛金・受取手形など | 2,000万円 |
| 商品・製品などの棚卸資産 | 1,000万円 |
| 買掛金・支払手形など | 1,200万円 |
| 所要運転資金 | 1,800万円 |
計算式に当てはめると、次のようになります。
2,000万円 + 1,000万円 - 1,200万円 = 1,800万円
この会社は、売上債権や在庫から仕入債務を差し引いた1,800万円を、事業の資金循環に必要な資金として抱えている計算になります。
ただし、これはあくまでも貸借対照表の残高から求めた所要運転資金です。
所要運転資金が1,800万円だからといって、銀行から1,800万円を借りる必要があるという意味ではありません。
すでに保有している現金預金や既存借入金、今後の入金・支払予定などを確認する必要があります。
所要運転資金が増える主な原因
所要運転資金が増える原因には、主に次のようなものがあります。
- 売上増加に伴って売掛金が増加した
- 売上代金の回収期間が長くなった
- 在庫が増加した
- 仕入先への支払期間が短くなった
銀行に運転資金の融資を相談する場合には、所要運転資金が増えた原因を説明できることが重要です。
資金繰り表で考える運転資金
ここからは、元記事で紹介している資金繰り表を使って、運転資金と資金繰りの関係を考えます。
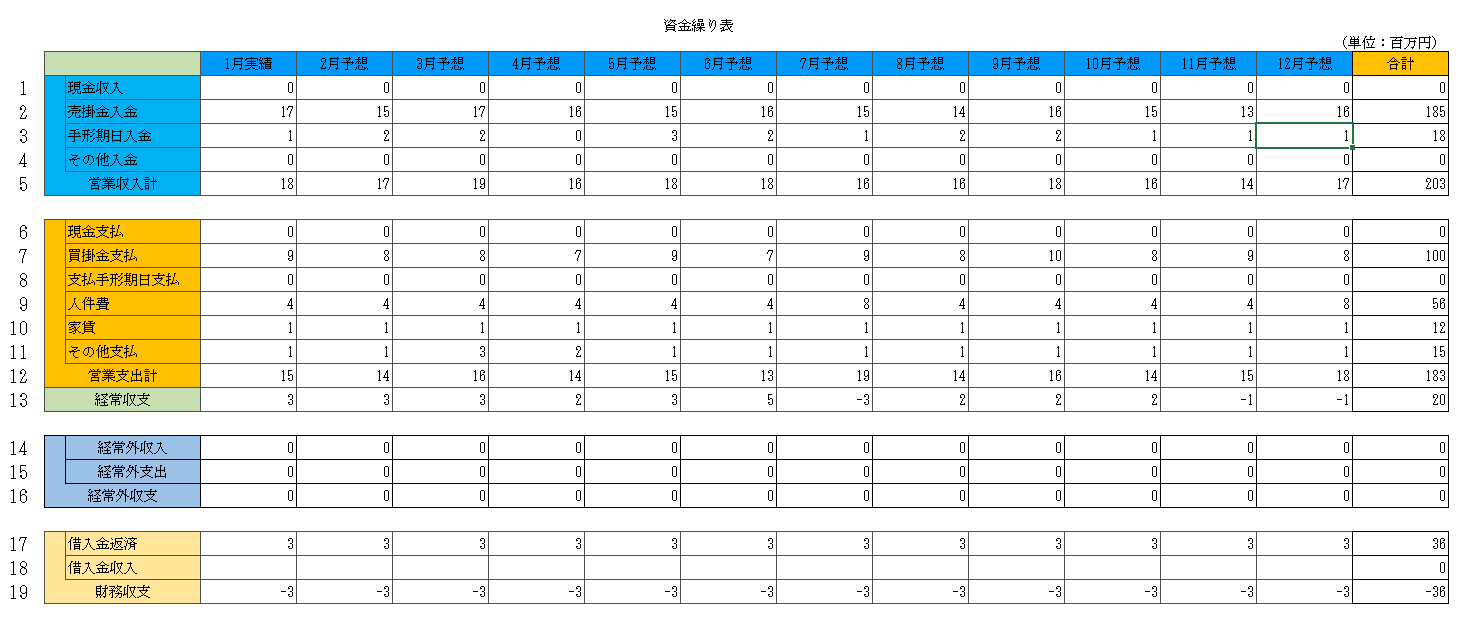
この資金繰り表は、今後1年間の資金の動きを予測したものです。
例えば、6月の欄では、営業収入が18百万円、営業支出が13百万円と予想されています。
営業収入は主に売上代金の回収、営業支出は主に仕入代金や人件費などの支払と考えてください。
営業収支がプラスでも資金繰りは安心できない
6月の営業収入は18百万円、営業支出は13百万円ですから、営業収支は5百万円のプラスとなります。
つまり、6月の営業活動に伴う入金は、支払を上回る見込みです。
しかし、月間の営業収支がプラスだからといって、月中の資金繰りに問題がないとは限りません。
その理由は、入金と支払のタイミングにあります。
売上代金の入金より先に支払が発生する
例えば、6月の売上代金の入金18百万円の大半が、6月末に集中しているとします。
一方、仕入代金や給与などの支払は、月末だけでなく月中にも発生します。
6月25日に給与の支払がある場合、6月末の売上代金が入金される前に、給与を支払うための資金が必要です。
つまり、6月全体では営業収支がプラスであっても、月中には資金が不足する可能性があります。
このような入金と支払の時間差を補うために、運転資金が必要になります。
売上代金の入金が遅れる場合もある
さらに、予定していた売上代金が期日どおりに入金されるとは限りません。
取引先の事情などによって入金が遅れた場合には、資金不足が拡大する可能性があります。
そのため、資金繰り管理では、予定どおりに入金される場合だけでなく、一定の入金遅延が発生した場合も考えておくことが重要です。
【具体例】月末の資金残高がプラスでも資金不足が起こる理由
もう少しわかりやすくするために、簡単な例で考えます。
ある会社の月初現金預金残高が500万円あり、今月の入金と支払が次のように予定されているとします。
| 日付 | 内容 | 入金 | 支払 | 資金残高 |
|---|---|---|---|---|
| 月初 | 現金預金残高 | ― | ― | 500万円 |
| 10日 | 仕入代金支払 | ― | 300万円 | 200万円 |
| 25日 | 給与支払 | ― | 400万円 | ▲200万円 |
| 末日 | 売上代金回収 | 1,000万円 | ― | 800万円 |
この例では、月末の資金残高は800万円になる見込みです。
しかし、25日の給与支払時点では200万円の資金不足が発生しています。
月末には十分な資金が残る計算であっても、25日の支払を行うためには、それまでに200万円の資金を確保する必要があります。
資金繰りで重要なのは、月末にいくら残るかだけでなく、支払日に必要な資金があるかどうかです。
なお、この例のマイナス残高は資金不足を示す計算上の表示であり、実際に預金残高をマイナスにできるという意味ではありません。
銀行に提出する資金繰り表の作り方については、銀行に提出する資金繰り表の作り方|借入前・借入後の違いと融資審査で見られるポイントで詳しく解説しています。
運転資金として手元にいくら確保すればよいのか
それでは、資金繰りを安定させるために、どの程度の資金を手元に確保しておけばよいのでしょうか。
ここでは、事業の資金循環に必要な「所要運転資金」とは別に、資金繰りの安全性を確保するための「手元資金」を考えます。
営業支出2か月分は一つの目安
手元資金の水準を検討する際には、月間の営業支出を基準に考える方法があります。
例えば、毎月の仕入代金や人件費などの営業支出が平均1,500万円の会社であれば、営業支出2か月分は3,000万円です。
営業支出2か月分程度の資金を確保するという考え方は、入金遅延などに備える一つの目安になります。
ただし、営業支出2か月分が、すべての会社にとって必要十分な金額というわけではありません。
例えば、売上代金の回収が早く、毎月の入金が安定している会社と、特定の取引先への依存度が高く、入金が数か月先になる会社では、必要な手元資金の水準は異なります。
また、借入金の返済、税金、設備投資などの支払予定も考慮する必要があります。
元記事の資金繰り表で計算すると約3,000万円
先ほどの資金繰り表では、年間の営業支出が183百万円となっています。
月平均の営業支出は、次のように計算できます。
183百万円 ÷ 12か月 = 15.25百万円
営業支出2か月分は、次のとおりです。
15.25百万円 × 2か月 = 30.5百万円
つまり、約3,050万円となります。
この金額は、営業支出2か月分を確保するという考え方による、手元資金の目安です。
ただし、会社の資金繰りの実態に照らして妥当かどうかを確認する必要があります。
必要な手元資金と銀行から借りる金額は違う
例えば、手元資金の目標を3,000万円とし、現在の現金預金残高が2,000万円であれば、目標との差額は1,000万円です。
しかし、だからといって銀行から1,000万円を借りる必要があると直ちに判断することはできません。
今後の売上代金の入金や支払予定、既存借入金の返済、利用できる自己資金などを確認する必要があります。
また、銀行が融資を判断する際には、資金使途と返済能力の説明も求められます。
手元資金の目標額と銀行への借入希望額は、区別して考えることが重要です。
資金繰りが苦しいときに運転資金を確保する方法
運転資金が不足する場合には、銀行借入だけでなく、会社の資金循環そのものを見直すことも重要です。
1. 売掛金の回収期間を短縮する
売上代金の回収期間が長いほど、会社が立て替える運転資金は増えやすくなります。
そのため、取引先との契約条件を確認し、可能であれば回収期間の短縮を交渉することが考えられます。
また、売掛金の入金遅延が発生していないかを定期的に確認することも重要です。
2. 在庫を適正な水準にする
在庫が増えると、その分だけ資金が商品や原材料などの形で固定されます。
販売見込みに比べて過剰な在庫を保有していないかを確認し、必要に応じて仕入数量や発注方法を見直します。
ただし、在庫を減らしすぎると欠品や販売機会の損失につながる可能性があるため、事業の実態に応じた管理が必要です。
3. 仕入代金の支払条件を見直す
仕入先との関係を踏まえ、支払条件の見直しを相談することも方法の一つです。
支払期間が延びれば、売上代金の回収までに必要な運転資金を減らせる場合があります。
ただし、仕入先の資金繰りにも影響するため、一方的な支払延期ではなく、合意に基づく条件変更が前提です。
4. 銀行から運転資金の融資を受ける
売掛金の回収や在庫管理などを見直しても運転資金が不足する場合には、銀行融資によって資金を確保することが考えられます。
銀行に融資を相談する際には、単に「資金繰りが苦しいから借りたい」と説明するだけでは不十分です。
資金繰り表や試算表などを使って、次の点を整理することが重要です。
- 運転資金が不足している原因
- 資金不足が発生する時期
- 必要な借入金額とその根拠
- 借入後の資金繰りの見通し
- 借入金の返済原資
既存の借入金を返済している途中で追加の運転資金が必要になった場合については、返済途中でも運転資金の追加融資を受けられる?銀行の審査と資金繰り改善策も参考にしてください。
銀行融資・資金繰りのメール相談
運転資金が不足している場合には、資金不足の原因を整理し、必要な借入金額や今後の返済見通しを確認することが重要です。
「運転資金はいくら必要なのか」「銀行にどのように借入を相談すればよいのか」「借入を増やしても資金繰りが改善しない」といったお悩みについて、メール相談をご利用ください。
※現在はメールによる相談です。融資の承認・実行を保証するものではありません。相談条件は相談ページをご確認ください。
銀行が運転資金融資を審査する際のポイント
銀行は、運転資金の融資を申し込まれた場合、会社の財務内容や返済能力に加えて、資金不足の原因を確認します。
売上増加に伴う運転資金の不足か
売上が増加すると、売掛金や在庫が増え、必要な運転資金が増加することがあります。
この場合、銀行は売上増加の根拠や売掛金の回収見通しなどを確認します。
売上増加に伴う運転資金の不足であれば、資金の必要性を説明しやすい場合があります。
赤字による資金不足ではないか
一方、赤字が続いて手元資金が減少している場合には、銀行の判断は慎重になります。
赤字による資金不足では、融資を実行しても、赤字が続けば再び資金不足が発生する可能性があるためです。
このような場合には、資金繰り表だけでなく、赤字の原因や具体的な経営改善策も説明する必要があります。
赤字決算で銀行融資を受ける際の考え方については、赤字企業が経営改善と同時に融資を受けるための成功ポイントで詳しく解説しています。
借入金の返済負担が大きくなっていないか
銀行は、運転資金の不足が既存借入金の返済負担によって発生していないかも確認します。
例えば、毎月の営業活動から得られる資金よりも借入金の元金返済が大きい場合には、資金繰りが苦しくなることがあります。
この場合には、単に新たな借入を増やすだけでなく、既存借入金の返済条件を含めて検討する必要があるかもしれません。
借入金の返済と資金繰りの関係については、長期借入金の返済が苦しいときの対策も参考にしてください。
運転資金と資金繰りの管理で大切な3つの習慣
運転資金の不足を防ぐためには、銀行から借りることだけでなく、日常的な資金繰り管理が重要です。
1. 毎月の資金繰り表を作成する
少なくとも今後数か月の入金と支払を予測し、資金不足が発生する可能性を確認します。
借入金の返済や税金の支払なども含めて、月末資金残高がどのように推移するのかを把握します。
2. 資金不足が近い場合は週単位・日単位でも確認する
月末の資金残高がプラスでも、月中に資金不足が発生することがあります。
特に支払が集中する時期には、週単位や日単位の資金繰りを確認することが重要です。
3. 資金繰り表の予測と実績を比較する
資金繰り表は一度作成して終わりではありません。
実際の入金や支払と予測を比較し、差が発生した原因を確認します。
売掛金の回収遅延や在庫の増加など、資金繰り悪化の兆候を早めに把握することが大切です。
資金繰り管理は、資金不足が発生してから行うものではなく、資金不足を未然に防ぐために継続して行うものです。
運転資金と資金繰りのチェックリスト
現在の運転資金の状況について、次の8項目を確認してください。
運転資金・資金繰り管理の確認8項目
チェック数:0 / 8
運転資金と資金繰りに関するよくある質問
運転資金は売上の何か月分必要ですか?
運転資金の必要額は、売上高だけで一律に決めることはできません。売掛金の回収期間、在庫の保有期間、仕入代金の支払期間などによって異なります。所要運転資金の計算と資金繰り表の確認を組み合わせて判断することが重要です。
営業支出2か月分の現金があれば安心ですか?
営業支出2か月分は手元資金の一つの目安ですが、必ずしも十分とは限りません。売上代金の入金状況、支払の集中、借入金返済、税金や設備投資などを考慮する必要があります。
黒字でも運転資金が不足することはありますか?
あります。売上代金の回収よりも仕入代金や経費の支払が先行する場合、黒字であっても資金不足が発生することがあります。
黒字倒産と資金繰りの関係については、黒字倒産はなぜ起きる?資金繰り悪化の原因と銀行融資・経営改善による防止策も参考にしてください。
運転資金が不足したら銀行から借りればよいですか?
銀行融資は運転資金を確保する方法の一つですが、必ず融資を受けられるわけではありません。また、借入金には返済が必要です。まずは資金不足の原因を把握し、売掛金の回収や在庫管理の見直しなども検討することが重要です。
所要運転資金と必要な手元資金は同じですか?
同じではありません。所要運転資金は、売上債権や在庫、仕入債務などから計算する事業の資金循環に必要な資金です。一方、必要な手元資金は、入金遅延や支払の集中などに備えて確保しておきたい現金預金です。
運転資金と資金繰りのまとめ
運転資金は、事業を継続するために必要な重要な資金です。
売上代金の回収までには時間がかかる一方で、仕入代金や給与などの支払は先に発生することがあります。
その時間差を補うために、運転資金が必要になります。
今回の重要なポイントをまとめます。
- 運転資金は、売上代金の回収までの資金不足を補うために必要となる
- 売上が増加しても、売掛金や在庫の増加によって資金繰りが苦しくなることがある
- 所要運転資金は「売上債権+棚卸資産-仕入債務」で計算できる
- 月間の営業収支がプラスでも、月中に資金不足が発生することがある
- 営業支出2か月分は手元資金を検討する一つの目安だが、すべての会社に当てはまるわけではない
- 所要運転資金、必要な手元資金、銀行から借りる金額は区別して考える
- 資金繰り表を継続的に更新し、資金不足の兆候を早めに把握することが重要
運転資金を管理するうえで最も大切なのは、必要な金額を把握するだけでなく、いつ資金が不足するのかを予測し、早めに対応することです。
銀行からの借入も含めて資金繰りを安定させるためには、継続的な資金繰り管理と財務状況の把握が欠かせません。
関連記事
銀行に提出する資金繰り表の作り方
銀行から資金繰り表の提出を求められた場合に、借入前と借入後の資金繰りをどのように作成するかを解説しています。
銀行に提出する資金繰り表の作り方|借入前・借入後の違いと融資審査で見られるポイント
資金繰りを維持するための銀行借入の利用方法
資金繰りが苦しい場合に、銀行借入をどのように活用するか、必要な融資の考え方を解説しています。
返済途中でも運転資金の追加融資を受けられる?
既存の借入金を返済している途中で、追加の運転資金を申し込む際の銀行審査について解説しています。
返済途中でも運転資金の追加融資を受けられる?銀行の審査と資金繰り改善策
長期借入金の返済が苦しいときの対策
借入金の返済負担が資金繰りを圧迫している場合の対策や、銀行への相談方法を解説しています。
黒字倒産はなぜ起きる?
利益が出ていても資金不足が発生する理由と、資金繰りを改善するための具体的な対策を解説しています。
銀行融資・資金繰りのメール相談
運転資金が不足している場合には、必要な資金の金額だけでなく、資金不足の原因や今後の返済見通しを整理することが重要です。
「銀行にいくら借りればよいかわからない」「売上があるのに資金繰りが苦しい」「運転資金の借入を銀行にどう説明すればよいのか」といったお悩みについて、メールでご相談いただけます。
※現在はメールによる相談です。融資の承認・実行を保証するものではありません。相談条件は相談ページをご確認ください。