会社の資金繰りを安定させるためには、日々の営業活動にどれくらいの運転資金が必要なのかを把握しておくことが重要です。
しかし、中小企業の経営者の方からは、次のような疑問を聞くことがあります。
- 自社にはいくら運転資金が必要なのか
- 必要な運転資金は決算書から計算できるのか
- 貸借対照表のどの数字を使えばよいのか
- 売掛金や在庫が増えると運転資金はどうなるのか
- 銀行は運転資金の融資金額をどのように判断しているのか
結論から申し上げると、営業活動に必要な運転資金の目安である「所要運転資金」は、決算書の貸借対照表から計算できます。
一般的な計算式は次のとおりです。
所要運転資金=売掛金+受取手形+棚卸資産-買掛金-支払手形
例えば、売掛金が3,000万円、棚卸資産が1,500万円、買掛金が2,000万円であれば、所要運転資金は2,500万円です。
ただし、この金額は会社が今すぐ準備しなければならない現金の額を示しているわけではありません。
所要運転資金は、売上代金の回収と仕入代金の支払いの時間差などによって、営業活動にどれくらいの資金が必要となっているかを示す目安です。
この記事では、長年の法人融資・融資審査の実務を踏まえ、貸借対照表から所要運転資金を計算する方法、具体的な計算例、銀行融資との関係、資金繰り管理への活用方法を解説します。
運転資金とは何か
運転資金とは、会社が日常の事業活動を継続するために必要な資金のことです。
例えば、次のような支払いに必要となります。
- 商品や原材料の仕入代金
- 従業員の給与や賞与
- 店舗や事務所の家賃
- 水道光熱費
- 外注費
- その他の事業運営に必要な経費
会社は売上を計上していても、その代金をすぐに現金で回収できるとは限りません。
例えば、商品を販売してから2か月後に売上代金を回収する取引であれば、販売してから入金されるまでの間、会社は必要な支払いを別の資金で賄う必要があります。
このような資金需要が、運転資金を必要とする主な理由です。
運転資金が不足するとどうなるのか
運転資金が不足すると、仕入代金や人件費などの支払いが難しくなることがあります。
仕入代金を支払えなければ、仕入先との取引に支障が生じる可能性があります。
また、給与の支払いが遅れれば、従業員の生活や会社への信頼にも影響します。
資金不足が深刻になれば、事業の継続が困難になる場合もあります。
ただし、資金不足が発生したからといって、直ちに倒産するわけではありません。
売掛金の回収促進、支払条件の調整、銀行融資などによって資金繰りを改善できる場合もあります。
重要なのは、資金が不足してから対応するのではなく、必要な運転資金を把握し、早めに資金繰り対策を行うことです。
所要運転資金とは何か
所要運転資金とは、通常の営業活動を続けるために必要となる運転資金のうち、売掛金や在庫、買掛金などの関係から計算される金額です。
銀行では、これを経常運転資金などと呼ぶこともあります。
例えば、会社が商品を仕入れて販売し、売上代金を回収するまでには時間がかかります。
一方、仕入代金の支払いを一定期間待ってもらえる場合もあります。
所要運転資金は、このような営業活動に伴う資金の出入りの時間差を貸借対照表から捉えるものです。
所要運転資金の計算式
一般的な所要運転資金の計算式は、次のとおりです。
所要運転資金=売掛金+受取手形+棚卸資産-買掛金-支払手形
この計算式では、売掛金・受取手形・棚卸資産を合計し、買掛金・支払手形を差し引きます。
なお、電子記録債権や電子記録債務などについても、取引の実態に応じて計算に含める場合があります。
売掛金と受取手形
売掛金や受取手形は、商品やサービスを販売したものの、まだ現金として回収していない金額です。
売上は計上されていても、入金されるまでは会社の預金が増えるわけではありません。
そのため、売掛金や受取手形が増加すると、一般的には必要な運転資金も増加します。
棚卸資産
棚卸資産とは、商品、製品、原材料、仕掛品などの在庫です。
在庫は、販売して代金を回収するまで現金化されません。
そのため、在庫が増加すると、資金が在庫に拘束されることになります。
ただし、販売できない不良在庫などが含まれている場合には、通常の営業活動に必要な運転資金とは区別して考える必要があります。
買掛金と支払手形
買掛金や支払手形は、仕入代金などのうち、まだ支払っていない金額です。
これらは、仕入先などから一定期間支払いを待ってもらっている状態と考えることができます。
そのため、売掛金や在庫によって必要となる資金から、買掛金や支払手形を差し引いて所要運転資金を計算します。
貸借対照表から所要運転資金を計算する方法
それでは、実際の貸借対照表を使って所要運転資金を計算してみましょう。
次の画像は、元記事で使用している貸借対照表の例です。
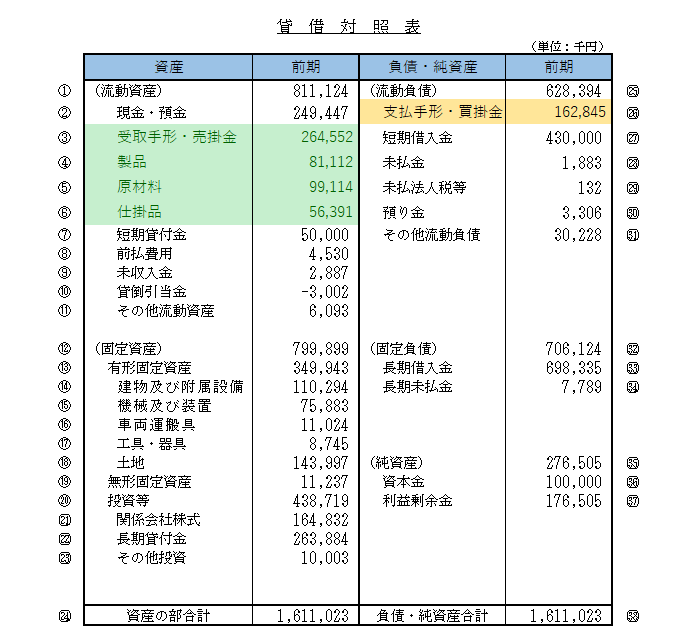
この貸借対照表では、左側の緑色で示された営業債権・棚卸資産などの合計から、右側の黄色で示された仕入債務などの合計を差し引いています。
それぞれの金額は次のとおりです。
| 項目 | 金額 |
|---|---|
| 営業債権・棚卸資産などの合計 | 501,169千円 |
| 仕入債務などの合計 | 162,845千円 |
| 所要運転資金 | 338,324千円 |
計算式は次のとおりです。
501,169千円-162,845千円
=338,324千円
つまり、この会社の貸借対照表から計算される所要運転資金は、338,324千円、約3億3,832万円です。
この金額は、決算日時点の営業債権や在庫、仕入債務などの関係から求めた運転資金の水準です。
ただし、所要運転資金が約3億3,832万円だからといって、今すぐ同額の現金が不足しているという意味ではありません。
この点は、資金繰りを管理するうえで重要です。
所要運転資金の簡単な計算例
もう少し小さな金額で、所要運転資金の計算方法を確認してみましょう。
ある中小企業の貸借対照表に、次の金額が計上されているとします。
| 勘定科目 | 金額 |
|---|---|
| 売掛金 | 3,000万円 |
| 受取手形 | 500万円 |
| 棚卸資産 | 1,500万円 |
| 買掛金 | 2,000万円 |
| 支払手形 | 500万円 |
この会社の所要運転資金は、次のように計算できます。
3,000万円+500万円+1,500万円-2,000万円-500万円
=2,500万円
この会社では、貸借対照表から計算した所要運転資金が2,500万円であることが分かります。
銀行が運転資金の融資を検討する際にも、このような計算を行い、必要資金の水準を確認します。
所要運転資金と手元資金は同じではない
ここで注意していただきたいのが、所要運転資金と手元資金の違いです。
所要運転資金は、売掛金や在庫、買掛金などから計算される営業活動上の資金需要です。
一方、手元資金とは、会社が保有している現金や預金などのことです。
この2つは異なるものです。
所要運転資金より預金が少なくても直ちに資金不足とは限らない
例えば、所要運転資金が2,500万円、預金残高が1,000万円だったとします。
この場合、預金が所要運転資金より1,500万円少ないからといって、直ちに1,500万円の資金不足が発生しているわけではありません。
なぜなら、所要運転資金は銀行借入金や自己資金などによって賄われている場合があるからです。
また、今後の売掛金の回収や仕入代金の支払い時期によっても、実際の資金繰りは変わります。
そのため、所要運転資金と預金残高を単純に比較するだけでは、資金ショートの可能性を判断できません。
実際の資金不足は資金繰り表で確認する
資金繰りが不足するかどうかを判断するには、今後の入金予定と支払予定を確認する必要があります。
例えば、次のような項目です。
- 売掛金の入金予定
- 仕入代金の支払予定
- 人件費や経費の支払予定
- 税金や社会保険料の支払予定
- 借入金の元金返済予定
- 新たな設備投資の支払予定
これらを資金繰り表にまとめることで、いつ、いくら資金が不足するのかを把握できます。
所要運転資金は営業活動に必要な資金の水準を把握するために使い、資金繰り表は実際の資金不足を予測するために使うことが重要です。
売上が増えると所要運転資金も増えるのか
一般的に、売上が増加すると所要運転資金も増加する傾向があります。
売上が増加すれば売掛金が増えたり、販売数量の増加に対応するために在庫が増えたりするためです。
ただし、売上代金の回収条件や仕入代金の支払条件によって、所要運転資金の増加額は異なります。
売上増加による所要運転資金の変化
例えば、ある会社の所要運転資金が次のように変化したとします。
| 項目 | 前期末 | 直近 |
|---|---|---|
| 売掛金 | 3,000万円 | 4,000万円 |
| 受取手形 | 500万円 | 700万円 |
| 棚卸資産 | 1,500万円 | 2,000万円 |
| 買掛金 | 2,000万円 | 2,500万円 |
| 支払手形 | 500万円 | 700万円 |
| 所要運転資金 | 2,500万円 | 3,500万円 |
この例では、所要運転資金が2,500万円から3,500万円へと1,000万円増加しています。
売上増加によって売掛金や在庫が増加した場合には、このように追加の運転資金が必要になることがあります。
銀行では、このような資金需要を増加運転資金として検討する場合があります。
銀行は所要運転資金を融資審査でどのように使うのか
銀行は運転資金の融資申し込みを受けると、決算書や試算表から所要運転資金を計算することがあります。
そのうえで、現在の運転資金借入額と比較し、追加融資の必要性を確認します。
所要運転資金の範囲内の融資
例えば、所要運転資金が3,000万円、現在の運転資金借入額が2,000万円だったとします。
この会社が1,000万円の運転資金を申し込んだ場合、銀行は所要運転資金の範囲内の融資として検討できます。
ただし、所要運転資金の範囲内であれば必ず融資を受けられるわけではありません。
銀行は業績、財務内容、返済能力なども確認して判断します。
所要運転資金を超える融資
一方、現在の運転資金借入額がすでに所要運転資金を上回っている場合、銀行は追加融資が必要な理由を詳しく確認します。
例えば、売上増加によって所要運転資金が増えている場合には、追加融資の必要性を説明しやすくなります。
一方、赤字による資金不足や借入金返済負担が原因の場合には、銀行は今後の資金繰りや返済可能性を慎重に確認します。
所要運転資金を超える融資については、次の記事で詳しく解説しています。
所要運転資金を超える融資は受けられる?銀行の審査判断と追加融資の条件
銀行融資・資金繰りのメール相談
「自社に必要な運転資金がいくらなのか分からない」「銀行から運転資金の融資額について説明を求められた」「売上が増えているのに資金繰りが厳しい」といったお悩みはありませんか。
運転資金の融資では、所要運転資金の計算だけでなく、売掛金の回収条件、仕入代金の支払条件、既存借入金の返済負担なども考える必要があります。
銀行融資や資金繰りについてお悩みの方は、メール相談をご利用ください。
※融資の承認・実行を保証するものではありません。
所要運転資金を減らすためにできること
所要運転資金は、営業活動の状況によって増減します。
そのため、売掛金や在庫、買掛金などを適切に管理することで、必要な運転資金を減らせる場合があります。
1. 売掛金の回収期間を短くする
売掛金の回収期間が長いほど、売上代金が入金されるまでに時間がかかります。
そのため、取引先との交渉によって回収期間を短縮できれば、所要運転資金を減らせる場合があります。
また、売掛金の回収遅延が発生していないかを定期的に確認することも重要です。
2. 在庫を適正な水準にする
在庫が多いほど、資金が在庫に拘束されます。
そのため、販売見込みに対して過剰な在庫を保有していないかを確認してください。
不良在庫や長期間動いていない在庫があれば、その処分や販売方法を検討する必要があります。
ただし、在庫を減らしすぎると販売機会を失う可能性もあるため、適正な水準を維持することが重要です。
3. 仕入代金の支払条件を見直す
仕入代金の支払期間が短い場合には、売上代金の回収より先に支払いが発生しやすくなります。
取引先との関係を踏まえ、支払条件の見直しが可能か検討することも方法の1つです。
ただし、支払いを一方的に遅らせることは取引先との信用関係を損なうため、適切な交渉が必要です。
4. 売上増加に伴う資金需要を予測する
売上が増加すると、売掛金や在庫が増加して所要運転資金が大きくなる場合があります。
そのため、売上計画を作成する際には、利益だけでなく必要な運転資金も確認することが重要です。
売上が増える前に追加の運転資金を予測できれば、銀行への融資相談も早めに行えます。
所要運転資金を資金繰り管理に活用する方法
所要運転資金は、一度計算すれば終わりというものではありません。
売上高や取引条件、在庫の状況などによって変化するため、定期的に確認することが重要です。
毎月の試算表で所要運転資金を確認する
決算書は通常、年に1回作成されます。
しかし、所要運転資金は日々の営業活動によって変化します。
そのため、月次試算表を作成している会社であれば、毎月の所要運転資金を計算することをおすすめします。
前月や前年同月と比較することで、売掛金や在庫の増加による資金需要の変化を把握できます。
所要運転資金と借入金残高を比較する
所要運転資金を計算したら、現在の運転資金借入額と比較します。
銀行も融資審査で同様の比較を行うことがあります。
ただし、所要運転資金と借入金残高の差額が、そのまま追加融資の可能額になるわけではありません。
借入金の返済能力や会社の業績なども考慮する必要があります。
資金繰り予定表と組み合わせる
所要運転資金の計算だけでは、いつ資金が不足するのかまでは分かりません。
そのため、資金繰り予定表を作成し、今後の入金と支払いを確認することが重要です。
例えば、売掛金の回収が翌月末である一方、仕入代金の支払いが今月末に集中する場合には、一時的な資金不足が発生する可能性があります。
このような資金不足を事前に把握できれば、銀行融資などの対策を検討できます。
所要運転資金の計算と資金繰り予定表を組み合わせることが、資金不足を早期に発見するための重要な方法です。
所要運転資金に関するよくある質問
Q1. 所要運転資金は貸借対照表のどこを見れば分かりますか?
一般的には、貸借対照表の売掛金、受取手形、棚卸資産、買掛金、支払手形を使って計算します。
計算式は「売掛金+受取手形+棚卸資産-買掛金-支払手形」です。
Q2. 所要運転資金が多い会社は資金繰りが悪いのですか?
必ずしもそうではありません。
売上規模が大きい会社や、売上代金の回収までに時間がかかる会社では、所要運転資金が大きくなることがあります。
資金繰りの良し悪しは、現預金、借入金、今後の入金・支払予定なども含めて判断する必要があります。
Q3. 所要運転資金より預金が少ない場合は危険ですか?
所要運転資金より預金が少ないという理由だけで、直ちに危険とは判断できません。
所要運転資金は自己資金や銀行借入金などによって賄われている場合があります。
実際の資金不足を判断するには、資金繰り予定表を確認する必要があります。
Q4. 売上が増えると所要運転資金も増えますか?
一般的には、売上増加によって売掛金や在庫が増加すると、所要運転資金も増加する傾向があります。
ただし、売上代金の回収条件や仕入代金の支払条件によって増加額は異なります。
Q5. 所要運転資金がマイナスになることはありますか?
あります。
例えば、売上代金を現金で回収する一方、仕入代金の支払いを後日に行う事業では、所要運転資金がマイナスになる場合があります。
ただし、所要運転資金がマイナスだからといって、運転資金がまったく必要ないという意味ではありません。
人件費や家賃などの支払いもあるため、資金繰り管理は必要です。
Q6. 所要運転資金の金額まで銀行は融資してくれますか?
所要運転資金は、銀行が運転資金融資の必要性を判断するための目安の1つです。
そのため、所要運転資金の金額まで必ず融資を受けられるわけではありません。
銀行は業績、財務内容、返済能力などを総合的に確認して判断します。
Q7. 所要運転資金は毎月計算した方がよいですか?
可能であれば、月次試算表を使って毎月確認することをおすすめします。
売掛金や在庫、買掛金の増減を把握することで、資金需要の変化を早めに確認できます。
貸借対照表から所要運転資金を計算する方法のまとめ
所要運転資金は、会社が通常の営業活動を続けるために必要となる運転資金の水準を把握するための指標です。
貸借対照表の売掛金、受取手形、棚卸資産、買掛金、支払手形を使って計算できます。
この記事の重要ポイント
- 所要運転資金は貸借対照表から計算できる
- 計算式は「売掛金+受取手形+棚卸資産-買掛金-支払手形」
- 売掛金や在庫が増加すると所要運転資金も増加する傾向がある
- 所要運転資金は今すぐ必要な現金の額を示すものではない
- 所要運転資金と預金残高の単純比較だけでは資金不足を判断できない
- 銀行は所要運転資金と既存の運転資金借入額を比較することがある
- 所要運転資金は毎月の試算表で定期的に確認することが望ましい
- 実際の資金不足を予測するには資金繰り予定表が必要
会社の資金繰りを安定させるためには、所要運転資金の水準を把握するとともに、今後の入金と支払いの予定を管理することが重要です。
また、所要運転資金と借入金残高を定期的に確認しておけば、銀行に運転資金の融資を申し込む際にも、必要資金額を説明しやすくなります。
貸借対照表から所要運転資金を計算し、月次試算表や資金繰り予定表と組み合わせて管理することが、資金繰りの安定と円滑な銀行融資につながります。
関連記事
所要運転資金の計算方法を理解したら、銀行融資の判断や資金繰り対策についても確認しておくことをおすすめします。
所要運転資金を超える融資は受けられるのか
銀行が所要運転資金と既存借入金をどのように比較し、追加の運転資金融資を判断するのかを解説しています。
所要運転資金を超える融資は受けられる?銀行の審査判断と追加融資の条件
銀行融資の希望額の決め方
運転資金などの融資を申し込む際に、必要資金額と返済能力を踏まえて融資希望額を決める方法を解説しています。
資金繰りが苦しいときの銀行への相談
資金繰りが厳しくなった場合に、銀行へ早めに相談する重要性と具体的な対応方法を解説しています。
銀行融資・資金繰りのメール相談
「自社に必要な運転資金の金額が分からない」「売掛金や在庫が増えて資金繰りが厳しい」「銀行から運転資金の融資額について説明を求められている」といったお悩みはありませんか。
銀行融資では、所要運転資金の水準だけでなく、借入金の返済負担や今後の資金繰りを総合的に考えることが重要です。
運転資金の融資、借入金管理、資金繰り改善、銀行との交渉などについてお悩みの方は、メール相談をご利用ください。
※融資の承認・実行を保証するものではありません。