銀行が運転資金の融資を検討する際に、重要な判断材料となるのが「正常な運転資金」です。
運転資金は、売上代金を回収するまでの間に必要となる仕入代金や経費の支払いなど、事業を継続するために欠かせない資金です。
しかし、決算書から計算した運転資金の全額が、そのまま銀行の融資対象として認められるとは限りません。
例えば、売掛金の中に回収できないものが含まれていたり、在庫の中に販売できない商品が含まれていたりする場合があります。
銀行は、このような不良化した資産を考慮し、実態に即した運転資金の必要額を判断します。
正常な運転資金とは、通常の営業活動に伴って発生し、売上代金の回収や在庫の販売などによって資金が循環することを前提とした運転資金です。
この記事では、長年にわたり法人融資や融資審査に携わってきた銀行員の立場から、正常な運転資金の計算方法、銀行が確認するポイント、正常ではない運転資金がある場合の対応方法を具体的に解説します。
正常な運転資金とは?銀行融資で重要になる理由
正常な運転資金とは、会社が通常の営業活動を継続するために必要となる資金のうち、売掛金や在庫などが正常に回収・販売されることを前提としたものです。
例えば、卸売業では商品を仕入れてから販売し、売上代金を回収するまでに時間がかかります。
製造業では、原材料を購入して製品を製造し、販売した代金を回収するまでにさらに長い時間が必要になることもあります。
この間、会社は仕入代金や人件費などを支払わなければなりません。
そのため、売上代金が入金されるまでの資金を手元資金や銀行融資で確保する必要があります。
銀行が正常な運転資金を重視する理由
銀行が正常な運転資金を重視するのは、融資した資金が事業活動の中でどのように使われ、どのように回収されるのかを確認するためです。
例えば、仕入れのために必要となった資金は、商品が販売されて売上代金が回収されることで現金に戻ってきます。
このように営業活動の中で資金が循環しているのであれば、運転資金の必要性を説明しやすくなります。
一方、回収できない売掛金や販売できない在庫に資金が固定されている場合、その資金は通常の営業活動によって回収されるとは限りません。
銀行は、正常な営業活動に必要な運転資金と、不良債権や不良在庫などによって生じている資金不足を区別して考えます。
正常な運転資金の計算方法
正常な運転資金を把握するためには、まず会社の所要運転資金を計算します。
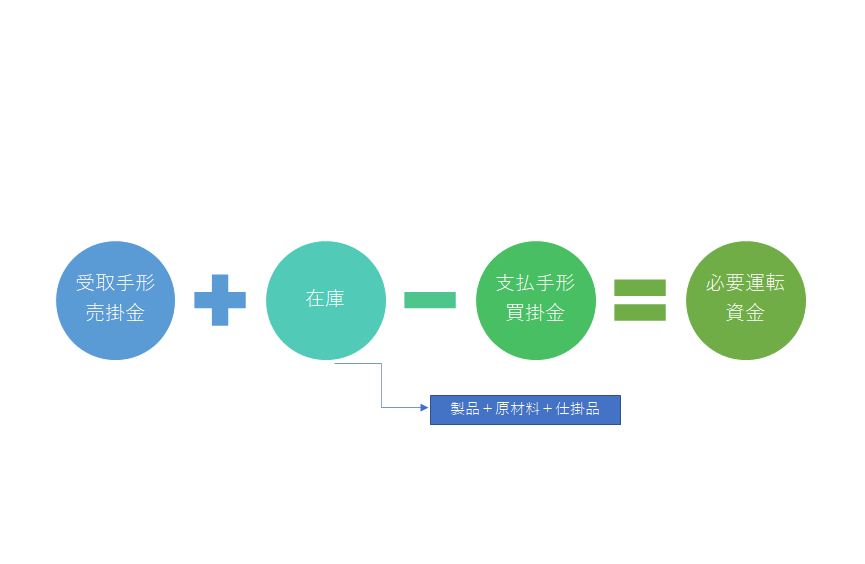
一般的な計算式は次のとおりです。
所要運転資金=売上債権+棚卸資産-仕入債務
売上債権には売掛金や受取手形などが含まれます。
棚卸資産には商品、製品、原材料、仕掛品などが含まれます。
仕入債務には買掛金や支払手形などが含まれます。
元記事で使用していた計算式の画像を掲載します。
貸借対照表から運転資金を計算する
所要運転資金は、決算書の貸借対照表に記載されている数字を使って計算できます。
次の貸借対照表を例に説明します。
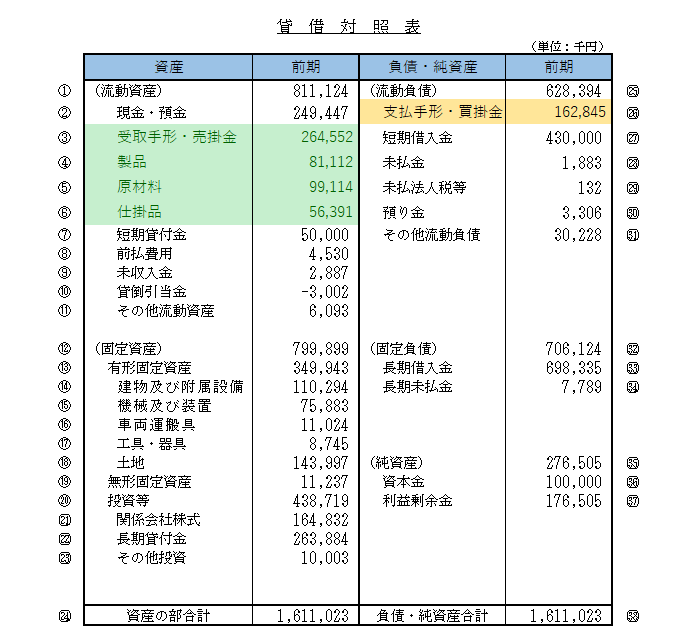
この会社の貸借対照表から計算した所要運転資金は、338,324千円です。
万円単位に直すと約3億3,832万円、概算で約3億4,000万円となります。
計算過程は次の画像のとおりです。
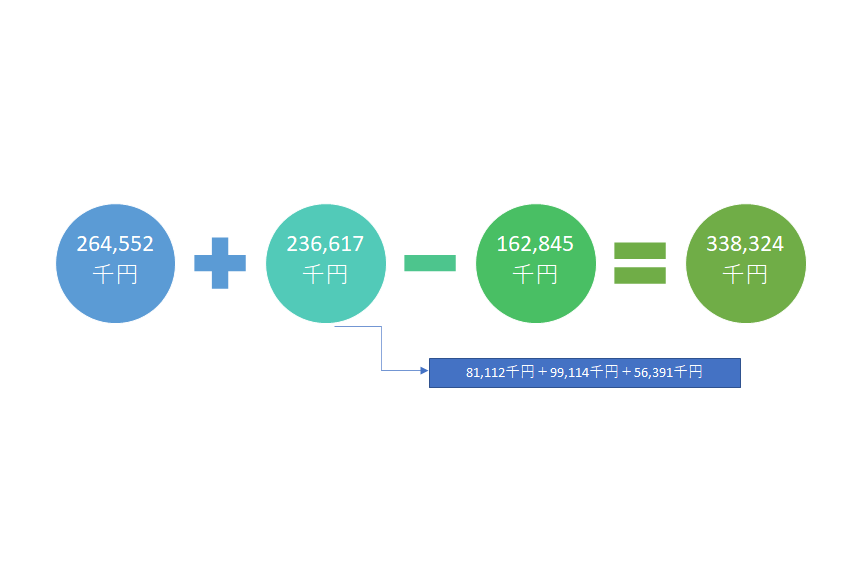
この計算結果から、会社の営業活動には相応の運転資金が必要になっていることがわかります。
ただし、ここで注意したいのは、338,324千円がそのまま正常な運転資金とは限らないという点です。
計算に使った売掛金や棚卸資産の中に、不良化したものが含まれていないかを確認する必要があります。
正常な運転資金と正常ではない運転資金の違い
銀行が正常な運転資金を判断する際には、売上債権と棚卸資産の内容が重要になります。
具体的には、次のような違いがあります。
| 項目 | 正常な状態 | 注意が必要な状態 |
|---|---|---|
| 売掛金 | 通常の期日に回収できる見込みがある | 長期延滞や回収不能が発生している |
| 受取手形 | 期日に決済される見込みがある | 不渡りや支払不能のおそれがある |
| 商品・製品 | 通常の販売活動で販売できる | 長期滞留や陳腐化によって販売が難しい |
| 原材料・仕掛品 | 製造や販売に使用できる | 使用予定がなく、価値が低下している |
ここで重要なのは、売掛金の回収が少し遅れたからといって、直ちに全額が不良債権になるわけではないことです。
また、在庫の保有期間が長い場合でも、季節商品や受注生産品など、事業上の合理的な理由があることもあります。
銀行は、単に数字だけを見るのではなく、取引の実態や回収・販売の見込みを確認して判断します。
回収不能な売掛金がある場合の正常な運転資金の計算例
元記事の例を使って、正常な運転資金を計算してみましょう。
この会社の所要運転資金は338,324千円でした。
売掛金と受取手形の合計は264,552千円です。
しかし、この中に回収不能となった売掛金が5,000万円含まれているとします。
この場合、回収不能な5,000万円は、正常な営業活動によって回収できる売上債権とは考えられません。
回収不能額を除いた計算
| 項目 | 金額 |
|---|---|
| 決算書から計算した所要運転資金 | 338,324千円 |
| 回収不能な売掛金 | 50,000千円 |
| 調整後の正常な運転資金 | 288,324千円 |
計算式は次のとおりです。
338,324千円-50,000千円=288,324千円
この例では、回収不能な売掛金を除くことで、正常な運転資金は約2億8,832万円になります。
ただし、これは他の売掛金や棚卸資産が正常であり、仕入債務にも特別な調整が必要ないと仮定した簡易計算です。
実際の銀行審査では、回収不能額の見積もり、貸倒引当金の計上状況、棚卸資産の評価なども考慮する場合があります。
不良在庫がある場合も正常な運転資金は減少する
正常な運転資金を計算する際には、売掛金だけでなく在庫の内容も重要です。
例えば、貸借対照表に計上されている商品在庫が3,000万円あったとします。
しかし、そのうち500万円分の商品は長期間売れておらず、今後も販売できる見込みがないとします。
この場合、500万円分の在庫は通常の営業活動によって現金化できる資産とは考えにくくなります。
したがって、銀行は正常な運転資金を判断する際に、不良化した在庫の価値を調整することがあります。
販売価格が下がった在庫の扱い
在庫のすべてが販売不能になっているとは限りません。
例えば、帳簿価額500万円の商品が、現在では300万円程度でしか販売できない場合もあります。
この場合、銀行は在庫の内容や販売可能性を確認したうえで、資産価値の低下を考慮することがあります。
在庫は帳簿に計上されている金額だけでなく、実際に販売できるかどうかが重要です。
銀行は正常な運転資金をどのように確認しているのか
銀行は決算書や試算表を使って運転資金を計算します。
しかし、貸借対照表の数字だけでは、売掛金が正常に回収できるのか、在庫が販売可能なのかまではわかりません。
そのため、銀行はさまざまな資料や財務指標を使って、運転資金の実態を確認します。
1.売掛金の回収期間を確認する
銀行が確認する代表的な指標の一つが、売掛金の回収期間です。
例えば、月商1,000万円の会社で売掛金が2,000万円であれば、売掛金は月商の約2か月分です。
ところが、売掛金が4,000万円に増加していれば、月商の約4か月分になります。
売上が増えていないのに売掛金だけが増加している場合、銀行は回収の遅れを疑うことがあります。
ただし、取引条件が変更された場合や季節的な売上変動がある場合もあるため、数字だけで不良債権と断定するわけではありません。
2.在庫の回転期間を確認する
銀行は在庫の金額が売上規模や仕入規模に対して適切かどうかも確認します。
売上が横ばいなのに在庫だけが大きく増加している場合には、販売不振や過剰在庫が発生している可能性があります。
例えば、従来は3か月程度で販売できていた商品が、現在は6か月以上在庫として残っている場合には、その理由を確認します。
銀行は、在庫の増加が事業拡大のためなのか、販売不振によるものなのかを見極めようとします。
3.決算書と試算表を比較する
銀行は過去の決算書だけでなく、直近の試算表を確認することがあります。
決算書では正常に見えていた売掛金でも、その後に回収遅延が発生している可能性があるためです。
また、在庫が急増していないか、買掛金の支払条件が変化していないかなども確認します。
特に運転資金の融資を申し込む場合には、直近の売掛金や在庫の状況を説明できるようにしておくことが重要です。
4.売掛金明細や在庫明細を確認する
銀行が必要と判断した場合には、売掛金の相手先別明細や在庫明細などの提出を求めることがあります。
例えば、特定の販売先に売掛金が集中している場合には、その販売先の信用状態や回収状況が重要になります。
また、在庫明細から長期滞留品や販売見込みの低い商品がないかを確認することもあります。
このように銀行は、財務指標による分析と実際の取引内容の確認を組み合わせて、正常な運転資金を判断しています。
正常ではない運転資金があると銀行融資は受けられないのか
回収不能な売掛金や不良在庫がある場合、銀行は運転資金の融資に慎重になります。
ただし、正常ではない運転資金があるからといって、必ず融資が受けられなくなるわけではありません。
銀行は、問題の金額や発生原因、今後の業績、返済能力、改善策などを総合的に判断します。
通常の運転資金としては評価されにくい
銀行が通常の運転資金として融資を検討するのは、営業活動に伴って発生する合理的な資金需要です。
そのため、回収不能な売掛金や販売できない在庫によって発生した資金不足は、通常の運転資金とは区別して判断されます。
例えば、売掛金5,000万円が回収不能となった場合、その5,000万円は通常の売上代金回収によって現金に戻ることが期待できません。
銀行としては、融資を行ったとしても何を返済原資とするのかを慎重に確認する必要があります。
事業継続のための資金として検討される場合もある
一方、売掛金の回収不能が一時的な問題であり、会社の本業には十分な収益力がある場合もあります。
そのような会社であれば、銀行が資金繰り支援を検討する余地はあります。
ただし、その場合も通常の運転資金融資と同じ判断になるとは限りません。
銀行は、資金不足の原因、今後の資金繰り、利益による返済可能性などを確認します。
重要なのは、正常ではない運転資金があるかどうかだけでなく、その問題を会社がどのように解決しようとしているかという点です。
回収不能な売掛金や不良在庫は銀行に説明すべきか
銀行から運転資金の融資を受けようとしているときに、回収不能な売掛金や不良在庫が見つかれば、経営者としては不安になると思います。
「正直に説明すると融資を断られるのではないか」
「できれば銀行には知られたくない」
このように考える方もいるかもしれません。
しかし、銀行に対して重要な事実を隠したり、実態と異なる説明をしたりすることは避けるべきです。
銀行は融資審査の中で売掛金や在庫の異常を確認することがあります。
その際、会社から説明された内容と実際の状況が異なっていれば、融資判断だけでなく、会社や経営者に対する信用にも影響します。
特に、提出資料に重大な虚偽があった場合には、融資契約上の問題につながる可能性もあります。
銀行への説明では改善策をセットで示す
大切なのは、問題があるという事実だけを伝えるのではなく、今後どのように対応するのかを説明することです。
例えば、売掛金の回収が遅れている場合には、次のような内容を整理します。
- 回収が遅れている売掛金の金額
- 回収が遅れている理由
- 販売先との交渉状況
- 今後の回収見込み
- 回収できなかった場合の資金繰りへの影響
- 不足資金への対応方法
不良在庫がある場合には、販売可能な数量や処分方法、損失見込みなどを整理します。
銀行は問題の存在そのものだけでなく、会社が問題を把握し、改善に向けて行動しているかどうかも確認します。
正常な運転資金を維持するための4つの対策
正常な運転資金を維持するためには、売掛金や在庫を日頃から適切に管理することが重要です。
1.売掛金の回収状況を毎月確認する
売掛金については、販売先ごとの残高と回収予定日を確認しましょう。
回収予定日を過ぎた売掛金がある場合には、早めに原因を確認することが大切です。
回収遅延が長期化すると、資金繰りに影響するだけでなく、銀行からも売掛金の正常性を疑われる可能性があります。
2.在庫の滞留期間を把握する
在庫については、数量や金額だけでなく、どれくらいの期間保有しているのかを確認しましょう。
長期間販売できていない商品や、今後使用する予定のない原材料がある場合には、処分や評価の見直しを検討する必要があります。
在庫の適正化は、資金繰りの改善にもつながります。
3.試算表で運転資金の増減を確認する
運転資金は決算時点だけでなく、月次でも確認することをおすすめします。
売上債権、棚卸資産、仕入債務の残高を毎月確認することで、運転資金の増加原因を把握しやすくなります。
例えば、売上が横ばいなのに売掛金が増加している場合には、回収期間が長くなっていないかを確認します。
また、売上が減少しているのに在庫が増加している場合には、販売計画や仕入計画の見直しが必要かもしれません。
4.銀行に資金繰りの見通しを説明できるようにする
銀行に運転資金の融資を申し込む際には、必要な金額だけでなく、その金額が必要となる理由を説明することが重要です。
例えば、売上増加によって売掛金や在庫が増加しているのであれば、その内容を具体的に説明します。
一方、売掛金の回収遅延や在庫の滞留によって資金が必要になっている場合には、その問題と改善策を整理して説明します。
正常な運転資金を把握することは、資金繰り管理だけでなく、銀行に融資の必要性を説明するうえでも役立ちます。
正常な運転資金に関するよくある質問
正常な運転資金と所要運転資金は同じですか?
必ずしも同じではありません。
所要運転資金は、一般的に売上債権と棚卸資産の合計から仕入債務を差し引いて計算します。
正常な運転資金は、その計算結果について、売掛金の回収可能性や在庫の販売可能性などを確認したうえで判断するものです。
ただし、銀行によって正常運転資金の捉え方や具体的な審査方法には違いがあります。
正常な運転資金の金額まで銀行から融資を受けられますか?
正常な運転資金の金額が、そのまま融資可能額になるわけではありません。
銀行は会社の業績、返済能力、既存借入金、資金繰り、取引状況などを総合的に判断します。
正常な運転資金は、融資の必要額を判断するための重要な材料の一つです。
回収が遅れている売掛金はすべて正常ではないのですか?
いいえ。回収が遅れているという理由だけで、すべての売掛金が回収不能になるわけではありません。
販売先の状況や回収遅延の理由、今後の回収見込みなどを確認する必要があります。
ただし、回収遅延が長期化している場合には、銀行が慎重に判断する可能性があります。
不良在庫があると運転資金の融資は断られますか?
不良在庫があるという理由だけで、必ず融資が断られるわけではありません。
銀行は不良在庫の金額や会社の収益力、今後の改善策などを確認します。
不良在庫による資金不足と通常の営業運転資金を区別して説明することが重要です。
正常な運転資金は毎月計算した方が良いですか?
可能であれば毎月確認することをおすすめします。
運転資金の増減を継続的に確認することで、売掛金の回収遅延や過剰在庫などの問題を早期に把握できます。
特に資金繰りに余裕がない会社では、月次試算表と資金繰り表を組み合わせて管理することが大切です。
正常な運転資金とは何かのまとめ
正常な運転資金について、重要なポイントをまとめます。
- 正常な運転資金とは、通常の営業活動に伴い、資金の回収や循環が見込まれる運転資金のこと
- 所要運転資金は「売上債権+棚卸資産-仕入債務」で計算する
- 回収不能な売掛金や販売できない在庫が含まれている場合には、実態に応じた調整が必要になる
- 銀行は売掛金の回収期間や在庫の回転期間などを参考に、運転資金の正常性を確認する
- 正常ではない運転資金は、通常の営業運転資金とは区別して融資審査が行われる
- 不良債権や不良在庫があるからといって、必ず融資が受けられなくなるわけではない
- 銀行には実態を正確に説明し、回収計画や改善策を示すことが重要
- 月次で売掛金・在庫・買掛金を管理することが、資金繰りの安定につながる
銀行が融資を検討する際には、運転資金の金額だけでなく、その内容や今後の資金回収の見込みも確認します。
経営者としては、決算書に計上されている売掛金や在庫が正常な状態にあるのかを把握し、問題があれば早めに改善に取り組むことが大切です。
正常な運転資金を継続的に管理することは、資金繰りの安定だけでなく、銀行との円滑な融資取引にもつながります。
関連記事
運転資金はプラスとマイナスのどちらが良い?
運転資金の計算方法と、プラス・マイナスが資金繰りに与える影響について解説しています。
所要運転資金の考え方
銀行が運転資金の必要額をどのように計算し、融資審査で活用しているのかを説明しています。
運転資金を減らす方法
売掛金の回収、在庫管理、買掛金の支払条件などから運転資金を改善する方法を解説しています。
売上が増加すると資金繰りが苦しくなる理由
売上が増加しているのに資金不足が発生する仕組みと、銀行融資を検討する際のポイントを説明しています。
銀行融資に試算表は必要か
銀行が試算表を確認する理由や、融資審査で重視するポイントについて解説しています。
銀行融資・資金繰りのメール相談
正常な運転資金がどれくらい必要なのか、売掛金や在庫の増加が銀行融資にどのような影響を与えるのかは、会社の状況によって異なります。
銀行への融資相談を検討する際には、現在の財務状況や資金繰りを整理し、必要な資金の理由を明確にすることが重要です。
銀行融資・資金繰りのメール相談
長年の法人融資・融資審査の実務経験を踏まえ、銀行融資や資金繰りに関する疑問について考え方をご案内しています。
運転資金の必要額、売掛金や在庫の問題、銀行への融資相談などについてお悩みの場合は、メール相談ページをご覧ください。
※現在はメールによるご相談を受け付けています。融資の承諾や資金調達の実現を保証するものではありません。