製造業では、原材料を仕入れてから製品を完成させ、売上代金を回収するまでに時間がかかります。
その間にも材料費、外注加工費、人件費などの支払いが発生するため、事業を継続するには一定の運転資金が必要です。
このような営業活動に伴って必要となる資金が、製造業の所要運転資金です。
製造業の所要運転資金は、一般に「売上債権+棚卸資産-仕入債務」で計算します。重要なのは、棚卸資産に完成した製品だけでなく、原材料や仕掛品も含めることです。
ただし、計算によって求めた所要運転資金が、そのまま銀行から借りられる金額になるわけではありません。
銀行は所要運転資金の金額に加え、既存借入金、在庫の内容、売掛金の回収状況、業績、今後の資金繰りなどを確認します。
この記事では、製造業の所要運転資金の計算方法、具体的な計算例、銀行融資との関係、増加運転資金の考え方、資金繰りの改善方法について、法人融資の営業・審査に長年携わってきた銀行員の立場から解説します。
製造業の所要運転資金の計算方法
銀行が製造業の所要運転資金を把握する際には、一般に次の計算式を使用します。
所要運転資金=売上債権+棚卸資産-仕入債務
売上債権には売掛金や受取手形などが含まれます。
棚卸資産には製品、原材料、仕掛品などが含まれます。
仕入債務には買掛金や支払手形などが含まれます。
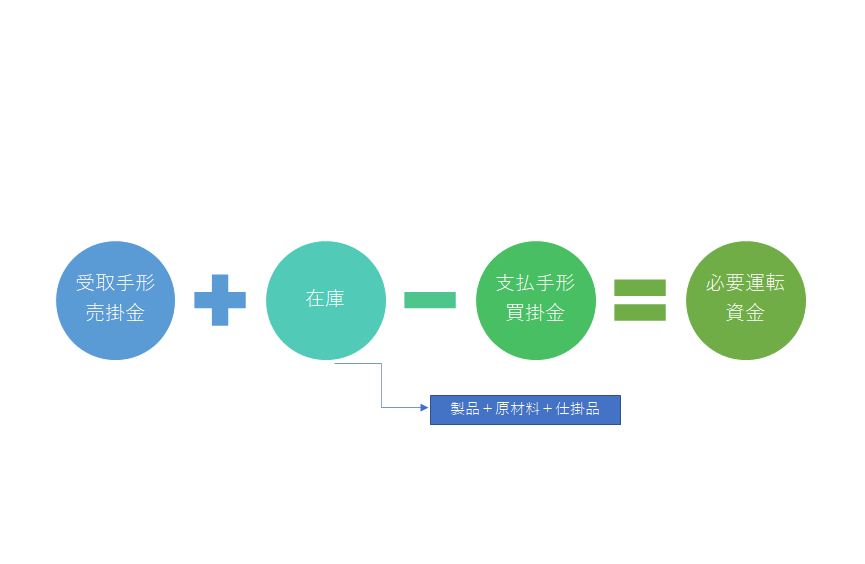
この計算式によって、企業の営業活動に伴って必要となる運転資金の規模を概算できます。
ただし、貸借対照表から求めた所要運転資金は、一定時点の数値に基づく目安です。
実際の資金需要を判断する際には、月次の売上高、在庫の増減、入金・支払条件なども確認する必要があります。
売上債権とは
売上債権とは、製品を販売したものの、まだ代金を回収していない債権です。
例えば、製品を納品して売上を計上しても、取引先からの入金が翌月末や翌々月末になる場合があります。
この場合、代金を回収するまでの期間は、企業が資金を立て替えている状態になります。
売上債権が増えるほど、一般に運転資金の必要額は増加します。
棚卸資産とは
棚卸資産とは、販売するために保有している製品や、製造に使用する原材料、製造途中の仕掛品などです。
製造業では、特に次の3つが重要です。
| 棚卸資産 | 内容 |
|---|---|
| 原材料 | 製品を製造するために仕入れた材料 |
| 仕掛品 | 製造途中で、まだ完成していない製品 |
| 製品 | 製造が完了し、販売・出荷を待っているもの |
これらは、すでに資金が投入されているものの、まだ売上代金として回収されていない資産です。
製造業の所要運転資金を計算するときは、製品だけでなく、原材料と仕掛品も棚卸資産に含める必要があります。
仕入債務とは
仕入債務とは、原材料などを仕入れたものの、まだ支払っていない代金です。
買掛金や支払手形などが該当します。
仕入先への支払いが後払いになっている場合、その期間は仕入先から支払いを猶予されている状態です。
そのため、所要運転資金を計算する際には、売上債権と棚卸資産の合計から仕入債務を差し引きます。
製造業の所要運転資金の具体的な計算例
ここでは、製造業の貸借対照表を想定して所要運転資金を計算してみます。
次のような会社があるとします。
| 勘定科目 | 金額 |
|---|---|
| 売掛金・受取手形 | 3,000万円 |
| 製品 | 1,000万円 |
| 仕掛品 | 800万円 |
| 原材料 | 1,200万円 |
| 買掛金・支払手形 | 1,800万円 |
計算例:所要運転資金は4,200万円
まず、売上債権は3,000万円です。
次に、棚卸資産を計算します。
製品1,000万円+仕掛品800万円+原材料1,200万円=3,000万円
仕入債務は1,800万円です。
したがって、所要運転資金は次のようになります。
所要運転資金の計算
売上債権:3,000万円
棚卸資産:3,000万円
仕入債務:1,800万円
3,000万円+3,000万円-1,800万円=4,200万円
この会社の所要運転資金は4,200万円となります。
つまり、貸借対照表の数値から見ると、営業活動に伴って4,200万円程度の資金が必要となっている計算です。
ただし、これは必ず4,200万円の銀行融資が必要という意味ではありません。
実際には、自己資金や既存借入金などによって、この運転資金の一部または全部がすでに賄われている場合があります。
製造業に運転資金が必要な理由
製造業では、原材料を仕入れてから製品を完成させ、販売代金を回収するまでに一定の時間がかかります。
例えば、次のような流れです。
- 原材料を仕入れる
- 材料費や外注加工費などを支払う
- 工場で製品を製造する
- 完成した製品を納品する
- 売上代金を回収する
原材料の仕入れから売上代金の回収までには、数週間から数か月かかる場合があります。
この間にも人件費や外注費などの支払いが発生するため、製造業では運転資金が必要になります。
製造期間が長いほど運転資金が必要になりやすい
製造業では、製品の種類によって製造期間が大きく異なります。
例えば、比較的短期間で完成する製品と、受注後に設計・加工・組立てを行う大型設備では、製造期間に大きな差があります。
製造期間が長くなるほど、原材料や仕掛品に資金が滞留する期間が長くなり、運転資金の負担が増えることがあります。
ただし、前受金を受け取れる取引や、仕入先への支払いを後払いにできる取引では、必要な運転資金が軽減される場合もあります。
銀行員のポイント:製造業では、原材料の仕入れから製品代金の回収までの期間が長いほど、運転資金の負担が大きくなりやすい傾向があります。特に仕掛品の増加は、資金繰りを確認するうえで重要です。
製造業の所要運転資金と銀行融資の関係
銀行は製造業から運転資金融資の申し込みを受けると、所要運転資金と既存の運転資金借入額を比較します。
この比較によって、今回の融資申し込みに合理的な資金需要があるかを検討します。
ただし、所要運転資金と既存借入金の差額が、そのまま銀行の融資可能額になるわけではありません。
銀行は業績、返済能力、資金繰り、担保・保証の状況なども踏まえて判断します。
既存の運転資金借入が所要運転資金より少ない場合
例えば、所要運転資金が4,200万円で、現在の運転資金借入額が2,500万円だとします。
この場合、差額は次のようになります。
4,200万円-2,500万円=1,700万円
この1,700万円は、所要運転資金のうち既存の運転資金借入額を上回る部分です。
銀行にとっては、追加の運転資金融資を検討する際の参考になります。
ただし、差額の1,700万円がすべて追加融資の対象になるとは限りません。
企業が自己資金で賄っている部分もあるため、実際の資金不足額や今後の資金繰りを確認する必要があります。
また、借入金の返済能力が不足している場合には、所要運転資金の範囲内であっても融資が難しいことがあります。
既存の運転資金借入が所要運転資金を上回る場合
一方、既存の運転資金借入額が所要運転資金を上回っている場合、銀行は追加の資金が必要な理由を詳しく確認します。
例えば、所要運転資金が4,200万円で、既存の運転資金借入額が5,000万円だとします。
この場合、既存借入金は所要運転資金を800万円上回っています。
5,000万円-4,200万円=800万円
銀行としては、すでに計算上の所要運転資金を上回る借入れがあるのに、なぜさらに資金が必要なのかを確認することになります。
ただし、この状態だけで融資が不適切と判断されるわけではありません。
例えば、次のような事情が考えられます。
- 売上が増加し、足元の所要運転資金が増えている
- 大型受注に伴い原材料を先行仕入れしている
- 製造期間が長期化して仕掛品が増加している
- 売上代金の回収条件が変更された
- 決算日時点の数値が通常の営業実態を表していない
銀行はこうした事情を確認し、追加融資の必要性を判断します。
所要運転資金と融資可能額は違う
所要運転資金は、会社の営業活動にどの程度の資金が必要かを把握するための指標です。
一方、銀行の融資可能額は、資金使途の妥当性や返済能力などを審査して判断されます。
例えば、所要運転資金が4,200万円であっても、在庫の大部分が長期滞留品であれば、銀行はその内容を慎重に確認します。
また、売掛金の回収遅延が発生している場合には、貸倒れの可能性なども確認します。
銀行に運転資金融資を相談する際には、所要運転資金の計算結果だけでなく、実際にいつ、いくら資金が不足するのかを説明することが重要です。
製造業で増加運転資金が必要になる場合
製造業では、売上の増加によって必要な運転資金が増えることがあります。
これを増加運転資金と呼びます。
売上が増加すると、原材料の仕入れや製造数量が増え、売掛金や棚卸資産も増加することがあるためです。
売上増加による運転資金の増加例
例えば、次のような製造会社を考えます。
| 項目 | 前年 | 当年 |
|---|---|---|
| 月商 | 2,000万円 | 2,500万円 |
| 売上債権 | 3,000万円 | 3,750万円 |
| 棚卸資産 | 2,000万円 | 2,500万円 |
| 仕入債務 | 1,500万円 | 1,875万円 |
| 所要運転資金 | 3,500万円 | 4,375万円 |
この例では、月商が2,000万円から2,500万円に増加しています。
それに伴い、所要運転資金も3,500万円から4,375万円に増加しています。
4,375万円-3,500万円=875万円
つまり、売上増加によって所要運転資金が875万円増加した計算です。
このような場合、銀行は増加運転資金として追加融資を検討することがあります。
ただし、売上増加だけで融資が認められるわけではありません。
増加した売上の採算や売掛金の回収可能性なども重要です。
銀行に説明したい増加運転資金の根拠
増加運転資金の融資を相談する場合には、次の資料が役立ちます。
- 月別売上高の推移
- 受注残高一覧表
- 生産計画
- 原材料の仕入予定
- 売掛金の入金予定
- 今後の資金繰り表
銀行は、売上が増加しているという説明だけでなく、その増加に伴って実際にどの程度の資金が必要になるのかを確認します。
銀行員のポイント:売上増加による運転資金の必要性を説明する際には、売上推移だけでなく、受注残高や生産計画、資金繰り表を示すことが有効です。
売上が横ばい・減少しているのに運転資金が不足する場合
売上が横ばい、あるいは減少しているにもかかわらず運転資金が不足する場合、銀行はその原因を慎重に確認します。
例えば、次のような原因が考えられます。
- 赤字によって現預金が減少している
- 売掛金の回収が遅れている
- 原材料や仕掛品が増加している
- 不良在庫や滞留在庫が発生している
- 既存借入金の返済負担が重い
- 設備投資に運転資金を使用した
銀行は、資金不足の原因が一時的なものか、構造的なものかを確認します。
赤字による資金不足の場合
赤字が続いている場合、利益で資金を生み出すことができず、手元資金が減少することがあります。
この場合、追加融資によって一時的に資金繰りを維持できても、赤字が続けば再び資金不足になる可能性があります。
そのため、銀行は今後の業績改善策や資金繰り計画を重視します。
赤字だから必ず融資を断られるわけではありませんが、改善の見通しを具体的に説明することが重要です。
在庫の増加による資金不足の場合
製造業では、売上が増えていなくても原材料や仕掛品が増加し、資金繰りが悪化することがあります。
例えば、原材料価格の上昇を見込んで先行仕入れを行った場合や、製造工程の遅れによって仕掛品が増加した場合です。
このような場合、銀行は在庫の内容や販売・完成予定を確認します。
特に、長期間販売されていない製品や、完成の見通しが立たない仕掛品がある場合には注意が必要です。
棚卸資産が多いからといって、その全額が将来確実に現金化されるとは限りません。
銀行は棚卸資産の金額だけでなく、回転状況や換金可能性も確認します。
売掛金の回収遅延による資金不足の場合
売上高が増えていなくても、売掛金の回収が遅れることで運転資金が不足する場合があります。
例えば、従来は納品の翌月末に回収していた売掛金が、取引先の事情で翌々月末の回収に変更された場合です。
回収までの期間が長くなれば、その間の材料費や人件費などを会社が立て替える必要があります。
銀行は、売掛金の増加が売上増加によるものなのか、回収遅延によるものなのかを区別して確認します。
製造業の運転資金を回転期間から考える方法
銀行は貸借対照表の金額だけでなく、売上債権や棚卸資産の回転期間から運転資金の必要性を確認することもあります。
主な指標は次の3つです。
- 売上債権回転期間
- 棚卸資産回転期間
- 仕入債務回転期間
売上債権回転期間
売上債権回転期間は、売上債権が月商の何か月分に相当するかを示す指標です。
売上債権回転期間=売上債権÷月商
例えば、売上債権が3,000万円、月商が2,000万円の場合、売上債権回転期間は次のようになります。
3,000万円÷2,000万円=1.5か月
この会社の売上債権は、月商の1.5か月分に相当します。
売上債権回転期間が長期化している場合には、回収条件の変更や回収遅延などがないか確認する必要があります。
棚卸資産回転期間
棚卸資産回転期間は、棚卸資産がどの程度の期間に相当するかを示す指標です。
売上原価を基準に計算する場合、次の式を使用します。
棚卸資産回転期間=棚卸資産÷月平均売上原価
例えば、棚卸資産が3,000万円、月平均売上原価が1,500万円の場合には、次のようになります。
3,000万円÷1,500万円=2か月
この会社の棚卸資産は、月平均売上原価の2か月分に相当します。
製造業では、原材料、仕掛品、製品それぞれの回転状況を確認することも有効です。
特に仕掛品の滞留が長期化している場合には、製造工程の遅れや不採算案件の発生などを確認する必要があります。
仕入債務回転期間
仕入債務回転期間は、仕入債務が月平均の仕入高などの何か月分に相当するかを示す指標です。
仕入債務回転期間=仕入債務÷月平均仕入高
なお、実務では仕入高の把握が難しい場合などに、売上原価を代用して計算することもあります。
この場合、使用する分母によって計算結果が異なるため、比較する際には計算基準を統一する必要があります。
売上債権の回収が長期化したり、棚卸資産の滞留期間が長くなったりすると、必要な運転資金が増加しやすくなります。
製造業の運転資金融資で銀行が審査する5つのポイント
製造業から運転資金融資の申し込みを受けた場合、銀行は所要運転資金だけでなく、次のような点も確認します。
1. 売上と利益の推移
銀行は、売上高の増減だけでなく、売上総利益や営業利益の推移を確認します。
売上が増加していても、利益率が低下している場合には注意が必要です。
特に製造業では、原材料価格や外注費の上昇を販売価格に転嫁できているかどうかが重要になる場合があります。
2. 原材料・仕掛品・製品の内容
棚卸資産の金額だけでなく、内容や滞留状況を確認します。
長期間動いていない在庫が多い場合には、所要運転資金の計算額をそのまま評価することが難しい場合があります。
銀行は、在庫の増加が受注増加に伴うものなのか、販売不振や生産工程の遅れによるものなのかを確認します。
3. 売掛金の回収状況
売掛金が増加している場合、銀行は売上増加によるものか、回収遅延によるものかを確認します。
回収が遅れている売掛金が多い場合には、資金繰りへの影響や貸倒れの可能性も検討します。
4. 既存借入金の返済負担
銀行は、短期運転資金だけでなく、長期借入金の元金返済額や利息負担も確認します。
利益やキャッシュフローに対して返済負担が重い場合には、追加融資に慎重になることがあります。
5. 今後の資金繰り見通し
銀行は、今回の融資によって資金繰りがどのように改善するかを確認します。
特に業績が悪化している場合には、今後の資金繰り表や経営改善計画が重要になります。
銀行員の立場から見ると、製造業の運転資金融資では、所要運転資金の計算額だけでなく、その資金がどのように原材料・仕掛品・製品・売掛金に変わり、いつ回収されるのかを説明できることが重要です。
製造業の運転資金融資を相談する際に準備したい資料
銀行に運転資金融資を申し込む際には、次のような資料を準備すると説明がしやすくなります。
| 資料 | 銀行が確認する内容 |
|---|---|
| 直近の決算書 | 財務内容と過去の業績 |
| 直近の試算表 | 現在の売上・利益と運転資金の増減 |
| 売掛金の明細 | 取引先別の残高と回収予定 |
| 棚卸資産の内訳 | 原材料・仕掛品・製品の内容と滞留状況 |
| 受注残高・生産計画 | 今後の製造量と資金需要 |
| 借入金一覧表 | 既存借入金の残高と返済予定 |
| 資金繰り表 | 今後の入出金と必要な借入金額 |
実際に必要な資料は、銀行や融資の内容によって異なります。
特に追加融資を希望する場合には、既存の所要運転資金に加えて、今回新たに資金が必要となる理由を整理することが重要です。
製造業の運転資金を改善する5つの方法
製造業では、銀行からの借入れだけでなく、日常の資金管理を改善することも重要です。
1. 売掛金の回収期間を短縮する
売上代金の回収が早くなれば、必要な運転資金を減らせる場合があります。
取引先との契約条件を確認し、可能であれば回収条件の改善を検討しましょう。
2. 原材料の在庫を適正化する
必要以上に原材料を保有すると、資金が在庫に滞留します。
生産計画や仕入計画を見直し、過剰在庫を防ぐことが重要です。
3. 仕掛品の滞留を減らす
製造工程の遅れや工程間の仕掛品の増加は、資金繰り悪化の原因になります。
生産工程の改善や納期管理によって、仕掛品の滞留期間を短縮できる場合があります。
4. 仕入先との支払条件を見直す
仕入先との合意によって支払条件を見直せる場合には、運転資金の負担が軽減されることがあります。
ただし、一方的な支払遅延は契約違反や取引先との信用関係の悪化につながるため、慎重な対応が必要です。
5. 資金繰り表を作成する
運転資金の不足を早期に把握するためには、資金繰り表の作成が有効です。
特に製造業では、原材料の仕入れ、外注費の支払い、製品の納品、売上代金の回収時期を整理することが重要です。
資金繰り表を作成することで、いつ、どの程度の資金が不足するのかを把握しやすくなります。
製造業では設備資金と運転資金を区別することが重要
製造業では、製品を製造するために機械設備や工場設備などが必要になります。
そのため、運転資金だけでなく設備投資資金も重要です。
ただし、設備投資に必要な資金を、日々の運転資金として確保している現預金から支出すると、資金繰りが悪化する場合があります。
例えば、原材料の仕入れや外注費の支払いに必要な資金を機械設備の購入に使ってしまうと、運転資金が不足する可能性があります。
そのため、設備投資を行う際には、運転資金への影響を確認することが重要です。
設備投資には設備資金融資を検討する
手元資金に十分な余裕がない場合には、設備投資資金について銀行の設備資金融資を利用する方法があります。
設備資金融資では、設備の耐用年数や投資効果、返済能力などを踏まえて返済期間が検討されます。
ただし、設備資金融資を利用すれば必ず資金繰りが安定するわけではありません。
設備投資によって増える売上や利益、借入金の返済負担を含めて、資金計画を作成することが重要です。
製造業の所要運転資金に関するよくある質問
製造業の所要運転資金はどのように計算しますか?
一般に、売上債権と棚卸資産の合計から仕入債務を差し引いて計算します。
製造業では、棚卸資産に製品だけでなく原材料や仕掛品も含めます。
仕掛品は所要運転資金に含めますか?
はい。仕掛品は製造途中の製品であり、すでに資金が投入されているため、棚卸資産として所要運転資金に含めます。
所要運転資金が3,000万円なら銀行から3,000万円借りられますか?
必ず借りられるわけではありません。
所要運転資金は資金需要を判断する目安であり、銀行は既存借入金、自己資金、業績、返済能力なども確認して融資の可否を判断します。
売上が増加すると所要運転資金も増えますか?
売上の増加に伴い、売掛金や棚卸資産が増える場合には、所要運転資金も増加することがあります。
ただし、回収条件や支払条件などによって必要な資金額は異なります。
赤字の製造業でも運転資金融資は受けられますか?
赤字でも融資が検討される可能性はあります。
ただし、赤字の原因や今後の改善見通し、資金繰り、返済能力などが重要な判断材料になります。
原材料や仕掛品が増加すると銀行融資は受けやすくなりますか?
原材料や仕掛品の増加によって運転資金の必要性が高まる場合はあります。
ただし、過剰在庫や長期滞留による増加の場合には、銀行は慎重に判断します。
製造業の運転資金は月商何か月分が目安ですか?
製造業の運転資金は、月商だけで一律に決められるものではありません。
製造期間、原材料や仕掛品の保有期間、売上代金の回収条件、仕入代金の支払条件などによって必要額が異なります。
そのため、銀行に融資を相談する場合には、月商倍率だけでなく、所要運転資金の計算結果と今後の資金繰りを示すことが重要です。
製造業の所要運転資金のまとめ
製造業では、原材料の仕入れから製品代金の回収までに時間がかかるため、運転資金が必要になります。
銀行は、売上債権、棚卸資産、仕入債務などから所要運転資金を計算し、融資の必要性を検討します。
この記事のまとめ
- 製造業の所要運転資金は「売上債権+棚卸資産-仕入債務」で計算する
- 棚卸資産には製品だけでなく原材料や仕掛品も含める
- 既存借入金と所要運転資金の比較は、銀行の融資審査の参考になる
- 所要運転資金との差額が、そのまま融資可能額になるわけではない
- 売上増加や生産量増加によって増加運転資金が必要になる場合がある
- 在庫の滞留や売掛金の回収遅延には注意が必要
- 設備投資の資金は運転資金と区別して計画することが重要
銀行員の立場から申し上げると、製造業の運転資金融資では、計算上の所要運転資金だけでなく、原材料・仕掛品・製品の動きと、今後の売上代金の回収見通しを具体的に説明できることが重要です。
運転資金融資を申し込む際には、決算書や試算表だけでなく、受注状況、在庫の内訳、資金繰り表などを準備して銀行に相談することをおすすめします。
関連記事
運転資金の計算方法や銀行融資の審査については、次の記事も参考にしてください。
運転資金の借入目安を知りたい方へ
必要な運転資金を月商や資金繰りから考える方法を解説しています。
銀行融資の財務分析を知りたい方へ
銀行が決算書から財務内容や返済能力を判断する際の考え方を解説しています。
銀行の融資審査を知りたい方へ
銀行が融資を判断する際に確認する主な項目を解説しています。
製造業の運転資金融資や資金繰りでお悩みの方へ
「原材料や仕掛品が増えて運転資金が不足している」「売上が増えているのに資金繰りが苦しい」「銀行に必要運転資金をどのように説明すればよいかわからない」といった悩みを抱える経営者の方もいるでしょう。
製造業の運転資金融資では、所要運転資金の計算だけでなく、受注状況や生産計画、売掛金の回収予定を整理して銀行に説明することが重要です。
銀行融資や資金繰りについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
製造業の運転資金融資、借入金の返済負担、銀行との相談方法など、銀行融資に関するご相談を受け付けています。
※融資の承認・実行を保証するものではありません。