「銀行に融資を申し込んだら、何日くらいでお金が入金されるのでしょうか?」
「来月の支払いに間に合わせたいのですが、今から銀行に相談しても間に合いますか?」
「銀行から融資の返事がなかなか来ません。審査にはそれほど時間がかかるのでしょうか?」
銀行融資を検討している経営者にとって、融資を受けられるまでの期間は非常に重要です。
特に資金繰りが厳しい場合には、融資が受けられるかどうかだけでなく、必要な日までに融資金が入金されるかどうかが問題になります。
結論からいえば、銀行融資の申込みから融資実行までにかかる期間は、融資の種類や銀行との取引状況、審査内容によって異なります。
数日程度で融資が実行されるケースもありますが、数週間から1か月以上かかることもあります。
この記事では、長年にわたり法人融資と融資審査に携わってきた銀行員の立場から、銀行融資を受けられるまでの期間、初回融資と追加融資の違い、銀行内部の審査手順、融資を早く受けるための具体的な方法を説明します。
この記事のポイント
- 銀行融資の実行までにかかる期間は案件によって異なる
- 初めて融資を受ける場合は、事業内容や財務状況の確認に時間がかかりやすい
- 取引実績がある銀行でも、必ず短期間で融資を受けられるわけではない
- 信用保証協会保証付き融資では、銀行と信用保証協会の双方の審査が必要
- 融資を早く受けるには、資金が必要な日を明確にし、必要書類を早めに準備することが重要
銀行融資は申し込みから何日で受けられる?
銀行融資を申し込んでから融資金が入金されるまでの期間について、すべての銀行や融資案件に共通する日数はありません。
融資の種類、申込金額、銀行との取引状況、業績、必要書類の準備状況などによって異なるためです。
ただし、経営者が資金調達の予定を立てる際には、一定の時間がかかることを前提に準備する必要があります。
融資実行までの期間の目安
| 融資の状況 | 期間の考え方 |
|---|---|
| 初めて取引する銀行への融資申込み | 事業内容や財務状況などの確認が必要となるため、数週間から1か月以上かかることがある |
| 取引実績のある銀行への追加融資 | 比較的円滑に進む場合があるが、数週間以上かかるケースもある |
| 信用保証協会保証付き融資 | 銀行と信用保証協会の審査が必要で、保証審査や契約手続きに時間を要する場合がある |
| 既存の融資枠を利用する場合 | 契約条件や利用可能額などを満たしていれば、比較的短期間で資金を利用できる場合がある |
※上記は一般的な傾向であり、金融機関の標準処理期間や融資実行を保証する日数ではありません。
重要なのは、銀行が融資を承認するまでの時間と、融資金が実際に入金されるまでの時間は同じではないということです。
銀行の融資審査が終わった後にも、契約手続きなどが必要になる場合があります。
銀行に融資を申し込んだ後、銀行内部では何をしているのか
銀行に融資を申し込んでも、すぐに融資金が入金されるわけではありません。
銀行では、融資を実行してよいかどうかを判断するために、さまざまな審査を行っています。
銀行融資の審査手順
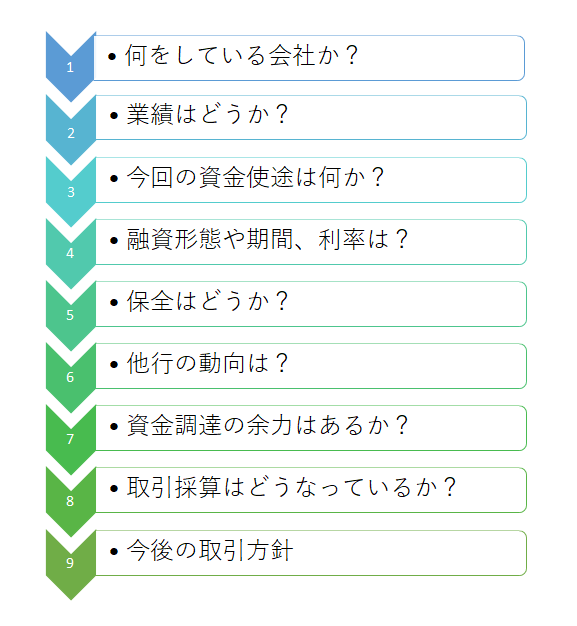
上の図は、銀行内部で行われる融資審査の主な項目と流れを示したものです。
実際の審査手順は銀行や融資の種類によって異なりますが、一般的には次のような事項を確認します。
- 融資申込みの受付と資金使途の確認
- 事業内容と銀行取引状況の確認
- 決算書や試算表による業績・財務状況の分析
- 既存借入金の残高と返済負担の確認
- 今回の融資の返済能力の確認
- 融資金額・期間・金利などの条件検討
- 融資稟議の作成と決裁
- 融資契約・実行手続き
これらの確認が必要となるため、通常の事業性融資では一定の審査時間が必要です。
ただし、すべての融資で同じ手順を最初から実施するわけではありません。
既存の融資枠を利用する場合や、取引実績が十分にある場合などには、手続きが簡略化されることもあります。
銀行が融資審査で時間をかける理由
銀行が融資審査を行う最大の目的は、融資先が借入金を返済できるかどうかを判断することです。
例えば、会社が1,000万円の運転資金を申し込んだ場合、銀行は単に1,000万円を貸してよいかどうかだけを確認するわけではありません。
次のような点を確認します。
- なぜ1,000万円の運転資金が必要なのか
- 借入希望額は適切か
- 現在の売上高と利益はどのような状況か
- 既存借入金の返済負担はどの程度か
- 今回の融資を加えても資金繰りに無理はないか
- 今後の返済原資を確保できるか
こうした確認を行ったうえで、銀行内部の決裁手続きを進めます。
特に業績が悪化している場合や、借入金が多い場合には、追加の説明や資料が必要となり、審査に時間がかかることがあります。
初めて銀行融資を申し込む場合の所要期間
初めて融資を申し込む銀行では、融資先の事業内容や財務状況について、十分な情報を持っていないことがあります。
そのため、取引実績のある銀行と比較すると、審査に時間がかかりやすくなります。
初回融資では事業内容の確認が必要
銀行は、まず融資を申し込んだ会社がどのような事業を行っているのかを確認します。
例えば、次のような事項です。
- 主な商品やサービス
- 主要な販売先と仕入先
- 売上高と利益の推移
- 経営者の経歴や事業運営の状況
- 今後の事業計画
さらに、決算書や試算表などをもとに、財務状況と返済能力を確認します。
初回融資では、これらの確認に時間がかかることがあるため、数週間から1か月以上の余裕を持って相談することが望ましいといえます。
ただし、初回融資は必ず1か月以上かかるというわけではありません。
融資の種類や金融機関の対応、申込者の状況によっては、それより短期間で融資が実行される場合もあります。
2回目以降の銀行融資は早く受けられる?
すでに融資取引がある銀行では、銀行が融資先の事業内容や過去の業績、返済状況などを把握しています。
そのため、初回融資と比べて審査が円滑に進む場合があります。
既存取引先でも追加審査は必要
ただし、2回目以降の融資だからといって、審査なしで借りられるわけではありません。
銀行は、前回の融資実行後に業績や財務状況が変化していないかを確認します。
例えば、次のような変化がある場合には慎重な審査が必要です。
- 前期決算が赤字になった
- 売上高が大きく減少した
- 借入金残高が増加した
- 税金や社会保険料の未納が発生した
- 既存融資の返済条件を変更している
- 今回の借入希望額が通常より大きい
こうした事情がある場合には、取引実績のある銀行でも審査が長引くことがあります。
既存の融資枠がある場合は短期間で利用できることもある
当座貸越など、あらかじめ銀行との間で融資枠を設定している場合には、契約条件や利用可能額の範囲内で、比較的短期間に資金を利用できることがあります。
ただし、融資枠の種類によって利用条件は異なります。
新たに融資枠を設定する場合や、融資枠を増額する場合には、別途審査が必要です。
プロパー融資と信用保証協会保証付き融資では期間が違う?
銀行融資には、信用保証協会の保証を付けないプロパー融資と、信用保証協会の保証付き融資があります。
どちらを利用するかによって、審査の流れが異なります。
プロパー融資の場合
プロパー融資は、銀行が信用保証協会の保証を付けずに実行する融資です。
信用保証協会への保証申込みが不要なため、その手続きにかかる時間は発生しません。
ただし、銀行が融資先の信用リスクを直接負担するため、融資金額や財務状況によっては慎重な審査が行われます。
したがって、プロパー融資が保証付き融資より必ず早いとは限りません。
信用保証協会保証付き融資の場合
信用保証協会の保証付き融資では、銀行の融資審査に加えて、信用保証協会の保証審査が必要です。
一般的には、銀行を通じて保証申込みを行い、信用保証協会が保証の可否を判断します。
その後、銀行で必要な契約・融資実行手続きを進めます。
信用保証協会を初めて利用する場合や、追加資料が必要な場合には、時間がかかることがあります。
また、信用保証協会が保証を承諾した場合でも、銀行の融資実行が自動的に確定するわけではありません。
銀行融資の申込みから入金までの具体的なタイムライン
ここでは、すでに融資取引のある会社が銀行に運転資金を申し込み、比較的円滑に審査が進んだ場合の例を紹介します。
次の表は説明用の仮定であり、銀行融資の標準処理期間や平均日数を示すものではありません。
| 日程の例 | 手続き | 内容 |
|---|---|---|
| 1日目 | 銀行への融資申込み | 資金使途・希望金額・必要時期の確認 |
| 2~4日目 | 資料確認・財務分析 | 決算書・試算表・借入状況などの確認 |
| 5~8日目 | 融資稟議・決裁 | 銀行内部で融資の可否と条件を判断 |
| 9~10日目 | 融資契約 | 契約内容・返済条件などの確認 |
| 11日目以降 | 融資実行 | 融資金の入金 |
※日数は説明用の仮定です。銀行の営業日、決裁権限、契約方法、担保設定の有無などによって異なります。また、信用保証協会の保証審査が必要な場合には別途時間を要することがあります。
このように、銀行では融資申込みから融資実行までに複数の手続きが必要です。
融資を希望する際には、審査に必要な期間だけでなく、契約手続きまで含めた日程を確認しましょう。
銀行融資の審査が長引く主な理由
銀行融資が予定より遅れる場合には、さまざまな原因が考えられます。
1.必要書類が不足している
決算書や試算表、資金使途を確認する資料などが不足している場合には、追加提出が必要になります。
書類の準備に時間がかかると、その分だけ融資審査が長引く可能性があります。
2.業績が悪化している
赤字決算や売上減少などがある場合、銀行はその原因や今後の改善見通しを確認します。
説明が不足している場合には、追加資料や事業計画の提出を求められることがあります。
3.借入希望額が大きい
借入希望額が大きい場合には、銀行内部で上位の決裁権限が必要となることがあります。
また、借入金額の妥当性や返済能力について、より詳細な確認が必要になる場合があります。
4.信用保証協会の審査が必要
保証付き融資では、銀行の審査に加えて信用保証協会の保証審査が必要です。
信用保証協会から追加資料の提出や説明を求められた場合には、融資実行までの期間が延びることがあります。
5.担保設定などの手続きが必要
不動産担保を設定する融資などでは、担保評価や登記関係の手続きが必要になる場合があります。
こうした手続きも融資実行までの時間に影響します。
銀行融資を早く受けるための6つの方法
銀行融資の審査期間を必ず短縮できる方法はありません。
しかし、事前準備を十分に行うことで、手続き上の遅れを防ぐことはできます。
1.資金が必要な日を具体的に伝える
銀行に融資を申し込む際には、いつまでに資金が必要なのかを明確に伝えましょう。
例えば、次のような説明です。
「来月末に仕入代金1,500万円の支払いがあります。現在の預金残高と入金予定を考えると資金が不足するため、遅くとも来月25日までに融資を受けたいと考えています」
このように必要な金額と日付、その理由を説明することで、銀行担当者は資金需要の緊急性を把握しやすくなります。
ただし、希望日を伝えたからといって、その日までの融資実行が保証されるわけではありません。
2.必要書類を事前に準備する
融資を申し込む前に、銀行に必要書類を確認しておきましょう。
一般的には、次のような資料が審査に役立ちます。
- 直近の決算書
- 直近の試算表
- 借入金の返済予定表
- 資金繰り表
- 資金使途を確認できる資料
- 必要に応じた事業計画書
必要書類は銀行や融資の種類によって異なります。
不足資料があると審査が中断する場合もあるため、早めに確認しておくことが重要です。
3.借入希望額の根拠を明確にする
銀行は、融資希望額が妥当かどうかを確認します。
運転資金であれば、売掛金、在庫、買掛金、今後の支払予定などをもとに必要額を説明します。
設備資金であれば、見積書や設備投資計画などを準備します。
借入希望額の根拠が明確であれば、銀行も融資の必要性を判断しやすくなります。
4.試算表を最新の状態にしておく
銀行は、過去の決算書だけでなく、直近の業績も確認します。
そのため、決算から一定期間が経過している場合には、試算表の提出を求められることがあります。
顧問税理士に作成を依頼している場合には、融資を申し込む前に準備しておくとよいでしょう。
5.銀行からの質問に迅速に回答する
融資審査では、銀行担当者から追加の質問が行われることがあります。
例えば、売上減少の理由、資金使途の詳細、今後の業績見通しなどです。
回答が遅れると審査が長引く可能性があります。
銀行から質問があった場合には、できるだけ早く正確に回答しましょう。
6.資金繰りが厳しくなる前に相談する
最も重要なのは、資金繰りが厳しくなる前に銀行へ相談することです。
融資の審査には一定の時間がかかります。
資金が不足する直前に申し込んでも、必要な日までに融資を受けられない可能性があります。
今後の資金繰りを予測し、融資が必要になる可能性がある段階で早めに銀行へ相談することが重要です。
融資が必要な日までに間に合わない場合はどうする?
銀行に融資を申し込んだものの、必要な日までに融資実行が間に合わない可能性がある場合には、早急に資金繰りを確認する必要があります。
まず銀行に審査状況と融資実行の見通しを確認する
銀行担当者に、現在どの段階まで審査が進んでいるのかを確認しましょう。
例えば、次のような点です。
- 銀行内部の審査はどこまで進んでいるか
- 追加で必要な資料はあるか
- 信用保証協会の審査が必要か
- 融資実行予定日はいつ頃になる見込みか
審査中の案件について、銀行が必ず具体的な融資実行日を回答できるとは限りません。
しかし、現状を確認することで、今後の対応を考えやすくなります。
資金繰り表で不足金額と不足時期を確認する
今後の入金予定と支払予定を整理し、いつ、いくらの資金が不足するのかを確認します。
例えば、月末に2,000万円の支払いがあり、預金残高と入金予定を合わせても1,500万円しか確保できない場合には、500万円の資金不足が見込まれます。
このように不足金額を明確にすることで、銀行との相談や支払計画の見直しがしやすくなります。
支払条件の調整などを早めに検討する
融資実行が間に合わない場合には、取引先への支払条件の相談や、入金予定の確認など、資金繰り上の対応を検討する必要があります。
ただし、支払条件の変更は取引先との合意が必要です。
また、税金や社会保険料、借入金の返済などについては、それぞれ適切な相談先に早めに連絡することが重要です。
無断で支払いを遅らせたり、返済を放置したりすることは避けましょう。
銀行融資を受けられるまでの期間に関するよくある質問
銀行融資は申し込みから最短何日で受けられますか?
融資の種類や銀行との契約状況によって異なります。
既存の融資枠を利用する場合などには比較的短期間で資金を利用できることがありますが、通常の新規融資では審査や契約手続きが必要です。
すべての融資に共通する最短日数はありません。
初めて銀行から融資を受ける場合は1か月かかりますか?
初回融資では、事業内容や財務状況などの確認が必要となるため、数週間から1か月以上かかることがあります。
ただし、必ず1か月以上かかるわけではありません。
2回目以降の融資なら1週間で借りられますか?
取引実績がある銀行では、比較的円滑に審査が進む場合があります。
ただし、1週間で必ず融資を受けられるわけではありません。
業績や借入希望額などによっては、さらに時間がかかる場合があります。
信用保証協会の保証付き融資は時間がかかりますか?
保証付き融資では、銀行と信用保証協会の審査が必要です。
信用保証協会を初めて利用する場合や、追加確認が必要な場合には、審査に時間がかかることがあります。
銀行から融資の返事が来ない場合はどうすればよいですか?
銀行担当者に審査状況を確認しましょう。
その際には、資金が必要な日を改めて伝え、追加資料の提出が必要かどうかを確認することが重要です。
返事が遅いことだけで、融資が否決されたと判断することはできません。
まとめ:銀行融資は必要な日から逆算して早めに申し込む
銀行融資を申し込んでから実際に融資金が入金されるまでには、一定の時間が必要です。
今回のポイントをまとめると、次のとおりです。
- 銀行融資の実行までにかかる期間は融資の種類や審査内容によって異なる
- 初回融資では事業内容や財務状況の確認に時間がかかりやすい
- 取引実績のある銀行でも追加融資には審査が必要
- 信用保証協会保証付き融資では保証審査も必要になる
- 融資審査が終わっても契約手続きが必要な場合がある
- 必要書類を準備し、融資希望日を明確に伝えることが重要
- 資金繰りが厳しくなる前に銀行へ相談することが大切
銀行融資を受けられるまでの期間を考える際には、審査が何日で終わるかだけでなく、実際に融資金が入金される日を確認する必要があります。
特に中小企業では、融資実行が数日遅れるだけでも資金繰りに影響する場合があります。
日頃から資金繰り表を作成し、将来の資金不足を早めに把握して銀行に相談することが、安定した資金調達につながります。
関連記事
銀行融資の審査期間と短縮方法
銀行内部の融資審査にかかる期間や、審査を円滑に進めるための準備について説明しています。
信用保証協会の審査期間
信用保証協会の保証審査にかかる時間や、初回利用と既存利用の違いについて解説しています。
信用保証協会の審査から融資実行までの流れ
銀行への申込みから保証審査、保証承諾、融資実行までの手続きを説明しています。
銀行融資の審査で重視されること
銀行が融資の可否を判断する際に、どのような事項を確認しているのかを解説しています。
資金繰りが苦しいときの銀行への相談
資金不足が予想される場合に、銀行へ早めに相談する必要性と具体的な対応を説明しています。
銀行融資・資金繰りのメール相談
「銀行に融資を申し込んだが、いつ実行されるのかわからない」
「融資の審査が長引いていて、資金繰りに間に合うか不安」
「銀行に融資を申し込む前に、必要な資料や説明内容を整理したい」
このような場合には、現在の審査状況、資金使途、必要な金額と時期、今後の入出金予定などを整理することが重要です。
長年の法人融資・融資審査の実務経験を踏まえ、銀行融資や資金繰りに関する疑問について考え方をご案内しています。
銀行融資や資金繰りでお悩みの場合は、メール相談ページをご覧ください。
※現在はメールによるご相談を受け付けています。融資の承認や融資実行時期を保証するものではありません。