「決算書では黒字なのに、銀行から収益力が弱いと言われた」
「当期純利益がプラスなのに、銀行はなぜ赤字だと判断するのだろうか」
「保険の解約益や資産の売却益で黒字になった場合、銀行融資の審査ではどう評価されるのだろうか」
銀行融資の審査では、決算書の利益が重要な判断材料になります。
しかし、当期純利益が黒字だからといって、銀行が必ずしも会社の収益力を高く評価するわけではありません。
なぜなら、銀行は決算書に表示された利益だけでなく、その利益がどのように生み出されたのかを確認するからです。
例えば、本業では赤字であっても、保険の解約益や固定資産の売却益などによって最終利益が黒字になることがあります。
こうした利益は会社の資産から生まれたものであり、無意味なものではありません。しかし、毎期継続して発生するとは限らないため、銀行は本業の収益力と区別して評価します。
このように、一時的な損益などを調整して会社の継続的な収益力を把握する際に使われる考え方が「実質利益」です。
この記事では、長年にわたり銀行の法人融資・融資審査に携わってきた経験を踏まえ、銀行が実質利益を重視する理由、黒字決算でも実質赤字と判断されるケース、融資審査への影響、経営者が取るべき対応を解説します。
銀行は黒字決算でも赤字と判断することがある
銀行は決算書を分析する際、当期純利益が黒字か赤字かだけでなく、営業利益や経常利益、利益の発生要因などを確認します。
そのため、当期純利益が黒字であっても、本業の収益力に問題があると判断する場合があります。
まずは実際の損益計算書の例を確認
次の損益計算書をご覧ください。
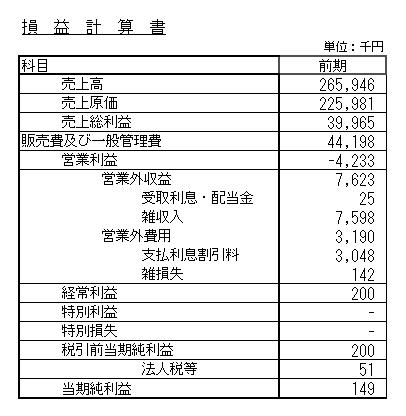
この損益計算書では、当期純利益は149千円、つまり14万9千円の黒字です。
当期純利益だけを見れば、赤字決算ではありません。
しかし、営業利益はマイナス4,233千円、つまり423万3千円の赤字となっています。
銀行員は、この営業赤字に注目します。
なぜなら、営業利益は会社の本業による収益力を確認するための重要な指標だからです。
保険解約による収益で最終利益を黒字にしている
この会社では、営業外収益の雑収入に7,598千円、つまり759万8千円が計上されています。
元の記事の事例では、この雑収入は保険を解約したことによる収益です。
本業では営業赤字が発生していましたが、保険解約による収益が計上されたことで、最終的な当期純利益は黒字になっています。
つまり、会社の継続的な営業活動だけで黒字を確保したわけではありません。
このような決算書を見ると、銀行は「保険解約による収益がなければ、どの程度の損益だったのか」を確認します。
銀行が重視するのは、表面上の黒字だけでなく、今後も継続して利益を生み出せる会社なのかという点です。
銀行が重視する実質利益とは何か
実質利益とは、決算書に計上された利益について、一時的・臨時的な損益などを調整し、会社の継続的な収益力を把握するための考え方です。
ただし、実質利益という言葉に、すべての銀行が共通して使用する一つの計算式があるわけではありません。
銀行によって、分析目的や調整する項目が異なる場合があります。
実質利益は決算書の利益をそのまま使うとは限らない
例えば、会社の当期純利益が500万円の黒字だったとします。
しかし、その中に固定資産の売却益が800万円含まれていた場合、銀行はその売却益を除いた損益を確認することがあります。
単純に売却益を差し引くと、次のようになります。
当期純利益500万円 − 一時的な固定資産売却益800万円 = マイナス300万円
※税金などの影響を考慮しない、説明のための簡略化した計算例です。
この場合、当期純利益は500万円の黒字ですが、一時的な売却益を除くと300万円の赤字になります。
銀行はこのような分析を通じて、会社の継続的な収益力に問題がないかを確認します。
なお、実際の実質利益の計算では、法人税等への影響や他の一時的な損益なども考慮する場合があります。
一過性の利益とは何か
一過性の利益とは、毎期継続して発生するとは限らない臨時的な利益です。
例えば、次のようなものがあります。
- 保険解約による一時的な利益
- 固定資産の売却益
- 投資有価証券の売却益
- 臨時的な補助金収入
- その他、継続性の低い収益
ただし、これらの収益がすべて同じように扱われるわけではありません。
例えば、補助金収入であっても事業の性質や制度によって継続性が異なります。
また、資産売却益についても、その資産を売却した理由や会社の事業内容によって評価は異なります。
銀行は収益の名称だけでなく、発生した背景や継続性を確認します。
一過性の費用も調整する場合がある
実質利益を考える際には、一過性の収益を除くだけでなく、一時的な費用や損失を調整する場合もあります。
例えば、臨時的な固定資産売却損や災害損失などです。
これらが今後も継続して発生するとは考えにくい場合、銀行はその影響を区別して収益力を評価することがあります。
つまり、実質利益の分析は、単に決算書の利益を厳しく評価するためだけのものではありません。
会社の継続的な収益力を、できるだけ実態に近い形で把握することが目的です。
営業利益・経常利益・当期純利益と実質利益の違い
銀行の融資審査を理解するためには、損益計算書に表示される利益の違いを把握することが重要です。
| 利益の種類 | 主な意味 | 銀行が確認するポイント |
|---|---|---|
| 営業利益 | 本業の営業活動による利益 | 本業の収益力 |
| 経常利益 | 営業利益に営業外損益を加減した利益 | 経常的な事業活動と財務活動を含む収益状況 |
| 当期純利益 | 税金などを反映した最終利益 | 最終的な損益と自己資本への影響 |
| 実質利益 | 一時的な損益などを調整して把握する利益 | 継続的な収益力の実態 |
営業利益は本業の収益力を示す
営業利益は、売上総利益から販売費及び一般管理費を差し引いた利益です。
本業の営業活動によって、どの程度の利益を生み出しているかを確認するための重要な指標です。
営業利益が赤字の場合、本業の売上や利益率、経費構造などに問題がないかを確認する必要があります。
ただし、営業赤字という理由だけで融資が不可能になるわけではありません。
赤字の原因や改善見通し、資金繰りなども審査されます。
経常利益は営業外損益も含む
経常利益は、営業利益に受取利息などの営業外収益を加え、支払利息などの営業外費用を差し引いた利益です。
会社の経常的な収益状況を確認する際に利用されます。
ただし、営業外収益に一時的な利益が含まれている場合、経常利益が黒字であっても、その継続性を確認する必要があります。
今回の保険解約による収益も、この点を理解するための事例です。
当期純利益は最終的な損益を示す
当期純利益は、特別損益や法人税等を反映した最終的な利益です。
黒字であれば利益剰余金の増加につながるなど、会社の財務内容にも影響します。
ただし、当期純利益には一時的な利益や損失が含まれることがあります。
そのため、銀行は当期純利益だけでなく、利益の内訳を確認します。
保険解約益で黒字になった会社を銀行はどう評価するのか
ここで、冒頭の損益計算書の事例に戻ります。
この会社の主な数値は次のとおりです。
| 項目 | 金額 |
|---|---|
| 営業利益 | ▲423万3千円 |
| 営業外収益の雑収入 | 759万8千円 |
| 当期純利益 | 14万9千円 |
この会社は、営業利益が赤字である一方、保険解約による収益を計上したことで最終的に黒字となっています。
銀行は保険解約による収益の継続性を確認する
保険解約による収益は、通常の営業活動によって毎期発生する利益とは性質が異なります。
そのため、銀行は次のような点を確認します。
- 保険解約による収益がなければ、どの程度の損益だったのか
- 営業赤字が発生した原因は何か
- 翌期以降に営業利益を黒字化できる見通しがあるか
- 保険解約によって手元資金がどの程度増加したか
- 保険解約後も資金繰りに問題がないか
なお、保険解約による収益の計上額と、実際に受け取った解約返戻金の金額は必ずしも一致しません。
会計処理や保険契約の内容によって異なるため、銀行は必要に応じてその内訳を確認します。
保険を解約できたこと自体は評価される場合もある
保険を解約して資金を確保できたということは、会社が一定の資産を保有していたことを意味します。
そのため、保険解約によって手元資金が増え、借入金返済や資金繰りが改善した場合には、銀行がその効果を評価することがあります。
しかし、保険を解約して得た資金は、通常、同じ契約から繰り返し受け取れるものではありません。
また、保険解約によって将来の保障が失われる場合もあります。
したがって、保険解約による資金確保と、本業の収益力が改善したことは区別して考える必要があります。
資産売却益で黒字にした場合も銀行は実質利益を確認する
保険解約益と同様に、固定資産などを売却した利益によって黒字決算になった場合も、銀行は利益の継続性を確認します。
固定資産売却益による黒字の例
例えば、次のような会社があるとします。
| 項目 | 金額 |
|---|---|
| 営業利益 | ▲500万円 |
| 営業外損益 | 0円 |
| 固定資産売却益 | 800万円 |
| 税引前当期純利益 | 300万円 |
※説明のための仮定例です。
この会社は、営業利益が500万円の赤字ですが、固定資産売却益800万円によって税引前当期純利益は300万円の黒字となっています。
しかし、固定資産売却益を除くと、税引前の損益は500万円の赤字です。
銀行はこのような場合、資産売却による利益がなくても黒字を確保できる会社なのかを確認します。
資産売却による利益は返済能力と区別して考える
資産売却によって現金が増えれば、借入金返済に利用できる場合があります。
この点は銀行にとって重要です。
しかし、資産売却によって一時的に資金を確保できても、本業の赤字が続けば、再び資金繰りが悪化する可能性があります。
そのため、銀行は資産売却による資金確保と、今後の事業収益による返済能力を分けて確認します。
実質赤字だと銀行融資は受けられないのか
当期純利益が黒字であっても、一時的な利益を除くと実質的に赤字となる場合、銀行は融資審査に慎重になることがあります。
しかし、実質赤字という理由だけで、銀行融資が一律に受けられなくなるわけではありません。
銀行は赤字の原因や今後の改善見通し、資金繰り、財務内容などを総合的に判断します。
一時的な要因で営業赤字になった場合
例えば、新規事業の立ち上げ費用や一時的な経費の増加によって営業赤字になった会社があるとします。
その後の売上や利益が改善しており、資金繰りにも大きな問題がない場合、銀行が融資を検討する余地はあります。
ただし、改善見通しについては具体的な根拠が必要です。
本業の赤字が続いている場合
一方、本業の赤字が数年間続いており、改善の見通しも不透明な場合には、銀行の融資審査は厳しくなりやすくなります。
借入金を返済するための資金を、事業から十分に生み出せていない可能性があるためです。
この場合、銀行は売上回復や利益率改善などの経営改善策を確認します。
財務内容や手元資金も判断材料になる
実質赤字であっても、自己資本が厚く、十分な手元資金を確保している会社もあります。
そのような会社では、赤字の原因や今後の収益改善見通しなどを踏まえて、銀行が融資を検討する場合があります。
反対に、実質赤字に加えて債務超過や資金繰り難が発生している場合には、融資審査がより厳しくなる可能性があります。
銀行が重視するのは、実質赤字という結果だけでなく、その原因と今後の返済可能性です。
実質利益と借入金の返済能力の関係
銀行が実質利益を確認する大きな理由の一つは、会社が継続的に借入金を返済できるかを判断するためです。
借入金の元金返済は、原則として会社が生み出す資金などによって行われます。
そのため、銀行は利益だけでなく、減価償却費や運転資金の増減なども考慮して返済能力を確認します。
利益とキャッシュフローは同じではない
例えば、当期純利益が500万円の会社でも、売掛金が大きく増加していれば、利益に見合う現金が残っていない場合があります。
反対に、当期純利益が少なくても、減価償却費が大きい会社では、一定の資金を生み出している場合があります。
したがって、銀行は損益計算書だけでなく、貸借対照表や資金繰り表なども確認します。
返済能力を考える簡単な計算例
例えば、次のような会社があるとします。
| 項目 | 金額 |
|---|---|
| 当期純利益 | 300万円 |
| 減価償却費 | 500万円 |
| 利益と減価償却費の合計 | 800万円 |
| 年間の借入金元金返済額 | 1,200万円 |
※説明のための仮定例です。
この会社では、当期純利益と減価償却費の合計は800万円ですが、年間の借入金元金返済額は1,200万円です。
単純に比較すると、年間400万円の不足があります。
ただし、この計算だけで実際の資金不足額が確定するわけではありません。
売掛金や棚卸資産の増減、設備投資、税金の支払いなどによって、実際の資金繰りは変わるためです。
銀行はこうした点も踏まえて、借入金の返済可能性を確認します。
一時的な利益を除いた返済能力も確認する
例えば、当期純利益300万円の中に、一時的な資産売却益が含まれている場合、その利益を毎年の返済原資として見込むことは慎重に考える必要があります。
資産売却によって実際に現金が入金されていても、同じ資産を毎年売却できるわけではないためです。
銀行は、継続的な事業活動からどの程度の返済原資を生み出せるかを重視します。
黒字決算なのに銀行から収益力を指摘された場合の対処法
決算書は黒字なのに銀行から収益力に問題があると指摘された場合、経営者はどのように対応すればよいのでしょうか。
重要なのは、表面的な黒字を強調するだけでなく、本業の収益状況と今後の改善見通しを具体的に説明することです。
1.一時的な損益の内容を整理する
まず、決算書に含まれる一時的な収益や費用を整理します。
例えば、保険解約益、固定資産売却益、臨時的な損失などです。
それぞれの発生理由、金額、今後の継続性を説明できるようにします。
銀行は、これらの損益が今後も発生するものなのかを確認するためです。
2.営業赤字の原因を明確にする
営業利益が赤字の場合には、その原因を具体的に分析します。
例えば、次のような点です。
- 売上高が減少したのか
- 売上総利益率が低下したのか
- 原材料費や外注費が増加したのか
- 人件費やその他の固定費が増加したのか
- 一時的な費用が発生したのか
原因が明確になれば、どのような改善策が必要かを考えやすくなります。
3.最新の試算表で改善状況を説明する
前期の決算が実質赤字であっても、当期に入って業績が改善している場合があります。
そのような場合には、最新の試算表を銀行に提出し、改善状況を説明することが重要です。
例えば、売上総利益率が改善したことや、経費削減によって営業利益が黒字化したことなどを示します。
4.今後の利益改善計画を作成する
銀行は、会社が今後どのように利益を改善するのかを確認します。
そのため、売上回復、利益率改善、経費削減などについて、実行可能な計画を作成することが重要です。
例えば、次のような計画です。
| 改善項目 | 具体策 | 期待する効果 |
|---|---|---|
| 売上総利益率の改善 | 販売価格や仕入条件の見直し | 粗利益の増加 |
| 固定費の削減 | 不要な経費や契約の見直し | 営業利益の改善 |
| 売掛金の回収 | 回収条件の見直し | 資金繰りの改善 |
| 在庫管理 | 滞留在庫の削減 | 資金負担の軽減 |
※改善策の効果は会社の事業内容や実施状況によって異なります。
5.資金繰り表で返済可能性を説明する
利益が改善しても、資金繰りが悪化していれば借入金の返済が難しくなる場合があります。
そのため、銀行には利益改善計画だけでなく、資金繰り表も提出することが重要です。
売上代金の入金、仕入代金や経費の支払い、借入金返済などを整理し、今後の資金不足が発生しないかを確認します。
必要に応じて、返済額や借入期間などについて銀行と相談することも考えられます。
銀行に実質赤字を説明する際の具体例
例えば、前期の決算が保険解約益によって黒字になった会社があるとします。
この場合、銀行に対して単に「当期純利益は黒字です」と説明するだけでは、十分な説明にならない可能性があります。
次のように、営業赤字の原因と改善策を合わせて説明することが考えられます。
「前期は営業利益が赤字となりましたが、保険解約による収益を計上したことで、当期純利益は黒字となっています。
ただし、保険解約による収益は一時的なものであり、本業の収益力が十分ではなかったことは認識しています。
営業赤字の主な原因は、売上総利益率の低下と固定費の増加です。
当期は販売価格の見直しと経費削減を進めており、最新の試算表では営業損益が改善しています。
今後の利益計画と資金繰り表を作成しましたので、融資の返済可能性についてご説明させてください。」
※説明のための例です。実際の状況に合わせて、事実に基づいて説明してください。
銀行が確認したいのは、経営者が会社の収益力の問題を理解し、改善に向けて具体的に行動しているかどうかです。
表面的な黒字を強調するよりも、本業の収益力をどう改善するかを説明する方が、銀行との建設的な協議につながります。
実質利益と銀行融資に関するよくある質問
実質利益とは何ですか?
決算書に計上された利益について、一時的・臨時的な損益などを調整し、会社の継続的な収益力を把握するための考え方です。
ただし、銀行ごとに分析方法や調整項目が異なる場合があります。
当期純利益が黒字でも銀行は赤字と判断するのですか?
当期純利益が黒字でも、一時的な利益によって黒字になっている場合には、銀行が継続的な収益力に問題があると判断することがあります。
ただし、会計上の当期純利益が赤字に変更されるという意味ではありません。
保険解約益で黒字になった場合、銀行融資に不利ですか?
保険解約益があるという理由だけで、必ず融資に不利になるわけではありません。
ただし、銀行は保険解約益を除いた本業の収益力や、今後の資金繰りを確認します。
営業利益が赤字でも銀行融資は受けられますか?
営業赤字という理由だけで、融資が一律に不可能になるわけではありません。
銀行は赤字の原因、改善見通し、資金繰り、財務内容、返済能力などを総合的に判断します。
銀行は営業利益と経常利益のどちらを重視しますか?
銀行はどちらか一方だけを見るのではなく、営業利益、経常利益、当期純利益などを総合的に確認します。
特に一時的な損益が含まれている場合には、その内容や継続性を確認します。
実質利益が赤字の場合、何を銀行に説明すればよいですか?
赤字の原因、最新の業績、今後の改善策、資金繰り、借入金の返済可能性などを説明することが重要です。
最新の試算表や資金繰り表、経営改善計画などを準備すると説明しやすくなります。
一時的な利益を除いたら赤字になる会社は、融資を受けられませんか?
一時的な利益を除くと赤字になる場合でも、銀行融資が一律に不可能になるわけではありません。
銀行は会社の財務内容、資金繰り、今後の利益改善見通しなどを総合的に判断します。
銀行が重視する実質利益のまとめ
銀行融資の審査では、決算書の当期純利益が黒字か赤字かだけでなく、その利益がどのように生み出されたのかが重要です。
特に、保険解約益や固定資産売却益などの一時的な利益によって黒字になっている場合には、銀行が継続的な収益力を慎重に確認することがあります。
今回のポイントをまとめると、次のとおりです。
- 当期純利益が黒字でも、銀行が本業の収益力に問題があると判断する場合がある
- 実質利益とは、一時的な損益などを調整して継続的な収益力を把握する考え方である
- 営業利益は本業の収益力を確認する重要な指標である
- 保険解約益や固定資産売却益は、継続性を確認する必要がある
- 一時的な利益を除いた結果が赤字でも、融資が一律に不可能になるわけではない
- 銀行は利益だけでなく、キャッシュフローや資金繰りも確認する
- 実質赤字の場合には、原因と改善策を具体的に説明することが重要である
- 継続的な利益改善と資金繰り管理が、銀行との信頼関係につながる
銀行員として特にお伝えしたいのは、銀行は表面的な黒字よりも、会社が今後も継続して利益を生み出し、借入金を返済できるかどうかを重視しているということです。
一時的な利益によって黒字決算にできたとしても、本業の収益力が改善していなければ、翌期以降に再び赤字になる可能性があります。
そのため、決算書の数字を整えることだけに目を向けるのではなく、営業利益の改善、資金繰りの安定、借入金返済能力の確保に取り組むことが重要です。
また、銀行からの評価を改善するためには、毎月の試算表や資金繰り表を活用し、継続的に財務状況を管理していく必要があります。
関連記事
銀行は決算書をどのように分析するのか
銀行が融資審査で決算書を確認する理由や、財務内容を分析する際の主なポイントを解説しています。
黒字なのに銀行融資が通らない理由
決算書が黒字でも融資が認められない場合に、銀行が確認する項目や対応策を解説しています。
銀行融資に試算表は必要か
銀行が試算表を確認する理由と、融資審査における試算表の役割を説明しています。
銀行融資の審査では何を確認するのか
銀行が融資先の返済能力や財務内容をどのように確認するのか、主な審査項目を解説しています。
銀行融資・資金繰りのメール相談
決算書が黒字でも、銀行から本業の収益力や返済能力について厳しい指摘を受けることがあります。
銀行融資・資金繰りのメール相談
「決算書は黒字なのに銀行の評価が良くない」「保険解約益や資産売却益によって黒字になった」「本業の赤字を改善し、今後の融資につなげたい」という経営者の方は、メール相談ページをご覧ください。
※融資の承認や実行を保証するものではありません。
※現在はメールによるご相談を受け付けています。