銀行員は融資先の決算書を分析する際、損益計算書だけでなく貸借対照表も重視しています。
決算が黒字か赤字かはもちろん重要ですが、それと同じくらい注意して確認することがあります。
それが借入金の実態資金使途です。
借入金の実態資金使途とは、銀行から借り入れたお金が、会社全体として実質的にどのような資金需要を支えているのかということです。
例えば、銀行から運転資金として借り入れたお金が、売掛金や棚卸資産などの営業活動に必要な資金を支えているのか、それとも役員貸付金や関係会社貸付金などの回収に時間がかかる資産を支えているのかによって、銀行の融資審査における評価は異なります。
銀行は借入金の残高だけでなく、その借入金が会社のどのような資金需要を支えているのかを確認しています。
この記事では、銀行員が貸借対照表から借入金の実態資金使途をどのように分析しているのか、具体例とともに解説します。
借入金の実態資金使途とは
借入金の実態資金使途とは、会社の借入金が実質的にどのような資金需要を賄っているのかということです。
銀行融資には、運転資金や設備資金などの資金使途があります。
- 運転資金:商品の仕入れ、人件費、外注費など、営業活動に必要な資金
- 設備資金:工場、機械設備、店舗などの取得に必要な資金
しかし、銀行員が融資先の財務分析を行う際には、当初の融資申込書に記載された資金使途だけでなく、会社全体として借入金がどのような資金需要を支えているのかも確認します。
当初の資金使途と実態資金使途の違い
例えば、会社が銀行から運転資金を借り入れた後、別の手元資金を使って関係会社へ貸付けを行った場合を考えてみます。
銀行融資の入金そのものが直接関係会社へ送金されていなくても、会社全体の資金調達と資産構成を見ると、借入金が間接的に関係会社貸付金を支えていると評価されることがあります。
これが実態資金使途を分析する考え方です。
| 比較項目 | 当初の資金使途 | 実態資金使途 |
|---|---|---|
| 意味 | 融資申込時に説明した資金の使い道 | 借入金が会社全体として実質的に支えている資金需要 |
| 主な確認資料 | 融資申込書、見積書、契約書、支払記録など | 貸借対照表、試算表、勘定科目明細、資金繰り資料など |
| 銀行の確認目的 | 融資条件に沿って資金が使用されたか | 借入金がどのような資産や資金需要を支えているか |
当初の資金使途と実態資金使途は、関連するものの、同じ意味ではありません。
実態資金使途の分析で関係会社貸付金などへの資金の固定化が疑われても、それだけで当初の融資資金が直接流用されたと断定することはできません。
銀行が実態資金使途を重視する理由
銀行が実態資金使途を重視する主な理由は、融資の返済可能性を判断するためです。
例えば、売掛金や棚卸資産などの営業活動に必要な資金を賄うための借入れであれば、売上代金の回収などによって資金が循環することが期待できます。
一方、役員への貸付金や長期間回収されない関係会社貸付金などに資金が固定化している場合には、借入金の返済に充てる資金を確保しにくくなる可能性があります。
ただし、資金使途の良し悪しだけで返済可能性が決まるわけではありません。
銀行は会社の収益力、キャッシュフロー、資産の換金可能性なども総合的に判断します。
銀行員は貸借対照表から借入金の使い道を分析する
銀行員が借入金の実態資金使途を分析する際には、貸借対照表が重要な資料になります。
まずは次の貸借対照表をご覧ください。
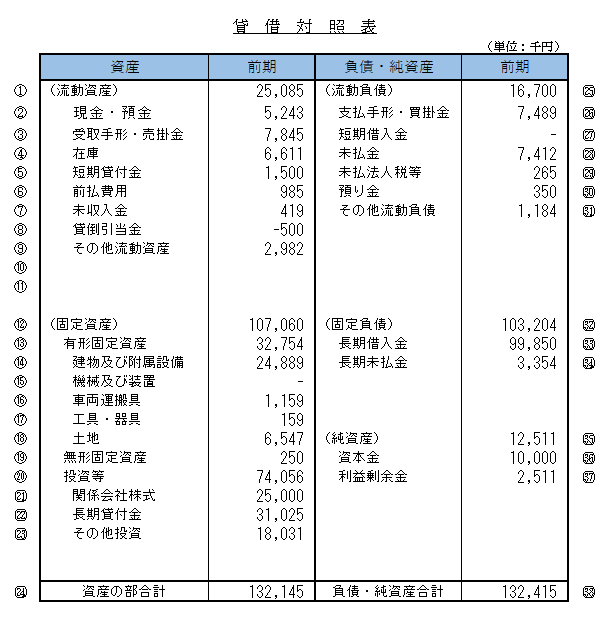
この会社の長期借入金と短期借入金の合計は99,850千円、つまり9,985万円です。
銀行員は、この約1億円の借入金が会社のどのような資金需要を支えているのかを検証します。
貸借対照表の資産の部には、現預金、売掛金、棚卸資産、有形固定資産、投資その他の資産などが記載されています。
銀行員はこれらの資産の内容を確認し、借入金との関係を分析します。
貸借対照表だけでは実際の資金移動はわからない
ここで重要な注意点があります。
貸借対照表は一定時点の財政状態を示す資料であり、借入金が実際にどこへ送金されたかを直接証明するものではありません。
そのため、貸借対照表による分析は、あくまでも実態資金使途を推定するための方法です。
実際の資金の流れを確認するには、預金口座の入出金明細、総勘定元帳、融資実行時の資料なども必要になります。
銀行員のポイント:貸借対照表からわかるのは、借入金と資産構成の関係です。実際に融資資金が別の目的へ流用されたかどうかは、資金の入出金記録などによって別途確認する必要があります。
銀行員が借入金の実態資金使途を判断する順番
銀行の財務分析では、借入金がどのような資金需要を支えているかを整理するため、資産を一定の順番で分類する考え方があります。
次の図をご覧ください。
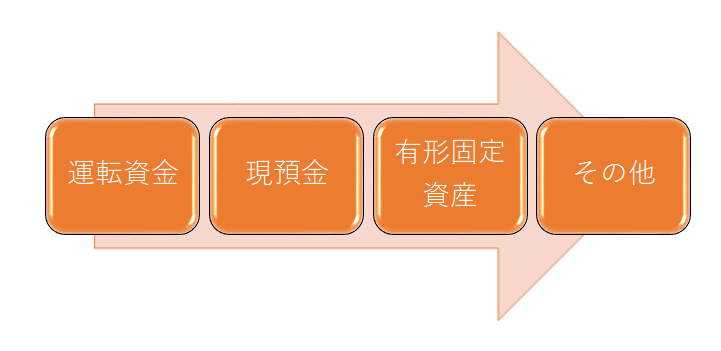
この図は、借入金が事業に必要な資金需要をどの程度支えているかを、一定の順番に沿って分析する考え方を示しています。
ただし、この順番は法律で定められたものではなく、すべての銀行が同じ方法を使用しているわけでもありません。
銀行内部の財務分析における1つの考え方として理解してください。
1. 運転資金
まず、売掛金や棚卸資産などに対応する運転資金を確認します。
運転資金は、企業が営業活動を継続するために必要な資金です。
一般に、正常運転資金は次の計算式で求めます。
正常運転資金=売上債権+棚卸資産-仕入債務
この金額は、企業が営業活動を行ううえで必要となる運転資金の目安です。
銀行は、借入金がこうした運転資金を支えているかを確認します。
ただし、売掛金の回収遅延や棚卸資産の滞留がある場合には、計算上の正常運転資金をそのまま評価できないことがあります。
2. 現預金
次に、会社が保有している現預金を確認します。
企業が安定的に事業を継続するためには、仕入代金や人件費などを支払うための手元資金が必要です。
そのため、銀行借入金の一部が手元流動性の確保を支えていると考えられる場合があります。
ただし、現預金が多いからといって、その全額が自由に使えるとは限りません。
使途が制限されている預金や、近く支払いに充てる予定の資金などについては、内容を確認する必要があります。
3. 有形固定資産
次に、有形固定資産を確認します。
有形固定資産には、土地、建物、機械設備、車両などがあります。
製造業であれば工場や製造設備、小売業であれば店舗設備などが代表的です。
これらは事業の継続や発展に必要な資産です。
銀行では、設備投資に必要な資金を設備資金融資として取り扱うことがあります。
ただし、有形固定資産は短期間で現金化することが難しいため、借入金の返済期間と資産の使用期間とのバランスも重要になります。
4. その他の資産
運転資金、現預金、有形固定資産などを確認したうえで、なお借入金による資金調達が他の資産を支えていると推定される場合には、その内容を詳しく分析します。
例えば、次のような資産です。
- 関係会社への貸付金
- 役員への貸付金
- 投資有価証券
- 関係会社株式
- その他の長期投資
これらの資産は、内容によっては回収までに長期間を要することがあります。
銀行は、借入金がこのような資産を支えていると推定される場合、回収可能性や事業との関連性を確認します。
実態資金使途の分析は、運転資金・現預金・有形固定資産・その他の資産という順番で資金需要を整理する方法があります。ただし、実際の借入金の使い道を確定する方法ではありません。
借入金の実態資金使途を貸借対照表の具体例で分析する
先ほどの貸借対照表を使って、借入金の実態資金使途を考えてみましょう。
次の図をご覧ください。
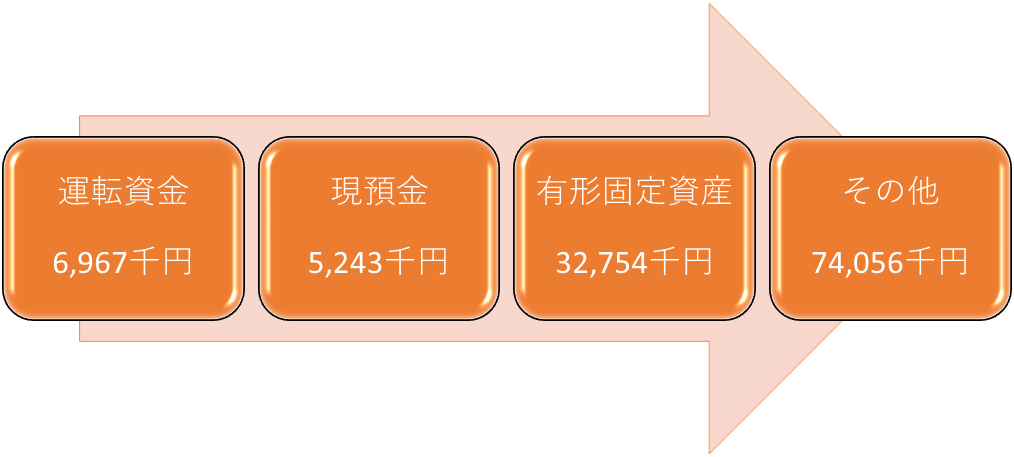
この会社の長短借入金の合計は99,850千円です。
一方、資産の部には投資等74,056千円が計上されています。
| 項目 | 金額 |
|---|---|
| 短期借入金・長期借入金の合計 | 99,850千円(9,985万円) |
| 投資等 | 74,056千円(7,405万6,000円) |
投資等には、関係会社株式や長期貸付金などが含まれている可能性があります。
このような場合、銀行員は借入金の一部が、営業活動に必要な運転資金や設備資金以外の資産を支えているのではないかと考えます。
ただし、投資等74,056千円の全額が借入金によって調達されたと断定することはできません。
自己資本やその他の負債によって賄われている部分も考えられるためです。
投資等の内訳によって銀行の評価は異なる
例えば、事業に不可欠な関係会社への出資と、回収見通しが不透明な役員貸付金では、銀行の見方は同じではありません。
投資等の金額が大きい場合には、次のような点を確認します。
- 投資等の具体的な勘定科目と内訳
- 投資や貸付けを行った目的
- 事業との関連性
- 投資先や貸付先の財務内容
- 貸付金の回収予定
- 資産価値の低下や回収不能の可能性
銀行員は、借入金の一部が事業との関連性が薄い資産や、回収困難な資産に固定化していないかを確認します。
借入金の実態資金使途を数字で考える
ここでは、考え方を理解しやすくするために、単純化した別の会社の例を紹介します。
次のような会社があるとします。
| 項目 | 金額 |
|---|---|
| 正常運転資金 | 3,000万円 |
| 現預金 | 1,000万円 |
| 有形固定資産 | 4,000万円 |
| 関係会社貸付金 | 2,000万円 |
| 銀行借入金 | 7,000万円 |
この会社では、正常運転資金が3,000万円、現預金が1,000万円、有形固定資産が4,000万円あります。
これらを合計すると8,000万円です。
3,000万円+1,000万円+4,000万円=8,000万円
銀行借入金は7,000万円ですから、この単純化した分析では、銀行借入金が運転資金や事業用資産の範囲内に収まっていると考えることができます。
ただし、これはあくまでも資金使途を整理するための概念的な比較です。
実際には、買掛金などの営業負債、自己資本、その他の資産・負債を含めて貸借対照表全体を分析する必要があります。
借入金が7,000万円から1億円に増加した場合
仮に、この会社の銀行借入金が7,000万円から1億円に増加したとします。
一方、正常運転資金や有形固定資産などの事業用資産が増えていない場合、銀行は増加した借入金が何に使われたのかを確認します。
その際、関係会社貸付金などが増加していれば、借入金の増加と関係がないかを調査することがあります。
ただし、借入金の増加と関係会社貸付金の増加が同時に発生したというだけでは、融資資金が直接流用された証拠にはなりません。
銀行は資金の入出金や取引の経緯などを確認して判断します。
銀行が注意する借入金の資金使途4つ
銀行は、借入金が事業に必要な資金として使用されているかを確認します。
特に、次のような資金使途については、その内容を詳しく調査することがあります。
1. 役員貸付金
役員貸付金とは、会社が社長などの役員に貸し付けているお金です。
役員貸付金が多額に計上されている場合、銀行は貸付けの理由や返済予定を確認します。
例えば、会社が銀行から運転資金を借り入れる一方で、多額の資金を社長に貸し付けている場合です。
銀行としては、会社の運転資金が不足している原因の1つが役員貸付金にあるのではないかと考えることがあります。
役員貸付金の回収見通しが不透明であれば、融資審査においてマイナス材料となる可能性があります。
2. 関係会社貸付金
関係会社貸付金とは、親会社、子会社、関連会社などに貸し付けている資金です。
企業グループでは、関係会社間で資金を融通することがあります。
そのため、関係会社貸付金があること自体が直ちに問題となるわけではありません。
ただし、貸付先の関係会社の業績が悪化している場合や、長期間返済されていない場合には注意が必要です。
銀行は、貸付先の財務内容、返済条件、資金使途、回収可能性などを確認します。
3. 投資有価証券や関係会社株式
投資有価証券や関係会社株式についても、銀行はその内容を確認します。
例えば、事業上の提携を目的とした出資と、事業との関連性が乏しい投資では、評価が異なります。
また、投資先の財務状況が悪化している場合には、投資資金の回収が難しくなる可能性があります。
銀行は、投資目的や事業との関連性、資産価値などを確認します。
4. 赤字補填に使用されている借入金
銀行は、借入金が赤字による資金不足を補っていないかも確認します。
赤字が続く会社では、営業活動によって十分な資金を生み出せず、銀行借入金によって資金繰りを維持している場合があります。
このような場合、追加融資を受けても赤字が続けば再び資金不足となる可能性があります。
銀行は、赤字の原因や今後の改善見通し、資金繰り計画を慎重に確認します。
注意点:役員貸付金や関係会社貸付金などが多額にある場合、銀行は資金の固定化や回収可能性を慎重に確認します。ただし、これらの資産があるだけで融資が否決されるわけではありません。
借入金の実態資金使途が追加融資の審査に与える影響
銀行が追加融資を審査する際には、既存借入金の実態資金使途も重要な判断材料となります。
例えば、運転資金の融資を申し込んだ会社に、多額の役員貸付金がある場合です。
銀行は、なぜ役員に貸し付けた資金を回収せず、新たな銀行融資が必要なのかを確認することがあります。
また、関係会社貸付金が増加している会社であれば、追加融資の資金がさらに関係会社へ流出しないかを確認する場合があります。
このような場合には、融資の必要性だけでなく、資金管理の状況も重要になります。
銀行が追加融資に慎重になる場合
例えば、次のような場合です。
- 役員貸付金が増加しているが返済予定が明確でない
- 関係会社への貸付金が長期間回収されていない
- 当初の融資資金使途と異なる資金使用が疑われる
- 投資資産の価値が低下している
- 赤字補填のために借入金が増加している
- 資金使途に関する銀行への説明が不十分である
ただし、銀行が融資を判断する際には、資金使途だけでなく、事業の収益性や返済能力、将来の事業計画なども確認します。
借入金の実態資金使途に懸念があっても、具体的な改善策や回収計画が示されれば、融資が検討される可能性はあります。
実態資金使途と資金使途違反は区別して考える
銀行融資では、契約上の資金使途と異なる目的に融資資金を使用すると、資金使途違反として問題になる場合があります。
一方、実態資金使途の分析は、会社全体の資産・負債の関係から借入金がどのような資金需要を支えているかを推定するものです。
実態資金使途の分析で役員貸付金や関係会社貸付金への資金の固定化が疑われても、それだけで融資契約上の資金使途違反が確定するわけではありません。
実際の資金使途違反の有無は、融資契約の内容や資金の入出金記録などを確認して判断されます。
銀行に借入金の資金使途を説明する方法
銀行から借入金の資金使途について質問された場合には、実際の資金の流れを整理して説明することが重要です。
例えば、次のような資料が役立ちます。
| 資料 | 銀行が確認する内容 |
|---|---|
| 決算書 | 資産・負債の構成 |
| 直近の試算表 | 足元の資産・負債の変化 |
| 総勘定元帳 | 貸付金や投資等の発生・増減 |
| 預金入出金明細 | 実際の資金移動 |
| 貸付契約書 | 関係会社・役員への貸付条件 |
| 資金繰り表 | 今後の入出金と返済見通し |
銀行が実態資金使途を確認する際には、貸借対照表だけでは把握できない取引内容を確認することがあります。
そのため、必要に応じて関連資料を準備し、説明できるようにしておくことが大切です。
銀行への説明では3つの点を整理する
銀行から資金使途について質問された場合には、次の3点を整理すると説明がしやすくなります。
- 資金が必要になった理由:運転資金の増加、設備投資、既存借入金の返済負担など
- 借入金と資産の関係:売掛金、棚卸資産、固定資産、貸付金などの増減
- 今後の返済見通し:売上代金の回収、貸付金の回収、利益・キャッシュフローの改善など
重要なのは、銀行から質問された内容に対して、実際の取引と一致する資料に基づいて説明することです。
借入金の実態資金使途に問題がある場合の改善策
銀行から借入金の実態資金使途について懸念を示された場合には、その原因を確認し、改善策を検討する必要があります。
1. 役員貸付金の回収計画を作成する
役員貸付金が多額にある場合には、役員からの返済方法や返済時期を具体的に整理します。
例えば、役員個人の返済原資を確認し、実行可能な返済計画を作成する方法があります。
ただし、返済能力を超える計画では実効性がありません。
2. 関係会社貸付金の回収可能性を確認する
関係会社貸付金がある場合には、貸付先の財務内容や資金繰りを確認します。
回収が難しい場合には、その原因や今後の対応方針を整理することが重要です。
必要に応じて税理士などの専門家にも相談しましょう。
3. 運転資金と設備資金を適切に管理する
運転資金と設備資金は、資金使途や返済期間の考え方が異なります。
設備投資のために運転資金を過度に使用すると、営業活動に必要な手元資金が不足する場合があります。
そのため、資金使途に応じた調達方法と返済計画を検討することが重要です。
4. 資金繰り表を作成する
借入金の実態資金使途に懸念がある場合には、今後の資金繰りを具体的に示すことも重要です。
銀行は、借入金の資金使途だけでなく、今後の返済可能性を確認します。
資金繰り表によって、売上代金の回収予定、仕入代金の支払予定、借入金の返済予定などを整理しましょう。
借入金の実態資金使途に関するよくある質問
銀行は貸借対照表だけで借入金の使い道を判断できますか?
貸借対照表から実態資金使途を推定することはできますが、実際の資金移動を確定することはできません。
必要に応じて預金入出金明細や総勘定元帳などを確認します。
役員貸付金があると銀行融資は受けられませんか?
役員貸付金があるだけで融資を受けられなくなるわけではありません。
ただし、貸付金額が多額であったり、回収見通しが不透明であったりする場合には、銀行の融資審査に影響する可能性があります。
関係会社への貸付金は銀行に問題視されますか?
関係会社貸付金の内容によります。
事業上必要な資金支援であり、返済可能性が認められる場合と、回収見通しが不透明な場合では、銀行の評価は異なります。
借入金が設備資金に使われていれば問題ありませんか?
設備資金として使用されていても、投資効果や返済能力の確認は必要です。
設備投資によって十分な収益が得られない場合には、返済負担が重くなる可能性があります。
赤字の会社では借入金の実態資金使途が重要になりますか?
はい。赤字が続く会社では、銀行借入金が赤字補填に使われていないかを確認することがあります。
銀行は、赤字の原因や改善見通し、今後の資金繰りなどを総合的に判断します。
銀行から資金使途について質問された場合はどうすればよいですか?
資金の使い道を整理し、必要に応じて決算書、試算表、総勘定元帳、預金入出金明細などを準備して説明しましょう。
実際の取引内容と異なる説明をすることは避け、正確な資料に基づいて説明することが重要です。
実態資金使途に問題があると追加融資は受けられませんか?
実態資金使途に懸念があるからといって、必ず追加融資が受けられなくなるわけではありません。
銀行は資金が固定化した原因や回収見通し、今後の収益力、返済能力などを確認します。
役員貸付金や関係会社貸付金の回収計画など、具体的な改善策を説明できることが重要です。
借入金の実態資金使途のまとめ
銀行員は、融資先の決算書を分析する際、損益計算書だけでなく貸借対照表も重視しています。
特に、借入金がどのような資金需要を支えているのかという実態資金使途は、融資審査における重要な確認項目です。
この記事のまとめ
- 借入金の実態資金使途とは、借入金が実質的にどのような資金需要を支えているかということ
- 銀行員は貸借対照表の資産構成から実態資金使途を推定する
- 運転資金、現預金、有形固定資産などの事業に必要な資金需要を確認する
- 役員貸付金や関係会社貸付金などが多額にある場合には、その内容や回収可能性を確認する
- 貸借対照表だけで実際の資金移動や資金使途違反を断定することはできない
- 銀行への説明では、資金使途の根拠資料と今後の返済見通しを示すことが重要
銀行員の立場から申し上げると、借入金の実態資金使途は、会社の資金繰りの健全性と融資の回収可能性を判断するうえで重要な分析項目です。
借入金が事業に必要な資金を支えているのか、回収に時間がかかる資産に固定化しているのかによって、銀行の融資審査における見方は異なります。
銀行から追加融資を受ける際には、決算書の利益だけでなく、借入金と資産の関係についても説明できるようにしておくことをおすすめします。
関連記事
借入金の資金使途や銀行の融資審査については、次の記事も参考にしてください。
銀行が借入金の使い道を調べる方法
銀行が融資資金の使い道をどのように確認するのかを解説しています。
銀行の財務分析について
銀行が決算書から財務内容や返済能力を判断する際の考え方を解説しています。
銀行融資の審査内容について
銀行が融資を判断する際に確認する主な項目を解説しています。
銀行融資や資金使途についてお悩みの方へ
「銀行から借入金の使い道について質問された」「役員貸付金や関係会社貸付金があり、追加融資への影響が心配」「銀行に資金使途をどのように説明すればよいかわからない」といった悩みを抱える経営者の方もいるでしょう。
借入金の実態資金使途について銀行から質問された場合には、貸借対照表の内容だけでなく、実際の資金移動や貸付金の回収見通しなどを整理して説明することが重要です。
銀行融資や資金繰りについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
借入金の資金使途、役員貸付金や関係会社貸付金の融資審査への影響、銀行への説明方法など、銀行融資に関するご相談を受け付けています。
※融資の承認・実行を保証するものではありません。