売上が減少し、会社の運転資金が足りなくなってきたとき、経営者はどのように対応すればよいのでしょうか。
売上が減少すると、売上代金の入金が少なくなる一方で、人件費や家賃、借入金の返済など、支払いがすぐには減らない場合があります。
その結果、預金残高が徐々に減少し、仕入代金や経費の支払いが難しくなることがあります。
このような状況では、次のような悩みを抱える経営者の方も多いと思います。
- 売上が減少して運転資金が足りない
- このままでは数か月後に資金ショートしそう
- 赤字でも銀行から追加融資を受けられるのか
- どの銀行に融資を相談すればよいのか
- 銀行に売上減少の原因をどう説明すればよいのか
- 融資が難しい場合にはどうすればよいのか
結論から申し上げると、売上減少によって運転資金が不足している場合には、まず資金繰り表で不足する時期と金額を確認し、売上回復策と資金繰り改善策を整理したうえで、早めに取引銀行へ相談することが重要です。
銀行は売上減少による資金不足に対して慎重になりますが、売上減少の原因や今後の改善見通しによっては、融資を検討できる場合があります。
この記事では、長年の法人融資・融資審査の実務を踏まえ、売上減少によって運転資金が不足する仕組み、銀行が融資に慎重になる理由、融資を相談する方法、資金繰りを改善するための具体策を解説します。
売上が減少すると運転資金が不足する理由
会社の事業活動では、商品や原材料を仕入れ、製造や販売を行い、売上代金を回収するという資金の循環が繰り返されています。
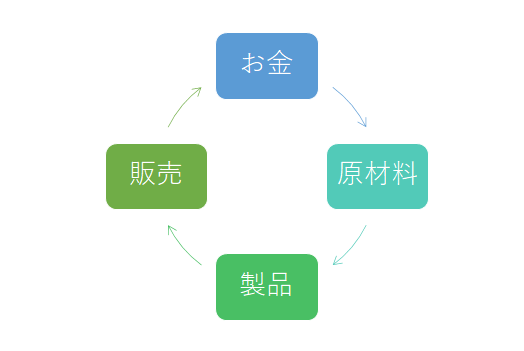
上の図は、事業活動におけるお金の流れを表したものです。
会社は手元資金を使って商品や原材料を仕入れ、販売することで売上代金を回収します。
回収した売上代金は、次の仕入代金や人件費などの支払いに使用されます。
ところが、売上が減少すると、この資金の循環が弱くなることがあります。
売上代金の入金が減少する
売上が減少すると、一般的には売上代金の入金も減少します。
例えば、毎月1,000万円の売上代金が入金されていた会社で、入金額が700万円に減少した場合、毎月の入金は300万円減少します。
一方、支払いが同じ割合で減少するとは限りません。
そのため、入金と支払いのバランスが崩れ、預金残高が減少することがあります。
人件費や家賃などの固定費はすぐには減らない
売上が減少しても、人件費や家賃などの固定費はすぐに減らせない場合があります。
例えば、売上が30%減少したからといって、人件費や家賃が同じように30%減少するわけではありません。
売上減少によって粗利益が減少する一方、固定費が従来どおり発生すれば、営業利益が悪化します。
その結果、日常の事業活動で資金が流出し、運転資金が不足することがあります。
借入金の返済は売上減少後も続く
銀行借入金の元金返済も、資金繰りを圧迫する要因になります。
例えば、毎月100万円の借入金返済がある会社では、売上が減少しても契約どおりの返済が続きます。
利益が減少し、営業活動から生み出される資金が少なくなると、借入金返済の負担が相対的に重くなります。
そのため、売上減少時には、営業活動の収支だけでなく、借入金返済を含めた資金繰りを確認する必要があります。
運転資金が底をつく前に最初に確認すべきこと
売上が減少して資金繰りが厳しくなった場合、最初に確認すべきことは、いつ、いくら資金が不足するのかという点です。
預金残高が減少しているというだけでは、具体的な対策を立てることが難しくなります。
1. 現在の預金残高を確認する
まず、会社が保有している現金や預金の残高を確認します。
複数の銀行口座を利用している場合には、すべての口座の残高を把握してください。
ただし、預金残高だけを確認しても、今後の資金繰りが分かるわけではありません。
今後の入金予定と支払予定を確認する必要があります。
2. 今後3か月程度の資金繰り表を作成する
次に、今後の入金予定と支払予定を整理します。
例えば、次の項目です。
- 売掛金の入金予定
- 現金売上の入金予定
- 仕入代金の支払予定
- 人件費や家賃などの支払予定
- 税金や社会保険料の支払予定
- 借入金の元金返済予定
- その他の大きな支払予定
これらを資金繰り表にまとめることで、資金が不足する時期と金額を把握できます。
資金繰りが差し迫っている場合には、月単位だけでなく、週単位や日単位でも確認してください。
3. 資金不足の原因を整理する
売上減少による資金不足といっても、原因はさまざまです。
例えば、次のようなケースがあります。
- 売上減少によって営業赤字が発生している
- 売掛金の回収が遅れている
- 在庫が増加して資金が固定化している
- 借入金の元金返済負担が重い
- 一時的に大きな支払いが発生している
資金不足の原因によって、必要な対策も銀行の融資判断も異なります。
銀行に融資を申し込む前に、資金不足の原因、必要金額、必要時期を整理しておくことが重要です。
売上減少による運転資金不足の計算例
具体的な例で、売上減少によって資金繰りがどのように悪化するかを確認してみましょう。
ある会社の毎月の資金収支が次のように変化したとします。
| 項目 | 売上減少前 | 売上減少後 |
|---|---|---|
| 売上代金の入金 | 1,000万円 | 700万円 |
| 仕入代金の支払い | 500万円 | 400万円 |
| 人件費・経費の支払い | 350万円 | 350万円 |
| 借入金の元金返済 | 100万円 | 100万円 |
| 毎月の資金収支 | +50万円 | -150万円 |
この例では、売上減少前は毎月50万円の資金が増加していました。
しかし、売上減少後は毎月150万円の資金が減少する状態になっています。
仮に、現在の預金残高が500万円であり、この資金収支が続いた場合、単純計算では次のようになります。
| 時点 | 預金残高 |
|---|---|
| 現在 | 500万円 |
| 1か月後 | 350万円 |
| 2か月後 | 200万円 |
| 3か月後 | 50万円 |
| 4か月後 | -100万円 |
この会社では、現在の資金収支が続けば、4か月後には資金が不足する計算です。
ただし、実際の資金繰りは入金日や支払日によって変わるため、月末残高がプラスでも月中に資金が不足する場合があります。
そのため、資金ショートが近づいている場合には、日付ごとの資金繰りを確認する必要があります。
売上減少時に銀行が追加融資に慎重になる理由
売上が減少して運転資金が不足している会社から融資の申し込みを受けた場合、銀行は通常より慎重に審査することがあります。
その理由は、融資を実行しても、その後の返済が可能かどうかを確認する必要があるためです。
融資をしても再び資金不足になる可能性がある
例えば、毎月150万円の資金が減少している会社に、銀行が600万円の融資を実行したとします。
資金収支が改善しなければ、単純計算では4か月分の資金不足を補うにすぎません。
その後も毎月150万円の資金流出が続けば、再び追加融資が必要になる可能性があります。
銀行は、このような状況を慎重に確認します。
なぜなら、資金不足の原因が解消されないまま融資を続けても、借入金だけが増加するおそれがあるからです。
売上減少による資金不足がすべて赤字補填資金とは限らない
銀行が特に慎重になるのは、営業赤字による資金流出を補うための融資です。
このような資金は、一般に赤字補填資金などと呼ばれることがあります。
ただし、売上が減少して運転資金が不足しているからといって、すべてが赤字補填資金になるわけではありません。
例えば、売掛金の回収遅延や一時的な支払いの集中が原因であれば、入金時期が明確な一時的資金需要として検討できる場合があります。
一方、営業赤字が継続している場合には、今後の収益改善や返済原資の確保が重要になります。
銀行が確認したいのは、今回の融資によって資金不足がどのように改善し、その後の返済が可能になるのかという点です。
売上が減少している会社が銀行融資を相談する方法
売上減少によって運転資金が不足している場合でも、銀行に融資を相談することは可能です。
ただし、通常の運転資金融資とは異なり、売上減少の原因や今後の改善見通しを具体的に説明する必要があります。
1. 売上が減少した原因を説明する
銀行は、まず売上が減少した原因を確認します。
例えば、次のような原因が考えられます。
- 主要取引先からの受注減少
- 市場全体の需要減少
- 競合他社との価格競争
- 販売単価の下落
- 取引先の廃業や取引縮小
- 商品やサービスの競争力低下
売上減少の原因によって、必要な改善策は異なります。
そのため、銀行には売上減少の原因をできるだけ具体的に説明することが重要です。
2. 今後の売上回復見通しを説明する
売上減少時の融資審査で、銀行が特に関心を持つのが今後の売上回復見通しです。
例えば、売上が減少していても、新規取引先からの受注が決まっている場合には、今後の売上回復を説明する材料になります。
また、販売単価の見直しや不採算取引の縮小によって利益率が改善する見込みがある場合も、銀行に説明できる材料になります。
ただし、単に「来期は売上が回復する予定です」と説明するだけでは十分ではありません。
受注残高、契約書、直近の売上実績など、できる限り具体的な根拠を示すことが重要です。
3. 売上が回復しない場合の対策も説明する
売上回復の見通しを示すことは重要ですが、売上が必ず回復するとは限りません。
そのため、銀行は売上回復が遅れた場合に、会社がどのように対応するのかも確認することがあります。
例えば、次のような対策です。
- 固定費の削減
- 不採算部門の見直し
- 在庫の削減
- 売掛金の回収促進
- 設備投資の延期
売上回復だけに依存せず、支出削減や資金繰り改善策も示すことで、銀行は今後の事業継続を検討しやすくなります。
4. 必要な融資金額と使い道を説明する
銀行に融資を申し込む際には、必要な金額と資金使途を明確にすることが重要です。
例えば、今後3か月間の資金不足が合計450万円と予測される場合、その不足額の根拠を資金繰り表で説明します。
ただし、必要金額が450万円だからといって、必ず450万円の融資が受けられるわけではありません。
銀行は、融資後の資金繰りや返済可能性なども確認して判断します。
売上減少時はどの銀行に融資を相談すべきか
複数の銀行と取引している会社では、どの銀行に融資を相談するかも重要です。
売上減少によって資金繰りが厳しくなった場合には、まず会社の経営状況や資金繰りをよく理解している取引銀行に相談することをおすすめします。
最初に相談したいのはメイン銀行
一般的には、メイン銀行が最初の相談先として考えられます。
メイン銀行は、融資残高が多い銀行や、長年にわたって主要な取引を行っている銀行などを指します。
メイン銀行は、会社の業績や財務内容、資金繰りの状況を比較的よく把握している場合があります。
そのため、売上減少の原因や今後の改善策について、具体的な相談を行いやすいことがあります。
ただし、メイン銀行だからといって必ず融資に応じるわけではありません。
銀行は返済可能性や資金繰りの見通しなどを確認して判断します。
売上代金の入金先銀行も相談先になる
メイン銀行以外に相談先を検討する場合には、売上代金の入金先として利用している銀行も候補になります。
売上代金が入金される口座を管理している銀行は、会社の資金の動きを把握しやすい立場にあります。
そのため、会社の取引状況を踏まえて融資を検討できる場合があります。
ただし、売上入金口座があることだけで融資の可能性が高くなると決まっているわけではありません。
融資の可否は、会社の業績、財務内容、資金繰り、返済能力などによって判断されます。
信用保証協会の保証付き融資も相談する
銀行のプロパー融資が難しい場合には、信用保証協会の保証付き融資を相談する方法もあります。
信用保証協会は、中小企業などが銀行から融資を受ける際に信用保証を行う公的な機関です。
ただし、保証付き融資であっても審査があります。
売上減少による資金不足についても、赤字の原因や今後の改善見通し、返済可能性などを確認されます。
また、利用できる保証制度や条件は会社の状況などによって異なります。
銀行融資・資金繰りのメール相談
「売上が減少して運転資金が不足している」「メイン銀行に追加融資を相談したい」「銀行に売上回復の見通しをどう説明すればよいか分からない」といったお悩みはありませんか。
売上減少時の融資審査では、資金不足の原因、必要金額、今後の業績改善、返済可能性を整理することが重要です。
銀行融資や資金繰りについてお悩みの方は、メール相談をご利用ください。
※融資の承認・実行を保証するものではありません。
売上減少で運転資金が不足したときの具体的な資金繰り対策
銀行融資を相談すると同時に、会社自身でも資金繰り改善策を進めることが重要です。
融資だけに依存するのではなく、入金を早め、支出を見直すことで、資金不足を軽減できる場合があります。
1. 売掛金の回収を促進する
まず、売掛金の回収状況を確認します。
入金予定日を過ぎている売掛金があれば、取引先に確認する必要があります。
また、取引先との合意によって回収条件を見直せる場合には、入金時期の前倒しを検討する方法もあります。
ただし、取引先との関係に配慮しながら進めることが重要です。
2. 在庫を見直す
在庫が多い場合には、資金が在庫に固定化している可能性があります。
そのため、販売見込みに対して過剰な在庫がないか確認します。
長期間販売できていない商品などがあれば、処分や販売方法の見直しを検討することも必要です。
3. 経費を削減する
売上が減少している場合には、固定費やその他の経費を見直す必要があります。
例えば、広告宣伝費、外注費、事務所経費などについて、削減できる部分がないか検討します。
ただし、必要な経費まで削減すると売上回復の妨げになる場合があるため、事業への影響を考慮することが重要です。
4. 不要不急の設備投資を見直す
資金繰りが厳しい場合には、予定している設備投資の必要性や実施時期を見直すことも方法の1つです。
例えば、すぐに必要ではない設備投資を延期することで、当面の資金支出を抑えられる場合があります。
ただし、事業継続に不可欠な設備更新まで延期すると、かえって経営に悪影響を与えることがあります。
5. 借入金の返済負担を確認する
毎月の借入金返済が資金繰りを圧迫している場合には、返済負担の状況を整理します。
新たな融資が難しい場合には、取引銀行に返済条件の変更を相談する方法もあります。
ただし、返済条件の変更には今後の融資審査などへの影響もあるため、銀行と十分に相談することが必要です。
売上減少時に銀行へ提出したい資料
売上減少による運転資金不足を銀行に相談する際には、口頭で状況を説明するだけでなく、資料を準備することが重要です。
直近の試算表
直近の売上高や利益の状況を示すために、試算表を準備します。
銀行は、売上減少の程度や利益への影響を確認します。
資金繰り予定表
今後の入金予定と支払予定を整理した資金繰り予定表は、特に重要です。
銀行は、融資が必要な時期や金額、融資後の資金繰りを確認します。
売上回復計画
売上減少の原因と、今後の売上回復策を整理した資料も役立ちます。
例えば、受注状況、新規取引先との契約、販売単価の見直しなどを説明します。
借入金一覧表
既存の借入金残高や毎月の返済額を整理した一覧表も準備します。
銀行は、新たな融資を実行した場合に返済が可能かを確認します。
銀行に売上減少と資金不足を説明する具体例
銀行に融資を相談する際には、売上減少の原因と今後の改善策を整理して説明することが重要です。
例えば、次のような説明が考えられます。
「主要取引先からの受注減少によって、直近の売上高が前年同期比で約20%減少しています。その結果、毎月の資金収支が悪化し、3か月後には運転資金が不足する見込みです。一方、新規取引先からの受注が始まっており、今後は売上回復を見込んでいます。固定費の削減も進めており、資金繰り予定表と売上計画をもとに、当面必要な運転資金についてご相談したいと考えています」
このような説明であれば、売上減少の原因、資金不足の時期、今後の改善策、融資の必要性が整理されています。
ただし、売上回復の見込みについては、実際の受注状況などの根拠を示すことが重要です。
銀行は、経営者の意欲だけでなく、改善策の実現可能性を確認します。
銀行から追加融資を断られた場合の対応
売上減少によって資金繰りが厳しくなっている場合、銀行に融資を申し込んでも希望どおりの融資が受けられないことがあります。
その場合には、資金不足の時期と金額を再確認し、対応策を検討する必要があります。
融資が難しい理由を確認する
まず、銀行が融資に慎重になっている理由を確認します。
例えば、赤字が続いていること、借入金返済負担が重いこと、今後の売上回復が不透明であることなどが考えられます。
理由が分かれば、改善すべき課題を整理しやすくなります。
返済条件の変更を相談する
新たな融資が難しく、借入金の返済負担が資金繰りを圧迫している場合には、返済条件の変更について銀行に相談する方法があります。
例えば、一定期間の元金返済額を減らすことで、当面の資金流出を抑えられる場合があります。
ただし、返済条件の変更は将来の返済負担や新規融資審査に影響する場合があるため、慎重に検討する必要があります。
公的な経営相談窓口も活用する
資金繰りや経営改善について、商工会議所、商工会、よろず支援拠点、中小企業活性化協議会などの公的な相談窓口を活用する方法もあります。
利用できる支援内容は会社の状況や地域などによって異なります。
また、税金や社会保険料の納付が難しい場合には、放置せず、所管の窓口に早めに相談することが重要です。
資金繰りが苦しい場合には、銀行への相談を先延ばしにしないことが大切です。
売上減少と運転資金不足に関するよくある質問
Q1. 売上が減少して運転資金が足りない場合、銀行から融資を受けられますか?
売上が減少していても、融資を受けられる可能性はあります。
ただし、銀行は売上減少の原因、今後の業績改善、資金繰り、返済可能性などを確認して判断します。
Q2. 赤字でも運転資金の追加融資は可能ですか?
赤字でも追加融資を検討できる場合があります。
ただし、赤字の原因や改善見通し、返済可能性について具体的な説明が必要になります。
Q3. 運転資金が底をつく何か月前に銀行へ相談すべきですか?
資金不足が予想された時点で、できるだけ早く相談することが重要です。
融資には審査や必要資料の準備などに時間がかかる場合があります。
そのため、資金が不足する直前ではなく、資金繰り予定表で不足が見込まれた段階から相談することをおすすめします。
Q4. メイン銀行なら売上減少時でも融資してくれますか?
メイン銀行は会社の経営状況を比較的よく把握している場合があり、相談先として重要です。
ただし、メイン銀行だからといって必ず融資に応じるわけではありません。
Q5. 売上減少による資金不足はすべて赤字補填資金になりますか?
必ずしもそうではありません。
売掛金の回収遅延や一時的な支払いの集中が原因であれば、営業赤字の補填とは異なる資金需要として検討できる場合があります。
Q6. 銀行から追加融資を断られた場合はどうすればよいですか?
まず資金不足の原因と時期を再確認し、経費削減や売掛金の回収促進などの対策を検討します。
また、借入金返済負担が重い場合には、返済条件の変更について銀行に相談する方法もあります。
売上減少で運転資金が足りない場合のまとめ
売上が減少して運転資金が不足している場合には、資金ショートを防ぐために早めの対応が必要です。
銀行は売上減少による融資に慎重になりますが、資金不足の原因や今後の改善見通しによっては、融資を検討できる場合があります。
この記事の重要ポイント
- 売上減少によって入金が減ると、運転資金が不足することがある
- 最初に資金繰り表で不足する時期と金額を確認する
- 売上減少による資金不足がすべて赤字補填資金とは限らない
- 銀行は融資後の資金繰りと返済可能性を重視する
- 売上減少の原因と今後の回復見通しを具体的に説明する
- 融資相談はメイン銀行などの主要取引銀行を優先する
- 売上入金先の銀行も相談先の候補になる
- 融資と並行して売掛金回収や経費削減などの対策を進める
- 追加融資が難しい場合には返済条件の変更なども検討する
売上減少によって資金繰りが厳しくなった場合、銀行融資だけで問題を解決しようとするのではなく、会社自身の資金繰り改善策も必要です。
また、銀行に相談する際には、売上減少の原因、必要な運転資金の金額、今後の改善策を具体的に説明することが重要です。
資金が底をついてからでは対応の選択肢が限られるため、資金不足が予想された段階で早めに銀行へ相談し、資金繰り対策を進めることが大切です。
関連記事
運転資金の不足や銀行融資について、次の記事も参考にしてください。
資金繰りが苦しいときの銀行への相談
資金繰りが厳しくなった場合に、銀行へ早めに相談する重要性と具体的な対応方法を解説しています。
貸借対照表から所要運転資金を計算する方法
会社に必要な運転資金の水準を、貸借対照表の売掛金や棚卸資産、買掛金などから計算する方法を解説しています。
貸借対照表から所要運転資金を計算する方法|計算例と銀行融資の判断ポイント
赤字企業への融資で銀行が確認すること
赤字企業への融資審査で、銀行が重視する判断材料と返済可能性の考え方を解説しています。
銀行融資・資金繰りのメール相談
「売上が減少して運転資金が不足している」「銀行に追加融資を申し込みたいが、審査が不安」「資金繰りが厳しく、どのような対策を取ればよいか分からない」といったお悩みはありませんか。
売上減少時の資金繰りでは、資金不足の原因、必要金額、借入金の返済負担、今後の業績改善を総合的に考えることが重要です。
銀行融資、資金繰り改善、借入金管理、銀行との交渉などについてお悩みの方は、メール相談をご利用ください。
※融資の承認・実行を保証するものではありません。