銀行から借入れをすると、原則として契約で定められた返済日に借入金を返済していかなければなりません。
しかし、中小企業の資金繰りを見ていると、売上や利益があるにもかかわらず、銀行借入の毎月返済額が大きく、資金繰りを圧迫しているケースがあります。
その原因の1つが、借入金の「返済ピッチ」です。
返済ピッチとは、借入金の元金をどのくらいの速さで返済していくかという返済ペースのことです。
特に注意したいのは、資金が必要になるたびに追加借入を繰り返し、複数の借入金の返済が重なっている場合です。
1件ごとの返済額は大きくなくても、5件、6件と借入が増えることで、毎月の返済総額が想定以上に膨らむことがあります。
このような場合には、借入金を一本化したり、返済期間を見直したりすることで、毎月の返済負担を軽減できる可能性があります。
今回は、銀行の融資実務の視点から、返済ピッチの意味と計算方法、借入件数との関係、借入の一本化による返済額の変化、銀行への相談方法について具体的な数字を使って説明します。
借入金の返済ピッチとは?
返済ピッチとは、借入金の元金を返済するペースのことです。
銀行融資の実務では、毎月または年間でどの程度の元金を返済しているのかを確認する際に使われる言葉です。
融資担当銀行員の回答
返済ピッチが速いほど借入金は早く減りますが、毎月の資金繰りへの負担は大きくなります。
反対に、返済ピッチを遅くすれば毎月の元金返済額を抑えられますが、借入金が長く残り、支払利息の総額が増える場合があります。
返済ピッチは、会社の返済能力と資金繰りに合った水準に設定することが重要です。
返済ピッチの計算方法
元金均等返済の場合、毎月の元金返済額は基本的に次の計算式で求められます。
毎月の元金返済額=借入金額÷返済回数
例えば、銀行から3,000万円を借り入れ、3年間で毎月元金均等返済する場合を考えます。
返済回数は36回ですから、計算は次のとおりです。
3,000万円÷36回=約83.3万円
毎月約83.3万円の元金を返済する計算になります。
年間の元金返済額は1,000万円です。
一方、同じ3,000万円を5年間で返済する場合には、返済回数は60回となります。
3,000万円÷60回=50万円
毎月の元金返済額は50万円、年間では600万円です。
このように、借入金額が同じでも返済期間によって返済ピッチは変わります。
なお、これらは元金均等返済の計算例です。元利均等返済の場合は、毎月の返済額に占める元金部分が変化するため、計算方法が異なります。
借入期間による返済ピッチの違い
先ほどの3,000万円の借入について、返済期間が3年の場合と5年の場合を比較します。
ここでは分かりやすくするため、元金返済額のみを比較し、利息は含めません。
| 比較項目 | 借入期間3年 | 借入期間5年 |
|---|---|---|
| 借入金額 | 3,000万円 | 3,000万円 |
| 返済回数 | 36回 | 60回 |
| 毎月の元金返済額 | 約83.3万円 | 50万円 |
| 年間の元金返済額 | 1,000万円 | 600万円 |
借入期間を3年から5年にすると、年間の元金返済額は400万円少なくなります。
毎月の元金返済額も約33.3万円減少する計算です。
借入期間を長くすることは、毎月の元金返済負担を軽くする方法の1つです。
ただし、返済期間を長くすると、借入残高が長く残ります。
そのため、金利などの条件が同じであれば、支払利息の総額が増える可能性があります。
返済期間は短ければよいというものではない
銀行から融資を受ける際、できるだけ早く返済したいと考える経営者もいるでしょう。
借入金を早く減らすこと自体は悪いことではありません。
しかし、返済期間を短くしすぎると、毎月の資金繰りに余裕がなくなることがあります。
例えば、毎月の元金返済額が83万円の場合と50万円の場合では、会社に残る現預金に大きな差が生じます。
仕入代金の支払いや売掛金の回収が一時的にずれただけで、資金不足に陥ることも考えられます。
銀行員としては、返済期間を決める際に、借入金額だけでなく、会社の収益力や今後の資金繰りも確認します。
融資の資金使途や銀行の審査条件に適合する範囲で、無理のない返済期間を設定することが大切です。
借入金全体の返済予定を整理する方法については、借入金返済計画の立て方|中小企業の社長が確認すべき7つのポイントも参考にしてください。
借入期間は後から延長できるのか
借入後に毎月の返済負担が重くなった場合、銀行に返済期間の延長を相談することはできます。
ただし、借り手の希望だけで返済期間を変更できるわけではありません。
銀行の審査や契約変更の手続きが必要です。
また、返済期間を延長する理由や会社の返済能力によっては、返済条件の緩和として取り扱われる場合があります。
そのため、最初に借り入れる段階から、将来の業績変動も考慮した返済計画を立てることが望ましいでしょう。
借入件数が増えると返済ピッチはどうなるのか
次に、借入件数と返済ピッチの関係を説明します。
借入金の返済額を決める主な要素は、借入金額、返済期間、返済方式です。
したがって、借入件数が多いという理由だけで、必ず毎月の返済額が増えるわけではありません。
例えば、3,000万円を5年間で返済する場合、1件の借入でも、同じ条件で1,000万円ずつ3件に分けた借入でも、元金返済額の合計は基本的に同じです。
しかし、実際の中小企業の資金繰りでは、追加借入を繰り返すことで、それぞれの借入の返済が重なり、毎月の返済総額が増えてしまうケースがあります。
追加借入を繰り返すと毎月の返済額が積み重なる
例えば、最初に銀行から1,000万円を3年間で借り入れた場合、毎月の元金返済額は約27.8万円です。
その後、資金繰りのために追加で借入を行い、その借入についても毎月の返済が始まると、既存借入と新規借入の返済が重なります。
追加借入を繰り返せば、借入件数が増えるとともに、毎月の返済総額が膨らむ場合があります。
実際の借入明細を例に説明します。
銀行借入5件で毎月111.4万円を返済している事例
次の画像は、ある中小企業の銀行借入の明細例です。
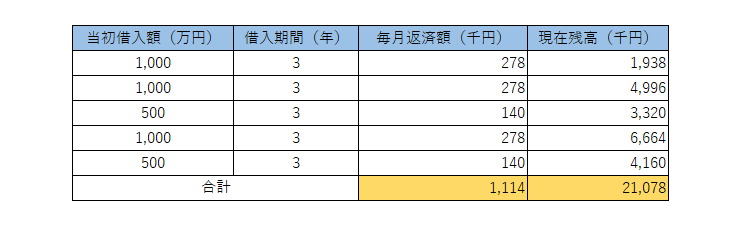
この会社には5件の借入があり、毎月の元金返済額は合計1,114千円です。
年間では次の金額を返済しています。
1,114千円×12か月=13,368千円
つまり、毎年約1,337万円もの元金を返済していることになります。
この会社は当初、1,000万円の借入を1件だけ利用していました。
その後、資金需要が発生するたびに追加借入を行い、借入件数が5件に増えました。
最初の借入では毎月の返済額は278千円でしたが、追加借入の返済が重なり、毎月の返済総額が1,114千円まで増加したのです。
銀行員として注目するのは、単に借入が5件あるという事実ではありません。
会社が毎月111.4万円の元金返済を続けられるだけの資金を、本業から生み出せているかどうかです。
年間約1,337万円の元金返済は利益だけで賄えるのか
例えば、この会社の税引後利益が年間500万円、減価償却費が年間300万円だったとします。
単純に両者を合計すると、年間800万円です。
これに対して、年間の元金返済額は約1,337万円あります。
差額は約537万円です。
この数字だけで返済不能と断定することはできませんが、利益と減価償却費だけでは元金返済を十分に賄えていない可能性があると考えられます。
実際の銀行審査では、運転資金の増減、設備投資、税金の支払い、その他の収支も含めて返済能力を確認します。
それでも、毎年の元金返済額が会社の資金創出力に対して大きすぎないかを確認することは重要です。
複数の銀行借入を一本化すると返済ピッチは減らせるのか
複数の銀行借入の返済が重くなった場合、検討できる方法の1つが「借入の一本化」です。
借入の一本化とは、複数の借入を新たな借入などによってまとめ、返済条件を整理する方法です。
銀行融資の実務では、既存の借入をまとめることを「借換え」などと呼ぶ場合もあります。
ただし、借入を一本化すれば必ず返済額が減るわけではありません。
毎月の返済額が減るかどうかは、一本化後の借入金額、返済期間、返済方式などによって決まります。
借入残高2,107万8千円を一本化する計算例
先ほどの借入明細のうち、現在の借入残高に注目してください。
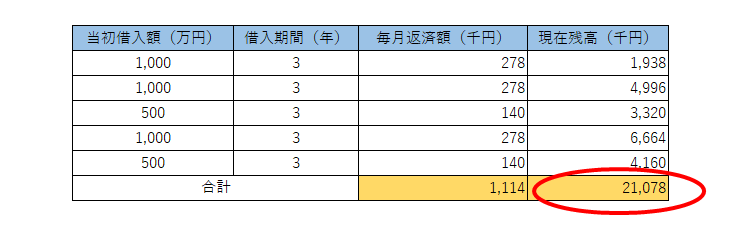
この会社は、当初の借入金額の合計が4,000万円でしたが、返済が進んで現在の借入残高は21,078千円となっています。
毎月の元金返済額は1,114千円です。
仮に、この借入残高21,078千円を1件にまとめ、元金均等返済で新たに3年間かけて返済することが認められたとします。
その場合の毎月の元金返済額は次のようになります。
21,078千円÷36か月=約586千円
現在の返済額と比較すると、次のようになります。
| 比較項目 | 現在の借入5件 | 一本化後の試算 |
|---|---|---|
| 借入残高 | 2,107.8万円 | 2,107.8万円 |
| 毎月の元金返済額 | 約111.4万円 | 約58.6万円 |
| 年間の元金返済額 | 約1,336.8万円 | 約702.6万円 |
| 毎月の返済額の差 | 約52.8万円の減少 | |
この試算では、毎月の元金返済額が約111.4万円から約58.6万円へと減少します。
年間では、元金返済の負担が約634万円軽くなる計算です。
会社にとって、毎月約52.8万円の資金繰り負担が減ることは大きな意味があります。
銀行融資・資金繰りのメール相談
複数の借入金の一本化や毎月の返済負担、銀行への相談方法についてお悩みの経営者の方は、メールでご相談いただけます。
※ご相談はメールで受け付けています。融資の承認や実行を保証するものではありません。
ただし、これは借入残高を新たに36か月で返済することが認められた場合の計算例です。
元の5件の借入と同じ返済条件のまま単純に1件へまとめるだけで、返済額が半分になるという意味ではありません。
また、実際の借換えでは金利、手数料、保証料などの負担が発生する場合があります。
一本化で毎月の返済額が減る理由
借入の一本化によって返済額が減る場合、その主な理由は、残っている借入金を新たな返済期間で返済することになるためです。
例えば、残存返済期間が短い借入が複数ある場合、それらを新たに長めの期間で借り換えることが認められれば、毎月の返済負担が軽くなる可能性があります。
反対に、一本化後の返済期間が短ければ、毎月の返済額が増えることもあります。
そのため、借入件数だけに注目するのではなく、一本化前後の毎月返済額と総返済額を比較することが大切です。
借入の一本化には注意点もある
借入を一本化して返済期間を延ばす場合には、毎月の返済負担が軽くなる一方、借入残高が長く残ることになります。
そのため、金利などの条件によっては支払利息の総額が増える場合があります。
また、借換えに伴う保証料や手数料などが発生することもあります。
一本化を検討する際には、毎月の資金繰りが改善する効果と、総返済額がどう変わるかの両方を確認してください。
銀行は借入の一本化をどのように審査するのか
借入の一本化は、借り手の希望だけで実行できるものではありません。
銀行は、既存借入の内容と会社の返済能力を確認したうえで、一本化の可否を判断します。
1. 既存借入の資金使途を確認する
銀行は、まとめようとしている借入が運転資金なのか、設備資金なのかを確認します。
借入の資金使途によって、利用できる借換制度や返済期間の考え方が異なるためです。
2. 借入金の返済状況を確認する
既存借入について、契約どおりに返済が行われているかを確認します。
返済の延滞がある場合には、一本化の審査が慎重になる可能性があります。
3. 一本化後の返済能力を確認する
銀行が特に重視するのは、一本化後の返済計画に無理がないかどうかです。
例えば、毎月111.4万円の返済が58.6万円に減少しても、会社が58.6万円を返済できるだけの資金を生み出せなければ、問題の解決にはなりません。
銀行は、今後の売上や利益、資金繰りの見通しなどを確認します。
4. 保証や担保の条件を確認する
信用保証協会の保証付融資を借り換える場合には、利用する保証制度の条件を確認する必要があります。
また、担保が設定されている借入については、担保条件の変更などが必要になる場合があります。
複数の銀行から借入がある場合には、どの銀行が一本化に応じるのかも重要です。
銀行によっては、他行の借入をまとめて借り換えることに慎重な場合もあります。
銀行に借入の一本化を相談する方法
複数の借入をまとめたい場合には、まず取引銀行に相談してください。
私自身、銀行の融資実務において、複数の借入を1件または数件に集約する手続きを数多く行ってきました。
その際に重要なのは、単に「毎月の返済額を減らしたい」と伝えるだけではなく、なぜ一本化が必要で、一本化によって資金繰りがどう改善するのかを説明することです。
新規借入の相談時に既存借入の一本化も相談する
追加借入が必要になった場合には、新たな借入を1件増やす方法だけでなく、既存借入とまとめる方法も検討できます。
例えば、銀行に次のように相談します。
「今回の追加運転資金の借入にあわせて、現在返済している借入もまとめ、毎月の返済額が大きく増えないようにすることはできますか。借入残高と今後の資金繰りを整理した資料を用意しましたので、返済期間も含めて相談したいと考えています」
このように、毎月の返済負担を考慮した借入方法を相談すること自体は、特別なことではありません。
銀行としても、会社の資金繰りが安定し、無理なく返済を継続できることは重要です。
ただし、借入の一本化を認めるかどうかは、会社の財務内容や資金繰り、返済能力などによって異なります。
銀行に相談する前に準備したい資料
借入の一本化を相談する際には、次の資料を準備しておくと説明がしやすくなります。
- 現在の借入金一覧表(銀行別・借入別)
- 各借入の残高、毎月返済額、最終返済期日
- 借入金の資金使途
- 直近の決算書と試算表
- 今後の資金繰り予定表
- 一本化前後の毎月返済額を比較した試算表
- 今後の売上・利益の見通し
特に重要なのは、一本化することで毎月の返済額がどの程度変わり、今後の資金繰りがどう改善するのかを説明することです。
借入金一覧表は銀行別・借入別に作成する
借入金一覧表には、少なくとも次の項目を記載することをおすすめします。
| 銀行名 | 借入残高 | 毎月元金返済 | 最終返済期日 | 資金使途 |
|---|---|---|---|---|
| A銀行 | 800万円 | 30万円 | 20XX年X月 | 運転資金 |
| B銀行 | 600万円 | 25万円 | 20XX年X月 | 運転資金 |
| C銀行 | 500万円 | 20万円 | 20XX年X月 | 設備資金 |
※上記は一覧表の記載例です。実際の借入内容を示したものではありません。
借入金一覧表を作成すると、どの借入の返済負担が大きいのか、どの借入が近いうちに完済するのかを把握しやすくなります。
また、銀行に対しても、会社が借入全体を管理していることを説明する材料になります。
運転資金と設備資金は一本化できるのか
借入の一本化を検討する際には、資金使途にも注意が必要です。
銀行融資の資金使途には、大きく分けて運転資金と設備資金があります。
運転資金の借入は一本化を検討しやすい
運転資金は、仕入代金や人件費など、日常の事業活動に必要となる資金です。
複数の運転資金借入がある場合には、資金繰りの安定を目的として一本化や借換えを相談できる場合があります。
ただし、既存借入が信用保証協会の保証付融資である場合などには、保証制度の条件も確認する必要があります。
同じ運転資金であっても、すべての借入を自由にまとめられるとは限りません。
設備資金の借入は条件を慎重に確認する
設備資金は、機械や建物などの設備投資を目的とする借入です。
設備資金は、その設備投資によって生み出される収益などを踏まえて返済期間を設定するのが基本です。
そのため、運転資金とは資金使途や返済計画の考え方が異なります。
ただし、設備資金の借入は絶対に一本化できないというわけではありません。
設備資金同士の借換えや、既存借入の返済条件の見直しが認められる場合もあります。
一方で、融資制度の制約や担保・保証条件などによって、一本化が難しい場合もあります。
設備資金については、運転資金以上に借換えの目的と返済原資を明確にして銀行に相談することが重要です。
借入の一本化はリスケに該当するのか
借入の一本化を検討する際に、銀行からの評価を心配する経営者もいます。
特に気になるのが「リスケ」に該当するのかという点です。
一般にリスケとは、借入金の返済が難しくなった場合などに、金融機関と協議して返済条件を変更することをいいます。
しかし、借入の一本化とリスケは、必ずしも同じ意味ではありません。
通常の借換えとして取り扱われる場合
例えば、会社の業績や返済能力に問題がなく、資金繰りを効率化するために複数の運転資金借入を借り換える場合があります。
このような借換えは、通常の融資取引として取り扱われることがあります。
返済条件の緩和として取り扱われる場合
一方、会社の業績が悪化し、従来の返済額では返済を続けられなくなったために返済期間を延長する場合には、返済条件の緩和として取り扱われる可能性があります。
銀行における取扱いは、借換えの目的、会社の返済能力、契約内容などによって異なります。
したがって、一本化すればリスケにならないと決めつけず、取引銀行に確認することが大切です。
借入の返済負担が重いときに確認したい3つのこと
1. 毎月の元金返済額と利息を分けて把握する
返済ピッチは主として元金返済のペースを指します。
しかし、実際の資金繰りでは元金返済に加えて利息の支払いも必要です。
毎月の返済総額を把握する際には、元金と利息を分けて確認してください。
2. 今後12か月の資金繰りを確認する
毎月の返済負担が大きい場合には、今後12か月程度の資金繰り予定表を作成することをおすすめします。
売掛金の回収予定、仕入代金の支払い、人件費、税金、借入金の返済などを月別に整理します。
そのうえで、借入の一本化や返済期間の見直しを行った場合に、資金繰りがどの程度改善するのかを確認します。
3. 返済負担が重い原因を確認する
返済負担が重い原因が、借入期間の短さや返済の重複にある場合には、借換えなどで改善できる可能性があります。
一方、本業で継続的に赤字が発生している場合には、返済額を減らすだけでは根本的な解決にならないことがあります。
その場合には、売上総利益の改善、経費の見直し、売掛金の回収期間の短縮などもあわせて検討する必要があります。
銀行借入の返済負担を軽くすることと、会社の収益力を改善することは、両方を考えることが重要です。
返済負担を軽減するための具体的な対策は、借入金の返済負担が重い会社の改善方法でも詳しく解説しています。
銀行は借入途中で早期返済を要求できるのか
銀行から融資を受けている会社には、契約に基づく「期限の利益」があります。
期限の利益とは、約束された返済期限が到来するまでは、原則としてその期限に従って返済できるという利益です。
そのため、会社が契約どおりに返済を続けている場合、銀行が一方的に返済期限を早めて全額返済を求めることは原則としてできません。
ただし、返済の延滞や契約上の期限の利益喪失事由が発生した場合などには、例外があります。
期限の利益があることと、銀行が追加融資や返済期間の延長に応じるかどうかは別の問題です。
資金繰りに余裕ができたら繰上返済も検討する
長めの借入期間で返済負担を抑えた後、業績が好調になって資金繰りに余裕が生じた場合には、繰上返済を検討する方法もあります。
ただし、繰上返済には銀行の承諾が必要な場合や、繰上返済手数料が発生する場合があります。
また、手元資金を減らしすぎると、急な支払いへの対応が難しくなります。
繰上返済をする際には、今後必要となる運転資金を確保したうえで判断することが大切です。
借入金の返済ピッチについてよくある質問
借入金の返済ピッチとは何ですか?
借入金の元金を返済するペースのことです。一般に、年間や毎月の元金返済額によって返済ピッチの速さを表します。
返済ピッチはどのように計算しますか?
元金均等返済の場合、毎月の元金返済額は基本的に借入金額を返済回数で割って求めます。例えば、3,000万円を5年間、60回で返済する場合、毎月の元金返済額は50万円です。
借入件数が多いと返済額は増えますか?
借入件数が多いだけで返済額が増えるわけではありません。ただし、追加借入によって元金返済が重なると、毎月の返済総額が増えることがあります。
複数の銀行借入を一本化できますか?
銀行の審査や融資制度の条件によっては可能です。特に複数の運転資金借入については、一本化や借換えを相談できる場合があります。
借入を一本化すると毎月の返済額は減りますか?
一本化後の返済期間などによっては減らせます。ただし、借入を1件にまとめるだけで必ず返済額が減るわけではありません。
借入の一本化はリスケになりますか?
必ずしもリスケになるわけではありません。ただし、返済困難を理由とした条件変更などの場合には、返済条件の緩和として取り扱われる可能性があります。
借入の返済が苦しいときはどうすればよいですか?
まず借入金一覧表と資金繰り予定表を作成し、毎月の返済負担と今後の資金不足額を把握しましょう。
そのうえで、借入の一本化、借換え、返済条件の見直しなどについて、早めに取引銀行へ相談することが大切です。
借入金の返済ピッチと一本化のまとめ
借入金の返済ピッチは、会社の資金繰りに大きな影響を与えます。
借入金額が同じでも、返済期間が短ければ毎月の元金返済額は大きくなります。
また、追加借入を繰り返して複数の元金返済が重なると、毎月の返済負担が膨らむことがあります。
そのような場合には、借入の一本化や返済期間の見直しが、資金繰り改善の選択肢となります。
ただし、銀行の審査や保証制度の条件によって、希望どおりの借換えができない場合もあります。
この記事のまとめ
- 返済ピッチとは借入金の元金を返済するペース
- 借入期間が短いほど毎月の元金返済負担は重くなる
- 追加借入による返済の重複が、資金繰りを圧迫することがある
- 複数の借入を一本化し、返済期間を見直すことで返済額を軽減できる場合がある
- 借入の一本化には銀行の審査が必要
- 新規借入時から、無理のない返済期間と借入方法を検討することが重要
銀行借入では、借りられる金額だけでなく、借りた後に毎月いくら返済することになるのかを確認することが大切です。
返済負担が重いと感じた場合には、借入件数、借入残高、返済期間を整理し、早めに取引銀行へ相談しましょう。
関連記事
借入金の返済負担や借換えについて、さらに詳しく知りたい方は次の記事も参考にしてください。
融資の借換えとは
借換えによって金利や毎月の返済額を見直す考え方を説明しています。
複数の銀行から借入がある場合の返済条件変更交渉
複数の銀行に返済条件の変更を相談する際の考え方を解説しています。
金融機関に返済猶予を相談する方法
返済が難しくなった場合に、銀行へ説明する内容や準備する資料を確認できます。
銀行借入の返済負担や資金繰りでお悩みの経営者の方へ
毎月の借入金返済額が大きい、借入件数が増えて管理が難しくなっている、借入の一本化を銀行に相談したいといった悩みを抱える経営者の方もいるでしょう。
こうした場合には、現在の借入金一覧表を作成し、返済ピッチと今後の資金繰りを整理することが重要です。
銀行との取引を安定させるためには、借入金の返済負担だけでなく、会社の収益力や資金繰りの状況を継続的に把握することが大切です。
銀行にどのように説明すればよいのか、借入の一本化や返済条件の見直しをどう相談すればよいのかお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
借入金の返済負担、借換え、一本化、返済条件の見直し、銀行への説明方法などについてご相談を受け付けています。
※融資の承認や実行を保証するものではありません。