銀行に運転資金の融資を申し込むと、銀行はどの程度の運転資金が必要なのかを確認します。
その際に重要な判断材料となるのが「所要運転資金」です。
所要運転資金とは、売掛金や在庫などに資金が固定される一方、買掛金などによって支払いを猶予されている金額を差し引いて求める、事業活動に必要な運転資金の目安です。
結論から申し上げますと、所要運転資金は「売上債権+棚卸資産-仕入債務」で計算でき、銀行が運転資金融資の必要性や金額を検討する際の重要な指標となります。
ただし、所要運転資金の金額が、そのまま銀行の融資限度額になるわけではありません。
銀行は所要運転資金に加えて、既存借入金の状況や会社の返済能力、資金繰りなども確認します。
今回は、銀行の法人融資業務に長年携わってきた立場から、所要運転資金の計算方法、運転資金融資の審査との関係、返済能力を判断する債務償還年数の考え方を具体例で説明します。
所要運転資金とは何か
所要運転資金とは、会社が通常の営業活動を行ううえで必要となる運転資金の目安です。
例えば、商品を仕入れて販売する会社では、商品を仕入れた時点から売上代金を回収するまでに時間差が生じます。
この時間差によって、会社には資金需要が発生します。
一方、仕入代金を後払いできる場合には、その分だけ資金負担を軽減できます。
所要運転資金は、このような営業活動に伴う資金の立替負担を把握するための指標です。
所要運転資金の基本的な計算式
所要運転資金は、一般に次の計算式で求めます。
所要運転資金=売上債権+棚卸資産-仕入債務
それぞれの内容は次のとおりです。
- 売上債権:売掛金、受取手形など
- 棚卸資産:商品、製品、原材料、仕掛品など
- 仕入債務:買掛金、支払手形など
売上債権や棚卸資産が増えると、一般に所要運転資金は増加します。
一方、仕入債務が増えると、一般に所要運転資金は減少します。
なお、電子記録債権・電子記録債務などがある場合には、取引内容に応じて計算に含める必要があります。
また、業種によっては前受金や未成工事支出金などを考慮した方が、実態を把握しやすい場合もあります。
貸借対照表から所要運転資金を計算する方法
それでは、実際の決算書を使って所要運転資金を計算してみましょう。
次の画像は、ある中小企業の貸借対照表です。
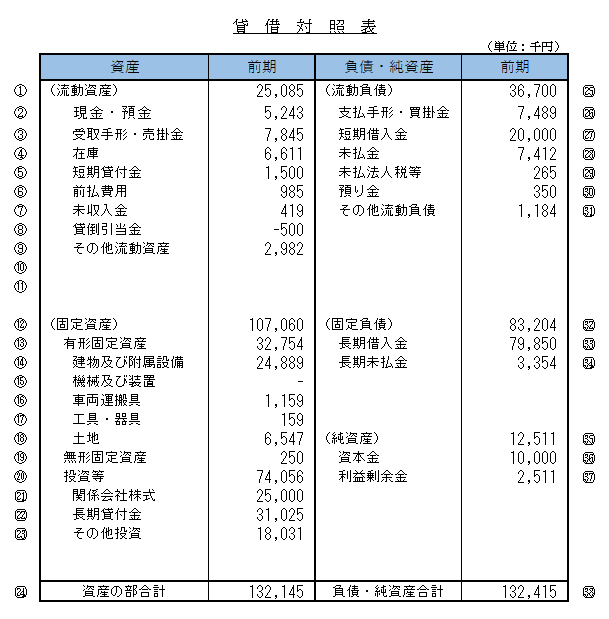
この会社の貸借対照表から、売上債権、棚卸資産、仕入債務を確認します。
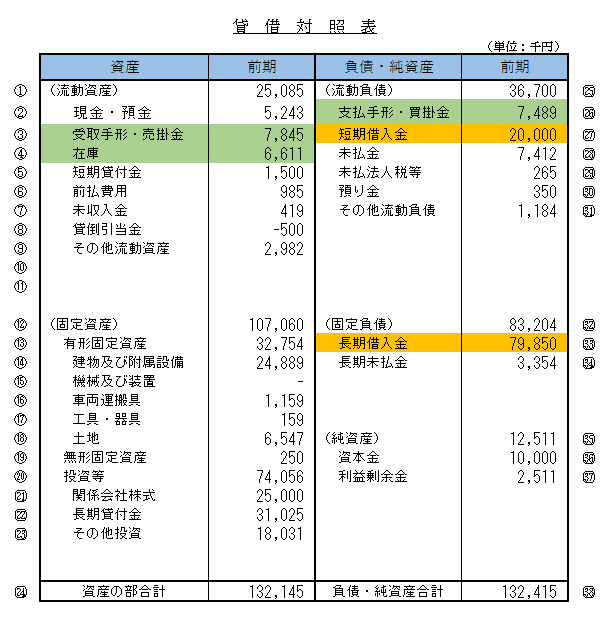
売上債権・棚卸資産・仕入債務を確認する
この会社の各項目は次のとおりです。
| 項目 | 金額 |
|---|---|
| 受取手形・売掛金 | 784万5,000円 |
| 棚卸資産 | 661万1,000円 |
| 支払手形・買掛金 | 748万9,000円 |
これを所要運転資金の計算式に当てはめます。
784万5,000円+661万1,000円-748万9,000円=696万7,000円
つまり、この会社の貸借対照表から計算した所要運転資金は、約697万円です。
銀行は、この金額を運転資金の必要性や融資金額を検討する際の参考にします。
所要運転資金約697万円は何を意味するのか
この会社では、売上債権と棚卸資産の合計が1,445万6,000円あります。
一方、仕入債務が748万9,000円あります。
その差額である696万7,000円が、営業活動によって資金が固定されている金額の目安です。
ただし、この計算は決算日時点の貸借対照表に基づくものです。
決算日が繁忙期なのか閑散期なのかによって、所要運転資金の金額は変わる場合があります。
そのため、銀行は必要に応じて月次試算表なども確認します。
売上高から所要運転資金を計算する方法
所要運転資金は、貸借対照表の金額だけでなく、売上高や売上債権の回収期間、棚卸資産の保有期間、仕入債務の支払期間などから推計する方法もあります。
例えば、売上債権回転期間、棚卸資産回転期間、仕入債務回転期間を使って、営業活動に必要な資金を分析します。
回転期間から資金需要を考える
売掛金の回収期間が長い会社では、売上代金が入金されるまでの資金負担が大きくなります。
また、在庫を長期間保有する会社では、商品が販売されるまで資金が固定されます。
一方、仕入代金の支払期間が長ければ、その分だけ資金負担を軽減できます。
銀行は、このような回転期間を確認することで、所要運転資金の増減要因を分析する場合があります。
なお、売上債権の回転期間には売上高、棚卸資産や仕入債務の回転期間には売上原価や仕入高など、項目に適した数値を用いる必要があります。
所要運転資金と運転資金融資額の関係
銀行が運転資金の融資審査を行う際には、所要運転資金と申込金額の関係を確認します。
例えば、先ほどの会社の所要運転資金は約697万円でした。
ここで、会社から1,000万円の運転資金融資の申し込みがあったとします。
申込金額1,000万円は、決算書から計算した所要運転資金約697万円を上回っています。
銀行としては、なぜ所要運転資金を超える融資が必要なのかを確認することになります。
所要運転資金を超える融資は受けられないのか
所要運転資金を超える融資が、必ず認められないわけではありません。
例えば、次のような事情が考えられます。
- 売上が増加して売掛金や在庫が増える見込みである
- 仕入代金の支払条件が短くなった
- 売上代金の回収期間が長くなった
- 季節的にまとまった資金需要が発生する
- 一時的に大口受注への対応資金が必要になる
このような事情がある場合には、決算書から計算した所要運転資金を超える資金需要が発生することがあります。
重要なのは、所要運転資金を超える融資を申し込む場合、その必要性を具体的な数字で説明できるかどうかです。
既存の運転資金借入額も確認する
銀行は、新たな融資の申込金額だけでなく、すでに利用している運転資金の借入額も確認します。
例えば、所要運転資金が約697万円の会社で、すでに運転資金として2,000万円を借りている場合です。
この場合、既存の運転資金借入額が所要運転資金を大きく上回っています。
銀行は、借入金がどのような資金使途に使用されたのか、なぜ追加の運転資金が必要なのかを確認します。
ただし、借入金の中には設備資金やその他の資金使途に対応するものもあります。
そのため、借入金の総額と所要運転資金を単純に比較するだけでは、適切な判断はできません。
所要運転資金が増加すると銀行融資の審査はどうなるのか
所要運転資金は、売上の増減や取引条件の変化によって増減します。
所要運転資金が増加した場合、銀行はその理由を確認します。
売上増加による所要運転資金の増加
売上が増加すると、売掛金や在庫が増えることがあります。
その結果、所要運転資金が増加する場合があります。
売上増加に伴う運転資金需要であれば、銀行は売上計画や受注状況、資金繰りなどを確認して融資を検討します。
売掛金の回収遅延による増加
売掛金の回収が遅れると、売上債権が増加し、所要運転資金が大きくなる場合があります。
ただし、この場合は注意が必要です。
回収が遅れている売掛金の中に、回収困難な債権が含まれている可能性があるためです。
銀行は、売掛金の内容や回収見通しを確認します。
過剰在庫による増加
在庫が増加すると、所要運転資金も増加する場合があります。
しかし、売れ残った在庫や長期間動いていない在庫が増えている場合には、銀行は慎重に判断します。
在庫の増加が、正常な営業活動に伴うものなのかを確認する必要があります。
銀行は所要運転資金だけでなく返済能力も審査する
銀行融資の審査では、運転資金の必要性だけでなく、借入金を返済できるかどうかが重要です。
所要運転資金の範囲内であっても、会社の返済能力に問題があれば、融資が難しくなる場合があります。
銀行は、利益やキャッシュフロー、既存借入金の返済負担などを確認します。
返済能力を分析する際に用いられる指標の一つが、債務償還年数です。
債務償還年数とは何か
債務償還年数とは、借入金などの債務を、会社が生み出す返済原資によって何年程度で返済できるかを示す指標です。
銀行が会社の返済能力を判断する際に参考とする指標の一つです。
ただし、債務償還年数の計算方法は、銀行や分析目的によって異なる場合があります。
ここでは、所要運転資金を考慮した簡便的な計算例を紹介します。
借入金から所要運転資金相当額を控除する考え方
運転資金の中には、会社が事業を継続する限り、一定額が常に必要となるものがあります。
このような運転資金については、通常の営業活動を続けながら短期間で全額返済することが難しい場合があります。
そのため、返済能力の分析において、借入金から正常な所要運転資金相当額を控除して考える方法があります。
ただし、これはすべての銀行で一律に採用される計算方法ではありません。
また、所要運転資金相当額を控除することと、その借入金の返済義務がなくなることは別の話です。
債務償還年数の具体的な計算例
先ほどの会社の貸借対照表を使って計算してみましょう。
この会社の借入金は次のとおりです。
| 項目 | 金額 |
|---|---|
| 短期借入金 | 2,000万円 |
| 長期借入金 | 7,985万円 |
| 借入金合計 | 9,985万円 |
| 所要運転資金 | 696万7,000円 |
所要運転資金を控除した借入金を計算する
ここでは、借入金合計から所要運転資金相当額を控除する簡便的な方法を使います。
9,985万円-696万7,000円=9,288万3,000円
この計算では、所要運転資金相当額を控除した借入金は9,288万3,000円となります。
ただし、実際の銀行審査では、借入金の資金使途や正常運転資金の範囲、現預金の水準なども確認する必要があります。
単純に所要運転資金を全額控除することが、常に適切とは限りません。
銀行融資の返済原資を計算する方法
次に、会社が借入金の返済に充てられる資金を計算します。
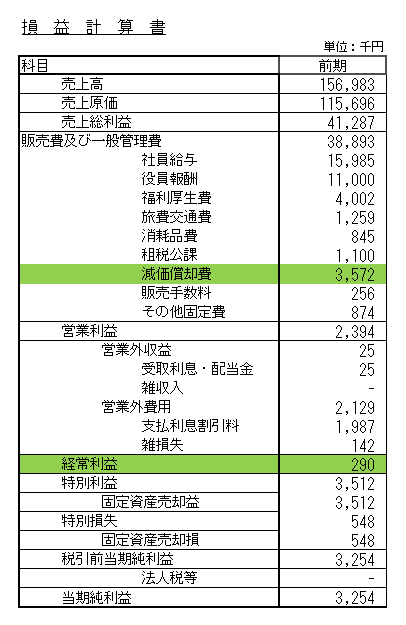
銀行が返済能力を判断する際には、利益だけでなく減価償却費なども確認します。
次の画像は、先ほどの会社の損益計算書です。
利益だけで返済原資を判断しない理由
会社の利益と実際の資金の増減は、必ずしも一致しません。
例えば、売上を計上していても、売掛金として残っていれば、まだ現金を回収していません。
また、減価償却費は会計上の費用ですが、減価償却費を計上する時点で現金が支出されるわけではありません。
そのため、銀行は利益に減価償却費を加算するなどして、返済原資を簡便的に把握する場合があります。
経常利益と減価償却費による返済原資の計算例
この会社の経常利益は29万円、減価償却費は357万2,000円です。
ここでは、原文で使用していた次の簡便式を使って計算します。
返済原資の試算額=経常利益×0.6+減価償却費
経常利益に0.6を掛けるのは、税金などによる社外流出を概算で考慮するための方法の一例です。
ただし、実際の税負担は会社の利益水準や税務上の所得などによって異なります。
この計算式が、すべての銀行に共通する返済原資の算定方法というわけではありません。
具体的な計算は次のとおりです。
29万円×0.6+357万2,000円=374万6,000円
この簡便式による年間返済原資の試算額は374万6,000円です。
なお、減価償却費を加算した金額が、そのまま自由に借入金返済に使える現金を意味するわけではありません。
実際には、売掛金や在庫の増減、設備投資、税金の支払いなども資金繰りに影響します。
債務償還年数を計算する
借入金の金額と年間返済原資の試算額が分かりましたので、債務償還年数を計算します。
ここでは、次の簡便式を使用します。
債務償還年数=所要運転資金相当額控除後の借入金÷年間返済原資
この会社の数字を当てはめると、次のようになります。
9,288万3,000円÷374万6,000円=約24.8年
つまり、この計算方法では、借入金を返済するために約25年かかるという結果になります。
この年数は、会社の借入負担が年間返済原資に対して大きいことを示しています。
ただし、これは直近期の決算数値に基づく簡便的な試算です。
実際の借入金の返済予定期間や、将来の返済能力をそのまま表しているわけではありません。
債務償還年数は何年以内なら銀行融資を受けられるのか
債務償還年数は、銀行が会社の借入負担を分析する際の重要な指標です。
一般に、債務償還年数が短いほど、年間返済原資に対する借入負担が小さいと考えられます。
一方、債務償還年数が長い場合には、借入金の返済能力について慎重な検討が必要になります。
債務償還年数10年以内は一つの目安
銀行の融資審査や財務分析では、債務償還年数10年程度を一つの目安として考える場合があります。
ただし、債務償還年数が10年を超えたら融資を受けられない、という一律の基準があるわけではありません。
銀行によって計算方法や審査基準は異なります。
また、業種や設備投資の内容、会社の成長性、担保や保証の状況などによっても判断は変わります。
債務償還年数が25年の場合の銀行の見方
今回の会社では、簡便的な計算による債務償還年数が約25年となりました。
この結果からは、年間返済原資に対して借入金が大きいことが分かります。
銀行は、利益の改善見通しや資金繰り、既存借入金の返済予定などを詳しく確認することになります。
また、借入金の資金使途や、事業に必要な正常運転資金の水準についても検証する必要があります。
債務償還年数だけで融資の可否が決まるわけではありませんが、返済能力を検討するうえで注意が必要な状態といえます。
所要運転資金が多い会社が銀行融資を受けるためのポイント
所要運転資金が大きい会社では、銀行に対して資金需要の理由を具体的に説明することが重要です。
売上債権の内容を説明する
売掛金や受取手形が多い場合には、取引先ごとの残高や回収予定を整理します。
銀行は、売上債権が正常に回収されるかどうかを確認します。
棚卸資産の内容を説明する
在庫が多い場合には、その理由を説明します。
受注増加に備えた在庫なのか、売れ残りによる在庫なのかによって、銀行の評価は異なります。
資金繰り表を作成する
所要運転資金の計算だけでは、実際にいつ資金が不足するのかは分かりません。
資金繰り表を作成することで、資金不足が発生する時期と必要金額を説明できます。
既存借入金の資金使途を整理する
銀行は、すでに借りている資金が何に使われているのかを確認します。
運転資金、設備資金、その他の資金使途に分けて整理しておくことが重要です。
返済能力を説明する
銀行融資では、資金需要があることだけでなく、借入金を返済できることも重要です。
利益計画やキャッシュフロー、資金繰りなどを使って、返済能力を具体的に説明することが必要です。
所要運転資金と銀行融資の審査に関するよくある質問
所要運転資金とは何ですか?
所要運転資金とは、売上債権や棚卸資産から仕入債務を差し引いて求める、営業活動に必要な運転資金の目安です。
一般に「売上債権+棚卸資産-仕入債務」で計算します。
所要運転資金が700万円なら700万円までしか借りられませんか?
必ずしもそうではありません。
所要運転資金は融資金額を検討する際の重要な指標ですが、融資限度額そのものではありません。
売上増加や季節的な資金需要などによって、所要運転資金を超える融資が必要になる場合もあります。
所要運転資金がマイナスの場合はどうなりますか?
仕入債務が売上債権と棚卸資産の合計を上回る場合には、所要運転資金がマイナスになることがあります。
この場合、通常の営業取引から資金を確保できている可能性があります。
ただし、買掛金の支払いが遅れている場合なども考えられるため、銀行はその内容を確認します。
所要運転資金が多いと銀行融資の審査に不利ですか?
所要運転資金が多いことだけで、必ず審査に不利になるわけではありません。
売上増加に伴う正常な資金需要であれば、融資の必要性を説明できる場合があります。
一方、回収困難な売掛金や過剰在庫によって所要運転資金が増加している場合には、銀行は慎重に判断します。
債務償還年数が10年を超えると融資を受けられませんか?
債務償還年数が10年を超えたからといって、必ず融資を受けられないわけではありません。
銀行は、会社の業種や財務内容、将来の収益見通し、資金使途などを総合的に判断します。
債務償還年数と実際の借入金返済期間は同じですか?
同じではありません。
債務償還年数は、借入金などを年間返済原資で割って求める財務分析上の指標です。
実際の借入金返済期間は、銀行との融資契約で定められます。
所要運転資金と銀行の融資審査のまとめ
所要運転資金は、銀行が運転資金融資の必要性や金額を判断する際の重要な指標です。
一般に、売上債権と棚卸資産の合計から仕入債務を差し引いて求めます。
ただし、所要運転資金の金額が、そのまま銀行の融資限度額になるわけではありません。
銀行は、既存借入金の状況や資金使途、会社の返済能力なども確認します。
- 所要運転資金は「売上債権+棚卸資産-仕入債務」で計算する
- 所要運転資金は運転資金融資の必要性を判断する重要な指標となる
- 所要運転資金を超える融資が必ず認められないわけではない
- 既存借入金の資金使途や借入残高も審査で確認される
- 銀行は利益やキャッシュフローなどから返済能力を判断する
- 債務償還年数は返済能力を分析する指標の一つである
- 債務償還年数10年以内は一つの目安であり、絶対的な審査基準ではない
銀行員の立場から申し上げると、運転資金融資の審査では、なぜその金額が必要なのかという資金需要の説明と、借入金を返済できるという返済能力の説明が重要です。
運転資金の融資を申し込む際には、所要運転資金の計算に加えて、資金繰り表や借入金一覧表などを準備することをおすすめします。