「資金繰り表とは何ですか?」
「資金繰り表はどのように作ればよいのでしょうか?」
「銀行から融資を申し込む際に資金繰り表を提出するように言われました。銀行はどこを確認するのでしょうか?」
資金繰り表は、会社にいつ、いくらお金が入り、いつ、いくらお金が出ていくのかを整理し、将来の預金残高を予測するための表です。
会社を経営するうえでは、売上を増やして利益を確保することが重要です。しかし、利益が出ていても、必要な時期に支払資金が不足すれば、仕入代金や給与、借入金の返済などに支障が生じます。
そのため、経営者は損益だけでなく、現金や預金の動きも管理する必要があります。
資金繰り表を作成する最大の目的は、将来の資金不足を早期に発見し、資金が不足する前に対策を取ることです。
この記事では、長年にわたり銀行の法人融資や融資審査に携わってきた経験を踏まえ、資金繰り表の基本的な構造、作り方、見方、銀行融資への活用方法を具体的に解説します。
この記事のポイント
- 資金繰り表は、現金・預金の入出金と将来残高を管理する表
- 基本構造は「前月繰越残高+当月収入-当月支出=翌月繰越残高」
- 売上や利益が増えても、資金繰りが改善するとは限らない
- 資金繰り表では、まず翌月繰越残高と資金不足の発生時期を確認する
- 銀行は資金不足の理由、融資の必要額、融資後の返済見通しなどを確認する
- 資金繰り表は作成して終わりではなく、実績と予測を毎月見直すことが重要
資金繰り表とは?会社のお金の出入りを管理する表
資金繰り表とは、一定期間の現金・預金の収入と支出を整理し、手元資金がどのように増減するかを把握するための表です。
家庭の家計簿と似ていますが、会社の資金繰り表では、売掛金の回収、仕入代金の支払い、給与、税金、設備投資、銀行借入金の返済などを管理します。
資金繰り表には、過去の入出金を整理する「実績資金繰り表」と、将来の入出金を予測する「予定資金繰り表」があります。
会社の資金繰りを安定させるためには、特に予定資金繰り表が重要です。
資金繰り表の基本的な計算式
前月繰越残高+当月収入-当月支出=翌月繰越残高
例えば、月初の預金残高が500万円、当月の入金が1,000万円、当月の支払いが1,200万円であれば、月末の預金残高は次のようになります。
500万円+1,000万円-1,200万円=300万円
この場合、月末には300万円の資金が残る計算です。
ただし、月末残高がプラスでも、月の途中で支払資金が不足する場合があります。そのため、資金繰りが厳しい会社では、月単位だけでなく週単位や日単位でも確認することが重要です。
資金繰り表が必要な理由|利益が出てもお金が足りなくなる
資金繰り表が必要な理由は、会社の利益と現金・預金の動きが一致しないためです。
売上が計上されても、すぐに入金されるとは限らない
例えば、4月に商品を販売して売上高500万円を計上しても、その代金が6月に入金される契約であれば、4月の時点では現金が入ってきません。
一方、商品の仕入代金や従業員への給与などは、売上代金の入金前に支払う必要がある場合があります。
そのため、損益計算書では黒字でも、現金・預金が不足することがあります。
黒字でも資金繰りが悪化する例
次のような会社を考えます。
- 4月の売上高:500万円
- 4月の仕入・経費:400万円
- 4月の利益:100万円(説明を簡単にするための概算)
- 売上代金の入金:6月
- 仕入代金や経費の支払い:4月
この場合、4月の損益は黒字ですが、売上代金が入金されるまでの間、会社は仕入代金や経費を立て替える必要があります。
手元資金が不足していれば、利益が出ていても支払いに困ることになります。
会社を継続するためには、利益を確保すると同時に、支払日に必要な現金・預金を確保することが欠かせません。
資金繰り表の構成と各項目の見方
まずは、資金繰り表の基本的な構成を確認しましょう。
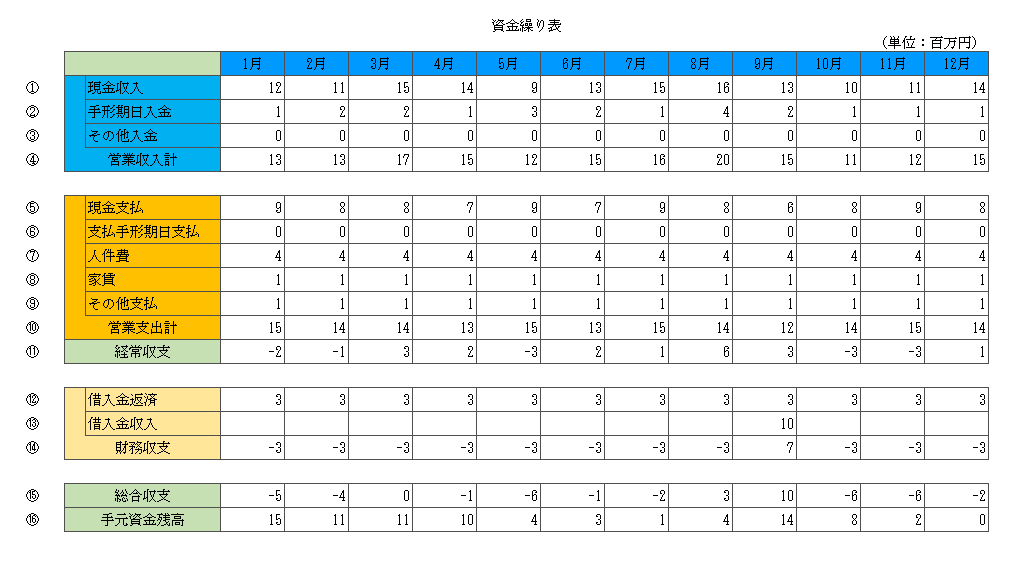
上の画像は資金繰り表の一例です。
資金繰り表の様式は会社や金融機関によって異なりますが、基本的には次の項目で構成されます。
- 前月繰越残高
- 営業収入
- 営業支出
- 営業収支または経常収支
- 設備投資などの収支
- 財務収支
- 総合収支
- 翌月繰越残高
なお、営業外収入・支出や設備投資をどの区分に含めるかは、資金繰り表の様式によって異なります。
1.前月繰越残高
前月繰越残高は、前月末に残っていた現金・預金の金額です。
この金額が当月の資金繰りの出発点になります。
実際に利用できる現金・預金を対象とし、自由に引き出せない預金などがある場合には、管理上区別しておくとよいでしょう。
2.営業収入
営業収入は、主に商品やサービスの販売代金など、通常の事業活動によって入ってくる資金です。
代表的な項目には次のものがあります。
- 現金売上による入金
- 売掛金の回収
- 受取手形などの期日入金
- その他の営業活動に伴う入金
資金繰り表では、売上を計上した月ではなく、実際に資金が入ってくる予定の月に記載します。
例えば、4月に計上した売上が6月に入金されるのであれば、6月の営業収入として記載します。
3.営業支出
営業支出は、通常の事業活動によって支払う資金です。
- 仕入代金の支払い
- 買掛金の支払い
- 支払手形などの期日決済
- 従業員への給与
- 家賃
- 水道光熱費や通信費
- その他の営業経費
営業支出についても、費用を計上した月ではなく、実際に支払う月に記載します。
特に仕入代金や給与は支払時期が決まっていることが多いため、資金繰り表に漏れなく反映させることが重要です。
4.営業収支・経常収支
営業収支は、営業収入から営業支出を差し引いた金額です。
営業収支=営業収入-営業支出
例えば、営業収入が1,000万円、営業支出が900万円であれば、営業収支は100万円のプラスです。
反対に営業収入が800万円、営業支出が900万円であれば、営業収支は100万円のマイナスとなります。
なお、資金繰り表によっては、営業外収支を含めた金額を「経常収支」と表示する場合があります。
営業収支や経常収支は現金ベースの収支を示すものであり、損益計算書の営業利益や経常利益と同じものではありません。
売掛金の回収時期や仕入代金の支払時期などによって、現金収支と会計上の利益には差が生じます。
5.設備投資などの収支
設備投資による支出や、固定資産の売却による収入などを区分して管理する場合があります。
例えば、機械設備を購入するために500万円を支払う場合には、資金繰り表にその支払予定額を反映させます。
設備投資は通常の営業支出とは性質が異なるため、別に管理すると資金不足の原因がわかりやすくなります。
6.財務収支
財務収支は、主に銀行借入金の入金や借入金の元金返済などを示す項目です。
- 銀行からの新規借入金
- 既存借入金の元金返済
- その他の資金調達や返済
例えば、銀行から1,000万円を借り入れた場合には、財務収入として1,000万円を記載します。
また、借入金の元金を毎月50万円返済している場合には、財務支出として50万円を記載します。
支払利息は、様式によって営業外支出などに区分されます。元金返済と利息の支払いを混同しないようにしましょう。
7.総合収支
総合収支は、営業活動、設備投資、借入金の調達・返済などを含めた、その月全体の資金増減を示します。
例えば、営業収支が100万円のプラス、設備投資支出が200万円、借入金の純返済額が50万円であれば、総合収支は150万円のマイナスです。
総合収支がマイナスの場合、その月は全体として手元資金が減少することを意味します。
8.翌月繰越残高
翌月繰越残高は、前月繰越残高に当月の総合収支を加えた金額です。
翌月繰越残高=前月繰越残高+当月総合収支
この金額が、翌月の資金繰りの出発点になります。
資金繰り表を確認する際には、特に重要な項目です。
資金繰り表の作り方を具体例で解説
資金繰り表は、Excelなどの表計算ソフトを使って作成できます。
最初から複雑な様式を作る必要はありません。
まずは、毎月の収入、支出、借入金返済額、預金残高を整理することから始めましょう。
ステップ1.現在の現金・預金残高を確認する
最初に、資金繰り表の開始時点における現金・預金残高を確認します。
複数の銀行口座を利用している場合には、資金繰り管理の対象となる口座の残高を集計します。
ステップ2.今後の入金予定を記載する
売掛金の回収予定、現金売上、その他の入金予定などを確認します。
売上予測だけではなく、実際の入金予定日を意識して記載することが重要です。
ステップ3.今後の支払予定を記載する
仕入代金、給与、家賃、税金、社会保険料、設備投資など、今後支払う予定の金額を整理します。
毎月発生する支払いだけでなく、決算時の納税や賞与など、特定の月に発生する支払いにも注意が必要です。
ステップ4.借入金の入金と返済予定を記載する
銀行借入金の返済予定表を確認し、毎月の元金返済額を記載します。
新規融資を予定している場合には、融資実行予定月に資金調達額を記載します。
ただし、銀行の融資審査が完了していない段階では、融資を受けられることが確定しているわけではありません。
そのため、融資を受けられない場合の資金繰りも別に確認しておくことが重要です。
ステップ5.月末の資金残高を計算する
最後に、各月の入出金を集計し、月末の資金残高を計算します。
例えば、次のような資金繰り表を考えます。
| 項目 | 4月 | 5月 | 6月 |
|---|---|---|---|
| 前月繰越残高 | 500万円 | 400万円 | 250万円 |
| 営業収入 | 1,000万円 | 900万円 | 800万円 |
| 営業支出 | 900万円 | 900万円 | 900万円 |
| 営業収支 | +100万円 | 0万円 | -100万円 |
| 借入金元金返済 | 200万円 | 150万円 | 150万円 |
| 総合収支 | -100万円 | -150万円 | -250万円 |
| 翌月繰越残高 | 400万円 | 250万円 | 0万円 |
※単位は万円。説明を簡単にするため、設備投資やその他の収支はないものとしています。
この例では、4月末に400万円あった資金が、5月末には250万円、6月末には0万円となる見込みです。
6月末の資金残高が0万円になるのであれば、実際の支払日によっては6月中に資金不足が発生する可能性があります。
したがって、6月になってから対応するのではなく、4月や5月の段階で資金繰り改善策を検討する必要があります。
資金繰り表の見方|銀行員が重視する4つのポイント
資金繰り表を作成したら、次はどこを確認すればよいのでしょうか。
銀行融資の実務的な視点から、特に重要なポイントを4つ説明します。
1.将来の手元資金残高が不足しないか
最初に確認したいのは、将来の手元資金残高です。
次の画像をご覧ください。
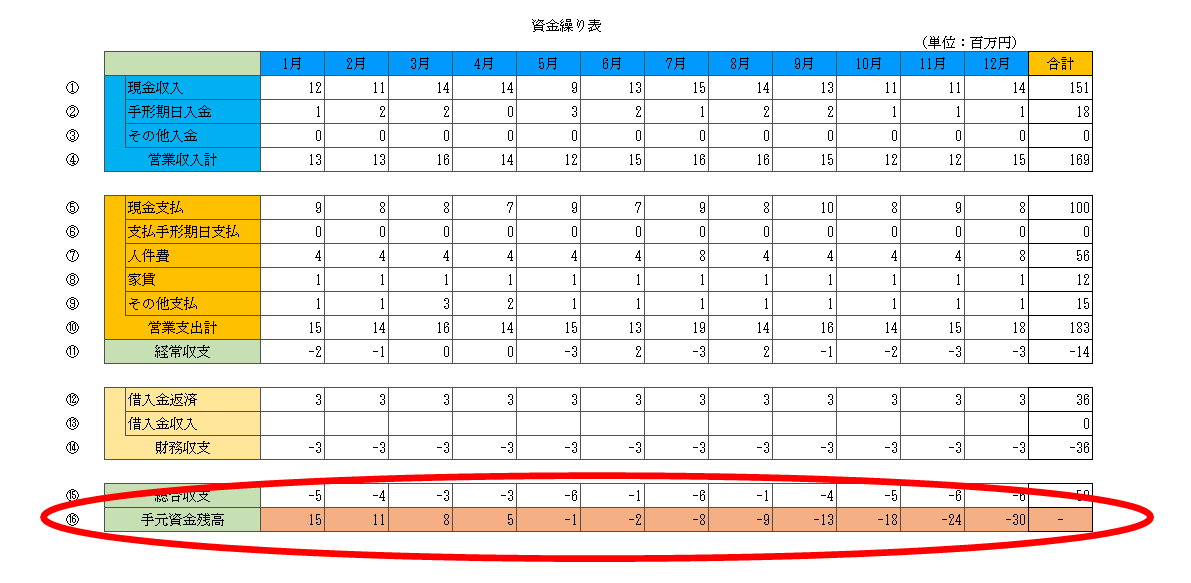
この資金繰り表は、今後の資金繰りを予測した例です。
元の表では、5月に手元資金残高がマイナス100万円になる見通しが示されています。
資金繰り表で将来の残高がマイナスになる場合、そのままでは支払資金が不足する可能性があります。
この場合、5月になってから慌てるのではなく、4月以前に対応策を検討する必要があります。
ただし、資金繰り表上の残高がプラスであっても、月の途中で支払いが集中する場合には資金不足が発生することがあります。
2.営業収支が継続的にマイナスになっていないか
営業収支が継続的にマイナスになっている場合には、通常の事業活動だけでは資金が減少している可能性があります。
例えば、毎月の営業収支が50万円のマイナスであれば、6か月間で300万円の資金が減少する計算です。
一時的な売掛金の回収遅延などが原因なのか、それとも事業そのものの収益性に問題があるのかを確認する必要があります。
3.借入金の返済負担が大きすぎないか
営業収支がプラスであっても、銀行借入金の元金返済額が大きければ、総合収支がマイナスになる場合があります。
例えば、営業収支が毎月80万円のプラスでも、借入金の元金返済額が毎月150万円であれば、その他の収支がない場合、毎月70万円ずつ資金が減少します。
このような場合には、借入金の返済予定を整理し、返済負担が会社の資金創出力に見合っているかを確認する必要があります。
4.資金不足の原因が一時的か継続的か
銀行が資金繰り表を見る際には、資金不足が発生する原因も重要な判断材料になります。
例えば、売掛金の回収が一時的に遅れたことによる資金不足と、毎月の赤字によって資金が減少している状態では、必要な対応が異なります。
前者では入金時期までの資金調達が検討される場合があります。
一方、後者では、融資だけでなく収益改善や支出削減なども必要になることがあります。
資金繰り表で資金不足が予想された場合の対策
資金繰り表を作成した結果、将来の資金不足が予想された場合には、早めに対策を検討します。
売掛金の回収予定を確認する
売掛金の回収が遅れている場合には、取引先との契約条件や入金予定を確認します。
新たな取引では、回収期間を短くすることが資金繰り改善につながる場合もあります。
在庫の水準を見直す
必要以上に在庫を保有している場合には、資金が在庫に固定されている可能性があります。
販売見通しや仕入計画を見直し、適正在庫を維持することが重要です。
支払予定を整理する
仕入代金、経費、税金、借入金返済などの支払予定を整理します。
支払条件の変更が必要な場合には、取引先や関係機関との合意を得る必要があります。
一方的な支払遅延は信用問題につながるため、避けることが重要です。
銀行へ運転資金の融資を相談する
資金不足の原因が売掛金の回収と仕入代金の支払いの時間差などであれば、運転資金融資によって対応できる場合があります。
その際、銀行に対して、いつ、いくら資金が不足するのかを資金繰り表で説明することが重要です。
ただし、融資を受けられるかどうかは銀行の審査によります。
借入金返済の見直しを相談する
借入金の元金返済負担が大きく、資金繰りが悪化している場合には、銀行に返済条件の見直しを相談する方法もあります。
例えば、借換えや返済条件変更(リスケジュール)などが検討される場合があります。
ただし、いずれも銀行との協議や審査が必要です。
銀行は融資審査で資金繰り表のどこを見る?
銀行に運転資金などの融資を申し込むと、資金繰り表の提出を求められることがあります。
銀行が資金繰り表を確認する目的は、会社の資金の動きと融資の必要性を把握するためです。
融資が必要な理由と金額
銀行は、なぜ資金が不足するのか、いつ資金が必要になるのか、必要額はいくらなのかを確認します。
例えば、6月に500万円の資金不足が見込まれる場合には、その不足がどのような入出金によって生じるのかを確認します。
単に「資金繰りが苦しいので1,000万円借りたい」と説明するよりも、資金繰り表を使って不足額とその原因を示す方が、融資の必要性を説明しやすくなります。
融資後の資金繰り
銀行は、融資を実行した後の資金繰りも確認します。
例えば、500万円の融資を受けることで一時的な資金不足を解消できても、その後も毎月赤字が続く場合には、再び資金不足が発生する可能性があります。
そのため、融資後に資金繰りが安定する見通しがあるかが重要になります。
借入金の返済見通し
銀行融資は原則として返済が必要です。
そのため、銀行は融資後の資金繰りに加えて、将来の返済が可能かどうかを確認します。
資金繰り表では、借入金の元金返済予定を反映させ、返済後も必要な手元資金を維持できるかを確認します。
資金繰り表の予測に根拠があるか
資金繰り表に記載された将来の売上入金や支払予定が、合理的な見通しに基づいているかも重要です。
例えば、売上の大幅な増加を見込んでいる場合には、受注状況や過去の売上実績など、その根拠を説明できるようにしておく必要があります。
銀行に提出する資金繰り表では、見栄えのよい数字を並べることよりも、実態に基づいた現実的な予測を示すことが重要です。
資金繰り表は何か月先まで作成すればよい?
資金繰り表を何か月先まで作成するかについて、一律の決まりがあるわけではありません。
会社の資金繰り状況や管理目的に応じて、適切な期間を設定することが重要です。
通常の資金繰り管理では3か月から6か月先を確認する
毎月の資金繰り管理では、少なくとも今後3か月程度の入出金予定を確認しておくと、資金不足の予測に役立ちます。
設備投資や季節的な売上変動がある会社では、6か月から1年程度の資金繰り見通しを作成することも有効です。
資金繰りが厳しい場合には日繰り・週繰りも確認する
資金繰りが厳しい会社では、月末残高がプラスでも月中に資金不足が発生する可能性があります。
そのため、給与支払日、仕入代金の決済日、借入金返済日などに合わせて、日単位や週単位で資金繰りを確認する必要があります。
資金繰り表は毎月更新することが重要
資金繰り表は一度作成すれば終わりというものではありません。
実際の入出金が当初の予定と異なることは珍しくないため、定期的に見直す必要があります。
予定と実績の差を確認する
例えば、売掛金の入金予定が500万円だったのに、実際の入金が300万円しかなかった場合には、200万円の差が発生します。
この差が翌月の資金繰りにどのような影響を与えるかを確認する必要があります。
翌月以降の予測を修正する
入金や支払いの予定が変わった場合には、翌月以降の資金繰り表も修正します。
資金不足の発生時期が早まっていないか、必要な資金調達額が増えていないかを確認することが重要です。
資金繰り表を財務改善に活用する
資金繰り表を継続的に管理すると、会社の資金繰りが悪化する原因を把握しやすくなります。
例えば、次のような課題が見えてくる場合があります。
- 売掛金の回収期間が長い
- 在庫が増えすぎている
- 借入金の元金返済負担が大きい
- 特定の月に税金や賞与の支払いが集中する
- 設備投資の時期と資金調達の時期が合っていない
こうした課題を把握することで、資金繰りの改善だけでなく、借入金管理や銀行との融資交渉にも役立てることができます。
資金繰り表は資金不足を発見するためだけでなく、会社の財務状態を継続的に改善するための管理資料として活用することが重要です。
資金繰り表に関するよくある質問
資金繰り表と損益計算書の違いは何ですか?
損益計算書は、一定期間の収益と費用を整理して利益を計算する書類です。
一方、資金繰り表は現金・預金の入出金を整理し、将来の資金残高を予測するための表です。
利益が出ていても売掛金の回収が遅れていれば、資金繰りが悪化する場合があります。
資金繰り表は小規模な会社でも必要ですか?
必要性は会社の状況によりますが、小規模な会社でも資金繰り表を作成することは有効です。
特に、売掛金の回収までに時間がかかる会社や、銀行借入金の返済負担がある会社では、将来の資金不足を把握するために役立ちます。
資金繰り表はExcelで作成できますか?
作成できます。
前月繰越残高、収入、支出、借入金返済額、翌月繰越残高などを整理すれば、基本的な資金繰り表を作成できます。
最初は簡単な様式から始め、必要に応じて項目を増やすとよいでしょう。
資金繰り表の残高がマイナスになると倒産しますか?
資金繰り表上の残高がマイナスになる予測は、そのままでは支払資金が不足する可能性があることを示しています。
ただし、予測上のマイナスが直ちに倒産を意味するわけではありません。
資金調達、入金予定の見直し、支払条件の調整などによって資金不足を回避できる場合があります。
重要なのは、実際に資金が不足する前に対応することです。
銀行に融資を申し込む際、資金繰り表は必ず必要ですか?
すべての融資で資金繰り表の提出が必須というわけではありません。
ただし、資金繰りが厳しい場合や、融資の必要額・返済見通しを詳しく確認する場合には、銀行から提出を求められることがあります。
資金繰り表で融資の必要額を計算できますか?
資金繰り表を使えば、将来の資金不足額を予測できます。
ただし、融資の必要額は単にマイナス残高を埋める金額だけで決まるものではありません。
日々の支払資金や予備資金、資金使途、返済見通しなども考慮する必要があります。
まとめ|資金繰り表は会社の資金不足を防ぐための重要な管理資料
資金繰り表は、会社の現金・預金の動きを把握し、将来の資金不足を予測するための重要な資料です。
今回のポイントをまとめると、次のとおりです。
- 資金繰り表は、会社の入出金と将来の資金残高を管理する表
- 売上や利益が増えても、資金繰りが改善するとは限らない
- 資金繰り表は営業収入、営業支出、財務収支、資金残高などで構成される
- 将来の手元資金残高が不足しないかを最優先で確認する
- 資金不足が予想された場合には、早めに改善策を検討する
- 銀行は融資の必要性、必要額、融資後の資金繰り、返済見通しなどを確認する
- 資金繰り表は毎月更新し、予定と実績の差を確認することが重要
資金繰り表を作成すると、将来の資金不足を早期に把握できるだけでなく、銀行に対して資金調達の必要性を具体的に説明しやすくなります。
また、継続的に資金繰りを管理することで、売掛金の回収、在庫、借入金返済などの課題も見えてきます。
資金繰り表を毎月確認し、資金不足が発生する前に対策を取ることが、会社の安定経営につながります。
関連記事
資金繰り表の作成や銀行融資への活用については、次の記事も参考になります。
資金繰り表の見方と分析方法
資金繰り表から資金不足の原因を読み取り、資金繰りの改善に活用する方法を解説しています。
運転資金はどれくらい必要なのかを知る方法
貸借対照表や資金の立替期間を使って、会社に必要な運転資金を計算する方法を説明しています。
銀行融資が返済できないときの対処法
借入金の返済が難しくなった場合に、銀行へ相談する方法やリスケ、借換えについて解説しています。
銀行融資が返済できないときはどうする?銀行への相談・リスケ・借換えの対処法
借入金の適正水準の考え方
借入金の残高や返済負担が会社の財務状況に見合っているかを判断する方法を説明しています。
借入金の適正水準は年商の何割?銀行員が教える5つの判断基準と返済負担の見方
資金繰りが苦しいときの銀行への相談
資金繰りが厳しくなった際に、銀行へ早めに相談する重要性と対応方法を解説しています。
銀行融資・資金繰りのメール相談
「資金繰り表を作成しましたが、今後の資金不足をどう解消すればよいかわかりません」
「銀行から資金繰り表の提出を求められました」
「借入金の返済負担が大きく、資金繰りが厳しくなっています」
資金繰り表を活用すると、会社の資金不足の原因や、必要な資金調達額を整理しやすくなります。
銀行融資や資金繰りについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
法人融資の審査、資金繰り表の活用、借入金返済、資金繰り改善に関するご相談を受け付けています。
※融資の承認・実行を保証するものではありません。