「このままでは数か月後に資金が不足するかもしれない」
「銀行に融資を相談したいが、資金繰りが厳しいことを知られると印象が悪くなるのではないか」
「資金不足が確定してから銀行に相談すればよいのだろうか」
「来月の支払いに資金が足りないが、今から銀行に融資を申し込んでも間に合うのだろうか」
資金繰りが悪化している中小企業の経営者にとって、銀行へ融資を相談するタイミングは非常に重要です。
銀行に資金不足を相談すると、返済能力に不安を持たれるのではないかと考え、相談をためらう経営者もいると思います。
しかし、資金不足の相談を先延ばしにすることは、かえって銀行から融資を受けられる可能性を狭めてしまうことがあります。
銀行融資には審査が必要です。特に、資金不足を理由とする融資の申し込みでは、銀行は通常以上に慎重な確認を行う場合があります。
資金が不足する直前になって相談しても、銀行が審査や融資実行に必要な時間を確保できず、結果として対応できないことがあります。
資金不足を銀行に相談する最適なタイミングは、「このままでは資金が不足するかもしれない」と感じた時点です。
資金不足が確定するまで待つ必要はありません。
この記事では、銀行の法人融資・融資審査の実務を踏まえ、資金不足を銀行に相談する最適なタイミング、銀行が資金不足の融資依頼に慎重になる理由、必要融資額の考え方、資金ショートを防ぐ具体的な対策を説明します。
結論|資金不足を銀行に相談するタイミングは早ければ早いほどよい
資金不足を銀行に相談するタイミングは、早ければ早いほどよいと考えます。
最も避けたいのは、資金不足が確定し、支払期限が目前に迫ってから銀行へ融資を申し込むことです。
銀行は、融資の申し込みを受ければすぐに融資を実行できるわけではありません。
会社の業績、財務内容、資金不足の原因、今後の資金繰り、借入金の返済可能性などを確認する必要があります。
特に資金不足を理由とする融資依頼では、銀行は返済可能性に対して慎重になりやすく、通常の融資案件よりも確認事項が増える場合があります。
銀行への相談タイミングで重要な4つのこと
- 資金が不足するかもしれないと感じた時点で相談する
- 資金不足が確定するまで待たない
- 銀行の融資審査には時間がかかることを前提にする
- 銀行への相談と並行して資金繰り改善策を実行する
相談が早ければ、銀行は会社の状況を確認し、融資による対応が可能かどうかを検討する時間を確保できます。
ただし、早く相談すれば必ず融資を受けられるという意味ではありません。
銀行が融資を実行できるかどうかは、会社の返済可能性や資金不足の原因などによって判断されます。
それでも、早めに相談することによって、融資の検討や資金繰り改善に使える時間を確保できるという大きな利点があります。
銀行は資金不足を理由とする融資依頼に慎重になる
銀行は最初に返済可能性を心配する
銀行が融資を行う際に最も重視することの一つは、融資した資金を返済してもらえるかどうかです。
そのため、会社から「資金が不足するので融資をお願いします」と相談された場合、銀行はまず返済可能性を心配します。
資金不足という事実は、銀行にとって注意が必要な情報です。
例えば、銀行は次のような疑問を持ちます。
- なぜ資金が不足するのか
- 会社の業績が悪化しているのではないか
- 売掛金の回収に問題が発生しているのではないか
- 借入金の返済負担が過大になっているのではないか
- 融資を実行しても再び資金不足になるのではないか
- 新たな融資を返済することができるのか
資金不足を理由とする融資依頼に対して、銀行が慎重になるのは自然なことです。
しかし、銀行が慎重になるからといって、相談自体を避けるべきではありません。
銀行が返済可能性を心配するからこそ、早い段階で相談し、資金不足の原因と今後の見通しを説明することが重要なのです。
通常の融資案件より審査に時間がかかる場合がある
資金繰りが安定している会社から通常の運転資金の融資申し込みを受けた場合と、資金不足が差し迫っている会社から融資申し込みを受けた場合では、銀行が確認する内容が異なることがあります。
資金不足が差し迫っている会社については、単に融資の必要額を確認するだけでは十分ではありません。
資金不足の原因や、融資後に資金繰りが維持できるかどうかを詳しく検証する必要があります。
場合によっては、追加資料の提出、今後の資金繰り表の修正、経営改善策の確認などが必要になります。
そのため、通常の融資案件よりも審査に時間を要することがあります。
信用保証協会付き融資を利用する場合には、銀行の審査に加えて信用保証協会の審査も必要です。
もちろん、資金不足を理由とする融資がすべて通常案件より長くかかるわけではありません。
重要なのは、資金繰りが厳しいからこそ、融資審査に十分な時間が必要になる可能性があるという点です。
相談が遅れると銀行が対応できない場合がある
例えば、来週の金曜日に1,000万円の仕入代金を支払う必要がある会社が、今週の月曜日になって銀行へ融資を申し込んだとします。
銀行は、会社の資金繰りが厳しいことを把握すると、融資の必要性や返済可能性を確認します。
しかし、必要な審査や決裁を終えるまでに十分な時間がなければ、融資を実行できない可能性があります。
銀行としては、融資を検討する余地があったとしても、支払期限までに対応できないという結果になりかねません。
このような事態を避けるためにも、資金不足が発生する直前まで相談を待つべきではありません。
資金不足が確定していなくても銀行に相談するべき
「資金が不足するかもしれない」と感じた時点が最適
銀行への相談は、資金不足が確定してからでなければできないわけではありません。
例えば、次のような状況です。
- 最近、現預金が毎月減少している
- 数か月後に多額の借入金返済や納税が予定されている
- 売掛金の入金が予定より遅れる可能性がある
- 今後の売上が計画を下回る可能性がある
- 資金繰り表を作成すると数か月後の残高が少なくなる
この段階では、まだ資金不足が確定していないかもしれません。
しかし、資金不足の可能性があると感じたのであれば、その時点で銀行に相談することをおすすめします。
相談する際には、資金不足が確定していないことも、そのまま伝えて構いません。
「現在の見通しでは、数か月後に資金繰りが厳しくなる可能性があるため、早めにご相談したい」と説明すればよいのです。
資料が完全にそろうまで相談を待たない
銀行へ融資を申し込む際には、決算書や試算表、資金繰り表などが必要になります。
しかし、資金繰りに不安がある場合には、資料がすべて完成するまで銀行への連絡を待つ必要はありません。
まずは銀行に状況を伝え、どのような資料が必要になるかを確認してください。
その後、資金繰り表や必要な資料を整え、具体的な融資相談を進めることができます。
ただし、銀行が融資を判断するためには、最終的に必要な資料を提出することが重要です。
資金繰りが行き詰まるとはどのような状態か
資金繰りが行き詰まるとは、会社が支払期日に必要な資金を確保できなくなる状態です。
例えば、仕入代金、人件費、税金、銀行借入金の返済などに必要な現預金が不足する場合です。
売上や利益が出ている会社でも、支払期日に必要な資金を用意できなければ、事業の継続に支障が生じる可能性があります。
ただし、一時的な資金不足が発生したからといって、直ちに倒産するとは限りません。
銀行融資や売掛金の回収促進、支払条件の見直しなどによって、資金繰りを立て直せる場合もあります。
重要なのは、資金不足が現実になる前に対策を取ることです。
資金繰り表で資金不足が発生する時期を確認する
資金繰り表は将来の資金不足を発見するためのもの
次の図は、ある中小企業の年間資金繰り表です。
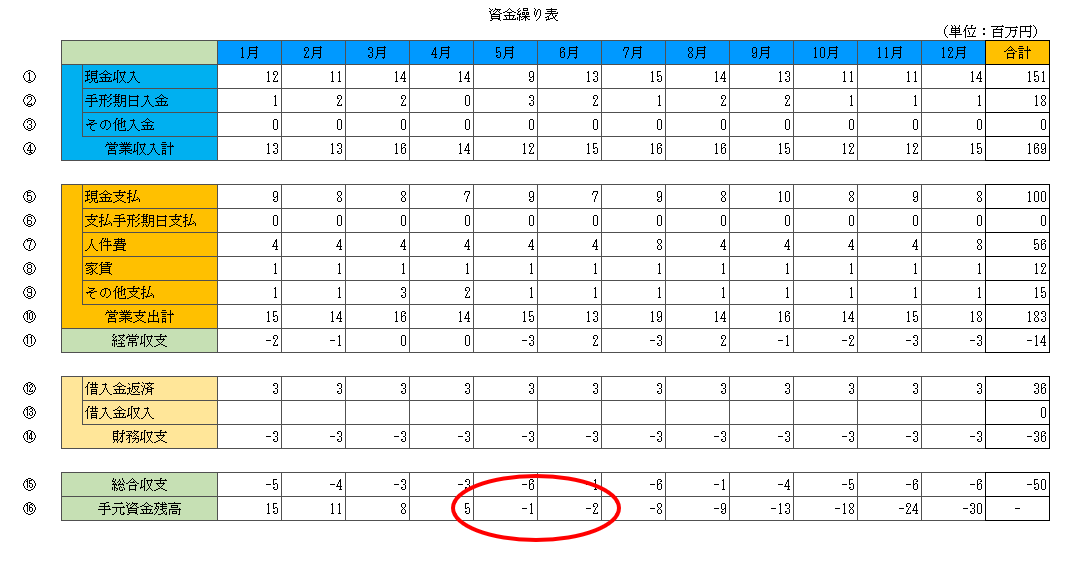
この資金繰り表では、5月の手元資金残高がマイナス100万円になる見通しです。
つまり、現在の入金予定と支払予定がそのまま続けば、5月には100万円の資金不足が発生する計算です。
この会社が5月になってから銀行へ融資を申し込んだ場合、資金不足に間に合わない可能性があります。
もし3月の段階で5月の資金不足が予測できているのであれば、3月のうちに銀行へ相談を始めるべきです。
資金繰り表は、資金不足が発生してから確認するものではなく、資金不足を事前に発見するために使用するものです。
月末残高がプラスでも月の途中で資金不足になる場合がある
資金繰り表では、月末の現預金残高だけを確認すればよいわけではありません。
例えば、月末には300万円の現預金が残る予定でも、月の途中で1,000万円の支払いがあり、その後に売掛金が入金される場合があります。
この場合、月末残高がプラスでも、月の途中で資金不足が発生する可能性があります。
資金繰りが厳しい場合には、月次資金繰り表に加えて、週次や日次で入金と支払いを確認する必要があります。
資金繰りが行き詰まる主な5つの原因
1. 売上減少や赤字による資金流出
売上が減少しても、人件費や家賃などの固定費はすぐには減少しません。
そのため、売上代金の入金が減少する一方で支払いが続き、現預金が減少する場合があります。
赤字が続いている会社では、損益だけでなく実際の現預金の増減を確認する必要があります。
2. 売掛金の回収遅延
売上が計上されていても、売掛金が回収されるまでは現金は増えません。
予定していた売掛金の入金が遅れれば、仕入代金や人件費の支払いに必要な資金が不足することがあります。
売掛金の回収が遅れている場合には、販売先ごとに回収可能性を確認することが重要です。
3. 在庫の増加
在庫が増加すると、仕入代金の支払いが先行する一方で、販売による資金回収が遅れることがあります。
過剰在庫は資金繰りを圧迫する原因になります。
4. 借入金の返済負担
銀行借入金の元金返済は、損益計算書上の費用にはなりません。
しかし、返済時には現預金が減少します。
そのため、利益が出ていても借入金の返済額が大きければ、資金繰りが厳しくなる場合があります。
5. 設備投資や税金などのまとまった支払い
設備投資、賞与、法人税、消費税などの支払いが集中すると、一時的に多額の資金が必要になります。
これらの支払いを資金繰り表に反映していないと、突然資金不足に陥ることがあります。
資金繰りが行き詰まる前に取るべき5つの対策
対策1. 資金繰り表で不足時期と不足金額を把握する
最初に行うべきことは、資金繰り表によって今後の現預金残高を確認することです。
売上代金の入金予定、仕入代金や人件費の支払予定、税金、借入金返済などを整理します。
そのうえで、いつ、いくら資金が不足するのかを確認します。
例えば、次のような状況です。
- 3月末の現預金残高:500万円
- 4月末の現預金残高:200万円
- 5月末の現預金残高:▲100万円
- 6月末の現預金残高:▲500万円
この場合、5月に資金不足が発生する見通しですが、6月には不足額がさらに拡大します。
そのため、5月の100万円だけを調達すればよいとは限りません。
対策2. 売掛金の回収を早める
入金予定日を過ぎている売掛金があれば、販売先へ確認し、回収を進めます。
また、今後の取引について、請求時期や入金条件を見直せる場合もあります。
ただし、取引先との関係を踏まえ、無理な条件変更は避ける必要があります。
対策3. 支出や在庫を見直す
資金繰りが厳しい場合には、支出や在庫を見直します。
- 急がない設備投資の延期
- 過剰在庫の削減
- 不要な経費の見直し
- 採算が悪い取引の改善
- 仕入先との支払条件の相談
なお、仕入先への支払いを一方的に遅らせることは、信用関係を損なう可能性があります。
支払条件を変更する場合には、事前に相談し、合意を得ることが重要です。
対策4. 銀行へ早めに融資を相談する
資金繰りが行き詰まる前に、銀行から運転資金の融資を受けることも有効な対策の一つです。
ただし、銀行融資には審査があり、申し込めば必ず融資を受けられるわけではありません。
特に資金不足を理由とする融資では、銀行が返済可能性を慎重に確認するため、審査に時間がかかる場合があります。
そのため、資金不足が予測できた時点で、できるだけ早く取引銀行へ相談することが重要です。
対策5. 既存借入金の返済負担を見直す
既存借入金の返済額が資金繰りを圧迫している場合には、返済条件の見直しを検討することもあります。
例えば、銀行に返済期間の延長や元金返済の一時的な軽減を相談する方法です。
一般に、借入金の返済条件を変更することをリスケジュールと呼びます。
ただし、返済条件の変更は銀行との協議が必要であり、今後の新規融資にも影響する可能性があります。
そのため、資金繰りの見通しと業績改善計画を整理したうえで相談することが重要です。
資金不足の何か月前に銀行へ相談すべきか
資金不足が発生する月に申し込むのでは遅い
銀行融資には一定の審査期間が必要です。
融資の申し込みを受けた銀行は、決算書や試算表、資金繰り表などを確認し、融資の必要性や返済可能性を審査します。
信用保証協会付き融資の場合には、銀行の審査に加えて信用保証協会の審査も必要になります。
そのため、資金不足が発生する月になってから申し込んでも、融資実行が間に合わない可能性があります。
1か月前なら必ず間に合うというわけではない
銀行への融資相談について、「資金不足の1か月前に申し込めばよい」と一律に考えることはできません。
審査に必要な期間は、融資の種類、銀行、会社の財務状況、提出資料などによって異なります。
資金不足を理由とする融資では、銀行が通常より慎重に審査する場合もあります。
したがって、資金不足が発生する時期から逆算して相談するよりも、資金不足の可能性に気づいた時点で相談することをおすすめします。
相談時期によって銀行が対応できる余地が変わる
例えば、5月末に500万円の資金不足が見込まれる会社を考えます。
| 相談時期 | 銀行の対応 | 注意点 |
|---|---|---|
| 3月 | 資料確認や融資検討の時間を確保しやすい | 融資が必ず実行されるわけではない |
| 4月 | 融資の検討は可能でも、審査内容によっては時間が不足する | 追加資料や保証協会審査に注意 |
| 5月下旬 | 支払期限までの対応が難しくなる可能性が高い | 融資以外の対応も急いで検討する必要がある |
※説明用の例です。実際の審査期間を示すものではありません。
このように、早く相談するほど銀行が検討に使える時間を確保しやすくなります。
銀行への相談時期は、資金不足の1か月前、2か月前と決めるのではなく、資金不足の可能性に気づいた時点と考えてください。
銀行への相談が遅れるとどのような印象を持たれるのか
資金不足が差し迫ってから銀行に相談した場合、銀行は資金繰りが厳しいことに加えて、会社の資金管理についても心配することがあります。
例えば、次のような疑問です。
- なぜもっと早く資金不足を把握できなかったのか
- 社長は日頃から資金繰りを管理しているのか
- 今後も突然資金不足が発生するのではないか
- 今回融資を実行しても再び資金不足になるのではないか
- 新たな借入金の返済原資は確保できるのか
銀行は、融資先の資金繰り管理状況も確認しています。
そのため、資金不足が差し迫って初めて相談するよりも、早い段階で資金不足の可能性を把握し、銀行に相談している方が、会社の管理状況を説明しやすくなります。
ただし、早期相談をしたことだけで銀行の評価が必ず上がるわけではありません。
銀行が重視するのは、資金不足の原因を把握し、今後の資金繰りを維持するための具体的な対応を行っているかどうかです。
銀行融資・資金繰りのメール相談
「数か月後に資金が不足するかもしれないが、銀行に相談するべきか迷っている」
「資金不足を銀行に伝えると、融資審査で不利になるのではないかと心配している」
「銀行へ相談する前に、必要融資額や資金繰り表を整理したい」
このような場合には、資金不足が発生する時期、原因、必要な融資金額、今後の返済可能性を整理することが重要です。
銀行融資・資金繰りに関するお悩みについて、メールでご相談いただけます。
※現在はメールでのご相談のみ受け付けています。融資の承認・実行や資金繰り改善の成果を保証するものではありません。
資金不足を解消するために銀行からいくら借りればよいか
最初の資金不足額だけで融資金額を決めない
銀行へ融資を相談する場合には、必要な融資金額を検討する必要があります。
例えば、5月に100万円の資金不足が発生する会社があるとします。
この会社は、銀行から100万円の融資を受ければよいのでしょうか。
必ずしもそうではありません。
6月には500万円、7月には800万円の資金不足が見込まれる場合、5月の100万円だけを調達しても翌月以降に再び資金不足になります。
そのため、最初に資金不足が発生する月だけでなく、今後の資金繰り全体を確認する必要があります。
今後6か月から1年程度の資金繰りを確認する
必要な融資金額を検討する際には、今後6か月から1年程度の資金繰りを確認することが一つの目安です。
ただし、会社の状況によって必要な期間は異なります。
特に次の3点を確認してください。
- いつ資金不足が発生するのか
- 期間中の最大資金不足額はいくらか
- 資金不足を解消した後も必要な手元資金を確保できるか
最大資金不足額を基準に考える
例えば、銀行融資を受けない場合の現預金残高が次のようになるとします。
| 月 | 融資を受けない場合の月末資金残高 |
|---|---|
| 4月 | 200万円 |
| 5月 | ▲100万円 |
| 6月 | ▲500万円 |
| 7月 | ▲800万円 |
| 8月 | ▲600万円 |
| 9月 | ▲300万円 |
※説明用の架空の例です。マイナス残高は、資金調達などの対策を行わない場合の不足見込額です。
この会社では、7月の800万円が月末時点の最大資金不足額です。
そのため、800万円は必要資金を検討する際の一つの基準になります。
ただし、800万円を借りれば十分とは限りません。
月の途中で資金不足が発生する可能性や、最低限確保したい手元資金も考慮する必要があります。
必要融資額の簡易的な計算方法
必要資金額の目安
最大資金不足額 + 確保したい手元資金 - 実行可能な資金繰り改善額
例えば、次の会社を考えます。
- 最大資金不足額:800万円
- 最低限確保したい手元資金:300万円
- 売掛金回収の促進などによる改善見込み:200万円
この場合の必要資金額は、次の計算になります。
800万円+300万円-200万円=900万円
ただし、900万円はあくまで簡易的な目安です。
実際には、融資実行時期、返済開始時期、利息、月中の資金不足などを資金繰り表に反映して検証する必要があります。
また、銀行が希望どおりの金額を融資するとは限りません。
銀行融資を受ければ資金繰りの行き詰まりは解決するのか
一時的な資金不足なら融資で対応できる場合がある
売掛金の回収が一時的に遅れている場合や、売上増加によって運転資金が必要になっている場合には、銀行融資によって資金繰りを安定させられる可能性があります。
ただし、融資後の売上代金の回収見込みや返済可能性を確認する必要があります。
赤字が続いている場合は融資だけでは解決しない
一方、赤字が継続して現預金が減少している場合には、融資を受けても資金流出が続く可能性があります。
例えば、毎月200万円の現預金が減少する会社が1,000万円の融資を受けても、改善がなければ資金は再び減少していきます。
そのため、銀行融資と同時に業績改善策を進める必要があります。
融資後には返済負担が発生する
銀行融資を受ければ、その時点では現預金が増加します。
しかし、借入金には原則として返済が必要です。
融資後の返済負担が大きければ、資金繰りが再び厳しくなる可能性があります。
そのため、融資後の資金繰り表には、元金返済と利息の支払いも反映する必要があります。
銀行に資金不足を相談する際に説明すべき4つのこと
1. 資金繰りが悪化した原因
まず、なぜ資金繰りが悪化したのかを説明します。
売上減少、赤字、売掛金の回収遅延、在庫増加、借入金返済負担など、原因を具体的に整理してください。
銀行は、資金不足が一時的なものなのか、継続的なものなのかを確認します。
2. いつ、いくら資金が不足するのか
資金繰り表を使って、資金不足が発生する時期と金額を説明します。
最初に資金不足が発生する月だけでなく、今後の最大資金不足額も示すことが重要です。
3. 資金繰りを改善するために何をするのか
銀行融資だけに頼らず、売掛金の回収促進、在庫削減、経費削減などの改善策を説明します。
改善策については、実行時期や見込まれる効果を具体的に示すことが望ましいでしょう。
4. 融資後に返済できる見通しがあるか
銀行は、融資した資金が返済される見通しがあるかどうかを確認します。
そのため、融資後の売上や利益の見通し、資金繰りの改善計画、借入金の返済計画などを説明する必要があります。
銀行への相談ではどのように伝えればよいか
資金不足の可能性に気づいた時点では、必要融資額がまだ確定していない場合もあります。
その場合には、まず現在の状況と今後の見通しを説明することが重要です。
「現在の資金繰りについて、早めにご相談したいことがあります」
「直ちに資金不足になるわけではありませんが、今後の売上や入金状況によっては、数か月後に資金繰りが厳しくなる可能性があります」
「現在、資金繰り表を作成して必要な資金額を確認していますが、資金不足が現実になる前にご相談したいと考えています」
「今後の見通しや改善策を整理したうえで、必要に応じて運転資金の融資についてもご相談させてください」
このように、資金不足が確定していない段階でも、早めに相談することができます。
銀行に対しては、資金繰りが厳しいことを隠すのではなく、現状と今後の見通しを正確に伝えることが重要です。
銀行に融資を相談する際に準備したい資料
資金繰りが厳しい場合には、銀行からさまざまな資料の提出を求められることがあります。
一般的には、次の資料を準備しておくと相談が進めやすくなります。
- 直近の決算書
- 直近の月次試算表
- 今後6か月から1年程度の資金繰り表
- 借入金の返済予定表
- 売掛金や買掛金の状況が分かる資料
- 今後の売上や利益の見通し
- 資金繰り改善策をまとめた資料
ただし、必要な資料は銀行や融資の種類によって異なります。
繰り返しになりますが、資料がすべて完成するまで銀行への相談を待つ必要はありません。
資金不足の可能性に気づいた時点で銀行へ連絡し、資料の準備を並行して進めることをおすすめします。
銀行融資が難しい場合に検討したい対応
既存借入金の返済条件を相談する
借入金の返済負担が大きい場合には、取引銀行に返済条件の変更を相談する方法があります。
ただし、返済条件の変更は銀行との協議が必要であり、今後の新規融資にも影響する可能性があります。
そのため、安易に判断せず、今後の資金繰りや業績改善の見通しを整理したうえで相談してください。
取引先との入金・支払条件を見直す
売掛金の回収時期を早めたり、仕入代金の支払条件を見直したりすることで、資金繰りを改善できる場合があります。
ただし、取引先との合意が必要です。
一方的な支払遅延は、取引先との信用関係を損なう可能性があります。
公的な相談窓口を利用する
資金繰りの改善や経営再建については、商工会議所、商工会、中小企業活性化協議会などの相談窓口を利用する方法もあります。
会社の状況によっては、経営改善計画の策定や金融機関との調整について支援を受けられる場合があります。
資金不足が深刻化する前に、相談先を確保しておくことが重要です。
社長が毎月確認すべき5つの数字
1. 自由に使える現預金残高
普通預金や当座預金など、日常の支払いに使用できる現預金を確認します。
銀行融資の担保になっている定期預金など、自由に使用できない資金は除いて考えてください。
2. 今後3〜6か月の現預金残高
資金繰り表を使って、今後の現預金残高を確認します。
現預金が減少している場合には、資金不足が発生する可能性がないか確認してください。
3. 資金不足が発生する時期と最大不足額
資金不足が見込まれる場合には、いつ、いくら不足するのかを確認します。
月末残高だけでなく、必要に応じて週次・日次でも確認することが重要です。
4. 毎月の借入金元金返済額
借入金の返済予定表を確認し、毎月の元金返済額を把握します。
返済負担が大きい場合には、資金繰りを圧迫していないか確認してください。
5. 営業活動による現金収支
売上代金の入金から仕入代金や人件費などの支払いを差し引き、日常の営業活動によって現金が増えているかを確認します。
営業活動による現金収支が継続して赤字の場合には、銀行融資だけでなく、収益改善も必要になります。
資金不足を銀行に相談する前のチェックリスト
資金繰りが悪化している場合には、次の8項目を確認してください。
資金繰り悪化への対応チェック
チェック数:0 / 8
チェックできなかった項目への対応
- 資金繰り表がない場合:今後の入金予定と支払予定を整理し、資金不足の時期を確認する。
- 最大不足額が分からない場合:今後6か月から1年程度の資金繰りを確認する。
- 売掛金の回収が不確かな場合:販売先別に入金予定日と回収可能性を確認する。
- 銀行にまだ相談していない場合:資金不足が確定するまで待たず、早めに相談する。
- 融資後の返済が心配な場合:借入金返済を含めた資金繰り表を作成する。
資金不足を銀行に相談するタイミングについてよくある質問
Q1. 資金不足の何か月前に銀行へ相談すべきですか?
資金不足の可能性に気づいた時点で、できるだけ早く相談することをおすすめします。
銀行の審査期間は案件によって異なるため、1か月前なら必ず間に合うというわけではありません。
Q2. 資金不足が確定していなくても相談できますか?
はい。資金不足が確定していなくても、今後の資金繰りに不安がある段階で相談できます。
むしろ、資金不足が確定するまで待たずに相談することが重要です。
Q3. 資金不足を銀行に伝えると評価が下がりますか?
銀行は資金不足の相談を受けると、返済可能性について慎重に確認します。
しかし、相談したこと自体で必ず評価が下がるわけではありません。
資金不足の原因や今後の見通しを早期に把握し、改善策を説明することが重要です。
Q4. 資金繰りが厳しい会社でも銀行融資を受けられますか?
会社の業績や財務内容、資金不足の原因、融資後の返済可能性などによって判断されます。
資金繰りが厳しい場合でも融資を受けられる可能性はありますが、必ず融資を受けられるわけではありません。
Q5. 資金不足が100万円なら100万円だけ借りればよいですか?
必ずしも十分とは限りません。
翌月以降に資金不足が拡大する可能性があるため、今後の最大資金不足額や必要な手元資金を考慮して検討する必要があります。
Q6. 銀行融資を受ければ資金繰りは改善しますか?
銀行融資によって当面の資金不足を解消できる場合があります。
ただし、赤字や資金流出が続いている場合には、融資だけで根本的な問題が解決するとは限りません。
Q7. 黒字でも資金繰りが行き詰まることはありますか?
あります。売掛金の回収遅延、在庫増加、設備投資、借入金返済などによって、利益が出ていても現預金が不足する場合があります。
Q8. 銀行融資を断られた場合はどうすればよいですか?
資金繰り表を再確認し、売掛金の回収促進、支出削減、既存借入金の返済条件の相談などを検討します。
必要に応じて、公的な経営相談窓口を利用することも選択肢になります。
まとめ|資金不足を銀行に相談する最適なタイミングは「不足するかもしれない」と感じた時点
資金不足を銀行に相談するタイミングは、早ければ早いほどよいと考えます。
銀行は、資金不足を理由とする融資依頼に対して、返済可能性を慎重に確認します。
そのため、通常の融資案件より審査に時間がかかる場合があります。
資金不足が差し迫ってから銀行へ相談しても、審査や融資実行に必要な時間が確保できず、対応できない可能性があります。
そのため、次の点を重視してください。
- 資金が不足するかもしれないと感じた時点で銀行に相談する
- 資金不足が確定するまで相談を待たない
- 資金繰り表で不足時期と不足金額を確認する
- 銀行の審査には時間が必要になることを理解する
- 銀行融資と並行して資金繰り改善策を進める
- 融資後の返済負担まで含めて資金繰りを確認する
資金繰りが厳しいことを銀行に知られたくないという気持ちは理解できます。
しかし、銀行への相談を遅らせることで、融資による対応が難しくなってしまう場合があります。
「このままでは資金が不足するかもしれない」と感じたときこそ、銀行に相談する最適なタイミングです。
資金不足が現実になる前に銀行へ相談し、必要な対策を進めることが、会社の資金繰りを守るために重要です。
関連記事
資金繰りがきついとき銀行融資を受けるには
資金繰りが厳しい場合に、どの銀行へ相談すべきか、銀行が融資審査で確認するポイントを解説しています。
資金ショートを避けるための週次資金繰り管理
月次資金繰り表だけでは把握できない資金不足を、週次・日次で管理する方法を解説しています。
資金繰り表の提出を銀行から求められる会社の特徴
銀行が資金繰り表を求める理由と、融資審査で確認するポイントを解説しています。
会社の現預金は月商の何か月分必要か
最低月商2か月分と借入金返済額を考慮した現預金の管理目標や、自由に使える手元資金の考え方を解説しています。
資金繰りが厳しいとき設備投資を延期すべき判断基準
設備投資後に計画を下回った場合の資金繰りや、銀行借入金の返済負担を踏まえた判断方法を解説しています。
銀行融資・資金繰りのメール相談
「このままでは資金が不足するかもしれないが、銀行に相談するべきか迷っている」
「資金不足を銀行に伝えると、融資審査で不利になるのではないかと心配している」
「銀行への融資相談に向けて、資金繰り表や必要融資額を整理したい」
このような場合には、資金不足が発生する時期、原因、必要な融資金額、今後の返済可能性を整理することが重要です。
銀行融資・資金繰りに関するお悩みについて、メールでご相談いただけます。
※現在はメールでのご相談のみ受け付けています。融資の承認・実行や資金繰り改善の成果を保証するものではありません。