会社の資金繰りを安定させるためには、現預金がいくらあればよいのでしょうか。
現預金が多いほど資金繰りには余裕が生まれますが、会社によって必要な金額は異なります。
結論から申し上げますと、資金繰りを安定させるための現預金の目安は、必要運転資金、毎月の支払額、今後の資金繰りをもとに判断することです。
必要運転資金に相当する現預金を確保できていることは、一つの参考になります。
ただし、必要運転資金と同額の現預金があれば、必ず資金繰りが安心というわけではありません。
例えば、借入金の返済額が大きい会社や、売上の入金が不安定な会社では、さらに余裕資金が必要になる場合があります。
また、貸借対照表に多額の現預金が計上されていても、実際に自由に使えるお金が少ないケースもあります。
この記事では、会社の現預金はいくら必要なのか、必要運転資金の計算方法、定期預金の注意点について、融資担当銀行員の立場から説明します。
会社の現預金はいくらあれば安心できるのか
会社の現預金がいくらあれば資金繰りが安心できるのかについて、すべての会社に共通する金額はありません。
売上規模、仕入代金の支払条件、売掛金の回収条件、借入金の返済額などによって、必要な現預金の金額が異なるためです。
ただし、資金繰りを判断する際の参考となる考え方はあります。
現預金がいくらあればよいのか
ただし、必要運転資金だけでなく、毎月の支払い、借入金返済、今後の資金繰りも確認する必要があります。
必要運転資金とは、売上代金を回収するまでの間に、仕入代金などの支払いに必要となる資金です。
必要運転資金が多い会社では、売掛金や在庫に資金が固定されやすく、その分だけ資金繰りに余裕が必要になります。
一方、現金商売が中心で、売上代金をすぐに回収できる会社では、必要運転資金が比較的少なくなる場合があります。
必要運転資金の金額を貸借対照表から計算する方法
それでは、必要運転資金の金額はどのように計算すればよいのでしょうか。
必要運転資金を把握する方法はいくつかありますが、銀行融資の実務でも利用される代表的な方法が、貸借対照表から計算する方法です。
詳しくは運転資金の所要額を簡単に知る方法の記事でも説明しています。
必要運転資金の計算式
まず、次の貸借対照表をご覧ください。
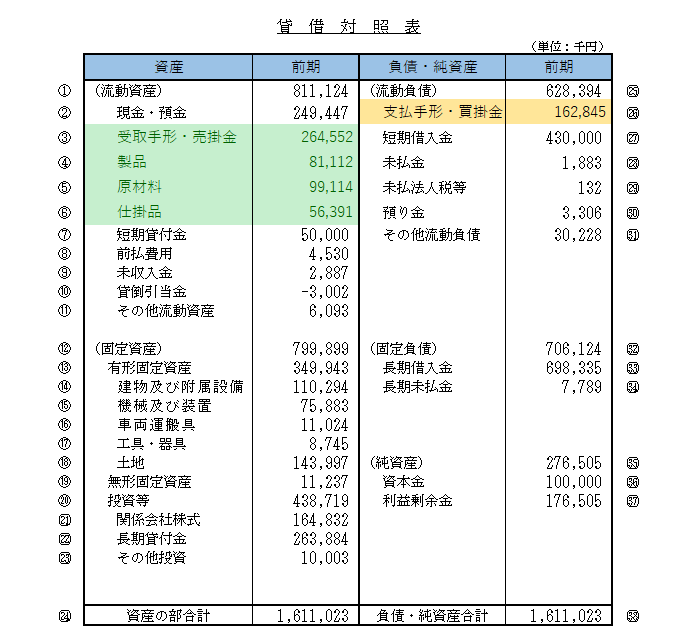
必要運転資金の計算では、主に売上債権、棚卸資産、仕入債務を確認します。
計算式は次のとおりです。
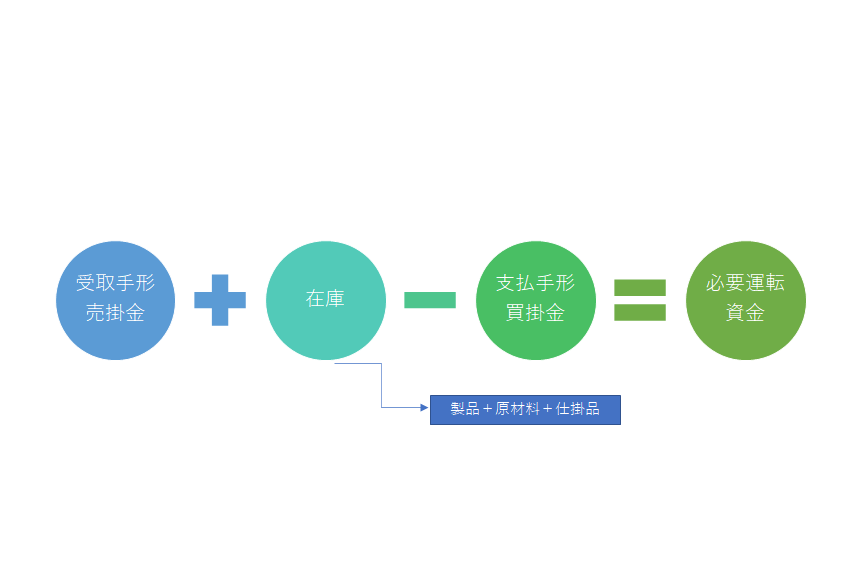
必要運転資金=売上債権+棚卸資産-仕入債務
売上債権には売掛金や受取手形、棚卸資産には商品や製品などの在庫、仕入債務には買掛金や支払手形などが含まれます。
例えば、次のような会社を考えてみましょう。
| 項目 | 金額 |
|---|---|
| 売掛金・受取手形 | 3,000万円 |
| 棚卸資産 | 1,000万円 |
| 買掛金・支払手形 | 2,000万円 |
この場合の必要運転資金は次のようになります。
3,000万円+1,000万円-2,000万円=2,000万円
つまり、この会社では2,000万円が営業活動に必要な運転資金の一つの目安となります。
ただし、この計算式は貸借対照表の一定時点の残高から求めるものです。
季節的な売上変動や、一時的な仕入増加などによって必要運転資金が変わる場合があるため、実際の資金繰りと合わせて確認する必要があります。
現預金は必要運転資金以上あれば安心なのか
必要運転資金が2,000万円の会社で、現預金も2,000万円あれば、資金繰りは安心できるのでしょうか。
必要運転資金に相当する現預金があることは、資金繰りの余裕を考えるうえで一つの参考になります。
しかし、必要運転資金と現預金を比較するだけで、資金繰りの安全性を判断することはできません。
例えば、次のような支払いが予定されている場合です。
- 銀行借入金の元金返済
- 法人税や消費税などの納税
- 設備投資代金の支払い
- 賞与や臨時経費の支払い
これらの支払いによって、現預金が大きく減少する可能性があります。
また、売掛金の回収が予定より遅れた場合にも、資金繰りは悪化します。
したがって、必要運転資金は一つの判断材料としながら、今後の入出金予定を資金繰り表で確認することが重要です。
現預金の目安を月商と比較する方法
会社の現預金が十分かどうかを判断する方法として、月商と比較する考え方もあります。
例えば、月商3,000万円の会社で現預金が3,000万円あれば、現預金は月商1か月分です。
現預金が6,000万円あれば月商2か月分、9,000万円あれば月商3か月分となります。
| 月商 | 現預金 | 月商との比較 |
|---|---|---|
| 3,000万円 | 3,000万円 | 1か月分 |
| 3,000万円 | 6,000万円 | 2か月分 |
| 3,000万円 | 9,000万円 | 3か月分 |
月商との比較は、会社の手元資金の厚みを簡単に把握するために役立ちます。
ただし、月商1か月分や3か月分といった水準が、すべての会社に共通する安全基準というわけではありません。
例えば、売上代金の回収までに長い期間がかかる会社と、現金売上が中心の会社では、必要な資金の水準が異なります。
また、毎月の支払額が大きい会社では、同じ月商でも必要な現預金が多くなる場合があります。
月商との比較は参考指標とし、実際の支払予定や資金繰り表と合わせて判断することが大切です。
現預金を見るときは普通預金と定期預金を区別する
現預金がいくらあるかを確認するときには、預金の種類にも注意する必要があります。
銀行預金には、大きく分けて流動性預金と固定性預金があります。
流動性預金とは
流動性預金とは、普通預金や当座預金など、日常の支払いに利用しやすい預金です。
会社の仕入代金、人件費、家賃、借入金返済などは、通常、こうした預金口座から支払われます。
そのため、日々の資金繰りを考える際には、普通預金や当座預金など、すぐに利用できる預金残高を確認することが重要です。
固定性預金とは
固定性預金とは、代表的には定期預金などです。
定期預金は、普通預金や当座預金と異なり、通常の支払いにそのまま利用するものではありません。
資金として利用するには、解約などの手続きが必要になる場合があります。
また、定期預金が借入金の担保になっている場合には、自由に解約できないことがあります。
したがって、貸借対照表に計上されている現預金の全額が、すぐに支払いに使えるとは限りません。
現預金が多いのに資金繰りが厳しい会社の事例
ここからは、現預金が多いにもかかわらず、資金繰りが厳しい会社の事例を紹介します。
まず、次の貸借対照表をご覧ください。
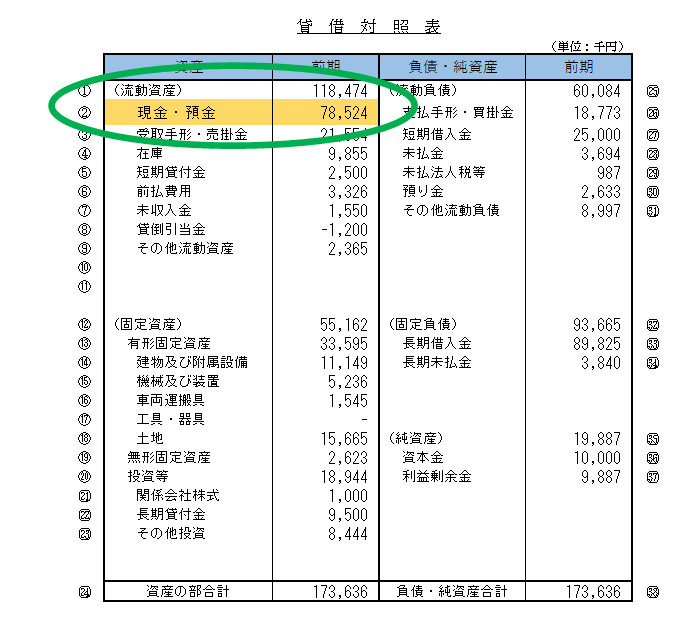
この会社には、約7,800万円の現預金があります。
一方、貸借対照表から必要運転資金を計算すると、次のようになります。
必要運転資金の計算
=21,554千円+9,855千円-18,773千円
=12,636千円
必要運転資金は1,263万6,000円です。
これに対して現預金は約7,800万円あります。
単純に比較すれば、現預金が必要運転資金を大きく上回っているため、資金繰りに余裕がありそうに見えます。
しかし、この会社は実際には資金繰りに苦労しています。
現預金の大部分が定期預金になっている
その理由の一つが、現預金の内訳です。
約7,800万円の現預金のうち、7,000万円が定期預金になっています。
つまり、普通預金や当座預金など、日常の支払いに利用しやすい資金は約800万円しかありません。
この会社の状況を整理すると、次のようになります。
| 項目 | 金額 |
|---|---|
| 現預金合計 | 約7,800万円 |
| うち定期預金 | 7,000万円 |
| その他の現預金 | 約800万円 |
| 必要運転資金 | 約1,264万円 |
定期預金を除く現預金約800万円は、必要運転資金約1,264万円を下回っています。
もっとも、定期預金をすべて除外して資金繰りを判断することが正しいとは限りません。
担保に入っておらず、必要に応じて解約できる定期預金であれば、資金繰りに利用できる可能性があるためです。
重要なのは、現預金の帳簿上の金額だけでなく、実際に利用できる金額を確認することです。
定期預金が銀行融資の判断材料になっている場合
この会社の貸借対照表には、もう一つ注目したい点があります。
次の図をご覧ください。
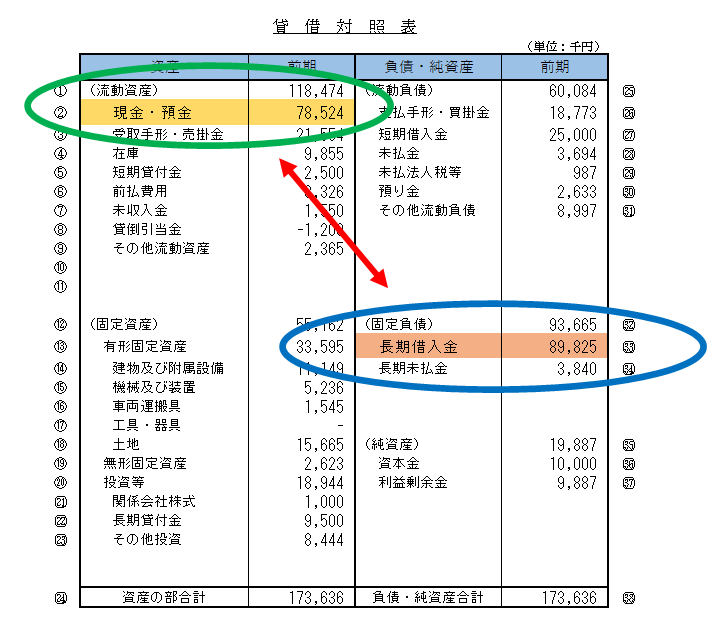
この会社には、約8,900万円の長期借入金があります。
そして、このうち8,000万円は、7,000万円の定期預金がある銀行から借り入れています。
定期預金が正式な担保になっていないケース
この事例では、7,000万円の定期預金は、8,000万円の借入金の正式な担保にはなっていません。
しかし、銀行が融資審査を行う際に、多額の定期預金があることを財務面の安心材料として評価している可能性があります。
例えば、銀行が「この会社には7,000万円の定期預金があるため、財務的な余裕がある」と判断している場合です。
このように、預金残高が銀行の融資判断に影響することは考えられます。
ただし、正式な担保になっていない定期預金が、当然に銀行によって拘束されるわけではありません。
銀行が融資の見返りとして預金を不当に拘束することは、適切な取扱いではありません。
したがって、定期預金が正式な担保になっていない場合には、銀行との関係を理由に解約できないと決めつける必要はありません。
解約を検討する際には、契約上の制限の有無や、銀行との取引への影響などを確認することが重要です。
定期預金を解約できるかどうかで資金繰りは変わる
この会社が7,000万円の定期預金を自由に解約して利用できるのであれば、手元資金の余裕は大きくなります。
一方、担保設定などによって利用できない場合には、日常の支払いに使える資金は限られます。
そのため、現預金の安全性を判断する際には、次の点を確認してください。
- 普通預金や当座預金はいくらあるか
- 定期預金はいくらあるか
- 定期預金が借入金の担保になっていないか
- 必要に応じて定期預金を解約できるか
- 解約後の資金繰りにどのような影響があるか
定期預金と借入金の両建ては見直すべきか
会社によっては、多額の定期預金を保有する一方で、銀行から多額の借入金を利用している場合があります。
このような状態は、預金と借入金の両建てと呼ばれることがあります。
先ほどの会社では、7,000万円の定期預金がある一方で、同じ銀行から8,000万円を借り入れています。
借入金には利息が発生しますし、返済も必要です。
一方、定期預金には預金利息が付きますが、借入金の金利の方が高ければ、差額分の金利負担が生じます。
借入金8,000万円を5年間で返済する場合
例えば、8,000万円の借入金を5年間で均等に元金返済するとします。
単純計算では、年間の元金返済額は次のようになります。
8,000万円÷5年=年間1,600万円
これに対して、仮に7,000万円の定期預金を解約して借入金の返済に充当できれば、借入金の残高は1,000万円になります。
1,000万円を5年間で均等に元金返済すると仮定すれば、年間の元金返済額は200万円です。
1,000万円÷5年=年間200万円
借入金の残高が減れば、利息負担も軽減される可能性があります。
ただし、実際には借入金の期限前返済が可能かどうか、手数料の有無、返済条件などを確認する必要があります。
定期預金をすべて解約すればよいとは限らない
ここで注意したいのは、定期預金を解約して借入金を返済すれば、必ず資金繰りが改善するわけではないということです。
借入金を減らすことで返済負担や利息負担が軽くなる一方、手元の現預金も減少します。
例えば、7,000万円の定期預金をすべて借入金の返済に充当すると、その分だけ会社の現預金が減ります。
その後、売掛金の回収が遅れたり、急な支払いが発生したりすると、手元資金が不足する可能性があります。
したがって、預金と借入金の両建てを見直す際には、次の点を確認する必要があります。
- 借入金の金利と預金金利の差
- 借入金の返済予定額
- 定期預金の担保設定の有無
- 期限前返済の条件
- 返済後に残る現預金の金額
- 今後の資金繰りの見通し
借入金の削減によるメリットと、手元資金が減少するリスクを比較して判断することが重要です。
会社の現預金が十分かどうかを判断する3つのポイント
最後に、会社の現預金が十分かどうかを確認する際のポイントを整理します。
1.必要運転資金と比較する
まず、貸借対照表から必要運転資金を計算し、現預金と比較します。
必要運転資金に対して現預金が少ない場合には、資金繰りに余裕がない可能性があります。
ただし、必要運転資金と現預金の比較だけで判断せず、売掛金の回収予定や仕入代金の支払予定も確認してください。
2.自由に利用できる現預金を確認する
次に、普通預金や当座預金など、すぐに利用できる現預金を確認します。
定期預金については、担保設定の有無や解約条件を確認することが重要です。
貸借対照表に計上されている現預金の全額が、いつでも支払いに使えるとは限りません。
3.資金繰り表で将来の残高を確認する
最も重要なのは、今後の資金繰りを確認することです。
例えば、現在の現預金が3,000万円あっても、来月に借入金返済や税金の支払いが集中する場合には、資金不足になる可能性があります。
そのため、資金繰り表を作成し、今後の入金予定、支払予定、借入金返済額などを確認することが大切です。
現在の現預金残高だけでなく、今後の現預金残高がどのように推移するかを確認することが、資金繰りの安定につながります。
会社の現預金についてよくある質問
会社の現預金は月商の何か月分あれば安心ですか?
すべての会社に共通する基準はありません。
月商との比較は手元資金の厚みを確認する参考になりますが、実際に必要な金額は売掛金の回収条件、仕入代金の支払条件、借入金返済額などによって異なります。
必要運転資金以上の現預金があれば安心ですか?
必要運転資金以上の現預金があることは、資金繰りを考えるうえで一つの参考になります。
ただし、借入金返済や納税、設備投資などの支払いがあるため、それだけで資金繰りが安全とは判断できません。
定期預金は現預金に含めてよいですか?
定期預金も会計上は現預金に含まれる場合があります。
ただし、資金繰りを考える際には、すぐに利用できるかどうかを確認する必要があります。
担保に入っている定期預金などは、自由に解約できない場合があります。
現預金が多ければ借入金を減らした方がよいですか?
必ずしもそうとは限りません。
借入金を減らせば利息や返済負担が軽くなる可能性がありますが、同時に手元資金も減少します。
今後の資金繰りや期限前返済の条件を確認したうえで判断することが重要です。
銀行は会社の現預金をどのように見ていますか?
銀行は、現預金の残高だけでなく、借入金の返済能力や今後の資金繰りなども確認します。
また、現預金の内訳や、担保に入っている預金がないかなども確認する場合があります。
現預金がいくらあれば資金繰りは安心できるのかのまとめ
会社の現預金がいくらあれば安心できるのかについて、すべての会社に共通する金額はありません。
必要運転資金に相当する現預金があることは一つの参考になりますが、それだけで資金繰りの安全性が決まるわけではありません。
現預金の内訳を確認し、今後の入金予定や支払予定を踏まえて判断することが重要です。
まとめ
・必要運転資金は現預金の水準を判断する一つの参考になる
・月商との比較も手元資金の厚みを確認する方法の一つ
・定期預金は担保設定や解約条件を確認する
・預金と借入金の両建ては、利息負担と手元資金の減少を比較して見直す
・最終的には資金繰り表で将来の現預金残高を確認することが重要
資金繰りを安定させるためには、現預金の金額だけで安心せず、実際に使える資金がいくらあり、今後の支払いに対応できるかを確認してください。