「飲食店を経営していますが、銀行から運転資金を借りることは難しいのでしょうか」
「売上はあるのに資金繰りが苦しく、銀行に運転資金の融資を相談したいと考えています」
飲食店を経営する個人事業主や会社経営者から、このような相談を受けることがあります。
結論からいうと、飲食店でも銀行から運転資金の融資を受けることは可能です。ただし、銀行は資金不足の原因と返済能力を慎重に確認します。
飲食店は売上代金の回収が比較的早い業種です。そのため、売掛金の回収待ちに必要な運転資金は、掛売りを中心とする業種より少ない傾向があります。
このような飲食店から運転資金の融資相談があれば、銀行員は「なぜ資金が不足しているのか」「営業赤字が原因ではないか」と考えます。
しかし、運転資金が必要になる理由は赤字だけではありません。キャッシュレス決済の入金待ち、季節的な仕入れ、借入金返済、予定外の支出なども資金繰りに影響します。
この記事では、飲食店の運転資金融資に対する銀行の考え方、審査で確認するポイント、赤字の場合の相談方法、融資を受けるための準備について、銀行の法人融資実務の視点から解説します。
飲食店の運転資金融資に対する銀行員の基本的な考え方
銀行員が飲食店から運転資金の融資相談を受けた場合、最初に確認したいのは資金不足の原因です。
銀行が特に注意するのは、運転資金という名目で申し込まれた融資が、実際には営業赤字の補填に使われるケースです。
融資担当銀行員の基本的な見方
- 飲食店は売上代金の回収が早く、所要運転資金が小さくなりやすい
- 運転資金の融資相談では、赤字による資金不足ではないかを確認する
- 赤字が続いている場合には、融資後の返済能力を慎重に判断する
- 一時的な資金不足で、返済の見通しがあれば融資を検討する余地がある
- 赤字の場合でも、具体的な改善計画があれば審査の重要な判断材料になる
つまり、銀行が飲食店への運転資金融資を一律に断るわけではありません。
銀行が重視するのは、運転資金の必要性が合理的に説明できることと、融資した資金が返済される見通しがあることです。
銀行が飲食店の運転資金融資に慎重になる理由
飲食店への運転資金融資に対する銀行の考え方を理解するには、まず所要運転資金の仕組みを知る必要があります。
銀行が考える所要運転資金とは
銀行融資では、売上代金の回収と仕入代金の支払いの時間差から発生する資金需要を、所要運転資金として捉えます。
基本的な計算式は次のとおりです。
所要運転資金の計算式
売上債権+棚卸資産-仕入債務
売上債権には売掛金など、棚卸資産には商品や原材料など、仕入債務には買掛金などが含まれます。
例えば、売上代金を翌月末に回収する会社では、売上が発生してもすぐには現金が入ってきません。
その一方で、仕入代金や給与などの支払いが発生します。
このような売上代金回収までの資金負担が、銀行の考える所要運転資金の基本です。
飲食店では所要運転資金が小さくなりやすい
飲食店では、お客様から食事代金をその場で受け取ることが一般的です。
そのため、売掛金が大きくなりにくく、所要運転資金が比較的小さくなる場合があります。
また、食材の仕入代金を後払いにしている場合には、仕入債務が資金繰りを支えることもあります。
ただし、キャッシュレス決済では売上発生から入金までに時間差が生じる場合があります。
また、飲食店には家賃、人件費、仕入代金などの支払いがあるため、所要運転資金が小さくても一定の手元資金は必要です。
【実例】飲食店の貸借対照表から所要運転資金を計算する
ここで、実際の飲食業の貸借対照表をもとに、銀行が所要運転資金をどのように確認するのかを説明します。
飲食業の貸借対照表
次の図は、ある飲食業の直近期の貸借対照表です。
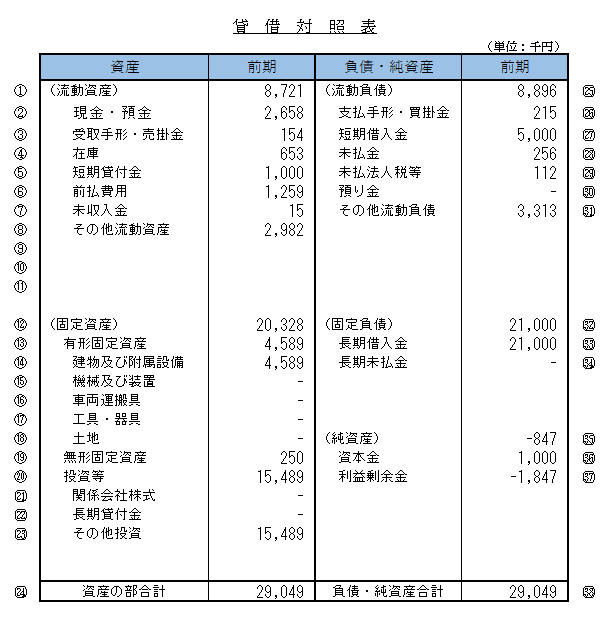
銀行は、この貸借対照表から売上債権、棚卸資産、仕入債務を確認します。
次の図は、所要運転資金の計算方法を示したものです。
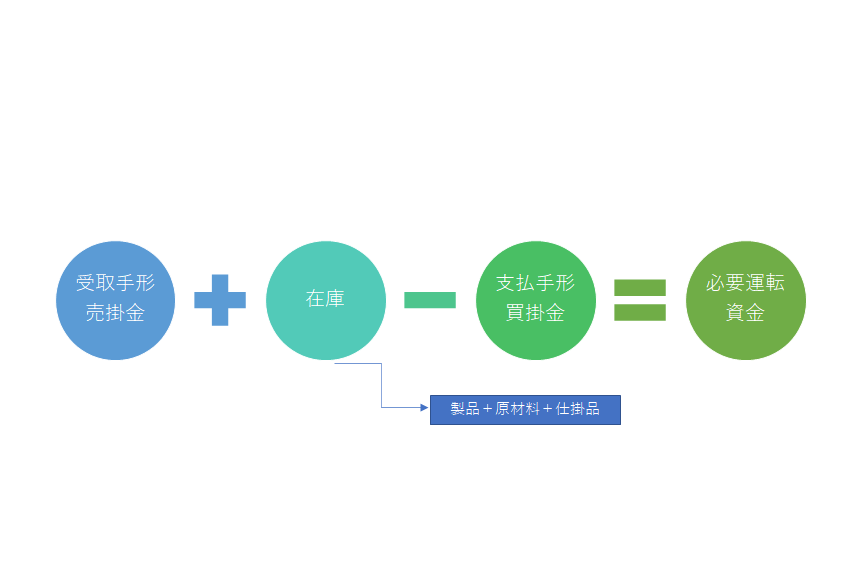
この飲食業の所要運転資金は59万2,000円
先ほどの貸借対照表から、所要運転資金に関係する項目を確認します。
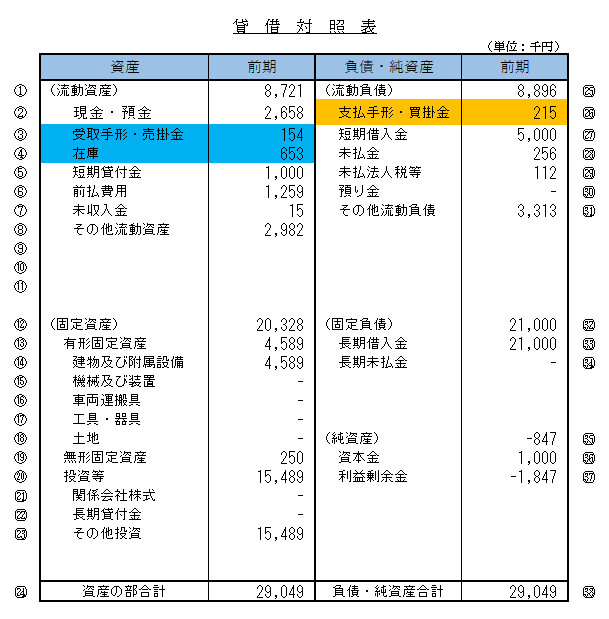
その数値を計算式に当てはめた結果が次の図です。

この飲食業の所要運転資金は592千円、つまり59万2,000円となります。
銀行が貸借対照表から計算する所要運転資金は、比較的小さい水準です。
このような会社から、例えば1,000万円の運転資金融資の申し込みがあった場合、銀行員は当然ながら次のような疑問を持ちます。
- 所要運転資金が約59万円なのに、なぜ1,000万円が必要なのか
- 営業赤字によって資金が不足しているのではないか
- 借入金の返済負担が大きいのではないか
- 設備投資などに手元資金を使用したのではないか
- 融資を実行した後に返済できるのか
ただし、所要運転資金が59万2,000円だからといって、銀行が59万2,000円までしか融資できないという意味ではありません。
所要運転資金の計算式だけでは、季節的な資金需要、キャッシュレス決済の入金待ち、賞与や税金の支払い、一時的な売上減少などを十分に把握できない場合があります。
銀行は、貸借対照表の数字と実際の資金繰りを照らし合わせて融資の必要性を判断します。
飲食店から運転資金の相談があったとき銀行が確認する5つのポイント
飲食店の運転資金融資の審査では、銀行は主に次の5つのポイントを確認します。
1.運転資金が必要になった原因
最初に確認するのは、なぜ資金が不足したのかという点です。
例えば、次のような原因が考えられます。
- 売上が減少し、営業赤字が発生している
- 食材価格や人件費が上昇している
- キャッシュレス決済の入金待ちがある
- 季節的な仕入れが増加している
- 設備投資に手元資金を使用した
- 借入金の元本返済が資金繰りを圧迫している
これらの原因によって、銀行が検討する融資の内容は異なります。
一時的な資金不足なのか、継続的な資金不足なのかを区別することが重要です。
2.売上と利益の推移
銀行は、飲食店の売上と利益の推移を確認します。
特に重視するのは、売上が増えているかどうかだけではありません。
売上から食材原価、人件費、家賃などを差し引いた後に、どれだけ利益が残るのかという点です。
売上が好調でも、原価や人件費が増加していれば利益が減少することがあります。
そのため、銀行は売上高だけでなく、原価率、人件費率、営業利益なども確認します。
3.借入金の返済負担
飲食店では、開業時や店舗改装時に設備資金の融資を受けていることがあります。
このような借入金の元本返済は、損益計算書上の費用にはなりませんが、預金残高を減少させます。
例えば、営業活動から毎月30万円の資金が生み出されていても、借入金の元本返済が毎月50万円であれば、単純計算で毎月20万円の資金が減少します。
この場合、営業黒字でも資金繰りが苦しくなる可能性があります。
銀行は、既存借入金の返済負担を含めて、追加融資後の返済能力を判断します。
4.手元資金と預金の動き
銀行は、飲食店の預金残高や入出金の状況も確認します。
売上が安定しているのに預金残高が減少している場合には、その原因を調べます。
設備投資、借入金返済、税金の支払い、事業主による資金の引き出しなどが影響している場合もあります。
預金の動きは、損益計算書だけではわからない資金繰りの実態を把握するための重要な情報です。
5.追加融資後の返済見通し
銀行の融資審査で最も重要なのは、融資した資金が返済されるかどうかです。
一時的な資金不足を融資によって解消し、その後の営業活動から返済できるのであれば、融資を検討しやすくなります。
一方、赤字が続いており、融資後も資金不足が拡大する見通しであれば、銀行は慎重になります。
銀行が知りたいのは、今回いくら必要なのかだけでなく、融資後に資金繰りが安定し、返済を続けられるのかという点です。
赤字の飲食店でも運転資金融資を受けられるのか
飲食店が赤字の場合、銀行は運転資金の融資に慎重になります。
ただし、赤字だから必ず融資を受けられないというわけではありません。
銀行が赤字の飲食店に慎重になる理由
次の図は、赤字先に対する銀行員の基本的な考え方を示したものです。
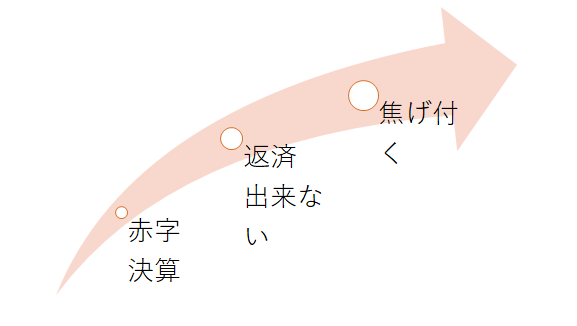
銀行にとって融資業務は重要な収益源ですが、融資した資金が返済されなければ損失が発生する可能性があります。
そのため、銀行は融資先の返済能力を重視します。
赤字が続いている飲食店では、日々の営業によって資金が減少している可能性があります。
この状態で追加融資を行っても、赤字が改善しなければ再び資金不足になるおそれがあります。
銀行が赤字の飲食店への融資に慎重になるのは、このためです。
一時的な赤字と継続的な赤字では判断が異なる
赤字といっても、その原因はさまざまです。
例えば、店舗改装に伴う一時休業や開業直後の立ち上げ費用によって、一時的に赤字となる場合があります。
一方、売上が継続的に減少し、通常の営業を続けるだけで赤字が発生している場合もあります。
銀行は、赤字の原因と今後の改善見通しを確認します。
一時的な赤字で、すでに業績が回復しつつある場合には、融資を検討する材料になります。
継続的な赤字の場合には、具体的な改善策と、その効果を示す必要があります。
赤字の飲食店が銀行に示したい改善計画
赤字の飲食店が運転資金の融資を申し込む場合、銀行に対して今後の改善計画を説明することが重要です。
単に「これから売上を増やします」「経費を減らします」と説明するだけでは、銀行は改善の可能性を判断できません。
具体的な数字を使って説明する必要があります。
メニュー価格の見直し
例えば、平均客単価を1,000円から1,100円に引き上げる場合を考えてみましょう。
1日100人の来店客数が維持でき、月25日営業すると仮定すれば、単純計算では次のようになります。
客単価を100円引き上げた場合の試算
100円 × 100人 × 25日 = 月25万円の売上増加
※来店客数が変わらないと仮定した試算です。実際には値上げによる客数の変化、原価、販売構成なども考慮する必要があります。
銀行に説明する際には、売上増加額だけでなく、利益がどれだけ改善する見込みなのかも示します。
食材原価の見直し
例えば、月商300万円の飲食店で、食材原価率が35%から32%に改善した場合を考えてみましょう。
売上高が変わらなければ、食材原価は月105万円から96万円となり、月9万円の原価削減につながります。
ただし、仕入価格を下げるだけでなく、食材ロスの削減、メニュー構成の見直し、仕入数量の適正化なども検討する必要があります。
人員配置や営業時間の見直し
営業時間に対して来店客数が少ない時間帯がある場合には、営業時間や人員配置を見直す方法があります。
ただし、人件費の削減によってサービス品質が低下したり、売上が減少したりしては意味がありません。
実際の来店客数や売上の時間帯別データを確認し、適切な人員配置を検討します。
集客方法の見直し
店舗の認知度が不足している場合には、店舗情報の充実、口コミへの対応、SNSでの情報発信などを検討します。
集客施策を行う際には、広告費や販売手数料に対して、どの程度の売上増加が見込めるのかを確認することが重要です。
不採算店舗の改善や撤退
複数店舗を運営している場合には、店舗別の損益を確認します。
不採算店舗が全体の資金繰りを圧迫している場合には、店舗の改善、規模縮小、撤退なども検討する必要があります。
ただし、店舗撤退には原状回復費用や解約費用などが発生する場合があるため、資金繰りへの影響を事前に確認する必要があります。
改善計画は数字と実行時期で説明する
銀行に改善計画を説明する際には、次のように整理すると伝わりやすくなります。
| 改善策 | 想定する月間効果 |
|---|---|
| 客単価の見直し | 売上25万円増加 |
| 食材原価率の改善 | 原価9万円削減 |
| 人員配置の適正化 | 人件費5万円削減 |
※上記は改善計画の作り方を示す仮定の数値です。実際の効果を保証するものではありません。売上増加と原価削減の効果が重複しないように計算する必要があります。
銀行には、それぞれの改善策をいつ実行するのか、実現する根拠は何かを説明します。
改善計画は希望的な数字を並べるものではなく、実際に実行できる施策と、その効果を示すことが重要です。
銀行融資・資金繰りのメール相談
「飲食店の運転資金融資を銀行に相談したい」「赤字が続いており融資を受けられるか不安」「銀行に説明する改善計画をどう作ればよいかわからない」といったお悩みはありませんか。
銀行の法人融資・審査実務の経験を踏まえ、資金不足の原因の整理、銀行が重視する審査ポイント、改善計画の考え方についてメールでご相談いただけます。
※融資の承認や実行を保証するものではありません。※現在はメールによるご相談を受け付けています。
飲食店が銀行に運転資金融資を相談するときの説明方法
銀行に運転資金の融資を申し込む場合には、必要金額だけでなく、その理由と返済見通しを説明する必要があります。
資金不足の原因を明確にする
例えば、次のような説明では銀行は判断できません。
「最近、資金繰りが苦しいので500万円を融資してほしいと思っています」
この説明だけでは、なぜ500万円が必要なのか、融資後に返済できるのかがわかりません。
一方、次のような説明であれば、銀行が検討するための材料が増えます。
銀行への説明例
「直近3か月は食材価格の上昇により利益が減少しています。」
「現在、メニュー価格の見直しと仕入先の変更を進めており、今後の原価率改善を計画しています。」
「今後6か月の資金繰り表を作成したところ、改善策の効果が出るまでに最大300万円の資金不足が見込まれます。」
「現在の借入金返済を含めた資金繰りと改善計画を準備しましたので、必要な運転資金について相談したいと考えています。」
これは説明方法の一例です。実際の経営状況に合わせて、正確な数字を使って説明する必要があります。
必要金額は資金繰り表で説明する
銀行は、融資希望額に合理的な根拠があるかどうかを確認します。
例えば、500万円を申し込む場合には、今後の資金繰り表から、その金額が必要になる理由を説明します。
資金繰り表では、売上入金、仕入代金、人件費、家賃、借入金返済、税金などの支払いを整理します。
月末の残高だけでなく、支払いが集中する時期の資金不足にも注意してください。
融資後の返済方法を説明する
銀行が特に重視するのは、融資後の返済見通しです。
赤字改善によって利益が増えるのか、季節的な売上増加によって資金を回収できるのかなど、返済原資を具体的に説明します。
資金不足の原因を把握し、改善策を実行できることが銀行からの信頼につながります。
飲食店が運転資金融資を申し込む際に準備したい資料
銀行に運転資金の融資を相談する際には、次の資料を準備すると説明しやすくなります。
| 資料 | 銀行が確認する内容 |
|---|---|
| 決算書・確定申告書 | 過去の売上・利益・財務状況 |
| 月次試算表 | 最近の業績の推移 |
| 月別売上表 | 売上の変化と季節性 |
| 資金繰り表 | 必要金額・必要時期・返済見通し |
| 借入金返済予定表 | 既存借入金の返済負担 |
| 預金通帳・入出金明細 | 実際の資金の動き |
| 経営改善計画 | 赤字の改善策と今後の見通し |
必要な資料は金融機関や融資制度、事業形態によって異なります。
個人事業主の場合には確定申告書、法人の場合には決算書など、事業形態に応じた資料を準備してください。
飲食店の設備資金と運転資金は分けて考える
飲食店では、店舗の新設、改装、厨房機器の購入など、まとまった設備投資が必要になることがあります。
このような場合には、運転資金と設備資金を区別して考えることが重要です。
手元の運転資金を設備投資に使うと資金繰りが悪化する
例えば、飲食店が手元に500万円の資金を持っていたとします。
このうち400万円を店舗改装に使用すると、手元資金は100万円に減少します。
改装後に売上が増加する可能性があっても、日々の仕入れや人件費の支払いに必要な資金が不足するおそれがあります。
そのため、設備投資を行う前に、設備資金の融資を利用するかどうか検討することが重要です。
設備資金なら必ず融資を受けられるわけではない
銀行は設備資金についても、投資の必要性、投資金額、収益への効果、返済能力などを審査します。
設備投資の目的が明確であれば資金使途を説明しやすい一方、収益や返済の見通しが不十分であれば、融資が難しくなることもあります。
また、設備代金をすでに支払っている場合には、後から設備資金として融資を受けることが難しい場合があります。
設備投資を予定している場合には、手元の運転資金を大きく減らす前に銀行へ相談することをおすすめします。
飲食店の運転資金融資を断られた場合の対応
銀行から運転資金融資を断られた場合には、その理由を確認することが重要です。
例えば、次のような理由が考えられます。
- 資金不足の原因が明確でない
- 必要金額の根拠が不足している
- 赤字が継続し、改善の見通しが不十分
- 既存借入金の返済負担が大きい
- 追加融資後の返済能力が確認できない
原因によって対応は異なります。
資料不足が理由であれば、資金繰り表や改善計画を整備して再相談する方法があります。
一方、継続的な赤字や返済負担の重さが問題であれば、追加融資だけで解決することは難しい場合があります。
その場合には、収益改善や支出の見直し、既存借入金の返済条件の相談なども検討する必要があります。
返済が難しくなる見込みがある場合には、延滞する前に金融機関へ相談してください。
返済条件の変更は、その後の新規融資の審査に影響する場合があるため、今後の資金繰り計画を整理して相談することが重要です。
飲食店の運転資金融資チェックリスト
銀行へ運転資金の融資を申し込む前に、次の8項目を確認してください。
飲食店の融資相談準備チェックリスト
チェック数:0 / 8
チェックできなかった項目がある場合には、銀行への説明に必要な情報を整理してみてください。
なお、チェック項目を満たしていることが融資の承認を意味するものではありません。
飲食店の運転資金融資に関するよくある質問
飲食店は銀行から運転資金を借りにくいのですか?
飲食店は売上代金の回収が比較的早いため、銀行が計算する所要運転資金が小さくなる場合があります。
そのため、運転資金の融資相談では、なぜ資金が必要なのかを慎重に確認されることがあります。
ただし、飲食店だから運転資金融資を受けられないというわけではありません。
赤字の飲食店でも運転資金融資を受けられますか?
受けられる可能性はあります。
ただし、赤字の原因と今後の改善見通し、融資後の返済能力を銀行は慎重に確認します。
具体的な改善計画を準備することが重要です。
飲食店は現金商売なので運転資金が不要なのですか?
運転資金が不要ということではありません。
銀行が計算する所要運転資金が小さくても、飲食店には食材仕入れ、人件費、家賃などの支払いがあります。
また、キャッシュレス決済の入金待ちなどによって資金需要が発生することもあります。
飲食店が運転資金を借りる場合、何を準備すればよいですか?
決算書や確定申告書、月次試算表、売上実績、資金繰り表、借入金返済予定表などが重要です。
赤字の場合には、今後の改善計画も準備すると銀行に説明しやすくなります。
信用保証協会付き融資なら赤字でも借りられますか?
信用保証協会付き融資であっても、金融機関と信用保証協会による審査があります。
赤字だから直ちに利用できないとは限りませんが、保証が付けば必ず融資を受けられるというものでもありません。
資金使途や返済能力、改善見通しなどが確認されます。
銀行から運転資金融資を断られたらどうすればよいですか?
まず、融資が難しいと判断された理由を確認します。
必要金額の説明不足であれば資料を整え、赤字が原因であれば収益改善策を検討します。
資金繰りが厳しく返済にも影響する場合には、早めに金融機関へ相談することが重要です。
飲食店の運転資金融資に対する銀行員の考え方のまとめ
飲食店から運転資金の融資相談があった場合、銀行は資金不足の原因と返済能力を慎重に確認します。
飲食店は売上代金の回収が比較的早いため、所要運転資金が小さくなりやすい業種です。
そのため、運転資金の融資相談があれば、銀行員は赤字による資金不足ではないかと考えることがあります。
ただし、飲食店の運転資金不足がすべて赤字によるものではありません。
今回のポイントをまとめると、次のとおりです。
- 飲食店でも銀行から運転資金の融資を受けることは可能
- 飲食店は売上代金の回収が早く、所要運転資金が小さくなりやすい
- 銀行は運転資金不足の原因が赤字かどうかを確認する
- 赤字の場合には改善計画と返済見通しが重要
- 融資希望額は資金繰り表によって根拠を示す
- 売上・利益・借入金返済の状況を整理する
- 設備投資の際には運転資金を減らしすぎないよう注意する
- 銀行への相談では、必要性と返済能力を具体的に説明する
飲食店の運転資金融資で銀行が最も重視するのは、なぜ資金が必要なのか、そして融資した資金をどのように返済するのかという点です。
銀行から運転資金を借りたい場合には、資金不足の原因を明確にし、今後の資金繰りと返済見通しを具体的な数字で説明することが重要です。
関連記事
飲食店の運転資金の目安と計算方法
飲食店が確保しておきたい運転資金の考え方と、毎月の支払額や資金繰り表を使った計算方法を解説しています。
赤字の飲食店と運転資金融資
飲食店が赤字の場合に、銀行が運転資金融資をどのように審査するのかを解説しています。
開業6か月の飲食店が追加融資を受けられるか
開業直後の飲食店が予定外の設備投資で資金不足になった事例をもとに、銀行の追加融資の考え方を解説しています。
銀行融資の審査で重視されるポイント
銀行が融資審査で確認する項目や、返済能力をどのように判断するのかを解説しています。
銀行融資・資金繰りのメール相談
「飲食店の運転資金について銀行に融資を相談したい」「赤字のため追加融資を受けられるか不安」「資金繰りの改善計画をどう説明すればよいかわからない」といったお悩みはありませんか。
銀行の法人融資・審査実務の経験を踏まえ、銀行が重視する審査ポイント、運転資金の必要性の整理、経営改善計画や資金繰りの考え方についてメールでご相談いただけます。
※融資の承認や実行を保証するものではありません。※現在はメールによるご相談を受け付けています。