「運転資金は、売上債権+棚卸資産-仕入債務で計算すると聞きましたが、なぜこの計算式になるのでしょうか?」
「仕入代金を支払うためのお金が運転資金なら、仕入債務の金額だけあればよいのではないでしょうか?」
「必要運転資金の計算結果は、そのまま銀行から借りる金額になるのでしょうか?」
運転資金について調べると、次の計算式がよく紹介されています。
必要運転資金の基本的な計算式
必要運転資金=売上債権+棚卸資産-仕入債務
この計算式は、銀行融資の実務でもよく使われるものです。
しかし、計算式だけを覚えても、なぜこの金額が必要運転資金になるのかは理解しにくいでしょう。
ポイントは、商品を仕入れてから売上代金を回収するまでの間、会社の資金がどこに使われているのかを考えることです。
この記事では、長年にわたり法人融資と融資審査に携わってきた銀行員の立場から、運転資金の計算式が成り立つ理由を、お金の流れと具体的な数字を使って説明します。
さらに、計算した必要運転資金を銀行融資や資金繰り改善にどう活用するかについても解説します。
運転資金の計算式はなぜこの形になるのか
最初に結論を説明します。
必要運転資金の計算式で、売上債権と棚卸資産を足し、仕入債務を引く理由は次のとおりです。
- 売上債権:商品やサービスを販売したものの、まだ回収していないお金だからプラスする
- 棚卸資産:仕入れや製造に資金を使っているものの、まだ販売・現金化されていない商品などだからプラスする
- 仕入債務:仕入れなどの代金をまだ支払っておらず、仕入先から実質的に支払いを待ってもらっている金額だからマイナスする
つまり、必要運転資金は、売上債権と在庫に使われている資金から、仕入先への未払代金によって賄われている部分を差し引いた金額です。
この計算式を理解するために、まず事業活動におけるお金の流れを確認しましょう。
運転資金とは売上代金を回収するまでに必要なお金
会社は商品を仕入れたり、製品を製造したりして売上を生み出します。
しかし、商品を販売したからといって、必ずしもその場で現金が入ってくるわけではありません。
売掛取引では、販売後に一定の期間を置いて売上代金が入金されます。
その間にも会社は、仕入代金、人件費、家賃などの支払いを行う必要があります。
このように、事業活動を続けるために必要になるお金が運転資金です。
事業活動ではお金が姿を変えていく
次の図をご覧ください。
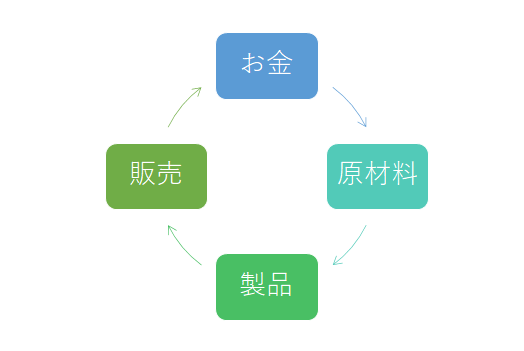
製造業を例にすると、事業活動におけるお金の流れは次のようになります。
- 原材料を仕入れる
- 原材料を使って製品を製造する
- 完成した製品を在庫として保有する
- 製品を販売して売掛金が発生する
- 売掛金を回収して現金が入金される
現金は、原材料や製品などの棚卸資産に姿を変え、販売後は売上債権に姿を変えます。
そして、売上代金を回収して初めて現金に戻ってきます。
この資金の循環の途中では、商品や売掛金という形で資金が使われているため、会社には別の支払いに充てられる現金が必要になる場合があります。
売上があっても資金が不足する理由
例えば、ある会社が100万円の商品を販売したとします。
ただし、販売代金の回収は2か月後です。
売上が発生していても、現金はまだ入金されていません。
その間にも、会社は仕入代金や人件費などを支払わなければなりません。
このような入金と支払いの時間差が、運転資金を必要とする大きな理由です。
なお、会社が必要とする運転資金には、人件費や家賃などの日常的な支払いも含まれます。
一方、今回説明する「売上債権+棚卸資産-仕入債務」という計算式は、主に売上債権、在庫、仕入債務に着目した、経常的な運転資金の必要額を把握するためのものです。
運転資金の計算式を具体例で理解する
ここで、実際に数字を使って必要運転資金を計算してみましょう。
ある中小企業の貸借対照表に、次の残高があるとします。
| 項目 | 金額 |
|---|---|
| 売掛金・受取手形などの売上債権 | 1,000万円 |
| 商品・製品などの棚卸資産 | 500万円 |
| 買掛金・支払手形などの仕入債務 | 600万円 |
必要運転資金は次のように計算します。
必要運転資金の計算例
1,000万円+500万円-600万円
=900万円
この会社の必要運転資金は900万円と計算されます。
では、なぜ900万円なのでしょうか。
売上債権1,000万円と棚卸資産500万円を合計すると、1,500万円です。
これは、売上代金としてまだ回収していない部分と、まだ販売・現金化されていない在庫に対応する金額です。
一方、仕入債務600万円は、仕入先への支払いをまだ行っていない金額です。
この600万円については、現時点で仕入先から支払いを待ってもらっているため、同額の資金をすでに支出する必要はありません。
そこで、1,500万円から600万円を差し引き、900万円を必要運転資金として計算するのです。
ただし、900万円という金額は、貸借対照表の各残高から求めた一定時点の指標です。
会社が今すぐ900万円の現金を支払う必要があるという意味でも、銀行から必ず900万円を借りなければならないという意味でもありません。
運転資金の計算式で売上債権をプラスする理由
売上債権とは、商品やサービスを販売したものの、まだ代金を回収していない債権です。
代表的なものには、売掛金や受取手形などがあります。
売上債権が発生しているということは、売上が計上されていても、対応する現金がまだ手元に入っていないことを意味します。
売掛金は現金になる前のお金
例えば、商品を300万円で販売し、代金を翌月末に受け取るとします。
商品を販売した時点で売掛金300万円が発生しますが、現金の入金はまだありません。
会社は代金の回収を待つ間も、次の商品を仕入れたり、経費を支払ったりする必要があります。
つまり、売掛金として回収を待っている期間は、その分の資金を別途確保する必要が生じやすくなります。
このため、必要運転資金の計算では売上債権をプラスします。
売上債権が増えると必要運転資金も増える
他の条件が同じであれば、売上債権が増えるほど必要運転資金は増加します。
例えば、売上債権が1,000万円から1,300万円に増え、棚卸資産と仕入債務が変わらなければ、必要運転資金は300万円増えます。
売上の増加によって売掛金が増える場合もあれば、売掛金の回収が遅れることによって増える場合もあります。
したがって、売上債権の増加が見られた場合には、売上高の変化と回収条件の両方を確認することが重要です。
運転資金の計算式で棚卸資産をプラスする理由
棚卸資産とは、商品、製品、原材料、仕掛品など、販売や製造のために保有している資産です。
棚卸資産は、販売されて売上代金として回収されるまで、会社の資金が在庫などの形になっている状態と考えることができます。
そのため、必要運転資金の計算では棚卸資産をプラスします。
在庫が増えると資金が固定される
例えば、ある会社が商品を500万円分仕入れたとします。
その商品がまだ販売されていなければ、商品は在庫として残っています。
仕入代金をすでに支払っていれば、その分の現金は商品に姿を変えています。
商品が売れて代金を回収するまでは、現金として利用できません。
このため、在庫が増えると必要運転資金が増える傾向があります。
ただし、仕入代金をまだ支払っていない部分は、仕入債務として計算式から差し引くことになります。
過剰在庫は資金繰りを悪化させる
必要以上に在庫を保有すると、資金が在庫に滞留します。
例えば、売上債権と仕入債務が変わらない状態で、棚卸資産が500万円から800万円に増えた場合、必要運転資金は300万円増加します。
そのため、在庫の回転が遅い会社では、必要運転資金が大きくなりやすくなります。
銀行の融資審査でも、在庫の増加が売上拡大に伴うものなのか、売れ残りによるものなのかを確認することがあります。
売れ残りや陳腐化によって回収が難しい在庫が含まれている場合には、貸借対照表上の金額をそのまま正常な運転資金と考えることは適切ではありません。
運転資金の計算式で仕入債務をマイナスする理由
必要運転資金の計算式で、最も疑問を感じやすいのが仕入債務をマイナスする理由ではないでしょうか。
仕入債務とは、商品や原材料などを仕入れたものの、まだ代金を支払っていない債務です。
代表的なものには、買掛金や支払手形などがあります。
仕入債務は将来支払う必要のあるお金です。
それにもかかわらず、必要運転資金の計算ではマイナスします。
その理由は、仕入債務が残っている間は、仕入先への支払いが猶予されており、その分だけ会社が自ら用意する資金を抑えられているからです。
仕入先が支払いを待ってくれている状態
例えば、会社が300万円の商品を仕入れたとします。
仕入代金の支払いが翌月末であれば、仕入れた時点では300万円を支払う必要はありません。
会社は商品を保有していても、仕入代金の支払いはまだ行っていない状態です。
この300万円は買掛金として計上されます。
つまり、仕入先から300万円分の支払いを待ってもらっていることになります。
このため、必要運転資金を計算する際には、仕入債務300万円を差し引きます。
仕入債務は支払わなくてよいお金ではない
ここで注意したいのは、仕入債務をマイナスするからといって、支払う必要がなくなるわけではないという点です。
仕入債務は、支払期日になれば原則として支払わなければなりません。
必要運転資金の計算式でマイナスするのは、一定時点で仕入先から支払いを待ってもらっている部分を反映するためです。
したがって、仕入債務の金額だけを見て、会社の運転資金が十分かどうかを判断することはできません。
仕入債務が減ると必要運転資金が増える場合がある
例えば、仕入債務が600万円から400万円に減り、売上債権と棚卸資産が変わらない場合を考えてみましょう。
必要運転資金は次のように変化します。
| 項目 | 変更前 | 変更後 |
|---|---|---|
| 売上債権 | 1,000万円 | 1,000万円 |
| 棚卸資産 | 500万円 | 500万円 |
| 仕入債務 | 600万円 | 400万円 |
| 必要運転資金 | 900万円 | 1,100万円 |
仕入債務が200万円減ったことで、必要運転資金は200万円増加しました。
このように、仕入先への支払いが早くなるなどして仕入債務が減少すると、会社が自ら用意する資金が増える場合があります。
必要運転資金の計算式を図で確認する
ここでもう一度、必要運転資金の計算式を確認しましょう。
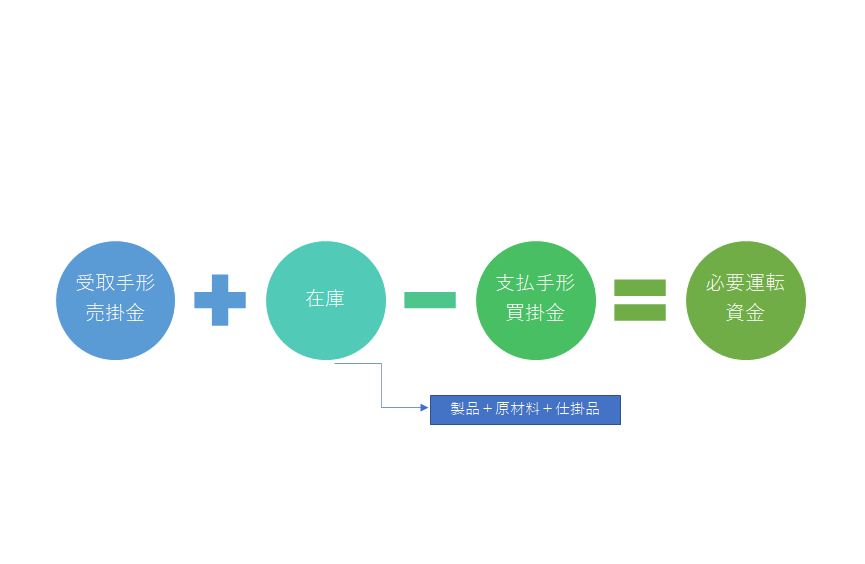
この計算式は、会社が事業活動の中で資金をどの程度必要としているかを把握するための基本的な指標です。
ただし、実際の資金繰りでは、売上や仕入れの季節変動、税金、人件費、設備投資、借入金返済など、さまざまな資金の動きがあります。
したがって、必要運転資金の計算結果だけで、会社の資金繰り全体を判断することはできません。
必要運転資金と銀行から借りる金額は同じではない
必要運転資金を計算する際に、もう一つ重要な点があります。
それは、必要運転資金の計算結果が、そのまま銀行から借りるべき金額になるわけではないということです。
必要運転資金は事業に必要な資金の目安
例えば、必要運転資金が900万円と計算された会社でも、すでに十分な自己資金があれば、必ずしも900万円を銀行から借りる必要はありません。
反対に、必要運転資金が900万円であっても、税金の支払い、設備投資、借入金返済などが重なることで、別途資金が必要になる場合があります。
必要運転資金は、事業活動に伴う資金需要を把握するための指標であり、銀行借入額を直接決めるものではありません。
銀行融資では資金使途と返済能力も確認される
銀行が運転資金融資を検討する際には、必要運転資金の金額だけでなく、次のような点を確認します。
- 売上高や仕入高の状況
- 売掛金の回収条件
- 在庫の保有状況
- 買掛金の支払条件
- 既存の借入金残高
- 手元資金の状況
- 今後の資金繰り予定
- 融資の返済能力
例えば、売上が増加して売掛金や在庫が増えることで必要運転資金が増加した場合には、その増加分が融資の検討材料になることがあります。
一方、売掛金の回収遅延や不良在庫の増加が原因で必要運転資金が増えている場合には、銀行が慎重に判断することがあります。
運転資金の計算式を使って資金繰りを改善する方法
必要運転資金の計算式は、銀行融資を申し込む際だけでなく、会社の資金繰りを改善するためにも役立ちます。
計算式を見ると、必要運転資金を減らすための基本的な方向性がわかります。
1.売掛金の回収を早める
売掛金の回収が早くなれば、売上債権の残高を減らせる場合があります。
例えば、取引先との契約条件を見直して回収期間を短縮できれば、必要運転資金の減少につながります。
ただし、回収条件の変更は取引先との合意が必要です。
2.在庫を適正な水準にする
在庫が過剰な場合には、仕入数量や発注時期を見直すことで、資金負担を減らせる場合があります。
ただし、在庫を減らしすぎると欠品や販売機会の損失につながるため、適正な在庫水準を維持することが重要です。
3.仕入代金の支払条件を見直す
仕入先との合意によって支払条件を調整できれば、必要運転資金を減らせる場合があります。
ただし、一方的な支払遅延は取引先との信頼関係を損なうおそれがあります。
契約や法令に従い、取引先との合意に基づいて対応する必要があります。
4.必要運転資金の増減を毎月確認する
必要運転資金は、売上や仕入れ、在庫、回収条件などによって変化します。
そのため、決算時だけでなく、月次の試算表などを使って定期的に計算することが有効です。
例えば、必要運転資金が前月より300万円増加した場合には、その原因が売上債権なのか、在庫なのか、仕入債務なのかを確認します。
このように必要運転資金の増減を分析することで、資金繰り悪化の原因を早期に把握できる場合があります。
運転資金の計算式に関するよくある質問
運転資金は仕入債務の金額だけあれば十分ではないのですか?
必ずしも十分ではありません。
仕入債務は、まだ支払っていない仕入代金を示します。
一方、会社には売掛金の回収待ちや在庫に資金が使われている部分があります。
そのため、仕入債務だけでなく、売上債権や棚卸資産も考慮して必要運転資金を計算します。
売上債権が増えると必要運転資金は増えますか?
他の条件が同じであれば、売上債権が増えると必要運転資金も増えます。
ただし、売上増加によるものなのか、回収遅延によるものなのかを確認することが重要です。
棚卸資産が多い会社は運転資金も多く必要ですか?
一般的には、在庫が多いほど必要運転資金は大きくなる傾向があります。
ただし、仕入債務の残高や在庫の回転状況などによっても変わります。
必要運転資金がマイナスになることはありますか?
あります。
仕入債務が売上債権と棚卸資産の合計を上回る場合には、計算結果がマイナスになります。
例えば、現金販売が中心で売掛金が少なく、仕入代金の支払いまで一定の期間がある業態では、必要運転資金がマイナスになる場合があります。
ただし、計算結果がマイナスでも、給与や家賃などの支払いに備える手元資金は必要です。
必要運転資金が1,000万円なら銀行から1,000万円借りられますか?
必ずしもそうではありません。
銀行は、必要運転資金の金額だけでなく、既存借入金、資金繰り、返済能力などを総合的に確認します。
必要運転資金は融資金額を検討するための重要な資料ですが、融資が認められる金額を保証するものではありません。
まとめ:運転資金の計算式は資金の循環から理解する
必要運転資金の基本的な計算式は、次のとおりです。
必要運転資金=売上債権+棚卸資産-仕入債務
- 売上債権:販売済みでも、まだ現金として回収していないためプラスする
- 棚卸資産:販売・現金化される前の資産であるためプラスする
- 仕入債務:仕入先から支払いを待ってもらっている部分であるためマイナスする
この計算式は、事業活動の中で資金がどのように使われているかを理解すると、自然に納得できるものです。
ただし、必要運転資金の計算結果は、会社の資金繰り全体を示すものではありません。
実際に必要な借入金額を検討する際には、手元資金、既存借入金、今後の資金繰り、返済能力なども確認する必要があります。
必要運転資金を定期的に計算し、その増減の原因を把握することが、資金繰りの安定と銀行への適切な融資相談につながります。
関連記事
運転資金とは何か
運転資金の基本的な意味や、会社が事業を続けるために運転資金が必要になる理由を説明しています。
所要運転資金の計算方法
売上債権、棚卸資産、仕入債務を使って、会社の必要運転資金を計算する方法を説明しています。
売上増加と運転資金の関係
売上が増えると、売掛金や在庫の増加によって必要運転資金が増える理由を解説しています。
運転資金と売上高の関係
売上高の変化が運転資金の必要額に与える影響を説明しています。
資金繰り表の見方と分析方法
経常収支と手元資金残高から資金不足を予測し、必要な資金対策を考える方法を説明しています。
銀行融資・資金繰りのメール相談
「自社の必要運転資金がいくらなのかわからない」
「売上が増えているのに資金繰りが苦しくなっている」
「運転資金の借入れを銀行に相談したいが、必要額をどう説明すればよいかわからない」
このような場合には、売上債権、棚卸資産、仕入債務の状況を整理し、必要運転資金と今後の資金繰りを確認することが重要です。
長年の法人融資・融資審査の実務経験を踏まえ、銀行融資や資金繰りに関する疑問について考え方をご案内しています。
銀行融資や資金繰りでお悩みの場合は、メール相談ページをご覧ください。
※現在はメールによるご相談を受け付けています。融資の承認や特定の融資条件を保証するものではありません。