銀行は融資先から決算書を受け取ると、会社の業績や財務内容だけでなく、現在の借入金が実質的に何に使われているのかも確認します。
この借入金の実際の使い道を、銀行の融資審査では「実態資金使途」と呼ぶことがあります。
例えば、会社が運転資金として融資を申し込んでも、銀行が決算書を分析した結果、借入金の一部が本業と関係の薄い投資や関係会社への貸付金などを支えている可能性があると判断すれば、融資審査は慎重になることがあります。
銀行は、融資申込時に説明された資金使途だけでなく、貸借対照表から会社全体の資金の使われ方を分析し、今回の融資が本当に必要な資金なのかを確認しています。
ただし、貸借対照表を見ただけで、個々の借入金が実際にどの支払いに使われたかを断定できるわけではありません。
この記事では、所要運転資金が約700万円、既存借入金が約1億円ある会社から、運転資金3,000万円の融資申込みがあった事例を使い、銀行が借入金の実態資金使途をどのように分析するのかを解説します。
さらに、銀行から借入金の使い道について質問されたときの説明方法や、追加融資を受けるために準備しておきたい資料も紹介します。
借入金の実態資金使途とは何か
実態資金使途とは、会社が借り入れた資金が、実質的にどのような用途に使われているのかということです。
銀行融資には、大きく分けて運転資金や設備資金などの資金使途があります。
運転資金は、仕入代金や人件費など、事業を継続するために必要な資金です。
設備資金は、工場の機械や店舗設備など、事業に必要な設備を取得するための資金です。
銀行は融資の申込みを受けると、申込金額が資金使途に対して妥当かどうかを確認します。
さらに、すでに借り入れている資金が会社全体として何に使われているのかを分析し、資金繰りや返済能力に問題がないかを判断します。
申込時の資金使途と実態資金使途の違い
融資申込時の資金使途と実態資金使途は、必ずしも同じ意味ではありません。
| 比較項目 | 申込時の資金使途 | 実態資金使途 |
|---|---|---|
| 意味 | 今回の融資で資金を何に使う予定か | 会社全体として借入金が実質的にどの資金需要を支えているか |
| 主な確認資料 | 資金繰り表、支払予定表、見積書、請求書など | 貸借対照表、借入金明細、資産の内訳、過去の資金移動など |
| 銀行が確認すること | 今回の融資の必要性と金額の妥当性 | 既存借入金を含めた資金の使われ方と資金繰りの健全性 |
例えば、今回の融資申込みが仕入代金の支払いを目的とする運転資金であっても、銀行は既存の借入金によってどのような資産が形成されているかを確認することがあります。
その結果、本業に必要な資金が不足しているのではなく、過去の投資や貸付金によって資金が固定化している可能性があれば、その内容を詳しく調べます。
実態資金使途の分析と資金流用は別の問題
ここで注意したいのは、実態資金使途の分析と、融資金を契約上の目的以外に使う資金流用は別の問題だということです。
銀行が貸借対照表から「借入金の一部が投資等の資産を支えている可能性がある」と分析したとしても、それだけで融資金の不適切な流用があったとはいえません。
会社の資金は、営業活動による入出金や設備投資、借入れ、返済などを通じて変動します。
したがって、貸借対照表による分析は、会社全体の資金の使われ方を推定するためのものです。
個々の融資金が実際にどこへ支払われたのかを確認するには、預金口座の入出金記録や支払資料など、別の資料による確認が必要です。
銀行が借入金の実態資金使途を確認する3つの理由
1.今回の融資が本当に必要かを判断するため
銀行は、融資申込金額が会社の資金需要に見合っているかを確認します。
例えば、通常の所要運転資金が700万円の会社から、3,000万円の運転資金融資の申込みがあった場合です。
銀行は、なぜ通常の所要運転資金を大きく上回る融資が必要なのかを確認します。
売上の増加、大型受注、季節的な仕入れなど、合理的な理由があれば追加の資金需要が発生することはあります。
しかし、具体的な資金需要を説明できなければ、融資の必要性について疑問を持たれる可能性があります。
2.既存借入金が増えた原因を確認するため
借入金が増加している場合、銀行はその原因を確認します。
例えば、設備投資に伴う借入金の増加であれば、取得した設備の内容や収益への貢献を確認します。
一方、関係会社への貸付金や回収の見通しが不明確な投資が増加している場合には、資金が固定化していないかを確認します。
同じ借入金の増加でも、資金が使われた理由によって銀行の評価は異なります。
3.借入金の返済能力を判断するため
銀行にとって重要なのは、融資した資金が返済される見通しがあるかどうかです。
借入金によって事業に必要な運転資金や設備投資が賄われ、その事業から利益や資金が生み出されていれば、返済原資を説明しやすくなります。
一方、回収の難しい貸付金や収益を生まない資産に資金が固定化している場合には、借入金の返済に必要な資金を確保できるかが問題になります。
そのため、銀行は資金使途と返済能力を関連づけて確認しています。
運転資金3,000万円の融資相談事例
ある中小企業から、運転資金として3,000万円の融資申込みがあったとします。
銀行員は、まずその会社の貸借対照表を確認します。
次の図は、この会社の前期の貸借対照表です。
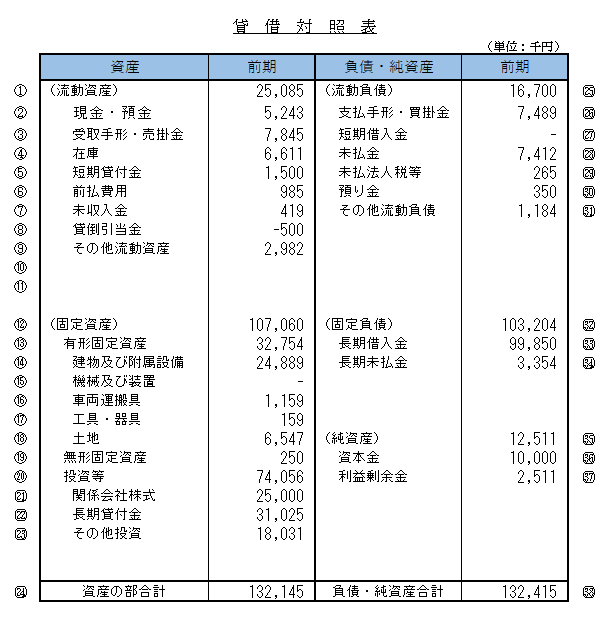
銀行員が最初に確認したいことの1つは、この会社が通常の事業活動を行うために、どれくらいの運転資金を必要としているのかという点です。
つまり、所要運転資金がどれくらいあるのかを確認します。
さらに、すでにどれくらいの借入金があり、その借入金が会社のどのような資金需要を支えているのかを分析します。
所要運転資金を計算して運転資金の必要額を把握する
所要運転資金とは、売掛金や棚卸資産などに資金が必要となる一方で、買掛金などによって支払いを猶予されている資金を差し引いた、通常の営業活動に必要な資金の目安です。
所要運転資金は、一般的に次の計算式で求められます。
所要運転資金=売上債権+棚卸資産-仕入債務
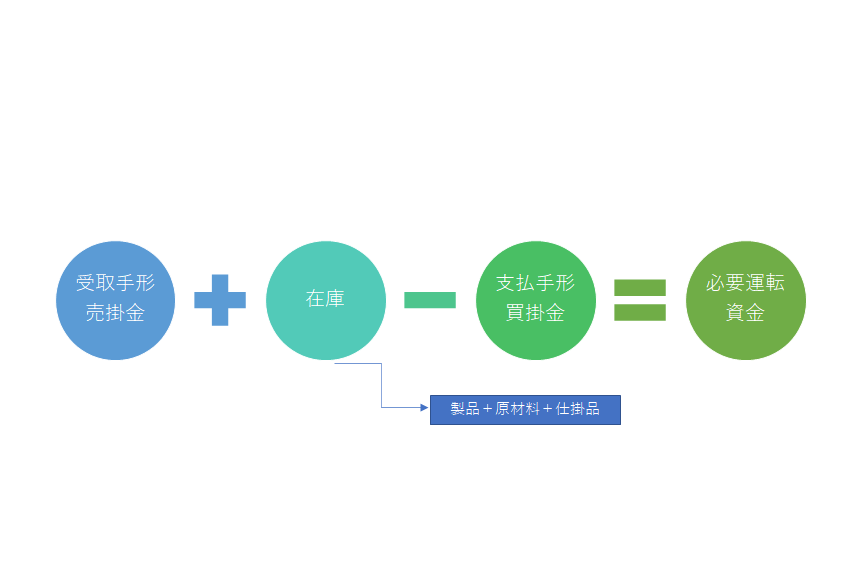
売上債権とは、売掛金や受取手形など、売上は計上されているものの、まだ回収されていない代金です。
棚卸資産とは、商品や製品、原材料などの在庫です。
仕入債務とは、買掛金や支払手形など、仕入れを行ったものの、まだ支払っていない代金です。
この計算式を使うことで、会社が通常の営業活動で必要としている運転資金のおおよその金額を把握できます。
今回の会社の所要運転資金は696万7,000円
先ほどの貸借対照表から、この会社の所要運転資金を計算してみます。
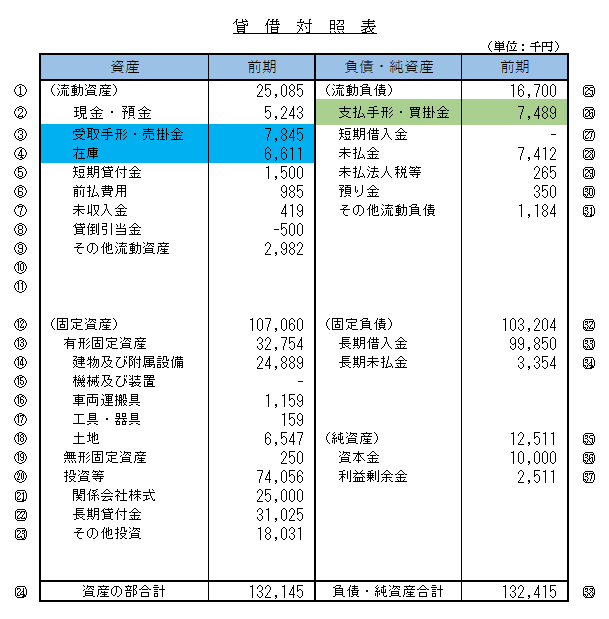
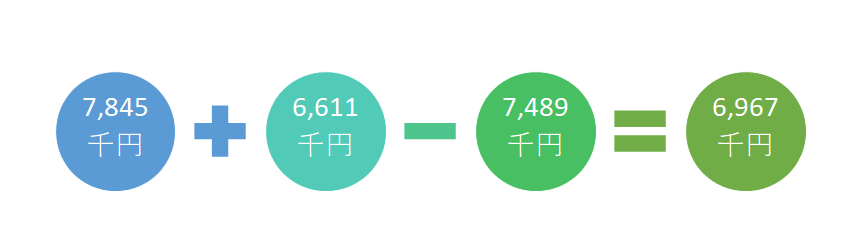
計算結果は6,967千円です。
つまり、この会社の所要運転資金は696万7,000円、約700万円となります。
一方、今回の融資申込額は3,000万円です。
申込額は、決算日時点の所要運転資金の約4.3倍に相当します。
この数字だけを見ると、通常の所要運転資金に対して今回の融資申込額は大きいと考えられます。
ただし、所要運転資金はあくまで決算日時点の残高から計算した目安です。
季節的な仕入れの増加、売上の拡大、賞与や納税などの支払いによって、一時的に必要となる資金が増える場合もあります。
また、決算日時点と現在では、売掛金や在庫の残高が大きく変わっている可能性もあります。
したがって、所要運転資金が約700万円だからといって、3,000万円の融資が必ず不要だと判断するわけではありません。
銀行は、資金が必要となる具体的な理由をさらに確認します。
所要運転資金の計算だけでは分からないこと
所要運転資金の計算式は、会社の通常の営業活動に必要な資金を把握するうえで有効です。
しかし、この計算だけで会社の資金需要をすべて説明できるわけではありません。
例えば、次のような資金需要は、通常の所要運転資金とは別に確認する必要があります。
- 賞与の支払いに必要な資金
- 法人税や消費税などの納税資金
- 季節的な仕入増加に対応する資金
- 大型受注による一時的な資金負担
- 設備投資に必要な資金
- 売掛金の入金遅延によって生じる資金不足
そのため、銀行は貸借対照表だけでなく、直近の試算表や資金繰り表なども確認し、現在の資金需要を判断します。
銀行は現在の借入金の実態資金使途も確認する
この会社の貸借対照表を見ると、借入金の残高は99,850千円です。
およそ1億円の借入金があることになります。
一方、所要運転資金は6,967千円、約700万円です。
両者を比較すると、次のようになります。
| 項目 | 金額 |
|---|---|
| 既存借入金残高 | 99,850千円 |
| 所要運転資金 | 6,967千円 |
| 差額 | 92,883千円 |
借入金と所要運転資金の差額は92,883千円、約9,300万円になります。
銀行員は、この数字を見ると次のような疑問を持ちます。
- 通常の所要運転資金は約700万円なのに、なぜ借入金が約1億円あるのだろうか
- 運転資金以外に、どのような資金需要があったのだろうか
- 既存借入金のうち、設備投資などに対応するものはいくらあるのだろうか
- 今回の3,000万円も、本当に運転資金として必要なのだろうか
もちろん、借入金が所要運転資金を上回っていること自体は、直ちに問題ではありません。
設備投資のために借り入れた資金が残っている場合や、将来の支払いに備えて現預金を確保している場合などもあるからです。
また、過去に必要となった運転資金の借入残高が残っている可能性もあります。
借入金と所要運転資金の差額は、資金使途を調べるきっかけになる数字であり、その差額がそのまま不適切な借入金を意味するわけではありません。
銀行は、この差額を手がかりに資金の使われ方を詳しく確認していきます。
銀行は貸借対照表から借入金の使い道をどう調べるのか
借入金の実態資金使途を確認する際、銀行員は貸借対照表の資産項目に注目します。
貸借対照表の左側には、現預金、売掛金、棚卸資産、固定資産、投資その他の資産などが表示されています。
これらの資産は、会社が資金をどのような形で保有し、事業に投入しているかを示しています。
一方、貸借対照表の右側には、借入金を含む負債や純資産が表示されています。
銀行は資産と負債・純資産の関係を分析し、借入金がどのような資金需要を支えていると考えられるかを推定します。
銀行員の着眼点:貸借対照表の資産項目は、会社が資金をどのような形で保有・運用しているかを把握する手がかりになります。ただし、資産の残高だけで個々の融資金の使途が確定するわけではありません。
実態資金使途を分析する際の考え方
銀行の実態資金使途分析では、借入金がどのような資産を支えているのかを、一定の順序で整理する方法があります。
次の図は、その考え方を示したものです。
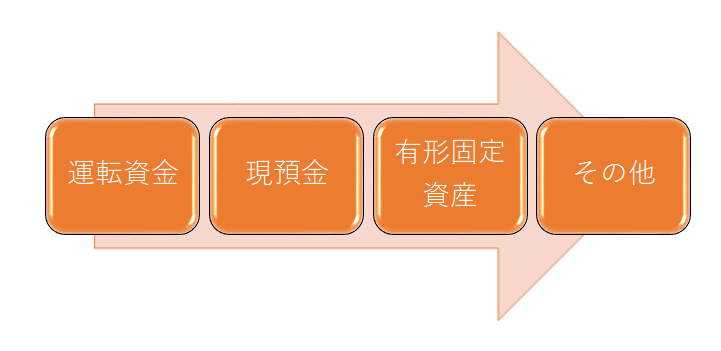
この図では、借入金が次の順序で使われているものと仮定して分析します。
- 所要運転資金
- 現預金
- 有形固定資産
- その他の資産
これは、借入金の使い道を整理するための分析上の考え方です。
すべての銀行が必ずこの順序で分析するという意味ではなく、個々の融資契約の実際の資金使途を示すものでもありません。
実際の審査では、自己資本、買掛金などの他の負債、設備資金の借入明細、資産の取得時期なども踏まえて判断します。
第一に所要運転資金
会社が事業を継続するためには、売掛金の回収までの期間や在庫の保有期間に対応する資金が必要です。
そのため、銀行はまず所要運転資金に相当する資金需要を確認します。
所要運転資金は、事業活動を継続するうえで必要性を説明しやすい資金です。
ただし、所要運転資金の全額を借入金で賄うとは限りません。
自己資金やその他の資金調達によって賄われている部分もあります。
第二に現預金
次に、会社が保有している現預金を確認します。
事業を継続するためには、一定の手元資金を確保しておく必要があります。
そのため、借入金によって現預金を確保していること自体が、必ずしも不適切というわけではありません。
ただし、現預金が十分にあるのに追加融資を申し込む場合には、その必要性を銀行が確認することがあります。
銀行は、現預金残高だけでなく、今後の支払予定や資金繰りも確認します。
第三に有形固定資産
有形固定資産には、工場、機械設備、店舗、建物などがあります。
これらは事業を行うために必要な資産ですが、取得にはまとまった資金が必要になることがあります。
銀行は、設備資金としての借入金がどれくらい残っているのか、設備投資が会社の事業規模に見合っているかなどを確認します。
なお、有形固定資産は減価償却によって帳簿価額が減少するため、現在の帳簿価額と過去の設備投資額が一致するとは限りません。
そのため、固定資産台帳や設備資金の借入明細も確認する必要があります。
第四にその他の資産
所要運転資金、現預金、有形固定資産以外にも、会社が保有する資産があります。
例えば、投資有価証券、関係会社への貸付金、長期性の投資などです。
これらの資産に多額の資金が投入されている場合、銀行はその内容や回収可能性を確認します。
特に、本業との関係が薄い投資や、回収の見通しが不明確な貸付金などに資金が固定化している場合には、融資審査で慎重に評価されることがあります。
ただし、その他の資産がすべて問題になるわけではありません。
事業上必要な投資もあるため、資産の内容と目的を個別に確認することが重要です。
事例の会社では借入金が何に使われていると考えられるか
それでは、先ほどの会社の借入金99,850千円について、実態資金使途を分析してみます。
次の図をご覧ください。
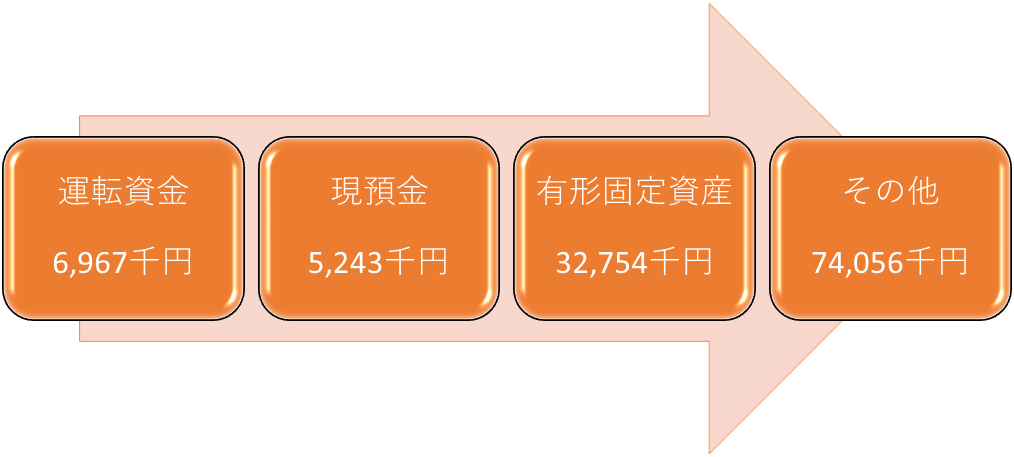
この分析例では、所要運転資金、現預金、有形固定資産に借入金を充当したと仮定しても、なお借入金の一部が残る計算となります。
そこで、残りの借入金はその他の資産にも対応していると推定します。
この会社の場合には、投資等の項目に注目することになります。
銀行員としては、次のような点を確認したいところです。
- 投資等の資産は、具体的に何なのか
- その投資は本業とどのような関係があるのか
- いつ、どのような目的で取得した資産なのか
- 資金を回収できる見通しはあるのか
- 借入金の返済に支障を与えていないか
こうした点を確認することで、借入金が会社の事業活動を適切に支えているのかを判断します。
投資等の資産が多い場合に銀行が確認すること
例えば、投資等の資産の中に関係会社への貸付金が含まれている場合を考えてみましょう。
銀行は、貸付先、貸付目的、返済条件、回収状況などを確認します。
関係会社の事業を支えるための貸付けであっても、回収が長期間進んでいなければ、資金が固定化している可能性があります。
また、投資有価証券が多い場合には、その投資が事業上必要なものか、換金可能性があるかなどを確認することがあります。
ただし、貸付金や投資有価証券があること自体が、直ちに融資審査で不利になるわけではありません。
銀行が重視するのは、資産の名称だけではなく、その資産を保有する目的、資金回収の見通し、会社の資金繰りへの影響です。
貸借対照表の分析だけで結論を出さない
この事例で、借入金の一部が投資等の資産を支えていると推定されたとしても、それだけで「融資金を投資に流用した」と断定することはできません。
投資等の資産は自己資金で取得した可能性もあります。
また、借入金を利用して設備投資を行った後、営業活動によって資金の構成が変化している場合もあります。
そのため、銀行は貸借対照表の分析結果を出発点として、過去の借入れや資産取得の経緯を確認する必要があります。
なぜ運転資金3,000万円の追加融資が慎重に審査されるのか
今回の会社は、所要運転資金が約700万円である一方、借入金は約1億円あります。
さらに、借入金の一部が投資等の資産を支えている可能性があると推定されています。
この状況で、運転資金として新たに3,000万円の融資申込みがあった場合、銀行はその必要性を慎重に確認します。
特に重要なのは、今回の3,000万円が何の支払いに必要なのかという点です。
通常の運転資金以外に資金需要が発生している可能性
例えば、次のような事情があれば、運転資金の必要額が通常より増える可能性があります。
- 売上増加に伴って売掛金が増えている
- 大型受注に対応するため仕入れが増えている
- 季節的な資金需要が発生している
- 取引先の入金遅延によって一時的に資金が不足している
- 賞与や納税など、通常の所要運転資金とは別の支払いが予定されている
このような理由があれば、決算日時点の所要運転資金だけでは把握できない資金需要があるかもしれません。
銀行は、申込時点の資金繰り表や売掛金・買掛金の明細などから、その必要性を確認します。
過去の投資や貸付金によって資金が不足している可能性
一方、実際には回収の難しい投資や貸付金によって資金繰りが圧迫され、その不足を補うための借入れであれば、銀行は慎重になります。
例えば、会社が本業と関係の薄い投資に多額の資金を投入し、その結果、仕入代金の支払いに必要な現預金が不足している場合です。
この場合、銀行は新たな融資を行っても、資金不足が繰り返されるのではないかと考える可能性があります。
また、投資した資金を回収できなければ、借入金の返済原資を確保することも難しくなります。
銀行が確認したいのは、今回の融資が事業活動に必要な資金なのか、それとも過去の資金運用によって生じた資金不足を補うものなのかという点です。
追加融資3,000万円の審査で確認する主な項目
| 確認項目 | 銀行が確認したい内容 |
|---|---|
| 資金使途 | 3,000万円を何の支払いに使用するのか |
| 必要金額 | 3,000万円という申込額に根拠があるか |
| 必要時期 | いつまでに資金が必要なのか |
| 既存借入金 | 借入金が増えた理由と返済状況 |
| 投資等の資産 | 内容、事業との関連性、回収可能性 |
| 返済能力 | 今回の融資を含めて返済できるか |
これらを確認したうえで、銀行は追加融資の可否や金額、返済期間などを判断します。
実態資金使途を疑われた場合に会社が説明すべきこと
銀行から借入金の使い道について質問された場合には、資金が必要な理由を具体的に説明することが重要です。
特に、所要運転資金と比較して借入金が多い会社では、過去の借入れが増えた経緯も整理しておく必要があります。
1.今回の融資で何を支払うのかを明確にする
単に「運転資金が必要です」と説明するだけでは、銀行は融資の必要性を十分に判断できません。
仕入代金、外注費、人件費など、何の支払いにいくら必要なのかを具体的に説明してください。
例えば、3,000万円の申込みであれば、次のように内訳を整理する方法があります。
| 資金使途 | 必要金額 |
|---|---|
| 大型受注に伴う仕入代金 | 1,500万円 |
| 外注費の支払い | 1,000万円 |
| 売掛金の入金までの資金不足 | 500万円 |
| 合計 | 3,000万円 |
これは説明方法を示すための仮の例です。実際には、同じ支払いを重複して計上しないよう注意し、支払予定と入金予定を資金繰り表で確認する必要があります。
資金使途と必要額の根拠を示せば、銀行員も融資の必要性を判断しやすくなります。
2.既存の借入金が増えた理由を説明する
所要運転資金に比べて借入金が多い場合には、借入金が増えた理由を整理しておくことが重要です。
例えば、過去の設備投資、売上増加に伴う資金需要、手元資金の確保など、合理的な理由があれば説明できます。
また、関係会社への貸付金や投資有価証券などがある場合には、その目的や回収見通しについても説明できるようにしておきましょう。
特に、貸借対照表の投資等の項目が大きい場合には、その内訳を整理しておくことが大切です。
3.借入金の返済原資を説明する
銀行融資では、資金使途の妥当性だけでなく、返済能力も重要です。
今回の融資を受けた後、どのような利益や入金によって返済していくのかを説明する必要があります。
例えば、売掛金の回収を返済原資とする場合には、入金予定日と金額、その根拠を説明します。
長期の借入れであれば、今後の利益や減価償却費などから返済に充てられる資金をどの程度確保できるかも重要です。
ただし、会計上の利益がそのまま返済に使える現金になるわけではありません。
売掛金や棚卸資産の増減、設備投資なども考慮して、実際の資金繰りを確認する必要があります。
4.投資等の資産の回収計画を説明する
投資等に資金が固定化している場合には、その資産を今後どうするのかも重要です。
例えば、関係会社への貸付金がある場合には、返済予定や回収実績を説明します。
投資有価証券を保有している場合には、保有目的や換金の可能性などを説明します。
回収の見通しが立たない資産がある場合には、その影響を踏まえて資金繰りを管理する必要があります。
銀行にとって重要なのは、資金が固定化している事実だけでなく、会社がその問題を把握し、対応策を検討しているかという点です。
銀行への融資相談で準備しておきたい資料
借入金の実態資金使途について質問された場合には、口頭で説明するだけでなく、資料によって裏付けることが大切です。
主に次の資料を準備すると、銀行への説明がしやすくなります。
- 直近の決算書:資産、負債、純資産の状況を確認するため
- 直近の試算表:決算日以降の業績や資産・負債の変動を確認するため
- 資金繰り表:今回の融資が必要な金額と時期を説明するため
- 借入金明細表:金融機関別の借入残高、資金使途、返済予定を整理するため
- 売掛金・買掛金の明細:所要運転資金や入出金の予定を確認するため
- 固定資産台帳:設備投資の内容や資産の帳簿価額を確認するため
- 貸付金・投資有価証券の内訳:投資等の資産の内容や回収見通しを説明するため
これらをすべての融資申込みで必ず提出するという意味ではありません。
銀行からの質問内容や融資の目的に応じて、必要な資料を準備してください。
実態資金使途を確認されたときに避けたい説明
「昔から借りているので分かりません」と答える
借入金の残高が多い場合、銀行は過去の借入れが増えた理由を確認することがあります。
長年にわたる借入れについて、経営者がすべての経緯を記憶しているとは限りません。
しかし、借入金の使途や返済予定を会社として把握できていない状態では、資金管理に不安を持たれる可能性があります。
借入金明細や過去の設備投資資料などを確認し、分かる範囲で経緯を整理することが重要です。
投資等の資産の内容を説明しない
貸借対照表に多額の貸付金や投資有価証券がある場合、その内容について銀行から質問されることがあります。
このとき、内容を説明できなければ、銀行は資産の回収可能性を判断しにくくなります。
投資の目的や現在の状況を整理し、必要に応じて資料を提示することが大切です。
資金不足の原因を整理せず追加融資を申し込む
「資金繰りが厳しいので3,000万円借りたい」という説明だけでは、銀行は必要額の妥当性を判断できません。
資金繰り表を作成し、いつ、何の支払いで、いくら不足するのかを明確にしてください。
また、資金不足が一時的なものなのか、継続的な赤字や返済負担によるものなのかを整理することも重要です。
借入金の実態資金使途についてよくある質問
銀行は借入金の使い道を決算書だけで判断できますか?
決算書から借入金の使い道を推定することはできますが、個々の借入金の実際の使い道を正確に特定できるわけではありません。
銀行は決算書に加えて、資金繰り表、借入明細、設備投資の内容、預金口座の入出金記録なども確認して判断します。
所要運転資金より借入金が多いと融資は受けられませんか?
必ずしもそうではありません。
設備資金の借入れや手元資金の確保など、所要運転資金以外にも借入れが必要となる理由があります。
銀行は借入金が多い理由と返済能力を総合的に確認します。
借入金が投資に使われていると追加融資は難しくなりますか?
投資の内容によって異なります。
本業に必要な投資であれば合理性を説明できる場合があります。
一方、本業との関係が薄く、回収の見通しが不明確な投資に多額の資金が固定化している場合には、追加融資が慎重に判断される可能性があります。
銀行に運転資金の必要性を説明するには何が必要ですか?
資金繰り表、売掛金や買掛金の明細、仕入れや支払いの予定などを準備し、いつ、何に、いくら必要なのかを具体的に説明することが大切です。
資金が必要な理由と返済の見通しが明確であれば、銀行も融資の必要性を判断しやすくなります。
実態資金使途の分析で投資等に借入金が充当されていると判断されたら、資金流用になりますか?
それだけで資金流用と判断できるわけではありません。
貸借対照表からの実態資金使途分析は、会社全体の資金の使われ方を推定するものです。
実際に融資契約上の資金使途と異なる支払いが行われたかどうかは、融資契約の内容や入出金記録などを確認する必要があります。
借入金が約1億円ある会社が3,000万円を追加で借りることはできますか?
既存借入金の残高だけで、追加融資の可否が決まるわけではありません。
今回の融資の必要性、既存借入金が増えた理由、財務内容、業績、資金繰り、返済能力などを総合的に判断します。
追加融資を希望する場合には、必要資金の内訳と返済計画を具体的に説明することが重要です。
借入金の実態資金使途と銀行の融資判断のまとめ
銀行は融資審査において、会社から説明された資金使途だけでなく、借入金が実質的に何に使われているのかも確認しています。
そのために、貸借対照表から所要運転資金や現預金、固定資産、投資等の資産を分析し、借入金の使われ方を推定します。
今回の事例では、所要運転資金が約700万円である一方、借入金が約1億円あり、さらに3,000万円の運転資金融資の申込みがありました。
銀行としては、今回の融資が本当に運転資金として必要なのか、既存の借入金が何に使われているのかを確認する必要があります。
ただし、所要運転資金より借入金が多いことだけを理由に、融資が受けられないと決まるわけではありません。
また、貸借対照表から借入金の一部が投資等の資産を支えていると推定されても、それだけで不適切な資金流用があったとは判断できません。
重要なのは、借入金が必要となった理由と実際の資金使途を明確にし、銀行に合理的な説明ができることです。
会社としても、借入金の残高や使途、資産の回収状況を継続的に管理しておくことで、資金繰りの問題を早期に把握し、銀行への融資相談にも対応しやすくなります。
この記事のまとめ
- 銀行は決算書から借入金の実態資金使途を分析している
- 所要運転資金と借入金の残高を比較することで、資金の使われ方を確認する
- 貸借対照表の資産項目は、実態資金使途を推定する手がかりになる
- 借入金が所要運転資金を上回っていても、それだけで問題とは限らない
- 実態資金使途の分析結果だけで、不適切な資金流用があったとは判断できない
- 追加融資では資金使途の妥当性と返済能力が重要になる
- 資金繰り表や借入金明細を準備し、必要資金を具体的に説明することが大切
関連記事
運転資金の必要額や銀行の融資審査については、次の記事も参考にしてください。
所要運転資金の計算方法
売上債権、棚卸資産、仕入債務から所要運転資金を計算する方法を解説しています。
運転資金とは?
会社が事業を継続するために必要な運転資金の基本的な考え方を解説しています。
銀行融資の審査内容
銀行が融資審査で確認する項目や、融資の可否を判断するポイントを解説しています。
借入金の使い道や追加融資でお悩みの経営者の方へ
銀行から「借入金が多い理由を説明してください」「今回の運転資金は何に必要ですか」と質問され、どのように説明すればよいか悩む経営者の方もいるでしょう。
銀行融資では、資金使途を明確にすることに加えて、借入金が増えた理由や今後の返済見通しを整理することが重要です。
また、借入金や資産の状況を定期的に確認し、資金繰り表を使って資金の動きを継続的に管理することは、今後の銀行取引を安定させるうえでも役立ちます。
借入金の実態資金使途、運転資金の必要額、追加融資の相談方法、資金繰りの改善などについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
銀行融資の審査への対応、運転資金の借入れ、資金繰りの改善などについてご相談を受け付けています。
※ご相談によって融資の承認や希望条件での借入れが保証されるものではありません。