「運転資金の計算式には、なぜ棚卸資産を加えるのだろうか」
「在庫はまだ売れていないのに、なぜ運転資金として計算するのだろうか」
「棚卸資産が増えた場合、その分を銀行から借りることはできるのだろうか」
このような疑問をお持ちの中小企業経営者の方もいらっしゃると思います。
会社が事業を継続するために必要となる所要運転資金は、一般的に次の計算式で求められます。
所要運転資金 = 売掛債権 + 棚卸資産 - 買掛債務
売掛債権:売掛金・受取手形など
棚卸資産:商品・製品・原材料・仕掛品など
買掛債務:買掛金・支払手形など
この計算式を見ると、売掛金を加える理由は理解しやすいかもしれません。
売掛金は、すでに売上が発生しているものの、まだ代金を回収していない金額だからです。
一方、棚卸資産は、まだ販売されていない商品や製品などです。
そのため、なぜ棚卸資産を運転資金に加えるのか、疑問に感じることがあります。
結論から申し上げると、棚卸資産は、会社が仕入れや製造のために資金を投入したものの、まだ販売・回収が完了していない資産だからです。
この記事では、長年にわたり銀行の法人融資や融資審査に携わってきた経験を踏まえ、運転資金に棚卸資産を加える理由、所要運転資金の計算例、棚卸資産が資金繰りに与える影響、銀行が在庫を確認するポイントを解説します。
運転資金に棚卸資産を加える理由
運転資金に棚卸資産を加える理由を理解するには、まず会社の事業活動における資金の流れを考えるとわかりやすくなります。
会社の資金は、事業活動の中でさまざまな形に変わりながら循環しています。
事業における資金の循環
次の図は、製造業を例にした資金の循環を示したものです。
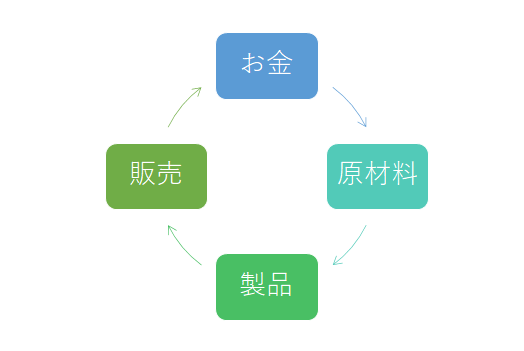
製造業では、一般的に次のような流れで資金が循環します。
- 現金を使って原材料を仕入れる
- 原材料を加工して製品を製造する
- 製品を販売する
- 販売代金が売掛金になる
- 売掛金を回収して現金に戻る
つまり、現金は原材料や製品、売掛金という形に変わり、最終的に再び現金として回収されます。
この資金の循環が繰り返されることで、会社は事業を継続しています。
棚卸資産は現金に戻る前の段階にある
この資金の循環の中で、棚卸資産はどの段階にあるのでしょうか。
棚卸資産には、原材料、仕掛品、製品、商品などがあります。
これらは、まだ販売されていない、あるいは製造が完了していない資産です。
例えば、原材料を仕入れて代金を支払った場合、会社の現金は減少します。
しかし、その原材料は、製品として完成し、販売され、代金が回収されるまでは現金に戻りません。
そのため、棚卸資産は資金が事業の中に固定されている状態の1つと考えることができます。
棚卸資産が増えると、その分だけ資金が在庫として固定され、追加の運転資金が必要になる場合があります。
これが、運転資金の計算式に棚卸資産を加える基本的な理由です。
そもそも運転資金とは何か
運転資金とは、会社が日々の事業活動を継続するために必要となる資金です。
例えば、次のような支払いに使用されます。
- 商品や原材料の仕入代金
- 外注費
- 従業員の給与
- 家賃や水道光熱費
- その他の事業運営に必要な経費
事業を行うには、売上代金を回収する前にさまざまな支払いが発生します。
そのため、会社は一定の資金を手元に確保しておく必要があります。
所要運転資金と日々の支払資金は区別して考える
ここで注意したいのは、運転資金という言葉には、日々の支払いに必要な資金という広い意味と、売掛債権・棚卸資産・買掛債務から計算する所要運転資金という意味があることです。
所要運転資金の計算式は、主に営業取引によって売掛債権や在庫に固定され、買掛債務によって支払いが猶予されている資金の差額を把握するためのものです。
一方、人件費や家賃、税金、借入金返済などを含めた実際の資金繰りは、資金繰り表で別途確認する必要があります。
したがって、所要運転資金の計算額だけで、会社が必要とする現金のすべてを把握できるわけではありません。
所要運転資金の計算式を具体例で解説
棚卸資産を加えることで、所要運転資金がどのように変わるのか、具体例で確認してみましょう。
棚卸資産が500万円ある会社の例
次のような会社を考えます。
- 売掛金:1,000万円
- 棚卸資産:500万円
- 買掛金:600万円
この会社の所要運転資金は次のとおりです。
1,000万円 + 500万円 - 600万円 = 900万円
所要運転資金は900万円です。
売掛金1,000万円は、まだ回収されていない売上代金です。
棚卸資産500万円は、まだ販売されていない商品や原材料などです。
一方、買掛金600万円は、仕入先への支払いがまだ済んでいない金額です。
つまり、売掛金と棚卸資産の合計1,500万円から、仕入先への支払いが猶予されている600万円を差し引いた900万円が、所要運転資金として計算されます。
棚卸資産が増えると所要運転資金も増える
次に、売掛金と買掛金が変わらず、棚卸資産だけが500万円から800万円に増加した場合を考えます。
| 項目 | 増加前 | 増加後 |
|---|---|---|
| 売掛金 | 1,000万円 | 1,000万円 |
| 棚卸資産 | 500万円 | 800万円 |
| 買掛金 | 600万円 | 600万円 |
| 所要運転資金 | 900万円 | 1,200万円 |
棚卸資産が300万円増加したことで、所要運転資金も300万円増加しています。
これは、売掛金や買掛金が変わらないという条件のもとでは、在庫の増加分だけ追加の資金が必要になることを示しています。
ただし、実際には棚卸資産が増えると同時に買掛金が増える場合もあります。
その場合には、買掛金の増加によって、追加運転資金の負担が一部軽減されます。
なぜ買掛金は運転資金から差し引くのか
所要運転資金の計算式では、棚卸資産を加える一方で、買掛金などの買掛債務を差し引きます。
この理由も、資金の循環から考えると理解しやすくなります。
例えば、商品を500万円仕入れたものの、代金の支払いが翌月末である場合を考えます。
この時点では商品という棚卸資産が500万円増えていますが、まだ仕入代金を支払っていません。
したがって、仕入先から支払いを猶予されている500万円については、その時点で会社が自己資金や銀行借入によって負担しているわけではありません。
このため、所要運転資金の計算では、買掛金を差し引きます。
棚卸資産は資金が固定されている側の項目、買掛金は支払いが猶予されている側の項目です。
ただし、買掛金は将来支払わなければならないため、実際の支払時期に必要な資金を資金繰り表で確認することも重要です。
棚卸資産にはどのようなものが含まれるのか
棚卸資産というと、倉庫に保管している商品を思い浮かべる方が多いかもしれません。
しかし、棚卸資産にはさまざまな種類があります。
| 棚卸資産の種類 | 内容 |
|---|---|
| 商品 | 販売するために仕入れた商品 |
| 製品 | 製造が完了し、販売を待っている製品 |
| 原材料 | 製品の製造に使用する材料 |
| 仕掛品 | 製造途中の製品 |
| 貯蔵品 | 未使用の消耗品など、会計上棚卸資産に該当するもの |
このように、棚卸資産は完成した商品や製品だけではありません。
原材料や仕掛品も、将来の販売や事業活動を通じて資金を回収する過程にあるため、棚卸資産として計上されます。
棚卸資産が多いと資金繰りが苦しくなる理由
棚卸資産は、事業を行うために必要なものです。
しかし、必要以上に棚卸資産が増えると、資金繰りを圧迫することがあります。
在庫が増えると資金が固定される
例えば、売上が変わらないにもかかわらず、棚卸資産が500万円から1,000万円に増加した場合です。
商品や原材料などに固定されている資金が増え、現金化されるまでの期間が長くなる可能性があります。
特に、仕入代金の支払いが先行している場合には、預金残高が減少することがあります。
売れ残った在庫は現金化できない可能性がある
棚卸資産は、販売されることによって売掛金や現金に変わります。
しかし、すべての棚卸資産が予定どおり販売できるとは限りません。
例えば、次のような在庫には注意が必要です。
- 長期間売れていない商品
- 需要が減少している商品
- 型落ちや陳腐化した製品
- 破損や品質劣化によって販売が難しい商品
- 製造計画の変更によって使用予定がなくなった原材料
このような在庫が増えると、予定していた資金回収ができなくなる可能性があります。
また、販売できたとしても値引きが必要になり、当初想定していた金額を回収できない場合があります。
在庫が多いと保管費用も増える
棚卸資産が増加すると、倉庫費用や保管費用などが増える場合があります。
さらに、在庫管理の負担が大きくなることもあります。
そのため、棚卸資産は多ければよいというものではありません。
事業を継続するために必要な在庫を確保しながら、過剰在庫を防ぐことが重要です。
棚卸資産が多い会社を銀行はどう見ているのか
銀行が運転資金の融資を審査する際には、売掛金だけでなく棚卸資産の状況も確認します。
なぜなら、棚卸資産は所要運転資金を構成する重要な項目であり、将来の資金回収にも関係するためです。
銀行は棚卸資産の増加理由を確認する
棚卸資産が増加している場合、銀行はその理由を確認することがあります。
例えば、売上増加に備えて在庫を増やしているのであれば、事業上合理的な理由があると考えられます。
一方、売上が減少しているにもかかわらず在庫が増加している場合には、売れ残りが発生している可能性があります。
銀行としては、在庫が増えている理由と、今後販売できる見込みがあるかどうかを確認したいのです。
棚卸資産が月商の何倍あるかを確認する
銀行が棚卸資産の水準を確認する際には、売上高や売上原価との関係を見ることがあります。
例えば、棚卸資産が月商の3倍や4倍ある場合です。
ただし、棚卸資産が月商の3倍や4倍あるという理由だけで、不良在庫があると断定することはできません。
製造期間が長い業種や、季節的に在庫を多く保有する業種などでは、棚卸資産の水準が高くなる場合があります。
そのため、銀行は業種や販売状況、過去の在庫水準なども踏まえて判断します。
棚卸資産回転期間を確認する
棚卸資産の水準を確認する際に役立つ指標の1つが、棚卸資産回転期間です。
棚卸資産回転期間は、在庫が売上原価の何か月分に相当するかを示す指標です。
棚卸資産回転期間(月)= 平均棚卸資産 ÷ 月平均売上原価
月平均売上原価 = 年間売上原価 ÷ 12か月
例えば、次のような会社を考えます。
- 平均棚卸資産:1,200万円
- 年間売上原価:7,200万円
- 月平均売上原価:600万円
この場合、棚卸資産回転期間は次のようになります。
1,200万円 ÷ 600万円 = 2か月
つまり、平均棚卸資産が月平均売上原価の2か月分に相当するということです。
棚卸資産回転期間が長くなっている場合には、在庫が増えている理由や販売状況を確認する必要があります。
なお、棚卸資産回転期間を計算する際には、一般的に売上高ではなく売上原価を使用します。
棚卸資産は原価を基準に計上されるため、売上原価と比較することで、在庫の回転状況をより適切に把握できるためです。
銀行は不良在庫や過剰在庫の有無を確認する
銀行は、棚卸資産の金額だけでなく、その内容にも注目します。
例えば、長期間売れていない商品が多い場合には、今後の販売や資金回収に不安があると考えられます。
また、帳簿上の棚卸資産の金額と、実際に販売して回収できる金額が大きく異なる場合には、財務内容の評価にも影響する可能性があります。
そのため、銀行から棚卸資産の内容について質問された場合には、在庫明細や販売見通しなどを使って説明することが重要です。
棚卸資産が増えた場合、銀行から運転資金を借りられるのか
棚卸資産が増加した場合、その増加分について銀行から運転資金の融資を受けられる可能性があります。
ただし、棚卸資産が増えたという理由だけで、銀行が必ず融資に応じるわけではありません。
銀行は、在庫が増えた理由や販売見通し、会社の返済能力などを確認します。
融資を検討しやすい棚卸資産の増加
例えば、次のような場合です。
- 売上増加に対応するために商品在庫が増えている
- 受注済みの製品を製造するために原材料を増やしている
- 季節的な販売増加に備えて在庫を確保している
- 新規取引の開始に伴って必要な在庫が増えている
このような場合には、在庫が増えた理由や販売見通しを具体的に説明することで、銀行も融資の必要性を検討しやすくなります。
ただし、融資可否は会社の財務内容や返済能力などを含めて判断されます。
銀行が慎重に判断する棚卸資産の増加
一方、次のような場合には、銀行が慎重に判断することがあります。
- 売上が減少しているのに在庫が増加している
- 長期間売れていない商品が増えている
- 販売見通しが不明確な在庫が多い
- 在庫管理が不十分で、棚卸資産の内容を説明できない
- 過剰在庫を処分できず、資金繰りが悪化している
このような場合には、棚卸資産が増加していても、銀行がその全額を正常な運転資金需要として評価するとは限りません。
銀行が重視するのは、棚卸資産の金額だけでなく、その在庫が販売され、資金として回収される見込みがあるかどうかです。
棚卸資産の増加による資金繰り悪化を防ぐ方法
棚卸資産が増えて資金繰りが苦しくなっている場合には、在庫管理や資金繰り管理を見直すことが重要です。
1.棚卸資産の内訳を確認する
まず、棚卸資産の内訳を確認しましょう。
商品、製品、原材料、仕掛品などに分けて、どの項目が増えているのかを把握します。
例えば、原材料が増えている場合には、今後の製造計画に対応したものなのかを確認します。
完成品が増えている場合には、販売見通しや受注状況を確認します。
2.長期間売れていない在庫を把握する
棚卸資産の中に、長期間売れていない商品がないか確認することも重要です。
売れ残りが発生している場合には、販売方法の見直しや在庫処分などを検討する必要があります。
ただし、値引き販売や在庫処分によって損失が発生する場合もあるため、採算面を考慮して判断することが大切です。
3.仕入数量を販売見通しに合わせる
売上増加に備えて在庫を確保することは必要ですが、過剰な仕入れは資金繰りを圧迫します。
そのため、販売実績や受注状況などを踏まえて、仕入数量を適切に管理することが重要です。
特に、売上が減少している場合には、従来と同じ数量を仕入れ続けていないか確認しましょう。
4.資金繰り表で仕入代金の支払時期を確認する
棚卸資産が増加する場合には、仕入代金の支払時期にも注意が必要です。
例えば、在庫を増やした月にはまだ買掛金として計上されていても、翌月には支払いが発生する場合があります。
そのため、棚卸資産の残高だけでなく、仕入代金の支払予定を資金繰り表で確認することが重要です。
5.必要な運転資金を早めに銀行へ相談する
売上増加や受注増加に伴って棚卸資産が増える場合には、追加運転資金が必要になることがあります。
その場合には、資金不足が発生する前に銀行へ相談することをおすすめします。
銀行に相談する際には、次のような資料を準備すると説明しやすくなります。
- 直近の試算表
- 棚卸資産の内訳明細
- 売上や受注の増加状況を示す資料
- 今後の販売見通し
- 資金繰り表
在庫が増えた理由と、今後どのように販売して資金を回収するのかを説明することが重要です。
運転資金と棚卸資産に関するよくある質問
運転資金の計算に棚卸資産を加えるのはなぜですか?
棚卸資産は、仕入れや製造のために資金を投入したものの、まだ販売や代金回収が完了していない資産だからです。
棚卸資産が増えると、資金が在庫として固定されるため、所要運転資金が増える場合があります。
棚卸資産が増えると必ず資金繰りが悪化しますか?
必ず悪化するわけではありません。
棚卸資産が増えても、買掛金が同時に増加している場合や、売上代金の回収が早い場合には、資金繰りへの影響が小さくなることがあります。
実際の資金繰りは、売掛金の回収や仕入代金の支払いなどを含めて確認する必要があります。
棚卸資産が多いと銀行融資に不利になりますか?
棚卸資産が多いという理由だけで、必ず融資に不利になるわけではありません。
銀行は、業種や販売状況、在庫の増加理由、今後の販売見通しなどを確認します。
ただし、不良在庫や過剰在庫が多い場合には、資金回収に懸念があるため、融資審査が慎重になることがあります。
棚卸資産が月商の何倍あると危険ですか?
棚卸資産が月商の何倍あれば必ず危険という共通の基準はありません。
棚卸資産の適正水準は、業種や製造期間、販売条件などによって異なります。
在庫の回転状況を確認する際には、平均棚卸資産を月平均売上原価で割った棚卸資産回転期間などを活用するとよいでしょう。
棚卸資産の増加分をすべて銀行から借りられますか?
棚卸資産の増加分が、そのまま銀行融資の金額になるわけではありません。
銀行は、棚卸資産の増加理由や販売見通し、会社の返済能力などを確認します。
また、買掛金の増加や手元資金の状況なども考慮する必要があります。
運転資金に棚卸資産を加える理由のまとめ
運転資金に棚卸資産を加える理由について、重要なポイントをまとめます。
- 所要運転資金は「売掛債権+棚卸資産-買掛債務」で計算する
- 棚卸資産は、仕入れや製造のために資金を投入したものの、まだ販売や回収が完了していない資産である
- 棚卸資産は、事業における資金の循環の途中段階にある
- 棚卸資産が増えると、必要な運転資金が増加する場合がある
- 買掛金は支払いが猶予されている金額であるため、所要運転資金の計算では差し引く
- 棚卸資産が多いという理由だけで、必ず不良在庫があるとはいえない
- 銀行は棚卸資産の増加理由や販売見通し、在庫の回転状況などを確認する
- 不良在庫や過剰在庫が多い場合には、資金繰りや融資審査に影響することがある
- 棚卸資産が増える場合には、資金繰り表を作成して仕入代金の支払予定を確認することが重要である
- 追加運転資金が必要になる場合には、早めに銀行へ相談することが大切である
銀行員として特にお伝えしたいのは、棚卸資産は決算書上の資産であっても、現金として自由に使える資金ではないということです。
棚卸資産が増加している会社では、その在庫がなぜ増えているのか、いつ販売できるのか、いつ資金として回収できるのかを確認する必要があります。
また、棚卸資産が増加している場合には、売掛金や買掛金の状況もあわせて確認し、必要な運転資金を把握することが重要です。
日頃から在庫の回転状況や資金繰りを管理し、必要に応じて銀行と早めに相談することが、安定した事業経営につながります。
関連記事
運転資金は月商の何倍必要なのか
売掛金や在庫、買掛金から所要運転資金を計算する方法と、銀行融資の考え方を解説しています。
売上が増えると資金繰りが苦しくなる理由
売上増加に伴って売掛金や在庫が増え、追加運転資金が必要になる仕組みを解説しています。
運転資金を圧縮する方法
売掛金の回収や在庫管理など、必要な運転資金を減らすための考え方を解説しています。
銀行融資の審査で重視されるポイント
銀行が融資審査で確認する返済能力や財務内容など、基本的な審査の考え方を解説しています。
銀行融資・資金繰りのメール相談
棚卸資産が増えて資金繰りが苦しくなっている場合には、在庫の内容や販売見通しを整理し、必要な運転資金を把握することが重要です。
銀行融資・資金繰りのメール相談
「在庫が増えて資金繰りが苦しい」「棚卸資産の増加分を銀行から借りられるのか知りたい」「銀行から在庫が多いと指摘された」といったお悩みがある経営者の方は、メール相談ページをご覧ください。
※融資の承認や実行を保証するものではありません。
※現在はメールによるご相談を受け付けています。