銀行に運転資金の融資を申し込んだところ、「すでに所要運転資金を上回る借入れがあります」と言われたことはないでしょうか。
会社としては仕入代金や人件費などの支払いがあるため、追加の運転資金が必要です。
しかし、銀行は決算書から計算した所要運転資金と、現在の運転資金借入額を比較して、融資の必要性を確認しています。
そのため、次のような疑問を持つ経営者の方もいるでしょう。
- 所要運転資金とは何か、どのように計算するのか
- 所要運転資金を超える融資は受けられないのか
- すでに運転資金を借りていても追加融資を受けられるのか
- 売上が増加している場合、銀行はどう判断するのか
- 赤字や資金繰り悪化によって追加資金が必要な場合はどうすればよいのか
結論から申し上げると、所要運転資金を超える運転資金の融資であっても、銀行が融資に応じる可能性はあります。
ただし、銀行は「なぜ所要運転資金を超える資金が必要なのか」を慎重に確認します。
例えば、売上増加によって売掛金や在庫が増えている場合には、追加の運転資金が必要となる合理的な理由があります。
一方、売上が横ばいまたは減少しているにもかかわらず、運転資金の借入れが増加している場合には、銀行は赤字補填や借入金返済のための資金ではないかと考えます。
この記事では、長年の法人融資・融資審査の実務を踏まえ、所要運転資金の計算方法、銀行の審査判断、所要運転資金を超える追加融資を受けるための説明方法を具体的に解説します。
所要運転資金とは何か
所要運転資金とは、会社が通常の営業活動を続けるために必要となる運転資金のうち、売上代金の回収と仕入代金の支払いの時間差などによって生じる資金需要を表したものです。
例えば、商品を仕入れてから販売し、その売上代金を回収するまでには時間がかかります。
一方、仕入代金の支払いが売上代金の回収より先になる場合には、その間の資金を会社が準備しなければなりません。
このような営業活動に伴う資金の不足額を把握するために、銀行は所要運転資金を計算します。
銀行では、これを経常運転資金などと呼ぶこともあります。
所要運転資金の計算式
所要運転資金は、決算書の貸借対照表を使って、一般的に次の式で計算します。
所要運転資金=売掛金+受取手形+棚卸資産-買掛金-支払手形
売掛金や受取手形は、すでに売上が発生しているものの、まだ現金として回収していない金額です。
棚卸資産は、販売するために保有している商品や製品、原材料などです。
一方、買掛金や支払手形は、仕入代金などの支払いを先延ばしにしている金額です。
したがって、売掛金・受取手形・棚卸資産の合計から、買掛金・支払手形を差し引くことで、営業活動に必要な運転資金の目安を計算できます。
なお、実務では電子記録債権・電子記録債務なども取引の実態に応じて考慮する場合があります。
所要運転資金の考え方を図で確認
所要運転資金は、貸借対照表の売掛金、受取手形、棚卸資産、買掛金、支払手形をもとに計算します。
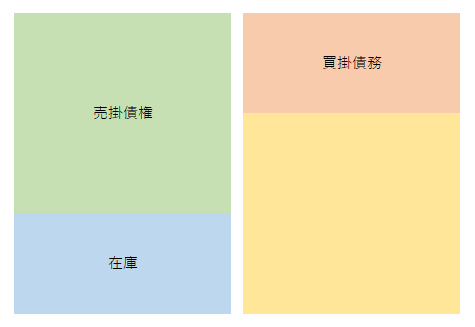
ただし、所要運転資金はあくまでも一定時点の貸借対照表から求める金額です。
会社の営業活動や資金繰りの状況は日々変化しているため、所要運転資金も常に一定というわけではありません。
所要運転資金の具体的な計算例
所要運転資金の計算方法を、具体的な数字で確認してみましょう。
ある中小企業の決算書に、次の金額が計上されているとします。
| 勘定科目 | 金額 |
|---|---|
| 売掛金 | 4,000万円 |
| 受取手形 | 1,000万円 |
| 棚卸資産 | 2,000万円 |
| 買掛金 | 2,000万円 |
| 支払手形 | 1,000万円 |
この会社の所要運転資金は、次のようになります。
4,000万円+1,000万円+2,000万円-2,000万円-1,000万円
=4,000万円
この会社では、決算日時点で4,000万円の所要運転資金が発生していると計算できます。
銀行は、この4,000万円を運転資金の融資を検討する際の目安の1つとします。
ただし、所要運転資金が4,000万円だからといって、銀行が必ず4,000万円を融資するわけではありません。
融資の可否は、会社の業績、財務内容、返済能力、資金使途などを総合的に確認して判断します。
銀行は所要運転資金と既存の運転資金借入額を比較する
銀行が運転資金の融資を検討する際には、所要運転資金を計算するだけでなく、現在の運転資金借入額と比較します。
この比較によって、追加の運転資金がどの程度必要なのかを確認するためです。
既存借入額が所要運転資金の範囲内の場合
先ほどの例では、所要運転資金は4,000万円でした。
ここで、会社が銀行から借りている運転資金の残高が2,500万円だったとします。
この場合、所要運転資金と既存借入額との差額は次のとおりです。
所要運転資金4,000万円-既存運転資金借入額2,500万円
=1,500万円
この会社が1,500万円の運転資金を申し込んだ場合、銀行は所要運転資金の範囲内の申し込みであると考えることができます。
そのため、資金使途の面では融資の必要性を説明しやすくなります。
ただし、実際の融資審査では、既存借入金の返済負担、業績、資金繰り、担保・保証なども確認します。
したがって、1,500万円という差額が、そのまま追加融資の可能額になるわけではありません。
既存借入額がすでに所要運転資金を超えている場合
次に、所要運転資金4,000万円に対して、現在の運転資金借入額が5,000万円ある場合を考えます。
この会社がさらに2,000万円の運転資金を申し込んだとします。
追加融資後の運転資金借入額は7,000万円です。
既存借入額5,000万円+追加融資希望額2,000万円
=7,000万円
決算書から計算した所要運転資金4,000万円に対して、追加融資後の借入額は7,000万円になります。
銀行は、この差額について「なぜこれほどの運転資金が必要なのか」と考えます。
そのため、追加融資の必要性をより詳しく確認することになります。
所要運転資金を超える融資を申し込む場合には、その超過額が必要となる具体的な理由を銀行に説明することが重要です。
所要運転資金を超える融資は受けられるのか
所要運転資金を超える運転資金融資であっても、必ず融資が否決されるわけではありません。
銀行は、所要運転資金の計算結果だけで融資の可否を決めているわけではないからです。
実際には、所要運転資金を超える資金需要が発生することがあります。
例えば、次のような場合です。
- 売上増加に伴って売掛金や在庫が増加している
- 季節的な仕入れや売上の変動によって一時的に資金が必要になる
- 売掛金の回収期間が長期化している
- 仕入代金の支払条件が短くなった
- 賞与や納税など、特定の時期にまとまった支払いが発生する
- 赤字や資金繰り悪化によって資金不足が発生している
ただし、これらはすべて同じように銀行が判断するわけではありません。
銀行は追加資金の必要性、返済財源、資金繰りの見通しなどを確認します。
売上増加によって所要運転資金を超える場合は銀行も融資を検討しやすい
所要運転資金を超える追加融資の申し込みで、銀行が比較的前向きに検討しやすいのは、売上増加に伴う運転資金需要です。
これは一般的に増加運転資金と呼ばれます。
売上が増えると運転資金も増加する
例えば、これまで月商3,000万円だった会社が、新規取引先の獲得によって月商5,000万円になったとします。
売上が増加すれば、売掛金が増加することがあります。
また、販売数量の増加に対応するため、仕入れや在庫を増やす必要が生じる場合もあります。
一方、仕入代金の支払条件が従来と変わらなければ、売掛金や在庫の増加に伴って所要運転資金が増える可能性があります。
そのため、前期末の決算書から計算した所要運転資金よりも、現在必要な運転資金が大きくなることがあります。
売上増加に伴う追加運転資金の計算例
例えば、前期末の所要運転資金が4,000万円だった会社について、直近の試算表から次の金額が確認できたとします。
| 勘定科目 | 前期末 | 直近 |
|---|---|---|
| 売掛金 | 4,000万円 | 6,000万円 |
| 受取手形 | 1,000万円 | 1,500万円 |
| 棚卸資産 | 2,000万円 | 3,000万円 |
| 買掛金 | 2,000万円 | 3,000万円 |
| 支払手形 | 1,000万円 | 1,500万円 |
前期末の所要運転資金は4,000万円です。
一方、直近の所要運転資金は次のようになります。
6,000万円+1,500万円+3,000万円-3,000万円-1,500万円
=6,000万円
つまり、所要運転資金は前期末の4,000万円から直近では6,000万円へと2,000万円増加しています。
この場合、会社が2,000万円の増加運転資金を申し込むことには、資金使途の面で合理的な説明ができます。
銀行としても、売上増加と所要運転資金の増加が資料で確認できれば、追加融資の必要性を理解しやすくなります。
ただし、融資の可否は業績や返済能力なども含めて判断されるため、必ず融資が受けられるわけではありません。
売上増加を説明するために必要な資料
増加運転資金を銀行に申し込む際には、次の資料を準備すると説明しやすくなります。
- 直近の月次試算表
- 月別の売上高推移表
- 主要取引先別の売上高推移
- 受注残高や受注見込みを示す資料
- 売掛金・在庫・買掛金の増減が分かる資料
- 今後の資金繰り予定表
銀行に対しては、単に「売上が増えているので資金が必要です」と説明するだけでは十分ではありません。
売上増加によって所要運転資金がいくら増加したのかを、数字で説明することが重要です。
売上が横ばい・減少しているのに所要運転資金を超える場合
一方、売上が横ばい、あるいは減少しているにもかかわらず、所要運転資金を超える運転資金の融資を申し込む場合には、銀行の審査は慎重になる傾向があります。
銀行は、通常の営業活動に必要な運転資金以外の目的で融資資金が使われる可能性を考えるためです。
赤字による資金不足を補填するための融資
会社が赤字を計上している場合、売上代金などの収入よりも、仕入代金や人件費などの支出が多くなり、資金不足が生じることがあります。
このような資金不足を補うために、銀行へ運転資金の融資を申し込むことがあります。
銀行は、赤字による資金不足を補う融資について、通常の経常運転資金とは異なる観点から審査します。
特に重視するのは、融資によって資金不足が一時的に解消するだけなのか、それとも今後の業績改善によって返済できる見通しがあるのかという点です。
赤字が続き、融資を受けても再び資金不足になる状況であれば、銀行は追加融資に慎重になります。
借入金の返済負担が重くなっている場合
売上や利益が大きく変わっていなくても、借入金の返済負担によって資金繰りが厳しくなることがあります。
例えば、年間の借入金元金返済額が2,000万円ある一方、会社が事業から生み出す返済原資が1,000万円程度しかない場合です。
このような状況では、借入金の返済によって資金が減少していきます。
その不足を補うために新たな運転資金を借りようとすると、銀行は既存借入金の返済能力に問題があるのではないかと考えます。
この場合、追加融資だけでなく、既存借入金の返済条件を見直す必要があるかどうかも検討課題になります。
売掛金の回収遅延や在庫の増加が原因の場合
売上が増加していなくても、売掛金の回収が遅れたり、在庫が増加したりすることで、所要運転資金が増える場合があります。
ただし、銀行はその増加が正常な営業活動に伴うものなのかを確認します。
例えば、売掛金の増加が回収不能のおそれのある債権によるものだった場合、銀行はその金額を正常な運転資金需要として評価しない可能性があります。
また、販売できない在庫が増加している場合にも、同様の問題があります。
したがって、売掛金や在庫が増加している場合には、その内容や回収・販売の見通しを説明することが必要です。
銀行融資・資金繰りのメール相談
「所要運転資金を超えるため追加融資が難しいと言われた」「売上は増えているのに銀行が融資に慎重」「赤字や借入金返済によって資金繰りが厳しい」といったお悩みはありませんか。
運転資金の融資では、必要資金額の計算だけでなく、資金不足の原因と今後の返済見通しを整理することが重要です。
銀行融資や資金繰りについてお悩みの方は、メール相談をご利用ください。
※融資の承認・実行を保証するものではありません。
所要運転資金を超える融資を申し込む際に銀行が確認すること
所要運転資金を超える融資の申し込みに対して、銀行はどのような点を確認するのでしょうか。
主な確認項目は次のとおりです。
1. なぜ追加の運転資金が必要なのか
銀行が最初に確認するのは、追加資金の必要性です。
売上増加に伴う資金なのか、季節的な資金なのか、赤字による資金不足なのかによって、融資の考え方は異なります。
そのため、資金使途を具体的に説明することが必要です。
2. いくら必要なのか
銀行は、融資希望額が必要資金額に見合っているかを確認します。
例えば、売上増加に伴う所要運転資金の増加額が1,000万円であるにもかかわらず、3,000万円の追加融資を申し込んだ場合には、その差額の理由を確認するでしょう。
融資希望額を決める際には、必要資金額の計算根拠を整理しておくことが重要です。
3. いつ資金が必要なのか
銀行は、資金が必要となる時期も確認します。
例えば、仕入代金の支払日が翌月末であれば、それまでに融資を実行する必要があります。
一方、資金が必要となる時期が明確でない場合には、銀行は融資実行の必要性を慎重に確認することがあります。
4. どのように返済するのか
銀行は融資した資金がどのように返済されるのかを確認します。
売掛金の回収によって返済するのか、今後の利益やキャッシュフローから返済するのかによって、適切な融資期間や返済方法は異なります。
また、既存借入金の返済負担が大きい場合には、新たな借入れによって資金繰りが改善するかどうかも確認します。
5. 今後の業績や資金繰りはどうなるのか
銀行は現在の決算書だけでなく、今後の業績や資金繰りも確認します。
特に、所要運転資金を超える追加融資では、今後の資金繰り見通しが重要です。
融資を受けた後も資金不足が続く場合には、追加融資の効果が限定的になるためです。
所要運転資金を超える融資を受けるための5つの対策
所要運転資金を超える運転資金の融資を申し込む場合には、次の5つの対策をおすすめします。
1. 直近の試算表で現在の所要運転資金を計算する
前期末の決算書だけでは、現在の資金需要を十分に説明できない場合があります。
特に、売上が増加している会社では、直近の売掛金や在庫が増加している可能性があります。
そのため、直近の試算表を使って現在の所要運転資金を計算してください。
前期末と現在の所要運転資金を比較することで、増加運転資金の必要性を説明しやすくなります。
2. 既存の運転資金借入額を整理する
銀行は既存の運転資金借入額と所要運転資金を比較します。
そのため、会社側でも借入金の一覧表を作成し、運転資金と設備資金などを区分しておくことをおすすめします。
借入金一覧表には、次の項目を記載するとよいでしょう。
- 借入先の銀行名
- 借入残高
- 借入目的
- 返済方法
- 毎月の返済額
- 最終返済期日
なお、借入金の名目と実際の使途が異なる場合もあるため、必要に応じて実態に即して整理します。
3. 資金繰り予定表を作成する
所要運転資金を超える追加融資を申し込む際には、資金繰り予定表が重要な資料になります。
資金繰り予定表には、今後の入金予定、支払予定、借入金返済額などを記載します。
銀行は資金繰り予定表を確認することで、いつ、いくら資金が不足するのかを把握できます。
また、追加融資によって資金不足がどの程度改善するのかも確認できます。
4. 業績改善の見通しを説明する
赤字や資金繰り悪化によって追加融資が必要な場合には、業績改善の見通しを説明することが重要です。
例えば、次のような取り組みを整理します。
- 販売価格の見直し
- 不採算取引の改善
- 仕入原価の削減
- 固定費の見直し
- 売掛金の回収促進
- 在庫の適正化
単に「今後は売上が増える予定です」と説明するのではなく、具体的な改善策とその効果を数字で示すことが重要です。
5. 取引の厚い銀行に早めに相談する
赤字補填や資金繰り維持のための追加融資が必要な場合には、日頃から取引の厚い銀行に早めに相談することをおすすめします。
特に、主力銀行は会社の業績や資金繰り、これまでの取引状況を把握していることが多いため、現状を説明しやすい場合があります。
ただし、主力銀行であっても必ず追加融資に応じるわけではありません。
また、他の取引銀行との協調や既存借入金の返済条件の見直しが必要になる場合もあります。
資金が不足する直前ではなく、資金繰りが厳しくなる見通しが立った段階で相談することが重要です。
所要運転資金を超える場合の銀行への説明例
所要運転資金を超える融資を申し込む際には、銀行にどのように説明すればよいのでしょうか。
売上増加による場合と、資金繰り悪化による場合に分けて説明例を紹介します。
売上増加による追加運転資金の場合
「前期末の所要運転資金は4,000万円でしたが、新規取引先との取引開始によって売上が増加し、直近では6,000万円になっています。
売掛金と在庫の増加によって2,000万円の追加運転資金が必要となっているため、今回の融資をお願いしたいと考えています。
直近の試算表と売上高推移表、今後の資金繰り予定表を準備していますので、ご確認をお願いします」
このように説明すれば、銀行は追加融資の必要性を数字で確認できます。
赤字や資金繰り悪化による追加運転資金の場合
「今期は売上減少によって赤字となり、資金繰りが厳しくなっています。
今後3か月間の資金繰り予定表では、仕入代金や人件費などの支払いに対して資金不足が発生する見込みです。
現在、販売価格の見直しと固定費削減を進めており、今後の損益改善を計画しています。
追加融資の必要額と今後の返済見通しについて資料を準備しましたので、資金繰り支援についてご相談させてください」
この場合、銀行は資金不足の原因と今後の改善見通しを確認します。
融資が受けられるかどうかは個別の審査によりますが、資金繰りの現状と改善策を具体的に説明することが重要です。
所要運転資金を超える融資でよくある質問
Q1. 所要運転資金を超える融資は銀行から断られますか?
所要運転資金を超えるという理由だけで、必ず融資が断られるわけではありません。
売上増加による増加運転資金や季節的な資金需要など、合理的な理由があれば銀行が融資を検討する可能性があります。
ただし、業績や返済能力なども審査されます。
Q2. 所要運転資金の範囲内なら必ず融資を受けられますか?
いいえ。所要運転資金の範囲内であっても、銀行が必ず融資するわけではありません。
銀行は資金使途だけでなく、業績、財務内容、返済能力などを総合的に判断します。
Q3. 所要運転資金は決算書のどこを見れば計算できますか?
一般的には貸借対照表の売掛金、受取手形、棚卸資産、買掛金、支払手形を使って計算します。
計算式は「売掛金+受取手形+棚卸資産-買掛金-支払手形」です。
取引の実態に応じて、電子記録債権・電子記録債務なども考慮する場合があります。
Q4. 売上が増加していれば追加融資は受けやすくなりますか?
売上増加に伴って売掛金や在庫が増え、所要運転資金が増加している場合には、追加融資の必要性を説明しやすくなります。
ただし、売上増加だけで融資が決まるわけではありません。
利益や返済能力、資金繰りなども確認されます。
Q5. 赤字で所要運転資金を超える融資が必要な場合はどうすればよいですか?
資金繰り予定表を作成し、資金不足の原因、必要資金額、業績改善策、今後の返済見通しを整理してください。
そのうえで、主力銀行など日頃から取引の厚い銀行に早めに相談することをおすすめします。
Q6. 所要運転資金より借入金が多いのは問題ですか?
必ずしも問題とは限りません。
季節的な資金需要、増加運転資金、納税資金など、所要運転資金の計算式だけでは説明しきれない資金需要が存在する場合もあります。
ただし、借入金が多い理由を銀行に説明できることが重要です。
Q7. 銀行が所要運転資金を計算するのはなぜですか?
運転資金の融資申し込みに対して、必要資金額の妥当性を判断するためです。
銀行は所要運転資金と既存の運転資金借入額を比較し、追加融資が必要な理由を確認します。
所要運転資金を超える融資に対する銀行の対応のまとめ
銀行は運転資金の融資申し込みを受けると、決算書や試算表から所要運転資金を計算し、既存の運転資金借入額と比較します。
所要運転資金の範囲内であれば、資金使途の面では融資の必要性を説明しやすくなります。
一方、所要運転資金を超える融資の場合には、銀行は超過額が必要となる理由を詳しく確認します。
この記事の重要ポイント
- 所要運転資金は、一般的に「売掛金+受取手形+棚卸資産-買掛金-支払手形」で計算する
- 銀行は所要運転資金と既存の運転資金借入額を比較する
- 所要運転資金は融資可能額の上限ではなく、資金需要を判断する目安の1つ
- 所要運転資金を超える融資でも、合理的な資金需要があれば検討される可能性がある
- 売上増加に伴う増加運転資金は、必要性を説明しやすい
- 赤字や借入金返済負担による資金不足では、銀行の審査は慎重になる傾向がある
- 追加融資を申し込む際には、試算表、借入金一覧表、資金繰り予定表などを準備する
- 資金繰りが厳しい場合には、主力銀行などに早めに相談する
運転資金の融資を受けるためには、単に「資金が不足している」と説明するだけでは十分ではありません。
銀行に対して、なぜ資金が必要なのか、いくら必要なのか、どのように返済するのかを数字で説明することが重要です。
また、所要運転資金は会社の営業活動によって変化するため、決算書だけでなく月次試算表や資金繰り予定表を使って、継続的に管理することをおすすめします。
所要運転資金と借入金残高を定期的に確認し、必要資金を早めに把握することが、安定した資金繰りと円滑な銀行融資につながります。
関連記事
所要運転資金を超える融資を検討する際には、融資希望額の決め方や銀行の審査内容、資金繰りが厳しい場合の対応も理解しておくと役立ちます。
銀行融資の希望額の決め方
必要資金額と返済能力を踏まえ、銀行に申し込む融資希望額をどのように決めるかを解説しています。
銀行融資の審査内容
銀行が融資の可否を判断する際に確認する主な審査項目を解説しています。
資金繰りが苦しいときの銀行への相談
資金繰りが厳しくなった場合に、銀行へ早めに相談する重要性と対応方法を解説しています。
銀行融資・資金繰りのメール相談
「所要運転資金を超えるため銀行から追加融資を断られた」「運転資金の借入額が多く、これ以上借りられるか不安」「赤字や借入金返済のために資金繰りが厳しい」といったお悩みはありませんか。
銀行融資では、必要な運転資金の水準、既存借入金の返済負担、今後の業績や資金繰りを総合的に考えることが重要です。
運転資金の融資、借入金管理、資金繰り改善、銀行との交渉などについてお悩みの方は、メール相談をご利用ください。
※融資の承認・実行を保証するものではありません。