銀行に融資を申し込んだ場合、融資をするかどうかは誰が決めているのでしょうか。
「担当の銀行員が融資を決めているのか」「融資課長が反対すると融資は通らないのか」「支店長が承諾すれば融資を受けられるのか」と疑問に思う経営者もいるでしょう。
結論から申し上げると、銀行の融資審査は担当者一人で決めるものではなく、融資担当者や融資課長、支店長などが審査に関わり、銀行の決裁権限に従って最終的に判断されます。
融資審査において特に重要な役割を果たすのが、融資担当者・融資課長・支店長の3者です。
ただし、融資金額や信用リスクなどによっては、支店長ではなく銀行本部が最終決裁を行います。
銀行の内部組織や融資稟議書の流れを理解しておくと、融資を申し込む際に誰に何を説明すべきかが分かりやすくなります。
この記事では、融資担当銀行員としての実務経験をもとに、銀行の内部組織、融資稟議書の回付、融資担当者・融資課長・支店長の役割、融資審査を円滑に進める方法について説明します。
銀行の融資審査は誰が決めるのか
銀行の融資審査は、銀行内部の決裁権限を持つ役職者や審査部門が最終的に判断します。
融資担当者が取引先から相談を受け、融資案件を組み立てたうえで、上司や審査担当者による確認を経て決裁者に回付するのが一般的です。
主な関係者の役割を整理すると、次のようになります。
| 役職・部署 | 融資審査での主な役割 |
|---|---|
| 融資担当者 | 取引先の状況を把握し、融資案件を組み立て、稟議書を作成する |
| 営業課長など | 融資の必要性や取引先との関係を確認する |
| 融資課長 | 返済能力や信用リスク、融資条件の妥当性を審査する |
| 副支店長・支店長 | 支店全体の立場から融資案件を判断し、権限内の案件を決裁する |
| 銀行本部の審査部門など | 営業店の権限を超える案件などを審査・決裁する |
つまり、融資担当者が融資を進めたいと考えていても、それだけで融資が決まるわけではありません。
反対に、融資担当者が慎重な姿勢であっても、上司の指示や追加資料によって審査が進められる場合もあります。
銀行は組織として融資の可否を判断しているのです。
なお、銀行の組織体制や役職名、決裁権限は銀行によって異なります。以下では一般的な支店組織の一例を使って説明します。
銀行の支店の内部組織
まず、銀行の支店がどのような組織になっているのかを見てみましょう。
次の図は、銀行の支店組織の一例です。
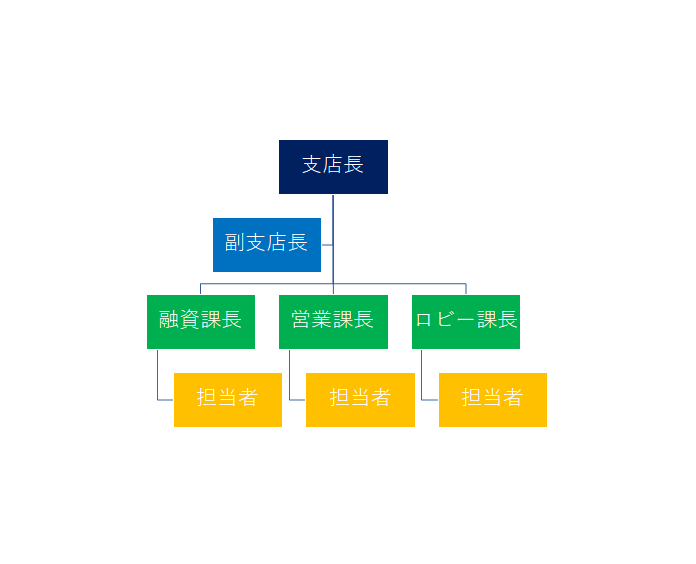
この例では、支店長をトップとして、融資課、営業課、ロビー課という3つのグループがあります。
営業課の役割
営業課は、法人や個人の取引先を訪問し、融資を含めた銀行取引の営業を行う部署です。
中小企業や個人事業主が日頃から接する銀行員は、この営業部門の担当者であることが多いでしょう。
担当者は、取引先の事業内容や業績、資金繰りなどを把握し、融資相談の窓口になります。
銀行によっては、法人営業担当者が融資稟議書の作成も行います。
融資課の役割
融資課は、融資審査、与信管理、融資事務などを担当する部署です。
融資案件について、返済能力や財務内容、担保・保証の状況などを確認します。
融資課長は、支店内で融資のリスクを検討するうえで重要な役割を果たします。
ロビー課の役割
ロビー課は、預金や振込などの窓口業務を中心に担当する部署です。
銀行によっては、窓口営業課など別の名称を使用している場合もあります。
現在は銀行によって組織の再編が進んでおり、営業と融資審査の担当部署がこの図と異なる場合もあります。
銀行の融資稟議書はどのように回付されるのか
銀行に融資を申し込むと、銀行内部で融資審査が行われます。
その中心となるのが融資稟議書です。
融資稟議書とは、融資を行う理由、融資金額、資金使途、返済方法、審査上の判断などを記載し、銀行内部の決裁を求めるための書類です。
融資稟議書は、担当者が作成し、上司や審査担当者の確認を受けながら決裁者に回付されます。
次の図は、融資稟議書の回付の一例です。
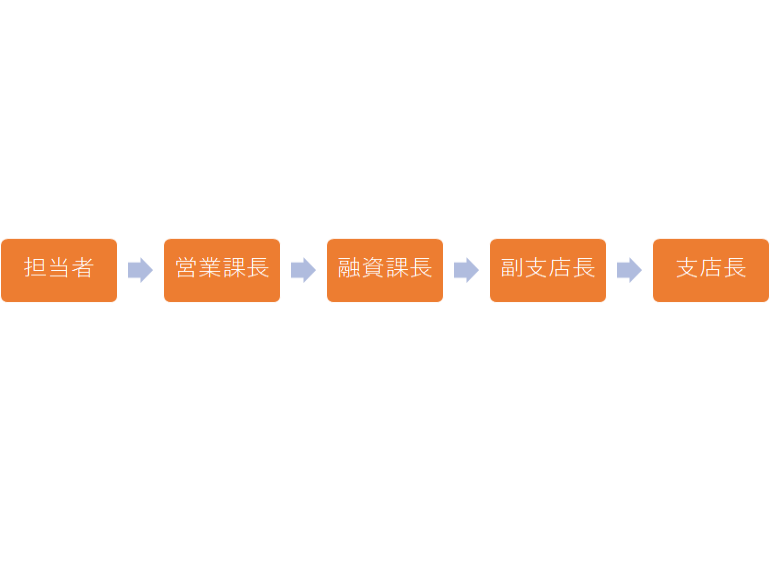
実際の回付順序や決裁者は銀行によって異なります。また、現在は紙の稟議書ではなく、電子稟議システムを使用する銀行もあります。
1.融資担当者が稟議書を作成する
最初に融資担当者が、取引先から受けた融資相談の内容を整理します。
決算書や試算表、資金繰り表などを確認し、融資金額や資金使途、返済計画を検討したうえで稟議書を作成します。
融資担当者は取引先に最も近い立場にいるため、決算書だけでは分からない事業の実態や経営者の考え方も把握しています。
例えば、決算書では一時的に赤字となっていても、その原因が一過性の費用であり、今後の収益回復が見込める場合には、その事情を稟議書で説明することがあります。
こうした説明を適切に行うためには、担当者が取引先の実態を十分に理解していることが重要です。
2.営業課長が融資案件を確認する
次に、担当者の直属の上司である営業課長などが融資案件を確認します。
融資の必要性や取引先との関係、営業面での意義などを確認し、必要に応じて担当者に説明や資料の追加を求めます。
銀行によっては、営業課長の確認を経ずに別の管理職や審査担当者に回付する場合もあります。
3.融資課長が返済能力やリスクを審査する
融資稟議書が融資課長に回付されると、融資のリスクについて詳しい確認が行われます。
融資課長が重視するのは、主に次のような点です。
- 借入金を返済できる見込みがあるか
- 決算内容や資金繰りに問題がないか
- 融資の資金使途が妥当か
- 既存借入金の返済負担が重すぎないか
- 担保や保証の内容が適切か
- 融資条件が信用リスクに見合っているか
疑問点があれば、稟議書が担当者に差し戻され、追加資料や説明を求められることがあります。
融資担当者にとって、融資課長の審査は大きな関門の一つです。
4.副支店長や支店長が確認する
融資課長などの審査を経た案件は、必要に応じて副支店長や支店長に回付されます。
支店長は、融資のリスクだけでなく、取引先との関係や支店全体の与信管理なども踏まえて判断します。
ただし、支店長に決裁権限がない案件については、銀行本部の審査・決裁が必要です。
5.必要に応じて銀行本部が審査・決裁する
融資金額が大きい案件や信用リスクが高い案件などでは、銀行本部の審査部門に稟議書が回付されることがあります。
銀行本部では、営業店から提出された資料や稟議内容を確認し、融資の妥当性を審査します。
本部審査の過程で追加資料や説明が求められる場合もあります。
なお、実際の決裁者は銀行の内部規程によって異なり、本部審査部門の担当者が単独で最終決裁するとは限りません。
融資担当者の役割と影響力
銀行の融資審査では、融資担当者の考え方が非常に重要です。
融資担当者は、取引先と日頃から接しており、銀行内部で最も詳しく取引先の状況を把握していることが多いためです。
融資担当者が「この会社には融資が必要であり、返済も可能だ」と考えれば、その理由を稟議書にまとめて上司に説明します。
一方で、担当者が返済能力や資金使途に強い懸念を持っている場合、融資案件を前向きに進めることが難しくなります。
担当者が融資に否定的な場合
例えば、取引先から追加融資の相談を受けた担当者が、次のように考えたとします。
- 売上が減少しており、業績回復の見通しが立たない
- 既存借入金の返済負担が大きい
- 融資をしても資金繰りの改善につながらない
- 追加融資の資金使途が明確ではない
このような場合、担当者は融資に慎重な姿勢を取ることがあります。
もちろん、担当者だけで最終的な融資可否を決めるわけではありません。上司の指示などによって審査が進められることもあります。
しかし、取引先の実態をよく知る担当者が融資に否定的であることは、融資審査に大きな影響を与えます。
融資担当者を説得するにはどうすればよいか
融資担当者が慎重な姿勢を示している場合には、まず何を懸念しているのか確認することが重要です。
例えば、返済能力を懸念しているのであれば、今後の収益見通しや資金繰り表を示して説明します。
資金使途が不明確であれば、必要資金の計算根拠や設備投資の見積書などを準備します。
担当者に融資の必要性を理解してもらうだけでなく、担当者が銀行内部で上司を説得できる材料を提供することが重要です。
融資担当者との面談で確認したいこと
- 融資を検討するうえで不足している資料は何か
- 返済能力について懸念されている点は何か
- 希望する融資金額や返済期間に問題がないか
- 銀行内部で説明するために必要な情報は何か
融資課長の役割と影響力
融資課長は、銀行の融資審査や与信管理を担う重要な管理職です。
融資担当者が取引先の事情や融資の必要性を重視する一方、融資課長は銀行として融資金を回収できるかという観点から審査を行います。
そのため、担当者が融資に前向きであっても、融資課長が返済能力に問題があると判断すれば、審査が難航することがあります。
融資課長が融資に反対した場合
例えば、担当者が「長年の取引先なので追加融資を行いたい」と考えていても、融資課長が「現状の資金繰りでは返済が難しい」と判断する場合があります。
このような場合、担当者は返済計画の見直しや追加資料の提出などによって、融資課長の懸念を解消する必要があります。
融資課長の判断が最終決裁と同じ意味を持つわけではありませんが、その意見は融資審査に大きく影響します。
融資課長が特に重視する3つのポイント
融資課長が審査で重視するポイントを、経営者の立場から整理すると次の3つです。
1.返済原資があるか
銀行融資では、借入金を何によって返済するのかが重要です。
通常の事業融資では、事業によって生み出される利益やキャッシュフローなどが返済原資になります。
そのため、決算書の利益だけでなく、減価償却費や既存借入金の返済負担、今後の資金繰りなども確認します。
2.資金使途と融資金額が妥当か
例えば、必要な運転資金が1,000万円と見込まれる会社が3,000万円の融資を希望した場合、差額の必要性について説明が求められることがあります。
融資課長は、希望額が資金使途に見合っているかを確認します。
3.融資後の信用リスクが許容できるか
融資を実行すると、銀行の貸出残高と信用リスクが増加します。
融資課長は、既存借入金の状況や財務内容、担保・保証の条件などを確認し、追加融資が妥当かを判断します。
融資課長に対しては、融資の必要性だけでなく、返済できる根拠を具体的に説明することが重要です。
支店長の役割と融資の決裁権限
支店長は銀行の支店を統括する責任者です。
融資審査においても、支店長の判断は大きな影響力を持っています。
ただし、すべての融資について支店長が最終決裁権限を持っているわけではありません。
支店長が決裁できる融資
銀行では、融資金額や信用リスクなどに応じて決裁権限が定められています。
支店長の決裁権限の範囲内であれば、支店長の決裁によって融資を進めることができます。
もっとも、支店長が前向きであっても、融資担当者や融資課長が指摘するリスクを無視してよいわけではありません。
必要な審査や内部手続きに従って判断することになります。
銀行本部の決裁が必要な融資
融資金額が大きい案件や信用リスクが高い案件などでは、支店長の権限を超え、銀行本部の審査・決裁が必要になることがあります。
この場合、支店長が融資に賛成していても、それだけで融資が決まるわけではありません。
銀行本部が審査した結果、融資が否決されたり、融資条件の変更を求められたりすることもあります。
したがって、融資の決裁者を考える際には、支店長の権限と銀行本部の権限を区別する必要があります。
支店長の決裁権限はいくらまでか
「支店長はいくらまで融資を決められるのか」と気になる経営者もいるでしょう。
しかし、支店長の融資決裁権限について、すべての銀行に共通する一律の金額はありません。
銀行ごとの内部規程に加え、融資先の信用状態、既存の与信残高、担保・保証の状況、融資の種類などによって取扱いが異なる場合があります。
例えば、同じ3,000万円の融資であっても、取引先の信用状態や既存借入金の状況によって、決裁権限が異なることがあります。
そのため、融資希望額だけを見て「支店長決裁で通るはずだ」と判断することはできません。
支店長が賛成しても融資が通らない理由
経営者の中には、支店長から前向きな言葉を聞いたため、融資がほぼ決まったと考える方もいるでしょう。
しかし、支店長が融資に前向きであっても、最終的に融資が認められない場合があります。
主な理由は次のとおりです。
- 銀行本部の決裁が必要な案件である
- 審査の過程で返済能力に問題が確認された
- 希望する融資金額が資金使途に対して過大である
- 必要な資料や条件が整わなかった
- 融資申込後に会社の業績や信用状態が変化した
支店長が「検討しましょう」「前向きに考えます」と発言した場合でも、それが正式な融資承認を意味するとは限りません。
銀行から融資の正式な承認や実行条件が示されるまでは、融資が確定したものとして資金計画を立てないことが重要です。
融資稟議書が差し戻される主な理由
銀行の融資審査では、稟議書が上司や審査部門から担当者に差し戻されることがあります。
ただし、差し戻しがあったからといって、必ず融資が否決されたわけではありません。
稟議書の説明不足や資料の不足などを補うために差し戻される場合もあります。
| 差し戻しの主な理由 | 求められる対応の例 |
|---|---|
| 返済能力の説明が不足している | 資金繰り表や収益計画を追加する |
| 資金使途が不明確である | 必要資金の計算根拠や見積書を提出する |
| 業績悪化の原因が説明されていない | 売上減少の原因と改善策を説明する |
| 既存借入金の状況が不明確である | 借入金一覧表や返済予定表を準備する |
| 担保・保証の確認が必要である | 担保関係資料などを追加する |
例えば、資金繰り表が不足していることが原因であれば、資料を追加することで審査が再び進む可能性があります。
一方、返済能力に重大な問題がある場合には、資料を追加しても融資が認められないことがあります。
大切なのは、銀行がどの点を確認したいのかを把握し、その懸念に対応することです。
銀行の融資審査を円滑に進めるための4つのポイント
銀行の内部組織を理解したうえで、融資審査を円滑に進めるにはどうすればよいのでしょうか。
中小企業や個人事業主が意識したいポイントを4つ説明します。
1.融資担当者に会社の状況を正確に伝える
最も大切なのは、日頃から融資担当者に会社の状況を正確に伝えることです。
担当者は、取引先から聞いた内容や提出された資料をもとに、銀行内部で融資案件を説明します。
会社の業績が良いときだけでなく、業績が悪化しているときにも、その原因や今後の対応策を説明することが重要です。
担当者が会社の実態を把握していれば、融資稟議書の作成や上司への説明もしやすくなります。
2.融資課長が確認する返済能力を説明する
融資課長は、借入金を返済できるかどうかを重視します。
そのため、融資を申し込む際には、必要な資金の金額だけでなく、返済の見通しを具体的に説明することが大切です。
例えば、運転資金であれば資金繰り表、設備資金であれば設備投資計画や返済計画などが説明資料になります。
融資課長が抱きやすい疑問にあらかじめ対応しておくことで、追加確認や資料の差し戻しを減らせる場合があります。
3.業績報告の機会に管理職とも接点を持つ
銀行との日常的な接点は担当者が中心ですが、機会があれば融資課長や支店長などにも会社の状況を知ってもらうことが有益です。
例えば、決算報告や重要な設備投資の説明などの際に、担当者を通じて管理職の同席をお願いする方法があります。
管理職に会社の事業内容や経営方針を直接説明できれば、銀行内部で会社に対する理解が深まる可能性があります。
ただし、管理職と面識があることだけで融資審査が有利になるわけではありません。
重要なのは、会社の経営状況を正確に説明し、銀行との信頼関係を築くことです。
4.融資が必要になる前に相談する
融資審査には、担当者による資料の確認、稟議書の作成、管理職による審査などの時間が必要です。
銀行本部の審査が必要な場合には、さらに時間がかかることもあります。
そのため、資金が必要になる直前に融資を申し込むと、希望する時期までに審査が完了しない可能性があります。
資金繰り表などを作成し、必要な資金と時期を把握したうえで、できるだけ早めに銀行へ相談することをおすすめします。
銀行融資を円滑に進めるポイント
- 担当者に業績や資金繰りを正確に説明する
- 融資課長が重視する返済能力の根拠を準備する
- 決算報告などの機会に管理職にも事業内容を説明する
- 資金が必要になる前に余裕を持って融資を相談する
融資を申し込む際に準備したい資料
銀行の融資担当者が稟議書を作成し、融資課長や支店長などが審査を行うためには、会社の状況を判断できる資料が必要です。
主な資料と銀行が確認する内容は次のとおりです。
| 資料 | 銀行が確認する内容 |
|---|---|
| 決算書 | 過去の業績、財務内容、借入金の状況 |
| 試算表 | 直近の売上・利益などの業績 |
| 資金繰り表 | 資金不足の時期、必要資金、今後の返済見通し |
| 借入金一覧表 | 金融機関別の借入残高や返済負担 |
| 事業計画・収益計画 | 将来の売上・利益や返済原資の見通し |
| 見積書・契約書など | 設備資金などの資金使途と必要金額 |
すべての融資案件でこれらの資料が必要になるわけではありませんが、銀行が審査で確認したい内容を整理しておくことが重要です。
特に、業績が悪化している場合や既存借入金が多い場合には、今後の改善見通しと返済能力を説明する資料が役立ちます。
銀行の融資審査についてよくある質問
銀行の融資審査は担当者が決めるのですか?
担当者一人で決めるものではありません。
担当者が融資案件を取りまとめ、融資課長や支店長などの審査・確認を経て、銀行の決裁権限に従って判断されます。
支店長が融資に賛成すれば融資は通りますか?
必ずしもそうではありません。
支店長の決裁権限の範囲内かどうかによって異なります。また、銀行の審査基準や内部手続きを満たす必要があります。
銀行本部の決裁が必要な案件では、本部の判断が必要です。
融資課長が反対した場合、融資は受けられませんか?
融資課長の懸念が解消できなければ、融資が難しくなることがあります。
ただし、追加資料や返済計画の見直しなどによって審査上の問題を解決できる場合もあります。
融資担当者が反対している場合、支店長に直接相談してもよいですか?
支店長に相談すること自体は考えられますが、まずは担当者が何を懸念しているのか確認することをおすすめします。
返済能力や資金使途などの問題が解消されないまま支店長に相談しても、融資が認められるとは限りません。
必要に応じて、担当者を通じて管理職との面談を依頼する方法があります。
融資稟議書が差し戻されたら融資は否決ですか?
差し戻しがあっただけで、直ちに融資が否決されたとは限りません。
資料の不足や説明が必要な点がある場合にも、稟議書が差し戻されることがあります。
ただし、返済能力などに重大な懸念がある場合には、融資が難しくなることもあります。
銀行本部の審査になると融資は通りにくくなりますか?
銀行本部の審査になるという理由だけで、必ず融資が通りにくくなるわけではありません。
ただし、営業店の権限を超える案件や信用リスクの高い案件などでは、審査内容がより詳しく確認されることがあります。
追加資料や説明が必要になる場合もあるため、銀行の求める情報を適切に準備することが重要です。
支店長の融資決裁権限はいくらですか?
すべての銀行に共通する一律の金額はありません。
銀行の内部規程や融資先の信用状態、既存の与信残高、融資条件などによって異なります。
融資を申し込む際には支店長に直接相談した方がよいですか?
通常は、まず融資担当者に相談するのが基本です。
担当者を通じて会社の状況や融資の必要性を説明し、必要に応じて融資課長や支店長との面談を依頼するとよいでしょう。
銀行の内部組織と融資審査のまとめ
銀行の融資審査は、担当者だけでなく、融資課長や支店長などが関わる組織的な判断です。
担当者は取引先の状況を把握して融資案件を組み立て、融資課長は返済能力や信用リスクを審査し、支店長は支店全体の立場から判断します。
さらに、案件によっては銀行本部の審査・決裁が必要です。
この記事のまとめ
- 銀行の融資審査は担当者、融資課長、支店長などが関わる
- 融資担当者は取引先の実態を把握し、融資案件を組み立てる
- 融資課長は返済能力や信用リスクを重視する
- 支店長の影響力は大きいが、最終決裁権限は案件によって異なる
- 銀行本部の審査が必要になる融資もある
- 稟議書の差し戻しが直ちに融資否決を意味するわけではない
- 日頃から正確な業績報告を行い、銀行との信頼関係を築くことが大切
銀行の内部組織を理解することは、融資審査の仕組みを知るだけでなく、銀行に対して必要な情報を適切に伝えることにも役立ちます。
融資担当者が銀行内部で説明しやすい資料を準備し、返済能力や資金使途を具体的に伝えることが、融資審査を円滑に進めるための基本です。
関連記事
銀行の融資審査や融資が通らない場合の対処方法については、次の記事も参考にしてください。
銀行融資の審査内容とは?
銀行が融資の可否を判断する際に確認する審査項目について解説しています。
銀行融資の審査に用いられる財務分析
銀行が決算書から返済能力や財務内容をどのように判断するかを説明しています。
銀行融資が通らない場合の対処法
融資審査で希望どおりの結果が得られなかった場合の対応方法を解説しています。
銀行融資の審査や銀行との交渉でお悩みの経営者の方へ
「融資担当者がなかなか稟議を進めてくれない」「銀行から追加資料を求められている」「支店長は前向きなのに融資の結論が出ない」といった悩みを抱える経営者の方もいるでしょう。
銀行融資では、銀行内部の審査の仕組みを理解し、融資の必要性と返済能力を具体的に説明することが重要です。
銀行融資の審査、資金繰り、銀行との融資交渉などについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
銀行融資の審査、融資稟議、追加融資、資金繰り、銀行との交渉方法などについてご相談を受け付けています。
※融資の承認や実行を保証するものではありません。