現在、信用保証協会の保証付融資を利用している会社でも、新たに追加融資を受けることはできるのでしょうか。
「まだ借入金を返済している途中だが、追加で運転資金を借りたい」「前回の融資から半年しか経過していない」「信用保証協会の保証枠が残っているか分からない」
このような疑問を持つ中小企業経営者や個人事業主は少なくありません。
結論から申し上げると、信用保証協会の保証付融資は、現在の借入金を返済している途中でも追加融資を申し込むことができます。
既存の保証付融資を完済していなければ、新たな保証付融資を利用できないという決まりはありません。
ただし、追加融資を受けられるかどうかは、信用保証協会の保証可能額、会社の業績や財務内容、資金使途、既存借入金の返済状況などによって判断されます。
また、追加融資を受ける際には、既存の借入金をそのまま残して別口で借りる方法だけでなく、既存融資を借り換える方法もあります。
借り方によって毎月の返済額が大きく変わる場合があるため、資金繰りを考えた申込方法が重要です。
この記事では、長年にわたり法人融資や融資審査を担当してきた銀行員の実務経験を踏まえ、信用保証協会の追加融資の審査、申込時期、運転資金と設備資金の違い、既存融資を借り換える方法について具体的に説明します。
この記事の結論
- 信用保証協会の保証付融資は返済途中でも追加融資を申し込める
- 追加融資の可否は保証可能額、返済能力、資金使途などで判断される
- 前回融資から6か月経過しなければ申し込めないという一律のルールはない
- 運転資金だけでなく、新たな設備投資に対する融資も検討できる
- 既存融資を借り換えることで、毎月の返済負担を調整できる場合がある
- 追加融資では借入金額だけでなく、融資後の返済額を確認することが重要
信用保証協会の保証付融資は返済途中でも追加融資が可能
信用保証協会の保証付融資をすでに利用している場合でも、現在の借入金を完済することなく、追加融資を申し込むことができます。
例えば、3年前に信用保証協会の保証付融資で1,000万円を借り入れ、現在の借入残高が500万円になっているとします。
この状態でも、新たに運転資金が必要になった場合には、追加融資を申し込むことができます。
ただし、申し込めることと、実際に融資が認められることは別です。
銀行と信用保証協会の審査によって、追加融資の可否や融資金額などが判断されます。
既存融資を完済する必要はない
信用保証協会の保証付融資には、既存融資をすべて完済しなければ追加融資を申し込めないという一律のルールはありません。
実際の銀行融資でも、すでに保証付融資を利用している会社が、新たな運転資金や設備資金の融資を申し込むことは一般的に行われています。
ただし、既存融資の返済状況や会社の資金繰りによっては、追加融資の審査が慎重になることがあります。
追加融資には銀行と信用保証協会の審査がある
信用保証協会の保証付融資では、原則として銀行による融資審査と信用保証協会による保証審査が行われます。
そのため、信用保証協会の保証枠が残っている場合でも、必ず追加融資を受けられるわけではありません。
銀行が融資を行うことに慎重であったり、信用保証協会の保証審査で認められなかったりする場合には、追加融資を受けられないことがあります。
追加融資を受けるには、保証枠だけでなく、会社の返済能力や新たな資金需要の妥当性が重要です。
信用保証協会の追加融資で審査される5つのポイント
信用保証協会の追加融資では、主に次の5つのポイントが重要になります。
1. 信用保証協会の保証可能額が残っているか
信用保証協会の保証付融資には、利用する保証制度などに応じて保証限度額が設けられています。
一般保証における代表的な保証限度額は、無担保保証8,000万円、普通保証2億円で、合計2億8,000万円です。
ただし、すべての会社がこの金額まで保証を利用できるという意味ではありません。
保証制度によっては別枠の取扱いがあるほか、既存保証の利用状況や会社の信用力などによって、実際に利用できる金額は異なります。
例えば、一般保証の無担保保証をすでに利用している場合には、既存の保証残高も考慮されます。
追加融資を検討する際には、銀行に現在の保証利用状況を確認してもらうことが重要です。
2. 既存融資の返済状況に問題がないか
信用保証協会の追加融資では、現在利用している融資の返済状況が確認されます。
毎月の返済が約束どおり行われている場合には、返済実績として評価されることがあります。
一方、返済の延滞が発生している場合には、追加融資の審査が厳しくなる可能性があります。
また、すでに返済条件の変更、いわゆるリスケジュールを行っている場合にも、追加融資については慎重な審査が行われます。
ただし、返済条件を変更している会社が一律に追加融資を受けられないわけではありません。
利用する保証制度や会社の改善状況などによって判断されます。
3. 会社の業績や財務内容はどうか
追加融資の審査では、直近の決算書や試算表などを確認します。
特に重要なのは、次のような項目です。
- 売上や利益の推移
- 赤字や債務超過の有無
- 既存借入金の残高
- 毎月の借入金返済額
- 資金繰りの状況
- 今後の事業見通し
赤字や債務超過であっても、追加融資が一律に不可能になるわけではありません。
ただし、業績悪化の原因や今後の改善見通しについて、より詳しい説明が必要になることがあります。
4. 追加融資の資金使途が明確か
銀行と信用保証協会は、追加融資で調達する資金を何に使うのかを確認します。
例えば、運転資金であれば、売上増加に伴う仕入資金、売掛金の回収までに必要な資金、季節的な資金需要などが考えられます。
設備資金であれば、機械設備の購入、店舗改装、車両購入などが考えられます。
資金使途が不明確な場合には、追加融資の必要性を判断することが難しくなります。
5. 追加融資後も返済を続けられるか
追加融資の審査で特に重要なのが、融資後の返済能力です。
追加融資によって資金繰りが一時的に改善しても、毎月の返済額が大きく増加すれば、再び資金繰りが苦しくなる可能性があります。
銀行は、既存借入金の返済額に新たな融資の返済額を加えて、会社が無理なく返済を続けられるかを確認します。
追加融資では「いくら借りられるか」だけでなく、「毎月いくら返済することになるか」が重要です。
信用保証協会の追加融資で多いのは運転資金
信用保証協会の追加融資でよく見られる資金使途の一つが運転資金です。
運転資金とは、会社が日常の事業活動を継続するために必要な資金です。
例えば、仕入代金の支払い、人件費、外注費、売掛金の回収までの資金などが該当します。
運転資金は継続的に必要になる
会社が事業を継続している限り、運転資金は繰り返し必要になります。
例えば、商品を仕入れて販売する会社では、仕入代金を支払ってから売上代金を回収するまでに時間差が生じます。
この時間差を埋めるために運転資金が必要になります。
また、売上が増加すると売掛金や在庫が増え、必要な運転資金が増加することがあります。
このような場合には、既存の運転資金融資を返済している途中でも、追加融資の必要性が認められることがあります。
返済が進んだから必ず追加融資が必要になるわけではない
元記事では、運転資金の融資を返済した分だけ追加の運転資金が必要になるという考え方を説明していました。
確かに、継続的に必要な運転資金を長期借入金で調達している会社では、元金返済が進むことによって資金繰りが圧迫される場合があります。
ただし、返済が進んだことだけで、必ず追加融資が必要になるわけではありません。
会社の売上、利益、売掛金、在庫、買掛金などの状況によって、必要な運転資金は変化します。
そのため、追加融資を申し込む際には、現在の運転資金の必要額を確認することが重要です。
設備資金でも追加融資を申し込める
信用保証協会の保証付融資では、運転資金だけでなく設備資金についても追加融資を申し込むことができます。
ただし、運転資金と設備資金では、追加融資の考え方が異なります。
設備資金は設備投資の必要額に応じて融資される
設備資金とは、機械設備や車両、店舗設備などの取得に必要な資金です。
銀行と信用保証協会は、設備投資の内容や必要金額、投資効果、返済能力などを確認します。
そのため、現在利用している設備資金融資の返済が進んだからといって、それだけを理由に新たな設備資金が必要になるわけではありません。
新たな設備投資であれば追加融資の対象になる
例えば、3年前に工作機械を購入するために信用保証協会の保証付融資を利用した製造業の会社が、新たに別の工作機械を購入する場合を考えます。
現在の設備資金融資が返済途中であっても、新たな設備投資について追加融資を申し込むことは可能です。
ただし、新たな設備投資によって得られる収益や、既存借入金を含めた返済能力が審査されます。
既存設備投資の資金不足についても個別に判断される
設備投資の途中で工事費用や設備購入費用が増加し、当初の融資金額では不足する場合もあります。
このような場合には、追加の設備資金について銀行に相談することが考えられます。
ただし、追加費用が発生した理由や必要金額、設備投資の進捗状況などについて確認が必要です。
設備資金の追加融資は、既存融資の返済状況だけでなく、新たな設備投資や追加費用の必要性によって判断されます。
信用保証協会の追加融資は前回融資から何か月後に申し込める?
信用保証協会の追加融資について、よくある質問が「前回の融資から何か月経過すれば追加融資を申し込めるのか」というものです。
結論として、信用保証協会の追加融資について、前回融資から必ず6か月以上経過しなければならないという一律のルールはありません。
ただし、前回融資から短期間で追加融資を申し込む場合には、銀行や信用保証協会から資金需要の理由を詳しく確認されることがあります。
前回融資から1か月でも追加融資の申込み自体は可能
例えば、前月に運転資金として1,000万円を借り入れた会社が、翌月にさらに500万円の追加融資を申し込む場合を考えます。
申込み自体が一律に禁止されているわけではありません。
ただし、銀行としては「前月に1,000万円を融資したばかりなのに、なぜもう500万円が必要なのか」という疑問を持ちます。
当初の資金計画が適切だったのか、売上代金の回収に問題が発生していないか、想定以上に資金繰りが悪化していないかなどを確認することになります。
前回融資から6か月経過していれば必ず借りられるわけではない
銀行の融資実務では、前回融資から一定期間が経過していれば、その間の業績変化や新たな資金需要を説明しやすくなる場合があります。
例えば、半年程度が経過していれば、売上の増減、受注状況、仕入資金の増加など、前回融資時からの変化を確認できます。
しかし、6か月という期間は、すべての保証制度に共通する追加融資の申込条件ではありません。
前回融資から6か月以上経過していても、返済能力や資金使途に問題があれば追加融資を受けられない場合があります。
重要なのは前回融資後に何が変わったか
追加融資の申込みでは、前回融資からの経過期間だけでなく、新たな資金需要が発生した理由が重要です。
例えば、次のような事情が考えられます。
- 売上増加によって仕入資金が増えた
- 新たな取引先との取引開始により運転資金が必要になった
- 季節的な資金需要が発生した
- 設備投資の必要性が新たに生じた
- 売掛金の回収期間が長くなり運転資金が増えた
このような事情を具体的に説明することで、追加融資の必要性を銀行に伝えやすくなります。
信用保証協会の追加融資は別口融資と借換の2つの方法がある
信用保証協会の追加融資を受ける際には、既存の借入金をそのまま残して新たな融資を受ける方法と、既存の借入金を借り換える方法があります。
それぞれの方法によって、借入金の残高や毎月の返済額が異なります。
方法1. 既存融資とは別口で追加融資を受ける
例えば、現在の借入残高が500万円あり、新たに1,000万円の追加融資を受ける場合を考えます。
既存融資をそのまま残して追加融資を受けると、借入金は次のようになります。
| 借入内容 | 借入残高 |
|---|---|
| 既存融資 | 500万円 |
| 新たな追加融資 | 1,000万円 |
| 合計 | 1,500万円 |
この場合、既存融資と新たな融資の2口を返済することになります。
既存融資の返済額に新たな融資の返済額が加わるため、毎月の返済負担が増加します。
ただし、既存融資の金利が低い場合や返済条件が有利な場合には、別口で追加融資を受けた方がよいこともあります。
方法2. 既存融資を借り換えて追加資金を確保する
もう一つの方法が、既存融資を新たな融資で返済し、差額を追加資金として確保する方法です。
銀行の融資実務では、既存融資の返済を条件として新たな融資を実行する方法を「回収条件付き融資」などと呼ぶことがあります。
信用保証協会の保証付融資では、利用する保証制度や既存融資の条件などに応じて、借換の可否が判断されます。
この方法では、既存融資をまとめることで、借入金の管理や返済負担を調整できる場合があります。
既存融資を回収条件として追加融資を受ける具体例
元記事で説明していた、既存融資を回収条件とする追加融資の具体例を紹介します。
次の図をご覧ください。
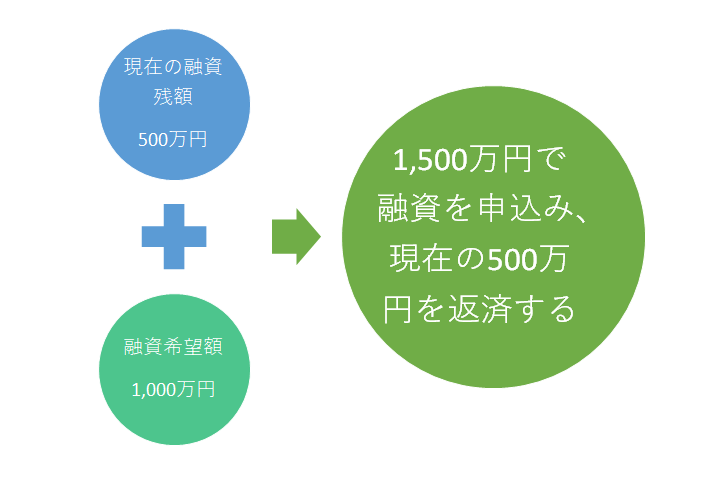
現在の借入残高が500万円で、新たに1,000万円の運転資金を確保したい場合を考えます。
既存融資をそのまま残して1,000万円を追加で借りる方法もありますが、既存融資を借り換える方法では、新たに1,500万円の融資を受け、そのうち500万円を既存融資の返済に充当します。
その結果、会社が新たに利用できる資金は1,000万円となります。
回収条件付き融資の資金の流れ
| 項目 | 金額 |
|---|---|
| 新たな融資金額 | 1,500万円 |
| 既存融資の返済 | ▲500万円 |
| 新たに利用できる資金 | 1,000万円 |
※保証料、融資手数料、繰上返済に伴う費用などは考慮していない例です。
この方法では、既存融資500万円を完済し、新たな1,500万円の融資にまとめることになります。
結果として、借入金の口数を増やさずに、実質1,000万円の追加資金を確保できます。
借換によって毎月の返済額を抑えられる場合がある
借換によって返済期間を見直すことができれば、毎月の元金返済額を抑えられる場合があります。
例えば、既存融資500万円の残り返済期間が2年間で、新たな1,000万円の融資を5年間で返済する場合を考えます。
それぞれを別口で借りる場合と、1,500万円にまとめて5年間で返済する場合の元金返済額を比較すると、次のようになります。
| 借入方法 | 毎月の元金返済額 |
|---|---|
| 既存500万円(残り2年)+追加1,000万円(5年) | 約37万5,000円 |
| 1,500万円に借換(5年) | 25万円 |
| 毎月の返済額の差 | 約12万5,000円 |
※元金均等返済による概算です。利息や保証料などは含めていません。実際の返済条件は審査によって決まります。
この例では、借換によって毎月の元金返済額を約12万5,000円減らすことができます。
ただし、返済期間を延長すると、利息や信用保証料の総負担が増える場合があります。
借換は返済負担を軽減できる場合がありますが、金利・保証料・返済期間を含めて比較することが重要です。
信用保証協会の借換は運転資金だけに限られるのか?
既存融資を回収条件として新たな融資を受ける方法について、元記事では運転資金に限られると説明していました。
しかし、実際の信用保証協会の借換の取扱いは、利用する保証制度や既存融資の資金使途などによって異なります。
そのため、すべての借換が運転資金に限定されるわけではありません。
運転資金の借換はよく利用される
運転資金の保証付融資を利用している会社が、新たな運転資金を必要とする場合には、既存融資を借り換えて追加資金を確保する方法が検討されることがあります。
この方法では、既存借入金の返済と新たな運転資金の調達を同時に行うことができます。
設備資金の借換は制度や条件によって異なる
設備資金についても、既存融資の借換が認められるかどうかは、利用する保証制度や融資条件などによって異なります。
設備資金を借り換えられるかどうかは、資金使途や保証制度の条件を確認する必要があります。
したがって、設備資金の借換を一律に不可能と考えるのではなく、取引銀行に相談することが重要です。
異なる資金使途の融資をまとめられるとは限らない
例えば、現在の設備資金融資と、新たに必要となった運転資金融資をまとめたい場合には、保証制度上の取扱いを確認する必要があります。
資金使途や保証制度の条件によっては、借換が認められない場合があります。
既存融資を借り換えられるかどうかは、資金使途と利用する保証制度を銀行に確認してください。
銀行融資・資金繰りのメール相談
信用保証協会の追加融資では、保証枠や審査だけでなく、既存融資を残して借りるか、借り換えるかによって、その後の返済負担が変わります。
会社の資金繰りに合った借入方法を検討することが重要です。
銀行融資・資金繰りのメール相談
信用保証協会の追加融資を申し込みたい、保証枠が残っているか分からない、既存融資を借り換えて返済負担を減らしたいなど、銀行融資や資金繰りでお悩みの中小企業経営者・個人事業主の方は、メール相談をご利用ください。
長年の法人融資・融資審査の実務経験を踏まえ、銀行が確認するポイントや、追加融資の申込みに向けて整理しておきたい事項について、実務的な視点からご相談をお受けします。
※融資の承認・実行、資金調達の成功を保証するものではありません。
信用保証協会の追加融資を申し込む際に必要な資料
追加融資を申し込む際には、銀行から必要な資料の提出を求められます。
具体的な必要書類は、保証制度や融資内容、会社の状況によって異なりますが、代表的な資料は次のとおりです。
| 資料 | 確認する内容 |
|---|---|
| 直近の決算書・確定申告書 | 業績や財務内容 |
| 直近の試算表 | 足元の業績動向 |
| 資金繰り表 | 追加融資の必要性と返済能力 |
| 借入金一覧表 | 既存借入金の残高と返済額 |
| 設備投資の見積書など | 設備資金の必要金額 |
| その他銀行が指定する資料 | 保証制度や審査に応じた確認事項 |
特に、追加融資の資金使途と必要金額を説明できるようにしておくことが重要です。
信用保証協会の追加融資を受けやすくするためのポイント
信用保証協会の追加融資では、銀行と信用保証協会が融資の必要性と返済能力を確認します。
そのため、次のような準備が重要です。
追加融資が必要な理由を明確にする
追加融資を申し込む際には、なぜ今、新たな資金が必要なのかを具体的に説明してください。
例えば、売上増加による仕入資金の増加であれば、売上や仕入の見通しを説明します。
単に「資金繰りが苦しい」という説明だけでは、追加融資の必要性や返済見通しを判断することが難しくなります。
必要金額を資金繰り表で説明する
追加融資の申込金額は、必要な資金の根拠に基づいて決めることが重要です。
例えば、今後3か月の仕入代金や売上代金の回収予定を整理し、どの程度の運転資金が不足するのかを確認します。
資金繰り表を作成することで、必要金額を銀行に説明しやすくなります。
借入後の返済計画を確認する
追加融資を受けた後の返済額が大きすぎる場合には、会社の資金繰りが悪化する可能性があります。
そのため、既存融資の返済額と新たな融資の返済額を合計し、無理なく返済できるかを確認してください。
必要に応じて、既存融資の借換も検討することが重要です。
業績が悪化している場合は改善策を説明する
赤字や売上減少などによって業績が悪化している場合には、その原因と今後の改善策を説明することが重要です。
例えば、受注回復の見通し、経費削減、不採算取引の見直しなどです。
銀行と信用保証協会は、追加融資によって会社の資金繰りが維持でき、将来の返済につながるかどうかを確認します。
信用保証協会の追加融資が難しくなるケース
追加融資は返済途中でも申し込めますが、次のような場合には審査が厳しくなる可能性があります。
- 既存融資の返済が延滞している
- 借入金の返済負担が過大になっている
- 赤字が続き、業績改善の見通しが立っていない
- 資金使途が不明確である
- 信用保証協会の保証可能額に余裕がない
- 税金や社会保険料の滞納がある
- 追加融資後の返済能力を確認できない
ただし、これらの事情がある場合でも、すべての保証制度で一律に融資が不可能になるわけではありません。
会社の状況や利用する保証制度によって判断されます。
追加融資が難しい場合は返済条件の見直しも検討する
資金繰りが苦しく、追加融資を受けても返済負担が大きくなる場合には、既存融資の返済条件の見直しを検討することも重要です。
例えば、毎月の元金返済額を減らす返済猶予(リスケ)によって、資金繰りを改善できる場合があります。
ただし、返済条件の変更には銀行との協議や審査が必要です。
追加融資が難しい場合には、借入れを増やすことだけにこだわらず、会社全体の資金繰り改善を考えることが重要です。
信用保証協会の追加融資についてよくある質問
Q1. 信用保証協会の保証付融資は返済途中でも追加融資を申し込めますか?
申し込めます。
既存融資を完済していなければ追加融資を申し込めないという一律のルールはありません。
ただし、追加融資の可否は銀行と信用保証協会の審査によって判断されます。
Q2. 前回融資から6か月経過していなくても追加融資を申し込めますか?
申し込める場合があります。
前回融資から必ず6か月以上経過しなければならないという一律のルールはありません。
ただし、短期間で追加融資を申し込む場合には、新たな資金需要が発生した理由を詳しく説明する必要があります。
Q3. 信用保証協会の保証枠が残っていれば必ず追加融資を受けられますか?
必ず受けられるわけではありません。
保証可能額に余裕があっても、会社の業績や返済能力、資金使途などによって審査結果は異なります。
Q4. 赤字や債務超過でも信用保証協会の追加融資を受けられますか?
赤字や債務超過でも追加融資が検討される場合はあります。
ただし、業績悪化の原因や今後の改善見通し、返済能力などが重要になります。
Q5. 信用保証協会の追加融資は借換と同時に申し込めますか?
利用する保証制度や既存融資の条件によっては、既存融資の借換と追加資金の調達を同時に行える場合があります。
ただし、すべての保証付融資が自由に借り換えられるわけではありません。
Q6. 追加融資を受けると毎月の返済額は増えますか?
既存融資をそのまま残して別口で追加融資を受ける場合には、通常、新たな融資の返済額が加わります。
一方、既存融資を借り換えて返済期間を見直すことができれば、毎月の返済負担を抑えられる場合があります。
ただし、借換によって利息や保証料の総負担が増える場合があるため、条件を比較することが重要です。
信用保証協会の追加融資のまとめ
信用保証協会の保証付融資は、現在の借入金を返済している途中でも追加融資を申し込むことができます。
ただし、追加融資を受けられるかどうかは、保証可能額、会社の業績、資金使途、返済能力などによって判断されます。
信用保証協会の追加融資の重要ポイント
- 既存の保証付融資を返済している途中でも追加融資を申し込める
- 追加融資には銀行と信用保証協会の審査が必要
- 前回融資から6か月経過しなければならないという一律のルールはない
- 運転資金だけでなく、新たな設備投資に対する融資も検討できる
- 既存融資を借り換えることで返済負担を調整できる場合がある
- 借換の可否は保証制度や資金使途などによって異なる
- 追加融資後の返済能力を確認することが重要
特に、既存融資を残して追加融資を受ける場合には、毎月の返済負担が増加することがあります。
そのため、追加融資を申し込む際には、既存融資の借換が可能かどうかも含めて銀行に相談することをおすすめします。
信用保証協会の追加融資では、借入金額だけでなく、融資後の資金繰りと返済負担を重視して申込方法を検討してください。
関連記事
信用保証協会を利用するメリット
信用保証協会の役割や、保証付融資を利用するメリットについて解説しています。
信用保証協会の代位弁済の流れ
保証付融資の返済が困難になった場合の事故報告、代位弁済、代位弁済後の返済義務について説明しています。
借入金の返済がきつい時の解決策
借入金の返済負担が大きくなった場合の対処法や、銀行への相談方法、返済猶予について解説しています。
銀行融資・資金繰りのメール相談
信用保証協会の追加融資では、保証枠や審査の見通しだけでなく、借換による返済負担の軽減や、今後の資金繰りを考えることが重要です。
特に、複数の借入金がある場合には、追加融資を受ける前に、借入金全体の返済計画を整理する必要があります。
銀行融資・資金繰りのメール相談
信用保証協会の追加融資を申し込みたい、保証枠が残っているか分からない、既存融資を借り換えて返済負担を減らしたいなど、銀行融資や資金繰りでお悩みの中小企業経営者・個人事業主の方は、メール相談をご利用ください。
長年の法人融資・融資審査の実務経験を踏まえ、銀行が確認するポイントや、追加融資の申込みに向けて整理しておきたい事項について、実務的な視点からご相談をお受けします。
※融資の承認・実行、資金調達の成功を保証するものではありません。