「在庫が増えるとなぜ運転資金が必要になるのか」
「売上が増えているのに、在庫が増えると資金繰りが苦しくなるのはなぜか」
「在庫の仕入資金を銀行から融資してもらうことはできるのか」
このような疑問を持つ中小企業の経営者の方は少なくないと思います。
在庫は、製造業や卸売業、小売業などの事業活動に欠かせないものです。
しかし、在庫を保有するためには資金が必要です。
また、在庫が増加すると、売上が好調な企業でも資金繰りが苦しくなることがあります。
なぜなら、在庫は仕入れや製造に資金を使っているものの、まだ販売代金として回収できていない状態だからです。
結論から申し上げると、在庫が増えると仕入れや製造に使った資金が在庫として滞留するため、ほかの条件が同じであれば必要な運転資金が増加します。
ただし、在庫の増加が必ずしも悪いわけではありません。
受注増加に備えた仕入れなど、事業の成長に必要な在庫増加もあります。
銀行は、在庫が増加した理由や販売の見通しを確認し、運転資金融資の可否を判断します。
今回は、長年の法人融資・融資審査の実務経験を踏まえ、在庫と運転資金の関係、必要運転資金の計算方法、銀行が在庫増加を警戒する理由、在庫資金の融資審査について詳しく解説します。
在庫が増えるとなぜ運転資金が必要になるのか
在庫が増えると運転資金が必要になる理由は、仕入れや製造に使った資金が、まだ現金として回収されていないためです。
例えば、商品を100万円で仕入れたとします。
仕入代金を支払えば、会社の預金は100万円減少します。
一方、仕入れた商品が売れるまでは、商品は在庫として会社に残ります。
つまり、会社は100万円の資金を使っていますが、その資金はまだ現金として戻ってきていません。
商品を販売し、販売代金を回収して初めて資金が戻ってきます。
このように、在庫を保有している間は資金が在庫に使われた状態になるため、運転資金が必要になります。
なお、仕入代金の支払いがまだ発生していない場合には、買掛金などによって資金負担が一部補われます。
そのため、実際の必要運転資金は在庫だけでなく、売掛金や買掛金なども含めて判断します。
在庫と運転資金の関係は資金の循環で考える
在庫が運転資金に影響する仕組みは、事業における資金の循環を考えると理解しやすくなります。
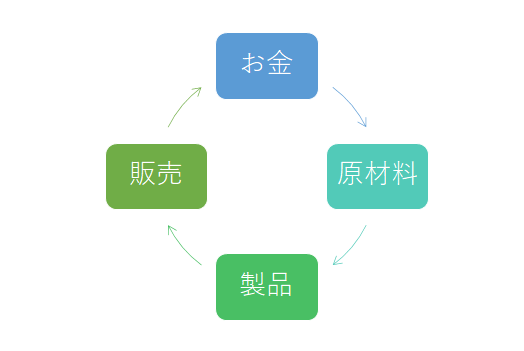
この図は、製造業を例にして資金の循環を示したものです。
製造業では、一般的に次のような流れで事業が行われます。
- 原材料を仕入れる
- 原材料を使用して製品を製造する
- 完成した製品を販売する
- 売上代金を回収する
原材料の仕入れから製品の販売、売上代金の回収までには時間がかかります。
その間、仕入代金や人件費、製造経費などの支払いが必要になります。
しかし、売上代金を回収するまでは、これらの支払いに充てる資金が十分に手元に戻っていない場合があります。
この資金の不足を補うために必要になるのが運転資金です。
原材料や製品の在庫は資金が回収される前の状態
製造業では、原材料や仕掛品、製品などが在庫に該当します。
これらは、まだ販売代金として回収されていないものです。
原材料を仕入れた段階では、製品の製造も販売も完了していません。
製品が完成しても、販売されなければ売上代金は発生しません。
さらに、掛売りの場合には、販売後も売掛金として代金の回収を待つことになります。
つまり、在庫が長期間滞留すると、仕入れや製造に使った資金が長期間回収されない状態になります。
在庫の保有期間が長くなると運転資金の負担が増える
在庫の保有期間が長くなると、販売代金を回収するまでの期間も長くなることがあります。
例えば、通常は1か月で販売できる商品が、販売不振によって3か月間売れなかったとします。
この場合、仕入れに使った資金が回収されるまでの期間が長くなります。
その間も、従業員の給与や家賃などの支払いは発生します。
そのため、別途資金を準備する必要が生じることがあります。
在庫の保有期間が長くなるほど、資金が在庫に滞留しやすくなり、運転資金の負担が大きくなる可能性があります。
在庫が増えると必要運転資金はいくら増えるのか
在庫の増加が必要運転資金に与える影響を、具体的な数字で説明します。
例えば、次のような会社を考えてみます。
- 売掛金:2,000万円
- 棚卸資産(在庫):1,000万円
- 買掛金:1,500万円
この会社の経常運転資金は、次の計算式で求められます。
経常運転資金=売上債権+棚卸資産-仕入債務
この例では、売上債権を売掛金、仕入債務を買掛金として計算します。
2,000万円+1,000万円-1,500万円=1,500万円
したがって、経常運転資金は1,500万円です。
在庫が500万円増加した場合
ここで、在庫が1,000万円から1,500万円に増加したとします。
売掛金と買掛金が変わらない場合、必要運転資金は次のようになります。
2,000万円+1,500万円-1,500万円=2,000万円
在庫が500万円増加したことで、経常運転資金も500万円増加しています。
| 項目 | 増加前 | 増加後 |
|---|---|---|
| 売掛金 | 2,000万円 | 2,000万円 |
| 在庫 | 1,000万円 | 1,500万円 |
| 買掛金 | 1,500万円 | 1,500万円 |
| 経常運転資金 | 1,500万円 | 2,000万円 |
このように、ほかの条件が同じであれば、在庫の増加額だけ必要運転資金も増加します。
ただし、在庫の増加に伴って買掛金も増える場合には、資金負担の増加額は異なります。
また、経常運転資金の計算額がそのまま銀行から借りられる金額になるわけではありません。
在庫増加による必要運転資金と棚卸資産回転期間
銀行は、在庫の金額だけでなく、在庫がどの程度の期間で販売されているかを確認します。
その際に用いる指標の一つが、棚卸資産回転期間です。
棚卸資産回転期間とは
棚卸資産回転期間とは、在庫が平均してどの程度の期間保有されているかを示す指標です。
一般的に、次の計算式で求められます。
棚卸資産回転期間(月)=棚卸資産÷月平均売上原価
月平均売上原価は、年間売上原価を12か月で割って求めます。
例えば、年間売上原価が2億4,000万円の場合、月平均売上原価は2,000万円です。
この会社の在庫残高が3,000万円であれば、棚卸資産回転期間は次のようになります。
3,000万円÷2,000万円=1.5か月
つまり、棚卸資産回転期間は1.5か月です。
なお、銀行の財務分析では、売上高を基準とする回転期間が用いられる場合もあります。
ただし、在庫は原価で計上されるため、在庫の保有期間を考える際には売上原価を基準とする方法がわかりやすいといえます。
棚卸資産回転期間が長くなるとどうなるか
例えば、棚卸資産回転期間が1.5か月から2か月に長くなったとします。
月平均売上原価が2,000万円で変わらなければ、在庫残高は次のようになります。
2,000万円×2か月=4,000万円
従来の在庫残高は3,000万円でしたから、在庫が1,000万円増加したことになります。
この場合、ほかの条件が同じであれば、経常運転資金も1,000万円増加します。
在庫増加による運転資金の増加額の目安=月平均売上原価×棚卸資産回転期間の増加月数
この計算式は、月平均売上原価が変わらない場合の簡易的な目安です。
実際には、売上原価や買掛金、仕入条件などの変化も考慮する必要があります。
在庫増加による運転資金融資に銀行が慎重になる理由
在庫が増加して運転資金が必要になった場合、銀行はその増加理由を慎重に確認します。
なぜなら、在庫の増加には前向きな理由と後ろ向きな理由があるためです。
例えば、受注増加に備えて原材料を仕入れた場合には、今後の売上につながる可能性があります。
一方、販売不振によって売れ残りが増加した場合には、資金繰りが悪化する原因になることがあります。
銀行は、在庫が増加したという事実だけでなく、増加の背景を確認します。
銀行が警戒する理由1:販売不振による在庫増加
在庫が増加する理由の一つが、販売不振です。
例えば、毎月1,000個販売する予定で商品を仕入れたものの、実際には500個しか販売できなかった場合です。
売れ残った商品は在庫として残ります。
このような状態が続くと、在庫が増加し、仕入れに使った資金の回収が遅れます。
銀行は、今後その在庫が販売できる見通しがあるかどうかを確認します。
銀行が警戒する理由2:不良在庫が含まれている可能性
在庫の中には、販売が難しくなった商品や、長期間売れていない商品が含まれていることがあります。
このような在庫は、不良在庫と呼ばれることがあります。
不良在庫が多い場合には、在庫として計上されている金額どおりの価値がない可能性があります。
また、販売できなければ仕入れに使った資金を回収することもできません。
そのため、銀行は不良在庫の有無や処分の見通しを確認します。
銀行が警戒する理由3:返済原資を確保できない可能性
銀行が融資を行う際には、融資金がどのように返済されるかを確認します。
在庫の仕入資金を融資する場合、在庫が販売され、売上代金が回収されることが返済原資につながります。
しかし、在庫が売れなければ、予定していた売上代金を回収できません。
そのため、銀行は在庫の販売見通しを重視します。
銀行が警戒する理由4:在庫の評価額が実態より高い可能性
在庫の中に販売価値が低下した商品が含まれている場合、決算書に計上されている在庫金額が実態を適切に表していない可能性があります。
例えば、長期間売れ残っている商品について、販売見込額が大きく低下している場合です。
銀行は、在庫の評価方法や評価損の計上状況などを確認することがあります。
在庫増加には前向きな場合と後ろ向きな場合がある
在庫の増加がすべて銀行融資の審査に不利になるわけではありません。
在庫増加の理由によって、銀行の評価は異なります。
| 在庫増加の理由 | 銀行の主な確認事項 |
|---|---|
| 受注増加への対応 | 受注内容、販売先、納期、代金回収予定 |
| 季節商品の仕入れ | 過去の販売実績、販売時期、売れ残りリスク |
| 原材料の先行確保 | 必要性、使用予定、価格変動リスク |
| 販売不振による売れ残り | 販売回復の見通し、在庫処分計画 |
| 不良在庫の増加 | 回収可能額、評価損、処分方法 |
受注増加による在庫増加
受注が増加している場合には、今後の製造や販売に備えて在庫を増やすことがあります。
例えば、取引先から大口の注文を受けたため、原材料を通常より多く仕入れる場合です。
このような在庫増加は、売上増加に向けた前向きな資金需要と考えられる場合があります。
銀行は、受注書や販売予定、売上代金の回収見通しなどを確認します。
季節商品の仕入れによる在庫増加
季節性のある商品を扱う企業では、販売時期に備えて在庫を増やすことがあります。
例えば、夏物商品を販売するために、春先から商品を仕入れる場合です。
このような場合には、一定期間在庫が増加することは自然です。
銀行は、過去の販売実績や今後の販売計画などを確認します。
販売不振による在庫増加
一方、販売が予定どおりに進まず、売れ残りが増加している場合には注意が必要です。
在庫が増加しても売上につながらなければ、資金繰りの改善が見込めません。
そのため、銀行は在庫処分の見通しや今後の販売計画などを慎重に確認します。
銀行は在庫増加による融資をどのように審査するのか
在庫増加を理由とする運転資金融資では、銀行は主に次のような点を確認します。
- 在庫が増加した理由は合理的か
- 増加した在庫は販売できる見込みがあるか
- 販売先や受注内容は明確か
- 不良在庫や長期滞留在庫が含まれていないか
- 在庫の評価額は適切か
- 売上代金の回収予定は明確か
- 融資金の返済原資を確保できるか
在庫増加の理由が合理的か
銀行は、なぜ在庫を増やす必要があるのかを確認します。
例えば、受注増加や新規取引先への対応など、事業計画に基づいた在庫増加であれば、融資の必要性を説明しやすくなります。
一方、販売不振による在庫増加の場合には、資金繰りの改善見通しを慎重に確認します。
増加した在庫の販売先が決まっているか
在庫の販売先が決まっている場合には、銀行が販売見通しを判断しやすくなります。
例えば、受注書や契約書などによって販売予定を確認できる場合です。
ただし、販売先が決まっているという理由だけで融資が認められるわけではありません。
銀行は、販売先の信用力や代金回収条件なども確認します。
不良在庫や架空在庫が含まれていないか
銀行は、在庫が不自然に増加している場合、不良在庫や架空在庫が含まれていないか確認することがあります。
架空在庫とは、実際には存在しない在庫を帳簿上に計上しているものです。
架空在庫が計上されている場合には、決算書の利益や財務内容が実態より良く見えることがあります。
ただし、在庫が増加しているという理由だけで架空在庫があると判断するわけではありません。
銀行は、在庫明細や棚卸資料、仕入記録などを確認して判断します。
在庫の増加と売上高の推移を比較する
銀行は、在庫の増加が売上高の増加と整合しているかを確認します。
例えば、売上高が増加している場合には、在庫の増加にも合理的な理由があることがあります。
一方、売上高が減少しているにもかかわらず在庫だけが増加している場合には、販売不振や在庫管理の問題がないか確認します。
在庫増加を理由に銀行融資を申し込む際の5つのポイント
在庫の増加によって運転資金が必要になった場合には、銀行に対して資金需要の内容を具体的に説明することが重要です。
1. 在庫が増加した理由を説明する
まず、在庫が増加した理由を整理します。
例えば、受注増加、季節商品の仕入れ、原材料の先行確保などです。
在庫増加の理由が明確であれば、銀行も融資の必要性を判断しやすくなります。
2. 在庫の販売予定を説明する
在庫がいつ、どの程度販売される予定なのかを説明します。
例えば、受注済みの商品であれば、販売先や納期、販売金額などを整理します。
また、過去の販売実績を示すことも役立ちます。
3. 売上代金の回収予定を説明する
在庫が販売されても、掛売りの場合には売上代金の回収まで時間がかかります。
そのため、販売予定だけでなく、売上代金の回収予定も説明することが重要です。
銀行は、融資金がどのように返済されるかを確認するためです。
4. 資金繰り表を準備する
在庫の仕入れから販売、売上代金の回収までの資金の流れを資金繰り表に整理すると、銀行に説明しやすくなります。
例えば、次のような内容です。
- 在庫の仕入時期
- 仕入代金の支払時期
- 在庫の販売予定時期
- 売上代金の回収予定時期
- 融資金の返済予定時期
資金繰り表によって、いつ資金が必要になり、いつ回収できるのかを示すことが重要です。
5. 在庫管理の状況を説明する
銀行は、在庫が適切に管理されているかどうかも確認します。
例えば、在庫の保有期間や長期滞留在庫の状況、棚卸の実施状況などです。
在庫管理が適切に行われていることを説明できれば、銀行が在庫の状況を判断しやすくなります。
在庫資金の融資審査で銀行に提出するとよい資料
在庫増加による運転資金融資を申し込む場合には、次のような資料が役立ちます。
| 資料 | 銀行が確認する内容 |
|---|---|
| 在庫明細表 | 在庫の種類、数量、金額 |
| 棚卸資料 | 在庫の実在性、管理状況 |
| 受注書・契約書 | 販売先、受注内容、販売予定 |
| 売上計画 | 今後の販売見通し |
| 仕入計画 | 仕入れの必要性、支払予定 |
| 資金繰り表 | 資金需要の時期と返済見通し |
| 試算表 | 直近の業績や在庫残高 |
これらの資料をすべて提出する必要があるとは限りません。
銀行から求められた資料や、資金需要を説明するために必要な資料を準備するとよいでしょう。
在庫が多すぎる場合の資金繰り改善策
在庫が増加して資金繰りが苦しくなっている場合には、銀行融資を検討するだけでなく、在庫そのものを見直すことも重要です。
長期滞留在庫を把握する
まず、長期間売れていない在庫がどの程度あるのかを確認します。
在庫の保有期間を整理することで、販売が進んでいない商品を把握できます。
不良在庫の処分を検討する
販売が難しくなった在庫については、値引き販売や処分などを検討することがあります。
ただし、値引き販売によって損失が発生する場合もあるため、慎重に判断する必要があります。
仕入数量を見直す
在庫が過剰になっている場合には、仕入数量や仕入頻度を見直すことが考えられます。
販売実績や今後の需要見通しに基づいて仕入れを行うことで、過剰在庫を抑えられる可能性があります。
在庫回転期間を継続的に管理する
棚卸資産回転期間を継続的に確認することで、在庫の増加や滞留の状況を把握できます。
前年同月や過去の平均と比較することで、在庫管理の変化を確認できます。
在庫と運転資金についてのよくある質問
在庫が増えるとなぜ運転資金が必要になるのですか?
在庫は仕入れや製造に資金を使っているものの、まだ販売代金として回収されていない状態だからです。
ほかの条件が同じであれば、在庫が増加すると必要運転資金も増加します。
在庫が多いと銀行融資に不利になりますか?
在庫が多いという理由だけで不利になるわけではありません。
銀行は、在庫が増加した理由や販売見通し、回収可能性などを確認します。
在庫増加による運転資金は銀行から融資してもらえますか?
銀行の審査によって融資を受けられる場合があります。
ただし、在庫増加の理由や販売・回収の見通しなどが重要になります。
在庫が増えると必要運転資金はいくら増えますか?
売掛金や買掛金など、ほかの条件が同じであれば、在庫の増加額だけ経常運転資金も増加します。
棚卸資産回転期間とは何ですか?
在庫が平均してどの程度の期間保有されているかを示す指標です。
一般的には、棚卸資産を月平均売上原価で割って計算します。
棚卸資産回転期間が長いと融資は受けられませんか?
棚卸資産回転期間が長いという理由だけで融資が受けられなくなるわけではありません。
銀行は、業種や取引条件、在庫の内容などを確認して判断します。
不良在庫が多いと銀行融資に影響しますか?
不良在庫が多い場合には、在庫の評価額や販売見通し、資金繰りへの影響などを銀行が慎重に確認することがあります。
受注増加による在庫の仕入資金は融資を受けやすいですか?
受注内容や販売先、売上代金の回収予定などを説明できる場合には、銀行が資金需要を判断しやすくなります。
ただし、融資の可否は個別の審査によります。
在庫増加による融資を申し込む際には何を準備すればよいですか?
在庫明細表、受注書、売上計画、仕入計画、資金繰り表などが役立ちます。
在庫が多すぎる場合にはどうすればよいですか?
長期滞留在庫の把握、不良在庫の処分、仕入数量の見直し、棚卸資産回転期間の管理などを検討することが重要です。
在庫増加による運転資金と銀行融資のまとめ
在庫は、事業を継続するために必要なものですが、資金繰りに大きな影響を与えます。
在庫が増えると、仕入れや製造に使った資金が現金として回収されるまでの期間が長くなることがあります。
そのため、ほかの条件が同じであれば、必要運転資金も増加します。
今回のポイントをまとめると、次のとおりです。
- 在庫は仕入れや製造に使った資金がまだ回収されていない状態である
- 在庫が増えると必要運転資金も増加する場合がある
- 経常運転資金は売上債権と棚卸資産から仕入債務を差し引いて計算する
- 棚卸資産回転期間は在庫の保有期間を把握するための指標である
- 銀行は在庫増加の理由や販売見通しを確認する
- 受注増加など前向きな在庫増加もある
- 販売不振や不良在庫による増加は銀行融資の審査で慎重に判断される
- 在庫増加による融資を申し込む際には販売計画や資金繰り表などを準備することが重要である
銀行員として特に申し上げたいのは、在庫が増加しているという事実だけで、銀行が融資を断るわけではないという点です。
例えば、受注増加に対応するために原材料を仕入れる場合には、在庫の増加は事業の成長に必要なものと考えられます。
一方、販売不振によって売れ残りが増加している場合には、在庫の販売や資金回収の見通しを慎重に確認する必要があります。
在庫増加による運転資金融資では、なぜ在庫が増えたのか、いつ販売できるのか、売上代金をいつ回収できるのかを銀行に説明することが重要です。
関連記事
在庫増加と銀行融資の関係を理解するには、融資審査や資金繰りについても確認しておくことが役立ちます。
銀行融資の審査内容と9つの審査項目
銀行が融資審査で確認する項目を解説しています。在庫を含めた財務分析の考え方を理解する際にも役立ちます。
銀行融資に試算表は必要か
銀行が試算表を確認する理由や、融資審査でどのように利用するのかを解説しています。
資金繰りが苦しいときは早めに銀行へ相談する
資金繰りに不安が生じた場合、銀行に相談するタイミングや準備について解説しています。
銀行融資・資金繰りのメール相談
在庫が増加して資金繰りが苦しくなっている場合には、銀行融資を検討するだけでなく、在庫の販売見通しや仕入計画を整理することも重要です。
また、在庫の管理は、銀行融資の審査対策だけでなく、日常的な資金繰りの安定にもつながります。
銀行融資・資金繰りのメール相談
在庫増加による運転資金の不足、銀行融資の申込み、資金繰りの改善、銀行との交渉などについてお悩みの場合は、メール相談をご利用ください。
※銀行融資の承認を保証するものではありません。相談条件については相談ページをご確認ください。