運送業を営む会社が銀行から融資を受けるには、どのような点に注意すればよいのでしょうか。
運送業では、燃料費や人件費などを支払うための運転資金に加えて、トラックの購入・更新に必要な設備資金も発生します。
銀行は運送業の融資審査において、売上高や利益だけでなく、運賃の回収条件、燃料費・人件費の負担、トラックの稼働状況、車両更新の必要性なども確認します。
運送業が銀行融資を受けるために重要なのは、資金の使い道と必要金額を明確にし、その資金を借りることで事業の資金繰りや収益がどのように改善するのかを説明することです。
特にトラック購入資金の融資では、購入後に生み出されるキャッシュフローによって借入金を返済できるかが重要になります。
この記事では、法人融資の営業・審査に長年携わってきた銀行員の立場から、運送業の運転資金とトラック購入資金の融資の受け方、必要書類、事業計画書の作り方、銀行が重視する審査ポイントを具体的に解説します。
運送業が銀行融資を受けるための基本的な考え方
運送業が銀行から借りる資金は、大きく分けて次の2つです。
- 燃料費・人件費・外注費などの支払いに必要な運転資金
- トラックの購入・更新や倉庫などの設備投資に必要な設備資金
銀行は、運転資金と設備資金では、資金の必要性や返済原資の考え方を分けて審査します。
| 項目 | 運転資金 | 設備資金 |
|---|---|---|
| 主な使い道 | 燃料費、人件費、外注費など | トラック、倉庫、物流設備など |
| 資金が必要な理由 | 運賃回収より先に経費を支払うため | 設備購入にまとまった資金が必要なため |
| 銀行が重視する点 | 必要額、資金不足の原因、資金繰り | 投資効果、返済能力、設備の利用見込み |
| 主な返済原資 | 売掛運賃の回収や事業の営業キャッシュフロー | 設備投資後に事業から生まれるキャッシュフロー |
例えば、運賃の入金までに必要な燃料費を借りる場合と、新たにトラックを購入する場合では、銀行に提出する資料も説明すべき内容も異なります。
融資を申し込む際には、最初に運転資金と設備資金のどちらが必要なのかを整理しましょう。
運送業の運転資金融資の受け方
運送業で運転資金が必要になる理由
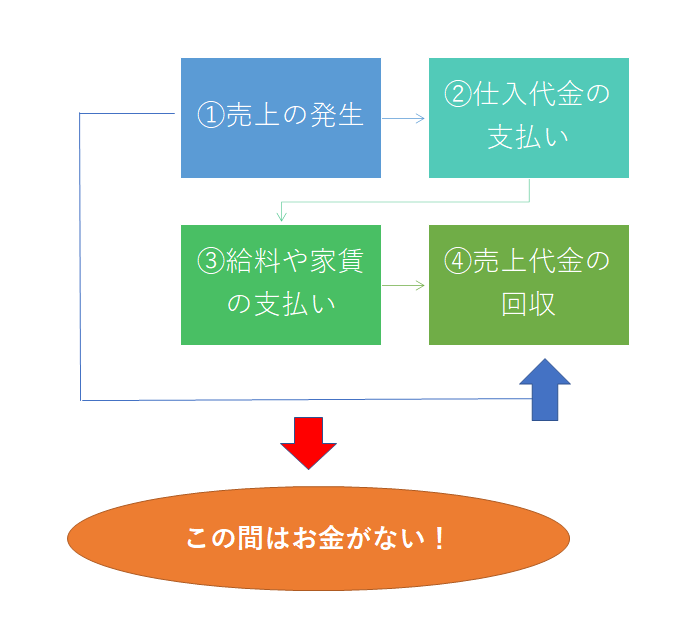
上の図は、運転資金が必要になる仕組みを示したものです。
運送業では、荷物を運んだ時点ですぐに運賃が入金されるとは限りません。
例えば、今月の運送代金が翌月末に支払われる契約であれば、運送業務を行ってから運賃を回収するまでに一定の期間があります。
一方、トラックの燃料費、ドライバーの給与、外注先への支払いなどは、運賃の入金より先に発生する場合があります。
このように、売上代金を回収するまでに会社が立て替える資金が、運転資金の基本的な考え方です。
運送業では、荷主との運賃回収条件と、燃料費・人件費・外注費の支払条件によって、必要な運転資金の金額が異なります。
銀行員のポイント:運送業の運転資金を説明するときは、「何に使うか」だけでなく、「運賃がいつ入金され、それまでに何をいくら支払うか」を示すことが重要です。
運送業の運転資金はいくら必要なのか
運転資金の必要額は、運賃の回収までにどれだけの支払いが発生するかによって異なります。
例えば、次のような運送会社を想定します。
| 項目 | 月額 |
|---|---|
| 燃料費 | 150万円 |
| ドライバーの人件費 | 300万円 |
| 外注費 | 100万円 |
| その他の支払い | 50万円 |
| 月間支払額合計 | 600万円 |
この会社では、燃料費や人件費などで毎月600万円の支払いが発生しています。
運賃の回収までに、これらの支払いを会社が立て替える必要があれば、相応の運転資金が必要です。
ただし、月間支払額600万円が、そのまま銀行から借りるべき金額になるわけではありません。
実際には、現預金残高、運賃の入金予定、外注費の支払時期、既存借入金の返済予定などを含めて計算します。
資金繰り表から融資希望額を計算する
例えば、今後1か月の資金繰りが次のようになるとします。
| 項目 | 金額 |
|---|---|
| 月初の現預金残高 | 300万円 |
| 当月の運賃入金予定 | 400万円 |
| 燃料費・人件費などの支払い | 600万円 |
| 既存借入金の返済 | 100万円 |
| 融資を受けない場合の月末残高 | 0万円 |
計算式は次のとおりです。
300万円+400万円-600万円-100万円=0万円
月末残高はゼロになる計算です。
さらに、翌月初めに燃料費など200万円の支払いがあり、運賃の入金がその後になるとすれば、少なくともその支払いに対応する資金が必要になります。
仮に手元資金として100万円も確保したいのであれば、追加で必要な資金は300万円となります。
運転資金の融資希望額の計算例
翌月初めの支払予定:200万円
確保したい手元資金:100万円
支払時点で利用できる現預金:0万円
200万円+100万円-0万円=300万円
これは単純化した計算例です。実際には日々の入出金予定や既存の借入枠も確認する必要があります。
銀行は、融資希望額の根拠があるか、融資後に資金繰りが改善するかを確認します。
運転資金を申し込むときは、「とりあえず1,000万円借りたい」ではなく、「いつ、何に、いくら必要か」を資金繰り表で説明することが重要です。
運転資金融資に必要な書類
運送業が銀行に運転資金の融資を申し込む際には、主に次の資料を準備します。
- 直近の決算書
- 直近の試算表
- 今後の資金繰り表
- 主要荷主別の売上高や運賃回収条件がわかる資料
- 既存借入金の返済予定表
- 資金不足の原因を説明する資料
銀行はこれらの資料をもとに、運転資金が必要となる理由と、融資後の資金繰りを確認します。
赤字の運送会社が銀行融資を受けるには
運送会社が赤字の場合、銀行の融資審査は慎重になります。
銀行は、赤字が続くことによって資金繰りが悪化し、借入金の返済が難しくなることを懸念するためです。
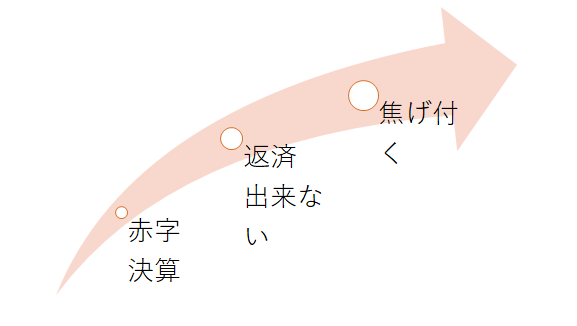
上の図は、赤字企業に対する銀行員の基本的な考え方を示したものです。
銀行は融資によって利息収入を得る一方、融資した資金が回収できなければ貸倒損失を負担することになります。
そのため、赤字の運送会社に融資する場合には、赤字の原因と今後の改善見通しを確認します。
赤字の場合はまず主力銀行に相談する
赤字の運送会社が運転資金を相談する場合には、まず既存の主力銀行に相談することが現実的です。
主力銀行は、これまでの取引を通じて会社の事業内容や資金繰りを把握している場合が多いためです。
ただし、主力銀行であれば赤字でも必ず融資するというわけではありません。
融資の可否は、赤字の原因、資金繰り、改善計画、返済能力などによって判断されます。
6か月から12か月程度の資金繰り表を準備する
赤字の運送会社が融資を申し込む場合には、今後の資金繰りを数字で説明することが重要です。
少なくとも向こう6か月程度、可能であれば12か月程度の資金繰り表を作成することをおすすめします。
資金繰り表には、次の項目を記載します。
- 運賃収入の入金予定
- 燃料費や人件費などの支払予定
- トラックの修繕費や車検費用
- 既存借入金の返済予定
- 税金や社会保険料の支払予定
- 月末の現預金残高
銀行は、今回の融資によって当面の資金繰りが維持できるかを確認します。
赤字が続く見通しであれば、いつ、どのような対策によって収支が改善するのかを説明する必要があります。
赤字の原因と改善策を具体的に説明する
銀行は、赤字という結果だけでなく、その原因も確認します。
運送業で赤字となる原因には、例えば次のようなものがあります。
- 燃料価格の上昇
- ドライバーの人件費の増加
- 荷主との運賃交渉が進まないこと
- トラックの稼働率低下
- 修繕費の増加
- 外注費の増加
- 採算の悪い運送契約の継続
例えば、燃料費の上昇が赤字の主な原因であれば、荷主との運賃改定交渉や燃料サーチャージの導入などが改善策として考えられます。
銀行に対しては、改善策を実施する時期と、その効果を具体的な数字で説明することが重要です。
銀行員のポイント:赤字の運送会社が融資を相談するときは、赤字の理由だけでなく、改善策と改善後の収支見通しをセットで説明しましょう。融資によって一時的に資金不足を補えても、赤字が続けば再び資金不足になる可能性があります。
トラック購入資金の銀行融資の受け方
運送業では、トラックの購入や更新のためにまとまった設備資金が必要になります。
銀行はトラック購入資金の融資について、購入目的、車両の利用見込み、投資効果、返済能力などを確認します。
特に重要なのは、トラックの購入が増車なのか、それとも既存車両の買い替えなのかという点です。
増車と買い替えでは審査のポイントが異なる
| 購入目的 | 銀行が確認するポイント |
|---|---|
| 増車 | 新たな受注、売上増加、ドライバー確保、追加コスト |
| 買い替え | 既存売上の維持、修繕費削減、燃費改善、車両の安全性 |
増車の場合には、新たなトラックによって売上や利益がどれくらい増えるのかが重要です。
一方、買い替えの場合には、必ずしも売上の増加が見込めるわけではありません。
買い替えによって現在の運送業務を維持できることや、修繕費・燃料費を削減できることが投資効果となります。
増車の場合は新たな運送需要を説明する
トラックを増車する場合、銀行は「本当に増車が必要なのか」を確認します。
例えば、トラックを1台増やすことで年間1,500万円の売上増加を計画しているとします。
銀行は次のような点を確認します。
- 新たな荷主や運送契約があるのか
- 年間1,500万円の売上増加の根拠は何か
- 新たなトラックを運転するドライバーを確保できるか
- 燃料費や人件費などの追加コストはいくらか
- 増車によって借入金の返済資金がどれくらい増えるか
単にトラックを増やせば売上が増えるという説明だけでは不十分です。
増車による売上増加の根拠と、追加コストを差し引いた利益・キャッシュフローの見通しを説明することが重要です。
買い替えの場合は車両更新の必要性を説明する
既存のトラックを買い替える場合には、現在の車両の状態や買い替えの必要性を説明します。
例えば、長期間使用しているトラックで修繕費が増加している場合には、過去の修繕費の実績が説明資料になります。
新しいトラックによって燃費が改善する場合には、燃料費の削減効果も示せます。
買い替えの場合には、売上増加がなくても、事業の継続に必要な投資であることや、費用削減効果を説明することが重要です。
トラック購入資金の返済原資を銀行はどう審査するのか
トラック購入資金の融資では、購入後の事業から生まれる資金によって返済できるかが重要です。
設備資金の返済能力を検討する際には、利益と減価償却費をもとに考えることがあります。
ただし、利益と減価償却費の合計額が、そのまま自由に借入金返済に使える資金になるわけではありません。
実際には、税金の支払い、運転資金の増減、将来の設備更新に必要な資金なども考慮する必要があります。
減価償却費を返済原資に加える理由
減価償却費は会計上の費用ですが、減価償却費を計上した時点で同額の現金が支出されるわけではありません。
そのため、返済能力を簡易的に検討する際には、税引後利益に減価償却費を加える方法があります。
例えば、次のような運送会社を想定します。
| 項目 | 年間金額 |
|---|---|
| 税引後利益 | 300万円 |
| 減価償却費 | 500万円 |
| 簡易的な返済原資 | 800万円 |
この場合、税引後利益300万円に減価償却費500万円を加えた800万円が、簡易的な返済原資の目安になります。
300万円+500万円=800万円
ただし、実際に800万円すべてを借入金の返済に充てられるとは限りません。
運送業では将来のトラック更新投資も考慮する
運送業では、トラックを長期間使用し続けることは難しく、定期的な買い替えが必要になります。
そのため銀行は、将来のトラック更新に必要な資金も考慮して返済能力を判断する場合があります。
例えば、簡易的な返済原資が年間800万円あっても、将来の車両更新のために年間300万円相当の資金確保が必要と考えられる場合には、借入金返済に利用できる資金は実質的に少なくなります。
単純計算では、次のようになります。
800万円-300万円=500万円
ただし、これは資金確保の必要性を説明するための例です。
車両の減価償却費を必ず全額返済原資から控除するという共通の銀行審査基準があるわけではありません。
更新投資の必要額や時期、車両の利用状況などを踏まえて判断されます。
トラック購入資金の融資で必要な事業計画書の作り方
銀行にトラック購入資金の融資を申し込む際には、購入目的と投資効果を説明する事業計画書が重要です。
特に増車の場合には、新たなトラックによって売上と利益がどれくらい増えるのかを具体的に説明する必要があります。
トラック購入の事業計画書に盛り込む項目
- トラックの購入目的(増車・買い替え)
- 購入予定車両の価格と見積書
- 購入後の売上高の見通し
- 燃料費・人件費・外注費などの追加コスト
- 購入後の利益とキャッシュフロー
- 既存借入金を含めた年間返済額
- ドライバーの確保と車両の稼働見込み
トラック増車による収支計画の具体例
例えば、トラック1台を増車する場合の年間収支を次のように想定します。
| 項目 | 年間金額 |
|---|---|
| 増車による売上増加 | 1,500万円 |
| 燃料費 | 300万円 |
| 人件費 | 500万円 |
| その他の現金支出経費 | 200万円 |
| 増車による年間キャッシュフロー(返済・税金等控除前) | 500万円 |
この例では、増車によって年間500万円のキャッシュフローが生まれる計算です。
1,500万円-300万円-500万円-200万円=500万円
ただし、これは借入金の返済や税金、追加の運転資金などを差し引く前の金額です。
例えば、トラック購入資金の年間元利金返済額が300万円であれば、単純計算では年間200万円の余裕があります。
500万円-300万円=200万円
しかし、売上が計画を下回ったり、燃料費や人件費が増加したりすれば、その余裕は減少します。
売上が計画を下回る場合も試算する
銀行は、事業計画書に記載された売上高が必ず実現するとは考えていません。
例えば、増車による売上増加を年間1,500万円と計画していても、実際には1,200万円にとどまる可能性があります。
この場合、売上は計画より300万円少なくなります。
費用が計画どおりで変わらないと仮定すると、年間キャッシュフローは500万円から200万円に減少します。
| 項目 | 計画どおり | 売上減少時 |
|---|---|---|
| 増車による売上 | 1,500万円 | 1,200万円 |
| 現金支出経費 | 1,000万円 | 1,000万円 |
| 返済・税金等控除前キャッシュフロー | 500万円 | 200万円 |
| 年間元利金返済額 | 300万円 | 300万円 |
| 返済後の差額(税金等控除前) | 200万円 | マイナス100万円 |
売上が計画どおりなら返済後に200万円残りますが、売上が1,200万円にとどまる場合には、返済資金が100万円不足する計算です。
実際には売上減少に伴って燃料費などの変動費が減る場合もありますが、銀行はこうした収支悪化の可能性を確認します。
事業計画書では、予定どおりの売上が確保できる場合だけでなく、売上が減少した場合にも返済できるかを確認することが重要です。
トラック購入資金の融資期間は何年になるのか
トラック購入資金の融資期間は、車両の種類、購入価格、新車か中古車か、車両の利用見込み、金融機関の審査方針などによって異なります。
融資期間が長いほど毎月の返済額は少なくなりますが、同じ金利で比較すれば利息負担の総額は増えます。
また、融資期間が車両の実際の使用可能期間に比べて長すぎる場合には、車両の買い替え時にも古い借入金が残る可能性があります。
銀行は、車両の使用見込みと返済期間のバランスも確認します。
トラック購入資金は銀行融資とリースを比較する
トラックを導入する方法としては、銀行融資による購入のほかにリースもあります。
銀行融資とリースでは、所有権、費用負担、契約期間、途中解約の条件などが異なります。
| 比較項目 | 銀行融資による購入 | リース |
|---|---|---|
| 車両の所有 | 原則として購入者が所有(担保・所有権留保等の条件による) | 契約形態により異なるが、一般にリース会社が所有 |
| 毎月の支払い | 借入金の元利金返済 | リース料 |
| 維持管理費用 | 原則として購入者が負担 | 契約内容によって異なる |
| 途中解約 | 融資契約に従って繰上返済等を検討 | 契約によっては途中解約が難しい |
| 比較すべき点 | 金利、返済期間、諸費用など | リース料総額、契約条件、残価など |
リースであっても支払い負担が発生するため、返済能力や資金繰りの検討が不要になるわけではありません。
導入方法を比較する際には、月々の支払額だけでなく、契約期間全体の費用と将来の車両更新も考慮することが重要です。
運送業に対して銀行が重視する5つの審査ポイント
運送業の銀行融資では、一般的な財務内容の審査に加えて、業種特有の事業リスクも確認します。
1. 燃料費の上昇と運賃への価格転嫁
運送業では、軽油などの燃料費が重要な経費となります。
燃料価格が上昇した場合、運賃を据え置いたままでは利益が減少します。
銀行は、燃料費の増加に対して、運賃改定や燃料サーチャージなどによって対応できているかを確認します。
運賃交渉の実績や荷主との契約条件などが説明資料になります。
2. ドライバー不足と人件費の増加
運送業では、ドライバーを確保できるかどうかが事業継続に直結します。
トラックを増車しても、運転するドライバーを確保できなければ、計画どおりの売上を得ることはできません。
また、人材確保のために賃金を引き上げれば、人件費が増加する可能性があります。
銀行は、ドライバーの人数、採用状況、退職状況、車両の稼働状況なども確認します。
3. 労働時間規制への対応
2024年4月から、自動車運転業務にも時間外労働の上限規制が適用されています。
臨時的な特別の事情がある場合でも、時間外労働は年間960時間が上限となっています。なお、休日労働はこの上限の算定に含まれません。
また、トラックドライバーの拘束時間や休息期間などについては、改善基準告示への対応も必要です。
銀行は、こうした規制への対応が運送会社の輸送能力や人件費、収益にどのような影響を与えるかを確認する場合があります。
例えば、長時間労働を前提とした売上計画では、実現可能性が問題になります。
4. 荷主への依存度と運賃の採算性
運送会社の売上が特定の荷主に集中している場合、その荷主との取引が減少すると業績に大きな影響が生じる可能性があります。
銀行は、主要荷主別の売上高や取引期間、運賃の採算性などを確認します。
また、売上高が増加していても、採算の悪い運送契約が増えている場合には、利益が増加するとは限りません。
運賃の適正化や荷待ち・荷役に伴う費用の負担関係も、収益性を考えるうえで重要です。
5. トラックの更新投資と法令遵守
運送業では、車両の購入や更新に継続的な資金負担が発生します。
また、車両の点検・整備、安全管理、過積載防止、飲酒運転防止などの法令遵守も重要です。
重大な法令違反によって行政処分などを受ければ、事業の継続や収益に影響する可能性があります。
銀行は、会社が安定して事業を継続できる体制を整えているかという観点から、こうした点も確認します。
運送業の銀行融資で準備したい書類一覧
運送業が銀行に融資を申し込む際には、資金の使い道に応じた資料を準備することが重要です。
| 資料 | 銀行が確認する内容 |
|---|---|
| 決算書 | 会社の業績、財務内容、借入金の状況 |
| 試算表 | 足元の売上高と利益 |
| 資金繰り表 | 運賃の入金、経費の支払い、借入金返済 |
| トラックの見積書 | 購入金額と車両の内容 |
| 事業計画書 | 増車・買い替えの必要性と投資効果 |
| 主要荷主別売上資料 | 受注状況、売上の安定性、取引先への依存度 |
| 既存借入金の返済予定表 | 既存借入金を含めた返済負担 |
| 車両一覧表 | 保有台数、車齢、更新予定、稼働状況 |
すべての資料が必ず必要になるわけではありませんが、銀行が融資の必要性と返済能力を判断するための重要な資料になります。
銀行との面談では何を説明するべきか
必要書類を準備したら、銀行との面談では次の順序で説明すると、融資の必要性が伝わりやすくなります。
- 資金使途:運転資金なのか、トラック購入資金なのか
- 必要金額:いくら必要で、その計算根拠は何か
- 必要時期:いつまでに資金が必要なのか
- 事業への効果:融資によって資金繰りや収益がどう変わるのか
- 返済方法:どのような資金で借入金を返済するのか
特に設備資金では、トラックの見積書を提出するだけでなく、購入後の収支計画まで説明することが重要です。
運送業の銀行融資に関するよくある質問
運送業が銀行から運転資金を借りることはできますか?
運送業では、運賃の回収までに燃料費や人件費などの支払いが発生するため、運転資金の必要性が認められる場合があります。
ただし、融資の可否は業績、資金繰り、既存借入金、返済能力などによって判断されます。
運送業の運転資金はいくらまで借りられますか?
一律の借入可能額が決まっているわけではありません。
銀行は、運賃の回収条件、燃料費・人件費などの支払い、現預金残高、既存借入金、返済能力などを確認して融資金額を判断します。
資金繰り表を作成し、必要額の根拠を示すことが重要です。
赤字の運送会社でも銀行融資を受けられますか?
赤字の場合には銀行の審査が厳しくなりますが、赤字という理由だけで融資が一律に不可能になるわけではありません。
赤字の原因、改善策、今後の資金繰り、返済可能性などが重要です。
まずは主力銀行に相談し、資金繰り表と改善計画を準備することをおすすめします。
トラック購入資金の融資では何が重視されますか?
トラックの購入目的、購入金額、増車による売上増加や買い替えによる費用削減、購入後の返済能力などが重視されます。
増車の場合には、運送需要とドライバー確保の見通しも重要です。
トラック購入資金は利益が出ていなければ借りられませんか?
銀行は利益だけでなく、減価償却費や事業のキャッシュフローなども踏まえて返済能力を判断します。
ただし、赤字が継続して資金繰りが悪化している場合には、融資審査が厳しくなる可能性があります。
トラックを増車する場合は事業計画書が必要ですか?
増車によって売上が増える見込みや、追加の燃料費・人件費などを説明するために、事業計画書を準備することが重要です。
銀行は、増車後のキャッシュフローによって借入金を返済できるかを確認します。
トラック購入資金の融資期間は何年ですか?
融資期間は、車両の種類、新車か中古車か、使用見込み、金融機関の審査方針などによって異なります。
車両の買い替え時に借入金が残ることもあるため、実際の使用期間と返済期間のバランスを確認することが重要です。
トラック購入は銀行融資とリースのどちらがよいですか?
どちらが適しているかは、購入価格、月々の支払額、契約期間、維持管理費用、所有権、資金繰りなどによって異なります。
銀行融資とリースの条件を比較し、契約期間全体の負担を確認することが重要です。
運送業の銀行融資のポイントまとめ
運送業では、燃料費や人件費などの運転資金と、トラック購入などの設備資金が必要になります。
銀行は、それぞれの資金使途に応じて、資金の必要性と返済能力を確認します。
運転資金では、運賃の回収条件と経費の支払いによって生じる資金不足を説明することが重要です。
トラック購入資金では、購入後の収益やキャッシュフローによって借入金を返済できるかが重要になります。
運送業の銀行融資で重要なポイント
- 運転資金と設備資金を分けて融資の必要性を説明する
- 運転資金では資金繰り表を準備する
- 赤字の場合は原因と改善策を明確にする
- トラックの増車では新たな受注と売上増加の根拠を示す
- 買い替えでは車両更新の必要性と費用削減効果を示す
- 返済能力は利益だけでなくキャッシュフローで確認する
- 燃料費、人件費、労働時間規制への対応も説明する
運送業が銀行融資を受けるためには、必要な資金の金額だけでなく、その資金によって事業をどのように維持・改善し、借入金を返済していくのかを具体的に説明することが重要です。
銀行に融資を申し込む前に、資金繰り表や事業計画書を準備し、数字に基づいて返済可能性を確認することをおすすめします。
関連記事
運送業の資金調達や銀行融資の審査については、次の記事も参考にしてください。
資金繰りの立替期間とは?
売上代金の回収と経費の支払いの時間差から、必要な運転資金を考える方法を解説しています。
赤字でも銀行が融資をするのはなぜ?
赤字企業への融資を銀行が検討する理由と、審査で重視する判断材料を解説しています。
銀行融資の審査内容
銀行が融資審査で確認する項目や、返済能力をどのように判断するのかを解説しています。
運送業の銀行融資・資金繰りについてお悩みの方へ
「燃料費や人件費の支払いに必要な運転資金を借りたい」「トラックの増車や買い替えの融資を相談したい」「赤字のため銀行融資を受けられるか不安」といった悩みを抱える経営者の方もいるでしょう。
運送業の銀行融資では、資金の使い道、必要金額、資金繰り、事業の収益性、返済能力などを整理して説明することが重要です。
銀行融資や資金繰りについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
運送業の運転資金、トラック購入資金、赤字時の融資相談など、銀行融資に関するご相談を受け付けています。
※融資の承認・実行を保証するものではありません。