アパート経営を始めるために銀行から融資を受けたいと考えている方は多いと思います。
アパートの購入や建築には多額の資金が必要となるため、銀行のアパートローン(不動産賃貸事業向け融資)を利用するケースが一般的です。
しかし、アパートローンは住宅ローンとは審査の考え方が異なります。
銀行がアパートローンの審査で特に重視するのは、家賃収入から経費を差し引いた資金で、借入金を安定して返済できるかどうかです。
また、融資期間が何年になるのか、どれくらいの自己資金が必要なのかも、重要な審査項目です。
この記事では、銀行の法人融資・融資審査に長年携わってきた立場から、アパートローンの必要書類、融資期間、法定耐用年数、収支計画、返済余力など、銀行が確認するポイントを具体的に説明します。
アパートローンの融資審査で銀行が重視するポイント
アパートローンは、アパートや賃貸マンションなどの不動産賃貸事業を行うための融資です。
自分や家族が住む住宅を購入するための住宅ローンとは、融資の目的が異なります。
住宅ローンでは主に給与収入などから返済できるかを確認しますが、アパートローンでは、不動産賃貸事業から生まれる資金で返済できるかが重要になります。
銀行が確認する主なポイントは次のとおりです。
- 家賃収入から借入金を安定して返済できるか
- 空室や家賃下落が発生しても資金繰りを維持できるか
- 融資期間と建物の構造・築年数に無理がないか
- 購入価格や建築費が適正か
- 自己資金がどれくらいあるか
- 借入人の財務内容や既存借入金の状況に問題がないか
- 担保となる不動産の評価がどれくらいあるか
これらの中でも、最初に確認したいのは不動産収支と返済余力です。
不動産の担保価値が高くても、毎月の返済資金が不足する計画では、銀行は融資に慎重になります。
アパートローンの申し込みに必要な書類
銀行にアパートローンを申し込む際には、購入予定の不動産や賃貸事業の収支がわかる資料を準備する必要があります。
主な必要書類は次のとおりです。
- 土地・建物の登記事項証明書
- 不動産の所在地、面積、構造、築年数がわかる資料
- 購入価格がわかる資料(販売資料、売買契約書など)
- 建築する場合は建築見積書、工事請負契約書、設計図面など
- 家賃収入や経費をまとめた不動産収支計画書
- 既存物件の場合は賃貸借契約書、レントロール(賃貸条件一覧)など
- 既に不動産賃貸事業を行っている場合は他の物件の収支資料
- 借入人の決算書や確定申告書、既存借入金の明細
- 自己資金の確認資料
必要書類は金融機関や借入人が法人か個人かによって異なります。
法人の場合には、決算書や試算表などを通じて会社全体の返済能力も確認されます。
個人の場合には、確定申告書、給与収入、保有資産、既存借入金などが確認されることがあります。
銀行が特に確認するのは不動産収支計画書
必要書類の中でも、不動産収支計画書は融資審査において重要です。
不動産収支計画書には、家賃収入、管理費、修繕費、固定資産税、借入金返済額などを記載します。
銀行は、この計画書をもとに、賃貸事業から安定した返済資金が生まれるかどうかを確認します。
不動産会社が作成した収支計画書を提出する場合でも、その数字が実現可能かどうかを借入人自身が確認することが大切です。
アパートローンの融資期間は何年になるのか
アパートローンの融資期間は、毎月の返済額に大きく影響します。
一般的に、融資期間が長いほど毎月の元金返済額は少なくなり、短いほど毎月の返済額は大きくなります。
例えば、3,000万円を金利年2%、元利均等返済、金利が変わらないものとして借り入れた場合、概算の毎月返済額は次のようになります。
| 融資期間 | 毎月返済額の目安 |
|---|---|
| 15年 | 約19万3,000円 |
| 20年 | 約15万2,000円 |
| 25年 | 約12万7,000円 |
| 30年 | 約11万1,000円 |
| 35年 | 約9万9,000円 |
上記は返済額の比較例であり、実際の融資条件を示すものではありません。
融資期間が長いほど毎月の返済負担は軽くなりますが、同じ金利で比較すると利息の総額は増えることになります。
したがって、単純に長い融資期間を希望すればよいというわけではありません。
アパートローンの融資期間と法定耐用年数の関係
銀行がアパートローンの融資期間を検討する際には、建物の構造や築年数が重要な判断材料になります。
このとき参考にされるものの1つが、建物の法定耐用年数です。
例えば、住宅用の木造建物の法定耐用年数は一般に22年です。
ただし、法定耐用年数は税務上の減価償却に用いられる期間であり、建物が物理的に使用できなくなる年数を意味するものではありません。
アパートローンの融資期間が、必ず法定耐用年数の範囲内に限定されるわけではありません。
銀行によっては法定耐用年数や残存年数を重視しますが、建物の状態、収益性、借入人の返済能力などを踏まえて、法定耐用年数を超える融資期間を検討する場合もあります。
一方、建物の状態や返済能力によっては、法定耐用年数より短い期間しか認められないこともあります。
中古アパートの融資期間は短くなるのか
中古アパートの場合には、新築物件と比較して融資期間が短くなることがあります。
例えば、木造アパートで築5年の場合、法定耐用年数22年から築年数5年を差し引くと17年になります。
法定耐用年数の残存期間を重視する金融機関であれば、この17年が融資期間を検討する際の目安になる場合があります。
しかし、必ず17年が上限になるわけではありません。
また、築年数が法定耐用年数を超えた物件でも、融資が一律に不可能になるわけではありません。
金融機関によって融資期間の考え方は異なります。
アパートローンの融資期間は、法定耐用年数だけで決まるものではありません。建物の構造・築年数・状態、収益性、返済能力、金融機関の審査方針などによって異なります。
アパートローンの審査で最も重要な不動産収支計画
アパートローンの審査において、銀行が重視するのは不動産賃貸事業から生まれる返済資金です。
家賃収入が多くても、管理費や修繕費などの支出が多ければ、借入金の返済に使える資金は少なくなります。
銀行は、賃貸事業の収入と支出を確認したうえで、借入金の返済に必要な資金が確保できるかを検証します。
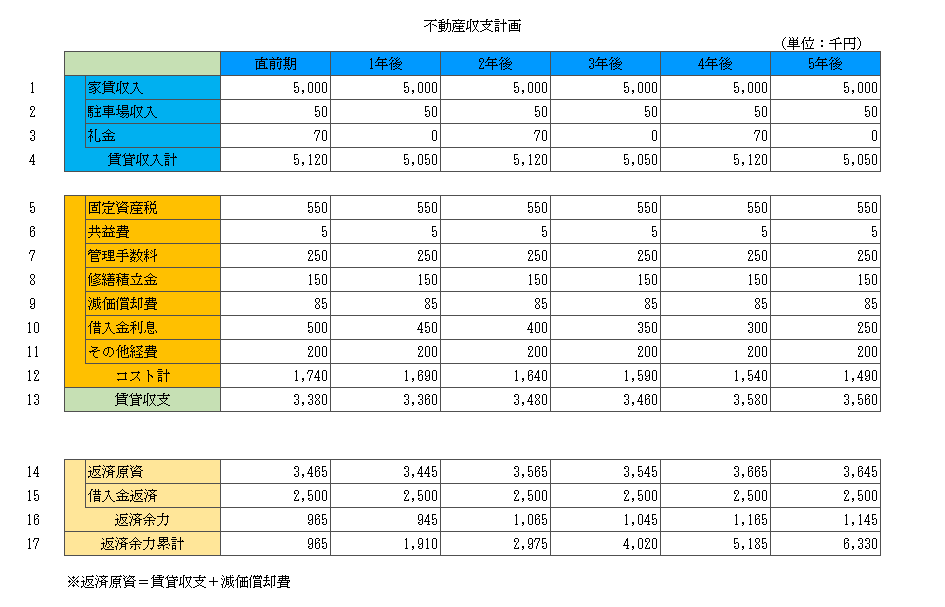
これは不動産収支計画書の一例です。
この収支計画書で銀行が特に確認するのは、16の行にある返済余力です。
返済余力とは、賃貸事業から生まれる資金から借入金の返済額を差し引いた後に、どれだけ資金が残るかを示すものです。
不動産収支計画で銀行が重視するポイントは、家賃収入から経費と借入金返済額を差し引いた後の返済余力です。
返済余力がプラスなら融資審査は通るのか
返済余力がプラスであれば、計画上は借入金の返済後に資金が残ることになります。
一方、返済余力がマイナスの場合には、その賃貸事業だけでは借入金の返済資金が不足する計算になります。
ただし、返済余力がわずかにプラスであれば十分というわけではありません。
例えば、年間の返済余力が10万円しかない場合、設備の故障による修繕費や空室の発生によって、簡単に資金不足になる可能性があります。
銀行は、返済余力がプラスかマイナスかだけでなく、どれくらい余裕があるかも確認します。
返済余力の計算例
例えば、次のようなアパートを想定します。
| 項目 | 年間金額 |
|---|---|
| 家賃収入 | 600万円 |
| 管理費・修繕費・税金など | 150万円 |
| 借入金の年間返済額 | 360万円 |
| 返済余力 | 90万円 |
この場合、家賃収入600万円から経費150万円と年間返済額360万円を差し引くと、90万円が残ります。
計画上は返済が可能ですが、家賃収入が減少した場合には返済余力も減少します。
このため、銀行は満室を前提とした収支計画だけではなく、空室が発生した場合の収支も確認します。
銀行はアパートの入居率をどのように審査するのか
アパートローンの収支計画で注意したいのが、家賃収入の見積もりです。
不動産会社が作成する収支計画では、満室を前提として家賃収入が計算されている場合があります。
しかし、アパート経営では空室や入居者の入れ替わりが発生します。
また、築年数が経過すれば、家賃の引き下げが必要になる場合もあります。
そのため、銀行は家賃収入が計画どおりに得られるかどうかを慎重に確認します。
入居率80%でも返済できるかを確認する
収支計画の安全性を確認する方法の1つとして、入居率80%を想定する方法があります。
例えば、満室時の年間家賃収入が500万円であれば、入居率80%の場合の年間家賃収入は400万円になります。
年間100万円の家賃収入が減少する計算です。
元記事の収支計画書では、1年目の返済余力が965千円となっています。
満室時の家賃収入500万円を80%の400万円に減らすと、家賃収入は100万円減少します。
経費などが変わらないと仮定すると、返済余力は次のようになります。
96万5,000円-100万円=マイナス3万5,000円
つまり、満室を前提とした計画では返済余力がプラスでも、入居率が80%に低下すると、返済資金が不足する計算になります。
なお、入居率80%は収支を厳しめに検証するための試算例であり、すべての銀行が採用する共通の審査基準ではありません。
物件の所在地、賃貸需要、過去の入居実績、建物の状態などに応じて、適切な入居率を検討する必要があります。
満室を前提とした収支計画だけで判断せず、入居率80%など家賃収入が減少するケースでも返済できるかを確認しましょう。
家賃収入の現実性も重要
銀行は入居率だけでなく、想定家賃が周辺相場と比較して妥当かどうかも確認します。
例えば、周辺の同程度の物件が月額6万円で募集されているにもかかわらず、収支計画が月額8万円を前提としていれば、その家賃設定が実現可能かを確認する必要があります。
既存物件の場合には、現在の入居状況や実際の賃料、退去予定、滞納状況なども重要です。
新築物件の場合には、周辺の賃貸需要や競合物件の募集状況などを確認します。
アパートローンの審査では修繕費も重要
アパート経営では、家賃収入が入ってくる一方で、建物の維持管理に費用がかかります。
例えば、次のような費用です。
- 管理会社への管理委託料
- 入退去時の原状回復費用
- 給湯器やエアコンなどの設備交換費用
- 外壁や屋根などの大規模修繕費用
- 固定資産税・都市計画税
- 火災保険料など
特に中古アパートの場合には、購入後まもなく多額の修繕費が必要になる可能性があります。
銀行は、これらの費用を考慮しても借入金を返済できるかどうかを確認します。
また、建物の老朽化によって修繕費が増加することも考えられます。
したがって、アパートローンの収支計画は、購入直後の収支だけでなく、将来の修繕費を見込んで作成することが重要です。
アパートローンの審査では金利上昇にも注意する
アパートローンを変動金利で借り入れる場合には、将来の金利上昇によって返済額や利息負担が増える可能性があります。
例えば、借入金の残高が3,000万円の場合、金利が年1%上昇すると、残高が変わらないと仮定した単純計算では年間30万円の利息負担増加に相当します。
実際の返済額への影響は、返済方法や金利の見直し条件、借入残高などによって異なります。
アパートローンの収支計画では、現在の金利だけでなく、金利が上昇した場合の返済負担も確認することが大切です。
アパートローンの審査で自己資金はどれくらい必要か
アパートローンでは、自己資金の金額も重要な審査項目です。
自己資金が多ければ、その分だけ借入金額を抑えることができます。
借入金額が少なくなれば、毎月の返済負担も軽減されます。
また、自己資金を確保していることは、借入人の財務的な余力を判断する材料にもなります。
ただし、アパートローンで必要となる自己資金の割合は、すべての銀行で一律に決まっているわけではありません。
金融機関の方針や物件の収益性、担保評価、借入人の財務内容などによって異なります。
自己資金が少ない場合の注意点
自己資金が少ないと、物件購入に必要な資金の大部分を借入金で賄うことになります。
その結果、借入金の返済負担が大きくなり、空室や修繕費の増加に対応しにくくなる可能性があります。
また、購入時には不動産取得税、登記費用、仲介手数料などの諸費用が発生する場合があります。
自己資金を購入費用にすべて使ってしまうと、購入後の突発的な支出に対応できなくなるおそれがあります。
アパートローンでは、融資を受けられるかどうかだけでなく、購入後も一定の手元資金を確保できるかが重要です。
アパートローンの担保評価と融資金額の関係
アパートローンでは、購入する土地や建物を担保として差し入れることが一般的です。
銀行は、不動産の所在地、土地の形状、建物の構造・築年数、収益性などを踏まえて担保評価を行います。
ここで注意したいのは、不動産の購入価格と銀行の担保評価額が必ずしも一致しないことです。
例えば、購入価格が5,000万円の物件でも、銀行の担保評価がそれより低くなる場合があります。
その場合、希望する融資金額が認められず、自己資金を増やす必要が生じることもあります。
ただし、担保評価が高ければ必ず融資を受けられるわけではありません。
銀行は、担保による回収可能性だけでなく、通常の賃貸事業から返済できるかどうかを重視します。
アパートローンの融資審査で返済余力を確認する方法
銀行が返済余力を確認する際には、年間の借入金返済額に対して、どれくらいの返済原資があるかを検証します。
その際に参考となる指標の1つがDSCR(元利金返済カバー率)です。
DSCRは、一般的には借入金返済に利用できる年間キャッシュフローを、年間の元利金返済額で割って計算します。
例えば、次のケースを考えます。
| 項目 | 金額 |
|---|---|
| 年間家賃収入 | 600万円 |
| 年間経費 | 150万円 |
| 年間返済原資 | 450万円 |
| 年間元利金返済額 | 360万円 |
この場合のDSCRは次のとおりです。
450万円÷360万円=1.25倍
DSCRが1.0倍であれば、計算上は返済原資と返済額が同じです。
1.0倍を下回る場合には、計算上は返済原資が不足しています。
一方、1.0倍を上回っていれば、返済額に対して一定の余裕があることになります。
ただし、銀行によってDSCRの計算方法や判断基準は異なります。
また、実際の返済可能性を判断する際には、税金や設備投資、運転資金の増減なども考慮する必要があります。
したがって、DSCRが一定の数値を上回れば必ず融資を受けられるというものではありません。
アパートローンの審査に通るために確認したいこと
アパートローンの申し込みを検討する際には、銀行に相談する前に次の項目を確認することをおすすめします。
- 物件の購入価格が周辺相場と比較して妥当か
- 満室時だけでなく、空室が発生した場合の収支を確認しているか
- 管理費や修繕費、固定資産税などを適切に見込んでいるか
- 融資期間が短くなっても返済できるか
- 金利が上昇した場合でも資金繰りを維持できるか
- 自己資金と購入後の手元資金を確保できるか
- 既存借入金を含めて返済負担に無理がないか
特に重要なのは、不動産会社が作成した収支計画書をそのまま信用するのではなく、自分自身で数字を検証することです。
銀行が融資を認めたとしても、アパート経営の収益が保証されるわけではありません。
借入人自身が収支の安全性を確認することが重要です。
アパートローンの融資審査に関するよくある質問
アパートローンは35年で借りられますか?
金融機関や物件の条件によっては35年の融資期間が検討される場合があります。
ただし、すべてのアパートローンで35年の融資期間が認められるわけではありません。
建物の構造、築年数、状態、収益性、借入人の返済能力などによって融資期間は異なります。
木造アパートの融資期間は最長22年ですか?
木造住宅用建物の法定耐用年数は一般に22年ですが、アパートローンの融資期間が必ず22年以内になるわけではありません。
法定耐用年数を重視する金融機関もありますが、個別の審査によって異なります。
築22年を超えた木造アパートは融資を受けられませんか?
築22年を超えているという理由だけで、融資が一律に不可能になるわけではありません。
ただし、建物の老朽化や残存利用可能期間などが審査に影響し、融資期間が短くなる場合があります。
アパートローンの審査では入居率80%が基準ですか?
入居率80%は収支計画の安全性を検証するための試算例の1つです。
すべての銀行が入居率80%を共通の審査基準としているわけではありません。
物件の所在地や賃貸需要、過去の入居実績などを踏まえて判断されます。
自己資金なしでもアパートローンは利用できますか?
自己資金が少ない場合や、購入資金の大部分を借入金で賄う場合には、銀行の審査が厳しくなる可能性があります。
ただし、必要な自己資金の割合は金融機関や物件、借入人の状況によって異なります。
自己資金がなくても必ず融資が不可能というわけではありませんが、購入後の修繕費や空室に対応できる資金を確保することが重要です。
満室の収支計画ならアパートローンの審査に通りますか?
満室時の収支が黒字でも、必ず審査に通るわけではありません。
銀行は空室、家賃下落、修繕費の増加、金利上昇などを考慮して返済可能性を確認します。
満室でなければ返済できない収支計画は、慎重に検討する必要があります。
アパートローンの融資審査のポイントまとめ
アパートローンの融資審査では、建物の構造や築年数、担保評価なども確認されますが、特に重要なのは不動産賃貸事業から借入金を安定して返済できるかどうかです。
融資期間を長くすれば毎月の返済負担は軽くなりますが、金融機関によって認められる期間は異なります。
また、満室を前提とした収支計画では、空室や家賃下落が発生した場合に返済資金が不足する可能性があります。
まとめ
- アパートローンの審査では、家賃収入から安定して返済できるかが重要
- 融資期間は法定耐用年数だけで決まるわけではない
- 中古アパートは築年数や建物の状態によって融資期間が短くなる場合がある
- 満室時だけでなく、入居率80%など収入が減少するケースでも収支を確認する
- 修繕費や金利上昇も考慮して返済余力を検証する
- 自己資金だけでなく、購入後の手元資金も重要
- 不動産会社の収支計画を鵜呑みにせず、自分自身で検証する
アパートローンで最も大切なのは、銀行から融資を受けられるかどうかだけでなく、空室や修繕費の増加が発生しても、長期間にわたって無理なく返済できる計画を立てることです。
銀行に融資を申し込む前に、融資期間、自己資金、家賃収入、経費、返済余力を十分に確認することをおすすめします。