「個人事業主でも銀行から運転資金を借りられるのだろうか」
「資金繰りが苦しいが、どの金融機関に相談すればよいのかわからない」
「確定申告の所得が少なくても、運転資金の融資を受けられるのだろうか」
このような悩みを持つ個人事業主の方は少なくありません。
結論から申し上げると、個人事業主も銀行や信用金庫、日本政策金融公庫などから運転資金の融資を受けることができます。
銀行融資の対象は法人だけではありません。事業を営んでいる個人事業主も、事業資金の融資対象です。
ただし、融資を受けるためには、運転資金が必要な理由、必要金額、今後の返済見通しを説明する必要があります。
また、個人事業主の場合には、確定申告書による業績確認や、事業資金と生活費の管理状況など、法人とは異なる注意点もあります。
この記事では、長年にわたり銀行の法人融資や融資審査に携わってきた経験を踏まえ、個人事業主が運転資金の融資を受ける方法、審査で重視されるポイント、必要書類、融資を受けた後の資金管理まで詳しく説明します。
個人事業主も銀行から運転資金の融資を受けられる
最初に、個人事業主の方に知っておいていただきたいことがあります。
それは、個人事業主であるという理由だけで、銀行から運転資金の融資を受けられなくなることはないということです。
銀行が事業資金の融資を検討する際に重要なのは、事業を継続していくために資金が必要であり、その融資を返済できる見通しがあるかどうかです。
この点は法人でも個人事業主でも基本的に同じです。
例えば、個人で飲食店を経営している方、建設業を営んでいる方、小売店を経営している方なども、運転資金の融資を申し込むことができます。
実際の融資では、事業規模、業績、資金使途、既存借入金などを確認したうえで、融資の可否や条件が判断されます。
個人事業主と法人で融資審査はどう違うのか
法人の場合、銀行は主に決算書や試算表などを確認して、会社の返済能力を判断します。
一方、個人事業主の場合には、確定申告書や青色申告決算書、収支内訳書などが重要な審査資料となります。
また、個人事業主は事業を営む本人と事業の法律上の主体が同じであるため、事業の収支だけでなく、生活費の負担や個人の借入状況なども返済能力の判断に関係する場合があります。
つまり、個人事業主の融資審査では、事業の収益力と、事業主本人の資金管理の状況を合わせて確認することが重要なのです。
個人事業主の運転資金とは何か
運転資金とは、日々の事業活動を継続するために必要な資金のことです。
例えば、次のような支払いに使用されます。
- 商品の仕入代金
- 原材料の購入代金
- 外注費
- 従業員の給与
- 事業用店舗や事務所の家賃
- 事業に必要な水道光熱費や広告宣伝費
これらの支払いは、法人だけでなく個人事業主にも発生します。
売上代金の回収までに資金が必要になる
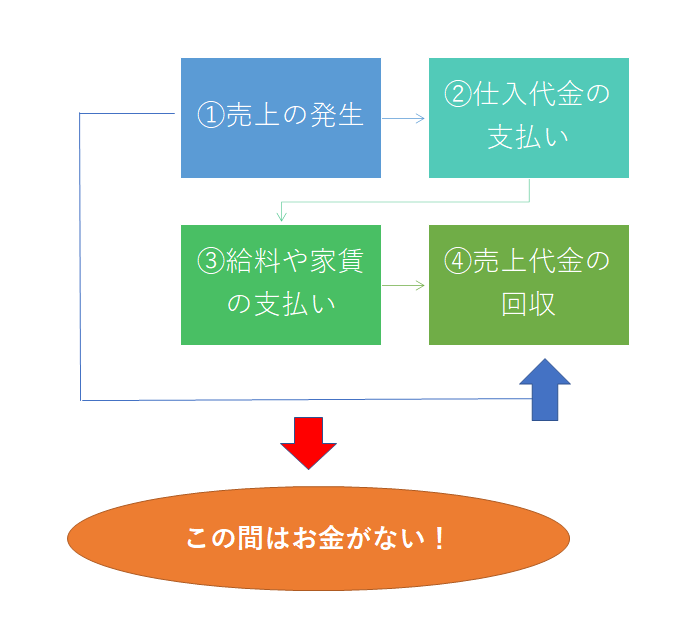
上の図は、運転資金が必要になる仕組みを示したものです。
例えば、個人事業主が商品を仕入れて販売する場合を考えてみましょう。
商品を仕入れる際には仕入代金が必要になります。
しかし、商品を販売しても、売上代金がすぐに入金されるとは限りません。
販売先との契約によっては、翌月や翌々月に売上代金を回収する場合があります。
その間にも、仕入代金や人件費、家賃などの支払いが発生します。
このような支払いと売上代金回収の時間差を埋めるために必要となる資金が、運転資金の代表的なものです。
なお、仕入代金を後払いにできる場合には、その分だけ資金負担が軽減されます。
運転資金と設備資金の違い
銀行の事業資金融資には、運転資金のほかに設備資金があります。
両者の違いは、融資を受けたお金を何に使用するかという資金使途です。
| 区分 | 主な使い道 |
|---|---|
| 運転資金 | 仕入代金、外注費、人件費、事業用家賃など |
| 設備資金 | 店舗の改装、機械の購入、事業用車両の導入など |
例えば、飲食店が食材を仕入れるためのお金は運転資金ですが、厨房設備を購入するためのお金は設備資金です。
銀行は資金使途に応じて融資の返済期間や条件を検討するため、運転資金と設備資金を区別して申し込むことが重要です。
個人事業主が運転資金を必要とする5つのケース
個人事業主が運転資金を必要とする理由は一つではありません。
銀行が融資を審査する際には、なぜ今、運転資金が必要になったのかを確認します。
1.売上代金の回収までに支払いが発生する
最も基本的なケースです。
例えば、建設業を営む個人事業主が工事を受注した場合、工事代金を回収する前に材料費や外注費を支払うことがあります。
売上代金を回収するまでの資金不足を補うために、運転資金が必要になります。
2.商品や原材料の在庫を増やす
小売業や製造業では、販売する商品や製造に必要な原材料をあらかじめ準備する必要があります。
在庫を増やすと、その分だけ資金が商品や原材料に固定されます。
販売して代金を回収するまでに時間がかかるため、運転資金の負担が大きくなります。
3.売上が増加する
売上が増えることは事業にとって好ましいことですが、必ずしも資金繰りが楽になるとは限りません。
売上増加に伴って仕入れや外注費が増えれば、売上代金を回収する前に必要な資金も増える場合があります。
これを増加運転資金といいます。
売上が伸びている個人事業主でも、増加運転資金が不足すれば資金繰りが苦しくなることがあります。
4.販売先からの入金が遅れる
予定していた売上代金の入金が遅れると、仕入代金や経費の支払いに必要な資金が不足することがあります。
ただし、入金遅延が発生した場合には、単に融資で不足資金を補うだけでなく、販売先から実際に回収できる見通しがあるかを確認する必要があります。
銀行も、売掛金の回収可能性を慎重に確認します。
5.赤字によって資金繰りが悪化する
事業が赤字の場合にも、資金不足を補うために運転資金が必要になることがあります。
ただし、赤字による資金不足は、売上代金の回収までの一時的な立替資金とは性質が異なります。
赤字が続けば借入金が増加する一方となり、返済が難しくなる可能性があります。
そのため、銀行は赤字の原因や改善見通しを確認します。
赤字を補う融資を希望する場合には、今後どのように収支を改善し、返済資金を確保するのかを説明することが重要です。
個人事業主が運転資金を借りる主な方法
個人事業主が運転資金を借りる場合、主な相談先は銀行・信用金庫、日本政策金融公庫です。
1.銀行・信用金庫の運転資金融資
銀行や信用金庫は、個人事業主に対しても事業資金の融資を行っています。
融資の方法には、信用保証協会の保証を利用する融資と、金融機関が自ら信用リスクを負担するプロパー融資があります。
個人事業主の場合、信用保証協会付き融資が有力な選択肢となりますが、すべての融資が保証協会付きになるわけではありません。
事業実績や財務内容、金融機関との取引状況などによって、利用できる融資の形態は異なります。
2.信用保証協会付き融資
信用保証協会は、中小企業や個人事業主が金融機関から融資を受ける際に、一定の条件のもとで債務を保証する公的な機関です。
信用保証協会の保証があることで、金融機関が融資を検討しやすくなる場合があります。
ただし、信用保証協会の保証を利用するためには、保証協会の審査と金融機関の融資審査が必要です。
また、通常は所定の信用保証料が発生します。
信用保証協会が保証するからといって、融資を必ず受けられるわけではありません。
なお、個人事業主本人が借主となる場合には、原則として別の連帯保証人を必要としない取扱いが一般的です。ただし、本人の返済義務がなくなるわけではありません。
3.日本政策金融公庫の融資
日本政策金融公庫も、個人事業主にとって重要な資金調達先です。
創業時だけでなく、事業を継続している個人事業主も、利用条件に合う事業資金融資を申し込むことができます。
融資制度によって対象者、融資限度額、返済期間、金利、担保・保証の条件などが異なります。
日本政策金融公庫の融資と、民間金融機関の信用保証協会付き融資は、別の仕組みです。
そのため、現在の事業状況や資金需要に応じて、どちらに相談するかを検討するとよいでしょう。
4.ビジネスローン
銀行やノンバンクなどが提供する事業者向けビジネスローンも、資金調達の選択肢です。
商品によっては、比較的短期間で審査結果が出るものもあります。
ただし、金利や手数料、返済期間などは商品によって異なります。
借入条件によっては返済負担が大きくなるため、銀行融資が難しい場合でも、安易に利用することは避けてください。
5.ファクタリング
売掛債権を保有している個人事業主であれば、ファクタリングを利用して売掛債権を早期に現金化する方法もあります。
ただし、ファクタリングには手数料が発生します。
また、契約内容によっては実質的に貸付けに近い仕組みとなっている場合もあるため、契約条件や事業者の信頼性を慎重に確認する必要があります。
ファクタリングは、銀行融資と同じものではありません。
個人事業主が銀行から運転資金を借りるための審査ポイント
銀行が個人事業主の運転資金融資を審査する際には、特に次の5つを確認します。
1.確定申告書の所得と事業の収益力
個人事業主の場合、確定申告書は重要な審査資料です。
銀行は売上高だけでなく、必要経費を差し引いた所得や、その推移を確認します。
例えば、売上高が大きくても、所得がほとんど残っていなければ、借入金の返済能力について慎重に判断することがあります。
ただし、確定申告書の所得金額だけで返済能力が決まるわけではありません。
減価償却費などの現金支出を伴わない費用、生活費、既存借入金の返済額なども考慮する必要があります。
2.運転資金が必要になった理由
銀行は、なぜ今回の運転資金が必要なのかを確認します。
例えば、次のような説明です。
- 受注が増え、材料費や外注費の支払いが増える
- 売上代金の回収までに2か月かかる
- 繁忙期に向けて在庫を増やす必要がある
- 新たな販売先との取引開始に伴って仕入資金が必要になる
資金が必要な理由を具体的に説明できれば、銀行も融資の必要性を検討しやすくなります。
3.融資希望額の根拠
銀行に運転資金を申し込む際には、必要金額の根拠が重要です。
例えば、300万円の運転資金が必要であれば、何にいくら必要なのかを整理してください。
「とりあえず300万円借りておきたい」という説明だけでは、銀行は融資金額の妥当性を判断しにくくなります。
売掛金の回収予定、仕入代金の支払予定、手元資金などを確認し、必要な金額を計算することが大切です。
4.既存借入金の返済状況
すでに事業資金の借入れがある場合、銀行はその残高と返済状況を確認します。
例えば、毎月の返済額が大きい場合には、新たな借入金の返済を加えても資金繰りが維持できるかが重要です。
また、個人事業主の場合には、住宅ローンなど個人としての借入れが返済能力の判断に関係する場合もあります。
5.今後の資金繰りと返済見通し
銀行は、運転資金が必要であることを確認するだけでは融資を決定できません。
融資したお金を返済できるかどうかを判断する必要があります。
そのため、今後の売上、仕入れ、経費、借入金返済などを整理した資金繰り表が役立ちます。
運転資金が必要な理由と、借りたお金を返済できる理由の両方を説明することが重要です。
個人事業主が運転資金を借りる際の必要書類
必要書類は金融機関や融資制度によって異なりますが、一般的には次のような資料が求められます。
- 確定申告書
- 青色申告決算書または収支内訳書
- 本人確認書類
- 事業内容を説明する資料
- 預金口座の取引明細
- 既存借入金の返済予定表
- 資金繰り表
- 必要に応じて受注書、請求書、見積書など
確定申告書は、金融機関によって複数年分の提出を求められることがあります。
また、開業して間もない場合には、過去の申告実績が十分にないため、事業計画書や売上見込みを説明する資料が重要になることがあります。
個人事業主が運転資金の融資を申し込む手順
ステップ1:必要な運転資金を計算する
最初に、いつ、何の支払いに、いくら必要なのかを整理します。
売掛金、在庫、買掛金などの状況に加え、今後の入金・支払予定を確認してください。
ステップ2:手元資金と既存借入金を確認する
必要な運転資金の全額を新たに借りなければならないとは限りません。
手元の預金や、すでに調達している事業資金なども考慮して、追加で必要な金額を確認します。
ただし、手元資金を使い切ってしまうと、予期しない支払いに対応できなくなるため注意が必要です。
ステップ3:相談する金融機関を決める
すでに取引している銀行や信用金庫があれば、まず相談先として検討できます。
また、日本政策金融公庫に相談する方法もあります。
信用保証協会付き融資を希望する場合には、金融機関を通じて相談する方法のほか、地域の信用保証協会に制度について問い合わせる方法もあります。
ステップ4:必要書類を提出して融資審査を受ける
銀行は提出された資料をもとに、事業内容、業績、資金使途、返済能力などを確認します。
必要に応じて面談が行われ、追加資料を求められることもあります。
ステップ5:融資条件を確認する
融資が承認された場合には、金額、金利、返済期間、毎月の返済額、保証料などを確認します。
融資を受けられることだけでなく、無理なく返済できる条件であることが重要です。
具体例:個人事業主が300万円の運転資金を申し込む場合
ここで、銀行が融資希望額をどのように確認するのか、簡単な例を紹介します。
次のような個人事業主を想定します。
事例:建設業を営む個人事業主
- 年間売上高:3,000万円
- 今回の新規受注に必要な材料費:180万円
- 外注費:120万円
- 材料費・外注費の合計:300万円
- 支払いに充てられる手元資金:100万円
- 今回の工事代金の回収予定:3か月後
この場合、材料費と外注費の合計300万円に対して、手元資金100万円を充てられるとすれば、差額は200万円です。
したがって、単純に300万円の融資を申し込むのではなく、まず200万円の不足が生じることを説明する方法が考えられます。
ただし、手元資金100万円をすべて工事代金の支払いに使用すると、ほかの経費や生活費に支障が生じる可能性があります。
そのため、実際には工事代金の回収までに必要な経費、既存借入金の返済、ほかの売上入金予定なども確認して、融資希望額を決める必要があります。
銀行に対しては、受注書、材料費の見積書、外注費の支払予定、工事代金の入金予定などを示すと、資金需要を説明しやすくなります。
※説明用の仮定の事例です。融資の可否や金額を保証するものではありません。
銀行融資・資金繰りのメール相談
「個人事業主でも銀行から運転資金を借りられるのか不安」「確定申告書の所得が少ない」「融資希望額をどのように説明すればよいかわからない」といったお悩みはありませんか。
長年の法人融資・融資審査の実務経験を踏まえ、運転資金の必要額や銀行への説明方法、資金繰りの考え方についてメールでご相談いただけます。
※融資の承認や実行を保証するものではありません。※現在はメールによるご相談を受け付けています。
個人事業主は事業資金と生活費を区別することが重要
個人事業主が運転資金の融資を受ける際に、特に注意していただきたいことがあります。
それは、事業資金と個人の生活費を明確に区別することです。
事業用の預金口座を分ける
個人事業主の場合、事業の売上代金が入金される口座と、生活費の支払いに使用する口座が同じになっていることがあります。
しかし、事業資金と生活費が混在していると、事業の資金繰りを正確に把握しにくくなります。
また、銀行に運転資金の融資を申し込む際にも、事業に必要な資金の金額を説明しにくくなります。
そのため、可能であれば事業用の預金口座を設け、事業に関する入出金を整理することをおすすめします。
事業主貸と事業主借を適切に記帳する
個人事業主の会計では、事業資金を個人的な支出に使用した場合などに「事業主貸」という勘定科目を使用します。
反対に、個人の資金を事業に投入した場合などには「事業主借」を使用します。
これらの勘定科目を適切に使うことで、事業の支出と個人の支出を区別しやすくなります。
なお、事業主貸として適切に処理することと、銀行から借りた運転資金を契約上認められていない生活費に使用してよいことは別問題です。
融資金は、契約で定められた資金使途に従って使用する必要があります。
生活費も考慮して返済能力を判断する
個人事業主の場合、事業で利益が出ていても、その利益から生活費を支払う必要があります。
例えば、事業から年間300万円の資金が残るとしても、生活費として年間240万円が必要であれば、借入金の返済に充てられる余力は限られます。
そのため、銀行は事業の収益だけでなく、生活費や既存借入金の返済負担なども確認する場合があります。
個人事業主の返済能力を考える際には、事業で生み出す資金と生活費の両方を把握することが重要です。
赤字の個人事業主でも運転資金の融資を受けられるのか
確定申告が赤字であっても、必ず融資を受けられないというわけではありません。
ただし、黒字の個人事業主と比較すると、返済能力について慎重に審査されることがあります。
赤字の原因によって銀行の見方は異なる
例えば、一時的な経費の増加によって赤字になった場合と、売上が長期間減少して赤字が続いている場合とでは、銀行の判断材料が異なります。
銀行は赤字の原因を確認し、今後の改善見通しを判断します。
赤字の場合は改善計画が重要
赤字の個人事業主が運転資金の融資を申し込む場合には、次のような点を説明する必要があります。
- 赤字になった原因
- 売上や経費の改善策
- 今後の売上・所得の見込み
- 借入金を返済するための資金の見通し
特に、借入金で赤字を補い続ける状態になっている場合には、資金調達だけでなく事業収支の改善が必要です。
個人事業主が運転資金の融資を受けた後の注意点
融資金を決められた資金使途に使用する
銀行から運転資金の融資を受けた場合には、申込時に説明した資金使途に従って使用してください。
例えば、仕入代金や外注費の支払いを目的とする融資を、無関係な投資や私的な支出に使用すれば、資金使途違反が問題になる可能性があります。
資金使途違反が判明した場合、金融機関との信頼関係が損なわれ、追加融資が難しくなることがあります。
契約内容や違反の状況によっては、期限前の返済を求められる可能性もあります。
返済予定と資金繰りを毎月確認する
融資を受けた後も、売上代金の入金予定や仕入代金の支払予定、借入金の返済予定を確認してください。
借入金の返済が始まると、その分だけ毎月の資金支出が増えます。
資金繰り表を作成し、返済を続けても事業に必要な資金が不足しないかを確認することが重要です。
資金不足が予想される場合は早めに銀行へ相談する
返済が難しくなりそうな場合には、延滞が発生する前に金融機関へ相談することが大切です。
資金繰りが悪化した原因と今後の改善見通しを整理し、早めに相談してください。
銀行との取引では、融資を受けるときだけでなく、融資後も継続的に情報を共有することが重要です。
個人事業主の運転資金融資・申込準備チェックリスト
銀行や日本政策金融公庫に運転資金の融資を相談する前に、次の8項目を確認してください。
運転資金融資の準備【8項目】
チェック数:0 / 8
チェックできなかった項目があれば、融資相談の前に内容を整理しておくことをおすすめします。
なお、チェック数によって融資の可否が決まるものではありません。
個人事業主の運転資金融資に関するよくある質問
個人事業主は銀行から運転資金を借りられますか?
はい。個人事業主も銀行や信用金庫から事業用の運転資金を借りることができます。
ただし、事業内容、返済能力、資金使途などについて審査があります。
個人事業主の運転資金融資には保証人が必要ですか?
個人事業主本人が借主となる融資では、原則として別の連帯保証人を必要としない取扱いが一般的です。
ただし、融資制度や金融機関の取扱いによって条件が異なるため、申込時に確認してください。
開業して1年未満でも運転資金を借りられますか?
開業して間もない個人事業主でも、利用できる融資制度があります。
ただし、過去の確定申告実績が少ないため、事業計画や売上見込み、資金使途などの説明が重要になります。
確定申告が赤字でも運転資金を借りられますか?
赤字だからといって、必ず融資を受けられないわけではありません。
ただし、赤字の原因、今後の改善見通し、借入金の返済能力などを慎重に確認されます。
個人事業主が借りられる運転資金はいくらですか?
一律の金額は決まっていません。
必要な運転資金の金額、事業規模、返済能力、既存借入金、利用する融資制度などによって異なります。
個人事業主は日本政策金融公庫と銀行の両方から借りられますか?
両方の金融機関から融資を受けることは可能です。
ただし、それぞれ審査があり、既存借入金も含めた返済能力が確認されます。
同じ資金需要について融資を申し込む場合には、借入状況や資金使途を正確に説明してください。
運転資金の融資を生活費に使用してもよいですか?
事業用の運転資金融資は、契約で定められた事業資金に使用する必要があります。
生活費への使用が認められるかどうかを自己判断せず、融資条件を確認してください。
個人事業主が運転資金の融資を受ける方法のまとめ
個人事業主が運転資金の融資を受ける際の重要なポイントをまとめます。
- 個人事業主も銀行や信用金庫、日本政策金融公庫から運転資金を借りられる
- 銀行は確定申告書などから事業の収益力と返済能力を確認する
- 融資希望額は必要資金の根拠を示して説明する
- 信用保証協会付き融資は有力な選択肢だが、必ず利用できるわけではない
- 事業資金と生活費を区別し、融資金の資金使途を守る
- 融資後も資金繰り表で入出金と返済予定を管理する
銀行員として特にお伝えしたいのは、個人事業主だから銀行融資を受けられないと考える必要はないということです。
銀行が確認したいのは、事業に運転資金が必要な理由と、その融資を返済できる見通しです。
運転資金が必要になったときには、資金繰りが悪化してから慌てて相談するのではなく、早めに必要額を計算し、確定申告書や資金繰り表を準備して金融機関に相談することをおすすめします。
また、融資を受けた後も、事業資金と生活費を区別し、毎月の資金繰りを管理することが重要です。
こうした継続的な財務管理が、事業の安定と今後の銀行取引につながります。
関連記事
運転資金は月商の何倍必要なのか
売掛金、在庫、買掛金などから、事業に必要な運転資金の金額を計算する方法を解説しています。
初めて銀行融資を申し込む場合
銀行との融資取引が初めての場合に、どのような準備をして相談すればよいのかを解説しています。
信用保証協会付き融資の相談先
信用保証協会付き融資を初めて利用する場合に、銀行と信用保証協会のどちらに相談すればよいのかを説明しています。
個人事業主の開業資金融資
これから個人事業を始める方に向けて、創業融資の相談方法や審査のポイントを解説しています。
銀行融資・資金繰りのメール相談
「個人事業主として運転資金を借りたい」「銀行と日本政策金融公庫のどちらに相談すべきかわからない」「確定申告書の内容や資金繰りに不安がある」といったお悩みはありませんか。
長年の法人融資・融資審査の実務経験を踏まえ、融資の申込方法、必要な運転資金の考え方、銀行への説明方法などについてメールでご相談いただけます。
※融資の承認や実行を保証するものではありません。※現在はメールによるご相談を受け付けています。